聚合智慧 | 升华财富
产业智库服务平台
产业智库服务平台

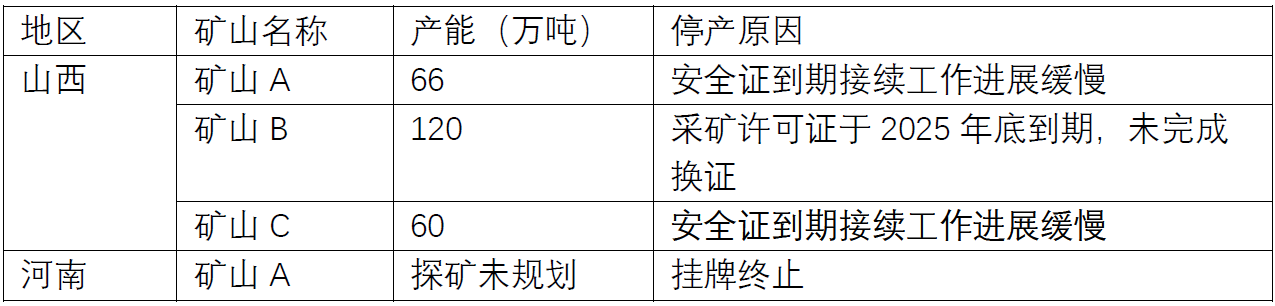
| 报告品种:铝 原文链接:https://mp.weixin.qq.com/s/YgfI1O21w0GvZma5ZJKlHw 受国产矿供给持续收缩影响,近年来内陆河南及山西地区氧化铝企业使用进口矿比例逐渐提升。爱择统计,目前晋豫地区进口矿使用占比分别为62.4%和69.2%,而国产矿使用产能均不足40%。随着前些年地方政府对零散矿山开展整合工作,以及部分新矿山矿权的批复,市场似乎看到远期铝土矿供应好转的希望。但随着近年来矿山安全事故增多,在产矿山主动降产、在建矿山投产进度延后、前期在产矿山续证流程延后,减停产矿山增多,国产矿生产稳定性每况愈下。 回看2026年,春节过后、两会结束往往是矿山集中复工时期,但吕梁、忻州、兴县一带大量中小铝土矿复产推迟。采矿证到期延续、绿色矿山方案、用地补划手续审核等等原因使得诸多矿山处于有资源,但手续不齐不能开采出矿的状态。而在二季度时期因煤矿事故,对矿山安全生产管控更为严苛。除前期因续证问题未能复产的中小矿山外,部分集团化大型自备矿亦受到波及。爱择统计部分山西地区样本矿山中,停产的集团化矿山产能已超200万吨。
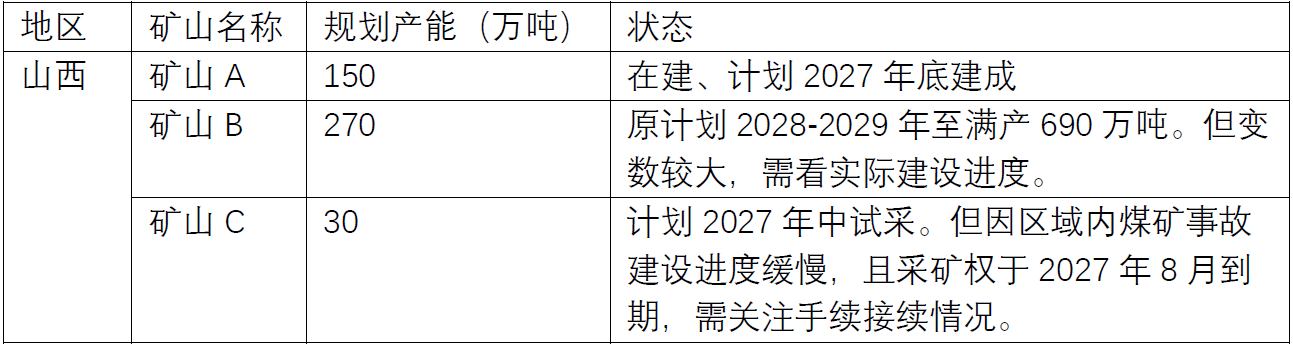
新建矿山方面,晋豫地区在建矿山投产时间普遍延后。尽管部分矿山计划2027年开始试产,但达到额定产能基本都处于2028年阶段。如前期基建进展较快的交口花寨区块、下枣林等新建矿山均计划于2026年内投产,但因政策、手续等多方因素工期延长,投产变数增大。
而在国产矿长期供给不足之下,氧化铝厂不得不加大对进口矿依赖,且几内亚矿使用占比持续扩大,外部单一来源风险被扩大的同时,内外矿联动性亦被加强。 爱择了解,本月底国家多部门计划以暗访形势深入产区,再次严抓矿山生产,四季度国内矿山生产或将继续受到政策管控约束,短期国产矿释放增量空间有限。但国庆假期后随着海运费下行,进口矿报价走弱,在此冲击下,国产矿价格同样承压。四季度进口矿到港、运费波动叠加国产矿证件续办进度、新建项目投产进展将左右原料供应格局。若四季度国产矿产量进一步降低,或有望支撑矿端行情,但难以形成有效反弹。 七禾带你去调研,最新调研活动请扫码咨询
更多调研报告、调研活动请扫码了解
|
【免责声明】本文仅代表作者本人观点,与本网站无关。本网站对文中陈述、观点判断保持中立,不对所包含内容的准确性、可靠性或完整性提供任何明示或暗示的保证。请读者仅作参考,并请自行承担全部责任。

本网站凡是注明“来源:七禾网”的文章均为七禾网 www.7hcn.com版权所有,相关网站或媒体若要转载须经七禾网同意0571-88212938,并注明出处。若本网站相关内容涉及到其他媒体或公司的版权,请联系0571-88212938,我们将及时调整或删除。



七禾研究中心负责人:翁建平
电话:0571-88212938
Email:57124514@qq.com
七禾科技中心负责人:相升澳
电话:15068166275
Email:1573338006@qq.com
七禾产业中心负责人:洪周璐
电话:15179330356
七禾财富管理中心
电话:13732204374(微信同号)
电话:18657157586(微信同号)
合作期货公司基本信息: 东吴期货 华鑫期货 东航期货 前海期货 先锋期货
 七禾网微信公众号 |  七禾网APP安卓&鸿蒙 |  七禾网APP苹果 |  沈良宏观 |  七禾调研 |  价值投资君 |
© 七禾网 浙ICP备09012462号-1 浙公网安备 33010802010119号 增值电信业务经营许可证[浙B2-20110481] 广播电视节目制作经营许可证[浙字第05637号]
 最新高手视频!