聚合智慧 | 升华财富
产业智库服务平台
产业智库服务平台

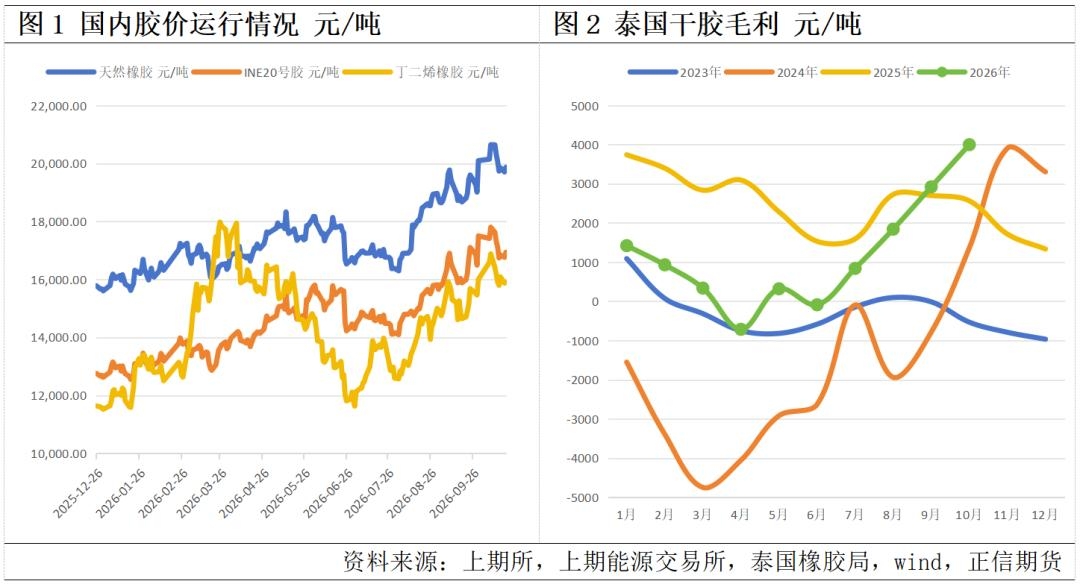
| 引言 自8月以来,沪胶主力持续走高,一度触及2.1万元/吨,创出九年新高。在前期的报告“橡胶:是上头还是到头?”中,我们指出:高胶价或已抑制下游加工需求。在厄尔尼诺减产预期驱动之下,天然橡胶价格近期维持高位,上游产区胶农与原料贸易环节利润明显修复,但天然橡胶价格上涨带来的原材料成本压力沿着产业链顺价时遭遇到刚性阻滞。下游轮胎厂开始陷入“不涨价则亏损,涨价则丢订单”的两难格局,成本传导的天花板正在显现,下游的负反馈或将反向约束胶价的上行空间。 一、原料涨价,上游利润显著修复 橡胶原料端行情火热,东南亚产区杯胶/胶水原料收购价格上行,胶农割胶意愿抬升,加工厂原料收购利润得到修复,上游产业链尽享涨价红利。与之形成鲜明对比的是,占据天然橡胶消费近七成的国内轮胎产业,正在承受巨大的成本挤压。从国内三大橡胶价格来看,天然橡胶受益于厄尔尼诺带来的极端天气叠加部分产区树龄老化所带来的产量滑坡,今年价格显著上涨;合成橡胶受益于油价上涨,今年价格也波动较大,整体价格上涨明显。从测算的泰国产区的干胶毛利来看(在不考虑油价上涨以及劳动力成本上升的情形下),泰国干胶毛利也持续上升,产区割胶积极性得以提升,但实际出胶量还要考虑极端天气对割胶作业的影响。
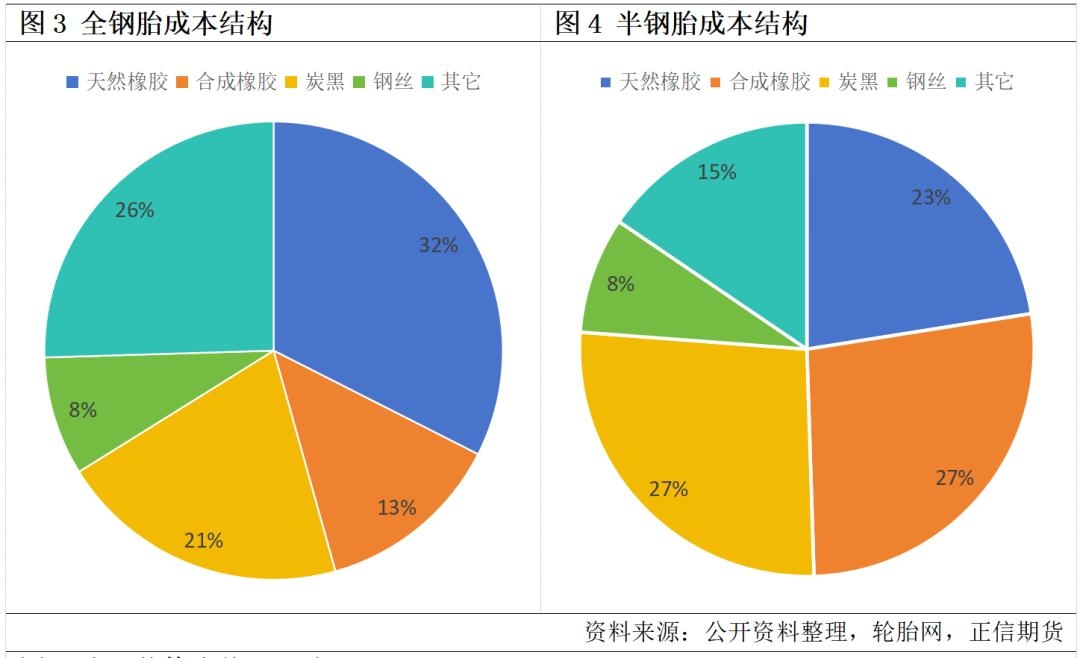
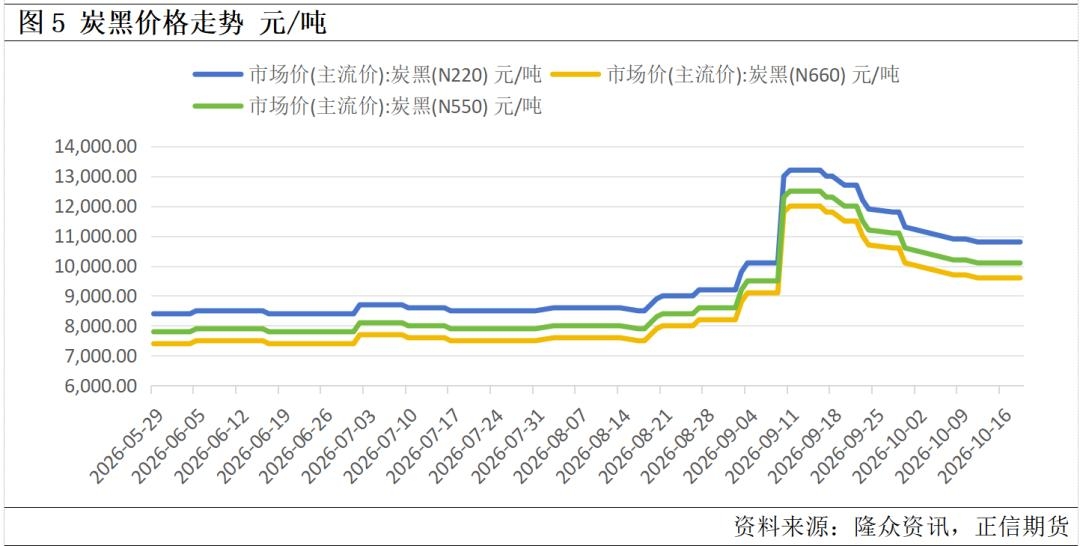
二、成本冲击,原料上涨幅度远超下游调价 从主要生产的两种轮胎,即全钢胎/半钢胎的成本结构来看,原材料占轮胎生产成本占比极大,天然橡胶、合成橡胶、炭黑三大原料合计占比超60%(未考虑到涨价的情形下),其中全钢胎的天然橡胶用料成本在胶价上涨后占比接近四成。今年以来橡胶、炭黑价格同步上涨,轮胎综合原料成本涨幅明显,下游轮胎厂为对冲成本上涨带来的生产销售亏损,已有多家轮胎企业发出涨价函,部分企业甚至短期二次调价,但出厂价上调幅度集中于2%-5%区间,这样的提价幅度远远不足以覆盖原料端的成本增幅,涨价只是减缓利润收缩速度,无法扭转盈利下行的趋势。
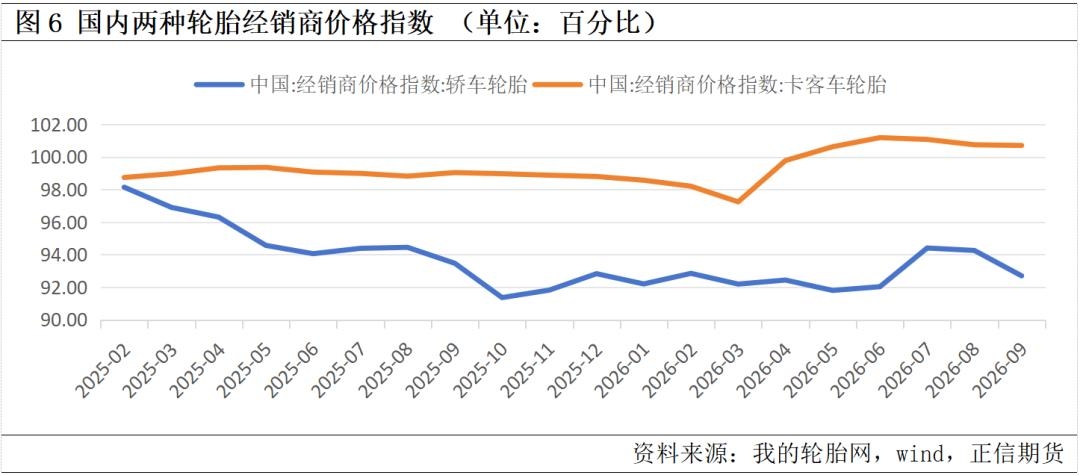
三、传导梗阻,配套与替换增长尽显疲软 传导阻力来自下游轮胎消费两大市场的结构性压力,配套市场与替换市场逻辑有所不同。新车配套市场直面整车厂,当前汽车行业价格战白热化以及回款周期调整的背景下,车企对零部件供应商持续提出降价或压价的采购要求,部分年降幅还在扩大,轮胎企业几乎没有向上游转嫁成本的议价权。而替换市场虽然议价约束略低,但终端需求现在也偏弱,卡车司机对于轮胎涨价敏感度极高,加之高油价背景压制需求;私家车车主的换胎意愿跟随消费预期走弱。从两种轮胎国内经销商价格指数同期对比来看,也反映出今年国内乘用车市场需求疲软,商用车相较更坚挺。经销商面对终端疲软,不敢把轮胎原料成本涨幅向下传导,宁愿压缩自身毛利、开展促销去库存,造成了“轮胎厂家发涨价函,销售门店搞优惠”的割裂景象,涨价信号卡在渠道端难以直达消费终端。
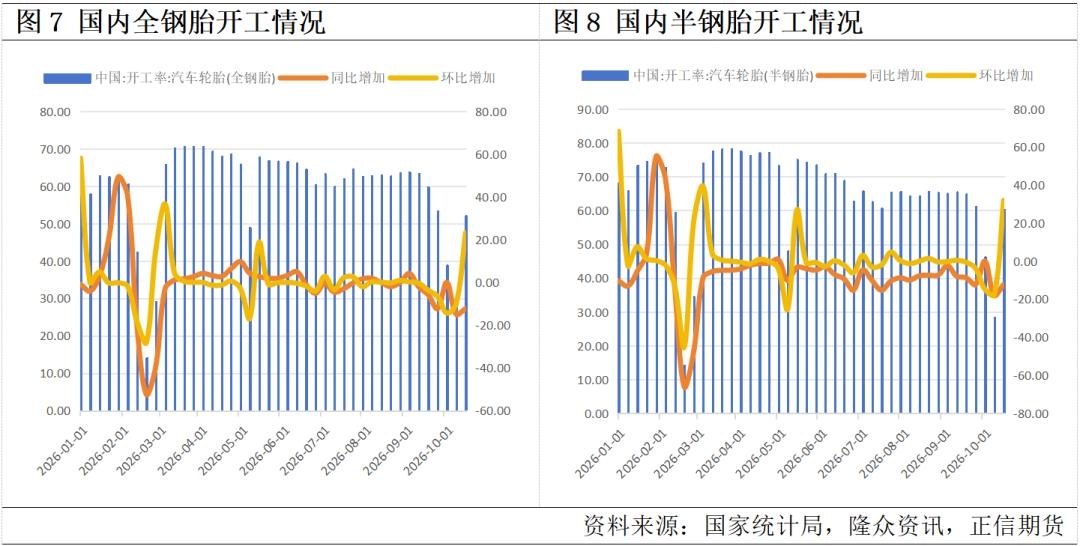
在涨价传导不畅的背景下,轮胎厂的被动应对手段就是控产减压。隆众资讯数据显示,9月末国内全钢胎产能利用率下滑至百分之五十以下,半钢胎产能利用率回落至百分之六十以下,不少企业在双节期间主动增加停产检修天数,开工率周平均进一步下滑。这里需要注意的是,近期轮胎厂内库存的下降,并不是终端需求爆发带来的主动去库,而是工厂主动减产带来的被动去库。内外销层面,出口市场面临海外贸易壁垒加剧,整体仅维持微增,无法成为消化产能的新引擎。持续的低利润压力之下,行业分化加剧,头部企业依靠海外基地、长协采购和品牌溢价承受冲击的能力更强;而国内大量中小轮胎工厂则面临亏损压力,存在减产甚至停工的可能性,从去年下半年情况来看,今年行业或有进一步出清的可能。
如此看来,形成当前产业链的核心矛盾是天气预期持续给胶价提供向上的推力,但是下游成本承受力存在隐性天花板。一旦胶价持续突破价格阈值,下游负反馈将会启动——通过持续压低开工,减少原料采购,反向压制上游的买盘力量。一方面市场仍然在交易四季度厄尔尼诺极端天气带来的减产预期;另一方面产业资金开始不断观察下游加工消费端的价格极限在何处。 四、后市展望 对于天胶,短期厄尔尼诺的预期尚未完全证伪,胶价仍易保持高位震荡,下游还将继续承受成本煎熬。但在四季度要高度警惕两个事件:第一,轮胎行业大面积停产、原料采购意愿断崖式下滑;第二,四季度产胶区产量回升,尤其是非洲产区标胶集中到港对胶价造成打压。 责任编辑:七禾编辑 |
【免责声明】本文仅代表作者本人观点,与本网站无关。本网站对文中陈述、观点判断保持中立,不对所包含内容的准确性、可靠性或完整性提供任何明示或暗示的保证。请读者仅作参考,并请自行承担全部责任。

本网站凡是注明“来源:七禾网”的文章均为七禾网 www.7hcn.com版权所有,相关网站或媒体若要转载须经七禾网同意0571-88212938,并注明出处。若本网站相关内容涉及到其他媒体或公司的版权,请联系0571-88212938,我们将及时调整或删除。



七禾研究中心负责人:翁建平
电话:0571-88212938
Email:57124514@qq.com
七禾科技中心负责人:相升澳
电话:15068166275
Email:1573338006@qq.com
七禾产业中心负责人:洪周璐
电话:15179330356
七禾财富管理中心
电话:13732204374(微信同号)
电话:18657157586(微信同号)
合作期货公司基本信息: 东吴期货 华鑫期货 东航期货 前海期货 先锋期货
 七禾网微信公众号 |  七禾网APP安卓&鸿蒙 |  七禾网APP苹果 |  沈良宏观 |  七禾调研 |  价值投资君 |
© 七禾网 浙ICP备09012462号-1 浙公网安备 33010802010119号 增值电信业务经营许可证[浙B2-20110481] 广播电视节目制作经营许可证[浙字第05637号]
 最新高手视频!