聚合智慧 | 升华财富
产业智库服务平台
产业智库服务平台

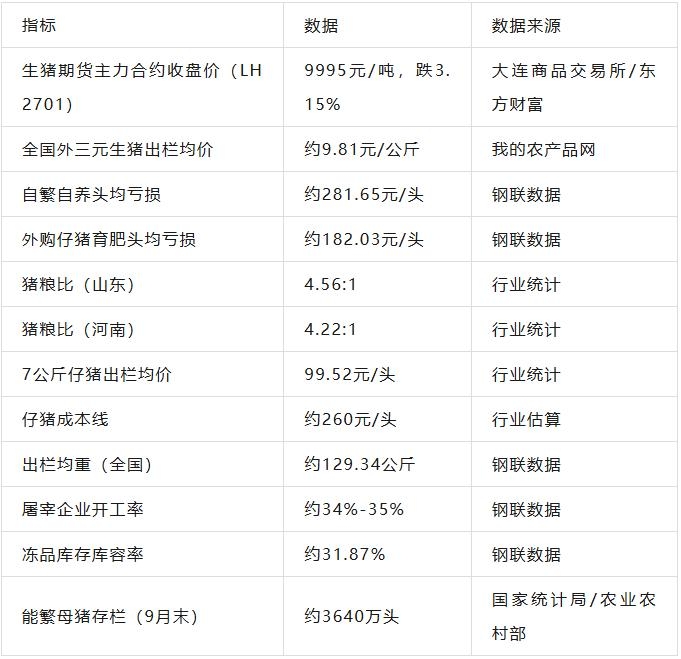
| 一、万元关口告破,生猪再创历史新低 10月20日午后收盘,生猪期货主力合约LH2701报9995元/吨,下跌325元,跌幅3.15%。这个数字有两个标志性的意义:一是跌破了10000元/吨的心理关口,二是创下了该合约上市以来的新低。 如果把时间拉长来看,生猪期货的跌幅堪称惨烈。LH2701从上市高点28400元/吨跌到如今的9995元/吨,跌幅超过64%。用市场里的说法,这叫"膝斩"——不是腰斩,是从膝盖以上砍断了。 当天盘中,生猪最低下探至9985元/吨,几乎触及跌停板边缘。成交量17.08万手,持仓量20.71万手,日增仓1.55万手。增仓下跌,说明空头还在进场,多头还没有大规模撤退完毕。 现货端的情况同样不乐观。10月20日全国外三元生猪出栏均价约9.81元/公斤,27省主流报价在9.4-10.2元/公斤之间,大部分省市猪价已经跌进"4元时代"(即每斤不到5元)。西南川渝报9.4-9.45元/公斤,东北黑吉辽报9.45-9.8元/公斤,区域价格出现了罕见的倒挂。 很多人看到价格跌成这样,第一反应是:"都跌成这样了,还能跌到哪去?" 这句话本身就是陷阱。期货市场交易的不是"跌了多少",而是"接下来现货值多少"。当现货还在加速寻底的时候,期货的底部就远未到来。 二、生猪为什么跌得这么惨 如果把生猪下跌的原因拆解开来,可以归纳为四重压力。这四重压力相互作用,把传统猪周期的运行节奏彻底打乱了。 (一)出栏多:数量高位+体重攀升,供给被双重放大 当前生猪市场最直观的压力来自供给端,而且这个压力体现在两个维度上:出栏头数和单头体重。 出栏量方面,钢联样本企业日度出栏量周均约32.6万头,较9月日均30.5万头增加6.8%。10月集团猪企出栏计划环比继续增加,前期压栏及二次育肥的猪源在节后集中释放。出栏节奏高位运行,周一到周五基本维持在32万头以上,周三甚至升至33.2万头为周内最高。 出栏体重方面,情况更令人担忧。10月中旬全国出栏均重约129.34公斤,周环比增加0.16公斤,同比去年增加1.09公斤。集团场均重125.55公斤,散户147.72公斤,均重同步回升。自8月低点122.73公斤算起,累计回升超过6公斤。 这意味着什么?意味着猪肉的实际供给增幅,比出栏头数的增幅更大。消费者最终购买的是猪肉,不是猪的头数。一头130公斤的猪和一头120公斤的猪,出肉量相差约8%。当出栏量增加6.8%的同时,单头体重也在上升,两者叠加,市场实际面临的猪肉供给压力远超头数增长所显示的水平。 更麻烦的是,大体重猪源还在继续累积。在现货跌破10元/公斤、养殖亏损加深的背景下,养殖端本应该加快出栏、减少存栏,但现实是均重仍在攀升。这说明前期压栏的猪源还没有释放完毕,后续的出栏压力仍然存在。 (二)吃得少:需求淡季,屠宰开工率仅三成 供给端在放量,需求端却在收缩。节后消费回归平淡,屠宰企业开工率仅维持在34%-35%附近,日均屠宰量约28万头,较9月日均29.7万头减少5.9%。 鲜销率也在回落。重点屠宰企业鲜销率降至81.40%,为8月下旬以来最低。节日备货结束后,终端白条走货节奏放缓,屠企加工的猪肉中流向鲜销渠道的比例下降。 冻品库存虽然在去化,但库容率仍维持在31%以上的较高水平。冻品库存的投放还会分流鲜肉需求,进一步压制现货价格。 需求端的疲软有季节性因素。国庆后本来就是消费淡季,真正的旺季窗口要等到11月底南方的腌腊灌肠备货启动。但问题在于,供给端的压力等不到那个时候。出栏量高位运行,大体重猪源持续累积,养殖端在亏损压力下被迫加快出栏,供需两端的节奏完全错配。 用一个简单的算术题来说明:日均出栏32.6万头,日均屠宰28万头,每天多出4.6万头。一个月就是138万头。这些多出来的猪去哪了?一部分转为冻品库存,一部分转为二次育肥的栏舍库存,但不管去哪,最终还是要流向市场。 (三)效率高:PSY提升对冲了母猪去化,母减肉不减 这是本轮猪周期与传统周期最本质的区别。 能繁母猪存栏确实在下降。国家统计局数据显示,2026年二季度末全国能繁母猪存栏3780万头,同比减少263万头,降幅6.5%。9月末能繁母猪存栏约3640万头,环比下降0.86%,连续两个月下降。 但母猪数量的下降,并没有转化为商品猪供给的减少。原因很简单:养殖效率大幅提升。 PSY(每头母猪年提供断奶仔猪数)从2021年的18.3头增长至2025年的26.34头,头部企业甚至能达到29-32头。这意味着什么?意味着同样数量的母猪,现在能产出更多的仔猪。母猪减少了,但每头母猪的"生产力"提高了,最终的肉量供给并没有同步减少。 用数字来说话:假设原来4000万头母猪,PSY 18头,年产仔猪7.2亿头;现在3600万头母猪,PSY 26头,年产仔猪9.36亿头。母猪减少了10%,但仔猪产出反而增加了30%。 这就是"母减肉不减"的核心逻辑。能繁母猪存栏的"量"在降,但PSY的"效率"在升,两者的乘数效应部分甚至完全对冲了母猪去化的效果。 (四)资本硬扛:规模化企业抗亏能力强,产能出清大幅拉长 过去猪周期的底部,往往伴随着散户的大规模退出。散户扛不住亏损,淘汰母猪、关闭猪场,供给迅速收缩,价格触底反弹。 但这一轮不同了。行业规模化程度大幅提高,越来越多的产能掌握在大型企业手里。这些企业有几个特点: 一是融资能力强。 上市公司可以通过股权融资、债券发行等方式补充现金流,民营企业也可以获得银行贷款支持。亏损半年、一年,甚至更长,对它们来说不是生死存亡的问题。 二是固定资产投入大。 猪舍建好了,设备装好了,停下来并不能把钱收回来。与其停产闲置,不如继续养下去,哪怕每头亏200元,至少还能分摊固定成本。 三是生产成本更低。 大型企业在饲料采购、疫病防控、管理效率上都有优势,单位养殖成本比散户低。散户亏到受不了了,大企业可能还能扛。 结果就是:行业深度亏损,但产能出清的速度远慢于以往周期。没有大规模的产能退出,供给收缩就无从谈起,价格底部也就难以确立。 三、生猪养殖行业现状:全行业深度亏损 (一)养殖利润:自繁自养每头亏280元 10月中旬,自繁自养头均亏损约281.65元,外购仔猪育肥头均亏损约182.03元。两类模式同步亏损,自繁自养恶化幅度更大。 这个亏损水平是什么概念?意味着一个年出栏10万头的中型猪场,每月亏损约280万元。一年下来就是3000多万的窟窿。如果没有外部融资支持,现金流最多撑一年。 (二)猪粮比:持续处于一级预警区间 猪粮比(生猪价格与玉米价格的比值)是衡量养殖盈亏的重要指标。盈亏平衡线一般在6:1左右,5:1以下是过度下跌一级预警区间。 当前山东猪粮比仅4.56:1,河南降至4.22:1,远低于盈亏平衡线。行业已连续四个季度深度亏损,累计亏损时间接近11个月。 (三)仔猪价格:跌破百元,繁育场每头亏150元 全国7公斤仔猪出栏均价跌破100元/头,降至99.52元/头,为2021年10月下旬以来最低。从7月高点258.57元/头算起,累计跌幅超过61%。 仔猪成本线约260元/头,当前价格下,繁育场每出售一头仔猪亏损约150元。补栏意愿跌入低谷,反过来又压制了后续商品猪供给。 (四)冻品库存:高位去化中 重点屠宰企业冷冻猪肉库存约30.77万吨,库容率31.87%。虽然近期有所去化,但仍处于较高水平。冻品库存的投放会分流鲜肉需求,对现货形成压制。 表1:生猪养殖核心数据一览(截至2026年10月中下旬)
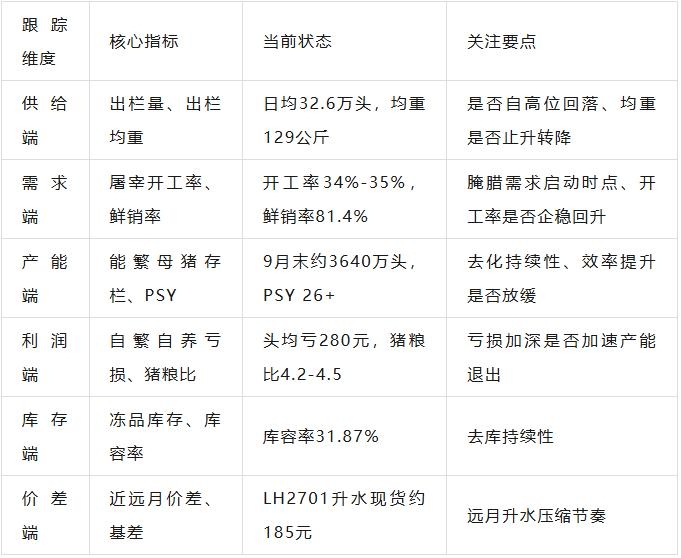
数据来源:大连商品交易所、东方财富、国家统计局、农业农村部、钢联数据、我的农产品网 四、近月远月结构:近月贴水现货,远月升水承压 (一)主力合约切换:LH2701接棒,溢价能否维持 本周主力合约完成了从LH2611向LH2701的切换。LH2611临近交割月,资金向远月移仓是正常操作。 LH2701对应2027年1月交割,处于春节前的传统消费旺季。理论上,冬季腌腊及春节备货需求应该给远月合约一定的溢价。这也是LH2701价格中枢高于近月合约的原因。 但现实是:现货跌破10元/公斤,出栏压力持续释放,远月合约的溢价建立在"现货会企稳回升"的假设上。如果现货继续寻底,这个溢价就是虚的,迟早要被打掉。 (二)基差结构:远月深度升水,收敛方向向下 以河南地区计算,10月20日现货约9.81元/公斤(折合9810元/吨),期货主力9995元/吨,期货升水约185元/吨。 远月合约的升水更高。LH2705报11020元/吨,升水现货约1210元/吨;LH2707报11995元/吨,升水约2185元/吨。这些升水反映了市场对远期需求旺季和产能去化的乐观预期。 但问题是:远月的高升水建立在一个不断被数据削弱的假设上。能繁母猪确实在去化,但PSY在提升;仔猪价格确实在跌,但商品猪存栏还在高位;政策确实在引导去产能,但规模化企业的抗亏能力远超预期。 当远月的升水建立在一个被证伪的假设上时,它的收敛方向只能是向下找近月、找现货。10月中旬以来远月补跌力度大于近月,就是这一逻辑的兑现。 (三)月间价差:每一次抄底冲动,都被价差结构吞掉 近月合约有现货过剩和交割机制的双重锚定,远月合约有升水透支后的基差回归压力。两者之间的价差收敛方向,比任何单边方向都更清晰。 LH2701与LH2705的价差约975元/吨,LH2701与LH2707的价差2000元/吨。这些价差包含了时间价值、季节性溢价和产能去化预期。当现货持续偏弱时,远月的升水会被逐步挤出,月间价差收窄。 五、底部在哪?能不能抄底 这是被问得最多的问题,也是最难回答的问题。 (一)为什么看不到底 先说结论:在当前的基本面组合下,生猪的底部很难判断,至少短期内看不到明确的底部信号。 原因有四个: 第一,出栏压力还没释放完。 出栏量处于高位,均重还在攀升,前期压栏和二次育肥的猪源没有消化完毕。在供应压力释放之前,现货难有起色。 第二,需求淡季还没过去。 真正的消费旺季要等到11月底腌腊需求启动。在旺季到来之前,需求端难以形成有效支撑。 第三,产能去化还没落地。 能繁母猪存栏虽然在下降,但传导到商品猪出栏需要10个月。当前的出栏对应的是前期高位的能繁存栏,供给收缩不会立即体现。而且PSY的提升还在对冲母猪去化的效果。 第四,规模化企业的抗亏能力超预期。 只要大企业不退出,产能就出清不了,价格就反弹不起来。 (二)抄底的三个陷阱 很多人看到价格跌多了就想抄底,但生猪这个品种专治各种"跌多了"的幻觉。 陷阱一:低价不是底。 "跌了这么多"是感受,不是理由。市场不会因为价格低就停下来,也不会因为多头难受就反转。持续下跌的背后,一定有你还没有认知到的问题在定价。 陷阱二:远月看似安全,实则危险。 远月合约的高升水建立在"产能去化→供给收缩→价格反弹"的叙事上。但这个叙事正在被数据不断削弱。买远月不是买安全,是买一个正在缩水的预期。 陷阱三:别人的观点不一定适合你。 别人说"底部到了",可能他是轻仓试错,也可能做的是远月反套;别人说"产能去化了",可能看的是年度级别,而你拿的是近月合约。交易最怕的不是看错,而是拿着别人的结论,套自己的账户。 (三)套利比单边诚实 如果一定要参与,套利比单边更靠谱。 近月的锚相对确定:现货偏弱、出栏压力未消、交割贴水规律存在。远月的锚不确定:去产能效果被PSY稀释,升水还有压缩空间。两者之间的价差收敛方向,比任何单边方向都清晰。 当前要盯的不是"猪价什么时候涨",而是两个信号:一是出栏均重是否实质性下降,这决定近月底部是否探明;二是远月升水压缩到什么位置后,对"去化被证伪"的定价趋于充分。 六、后市怎么看 (一)短期:偏弱磨底是主旋律 从当前的基本面组合来看,生猪短期很难走出强势行情。 供给端,出栏量高位、均重攀升、冻品库存高企,三重压力叠加。需求端,节后消费平淡,开工率低位运行,腌腊旺季尚未启动。利润端,全行业深度亏损,但规模化企业仍在硬扛,产能出清缓慢。 政策端,华储网10月20日公告轮换出库15000吨、10月22日轮换收储13800吨,"出库+收储"同步推进,释放了政策托底信号。农业农村部也在推动头部企业带头调减产能。但政策引导需要时间来传导,短期内难以改变供需格局。 (二)中期:产能去化的兑现时间窗口 中期来看,生猪价格走向的关键变量是产能去化的兑现节奏。 能繁母猪存栏已连续下降,9月末约3640万头。按照10个月的传导周期,这批去化的母猪对应的是2027年二季度的商品猪出栏。如果去产能持续,2027年二季度前后商品猪出栏量有望实质性缩减。 但有几个不确定性: 一是去产能的幅度够不够。当前能繁存栏仍在政策目标之上,如果去化幅度不够,供给收缩的效果会打折扣。 二是PSY的提升是否会继续。如果养殖效率继续提高,可能再次对冲母猪去化的效果。 三是规模化企业的退出意愿。如果大企业继续硬扛,产能出清的时间会拉长。 (三)需要盯紧的六个信号 表2:生猪后市核心跟踪指标
数据来源:综合整理,数据采集时间2026年10月20日 七、结语 10月20日生猪期货跌破万元关口,跌幅3.15%,创上市以来新低。这个跌幅不是偶然,而是四座大山共同作用的结果:出栏多、吃得少、效率高、资本硬扛。 传统猪周期的运行逻辑已经被彻底改写。过去"价格下跌→散户退出→供给收缩→价格反弹"的链条,在当前规模化、高效率的养殖格局下,传导速度大幅变慢,传导效果大打折扣。 对于关注生猪的人来说,当前最重要的不是猜底,而是等信号。等出栏均重回落,等屠宰开工回升,等冻品库存去化,等产能退出实质性落地。在这些信号出现之前,"跌多了"不是抄底的理由,价差结构才是定价的核心。 生猪这个品种,正在用最残酷的方式教育所有"看价格低就手痒"的人:低价不是底,低价只是下跌的理由。 期货市场没有永远的多头,也没有永远的空头,只有永远的变化。生猪今天的大跌,是过去一段时间基本面变化的集中兑现。而明天的走势,取决于下一个基本面变量的出现。 责任编辑:七禾编辑 |
【免责声明】本文仅代表作者本人观点,与本网站无关。本网站对文中陈述、观点判断保持中立,不对所包含内容的准确性、可靠性或完整性提供任何明示或暗示的保证。请读者仅作参考,并请自行承担全部责任。

本网站凡是注明“来源:七禾网”的文章均为七禾网 www.7hcn.com版权所有,相关网站或媒体若要转载须经七禾网同意0571-88212938,并注明出处。若本网站相关内容涉及到其他媒体或公司的版权,请联系0571-88212938,我们将及时调整或删除。



七禾研究中心负责人:翁建平
电话:0571-88212938
Email:57124514@qq.com
七禾科技中心负责人:相升澳
电话:15068166275
Email:1573338006@qq.com
七禾产业中心负责人:洪周璐
电话:15179330356
七禾财富管理中心
电话:13732204374(微信同号)
电话:18657157586(微信同号)
合作期货公司基本信息: 东吴期货 华鑫期货 东航期货 前海期货 先锋期货
 七禾网微信公众号 |  七禾网APP安卓&鸿蒙 |  七禾网APP苹果 |  沈良宏观 |  七禾调研 |  价值投资君 |
© 七禾网 浙ICP备09012462号-1 浙公网安备 33010802010119号 增值电信业务经营许可证[浙B2-20110481] 广播电视节目制作经营许可证[浙字第05637号]
 最新高手视频!