聚合智慧 | 升华财富
产业智库服务平台
产业智库服务平台

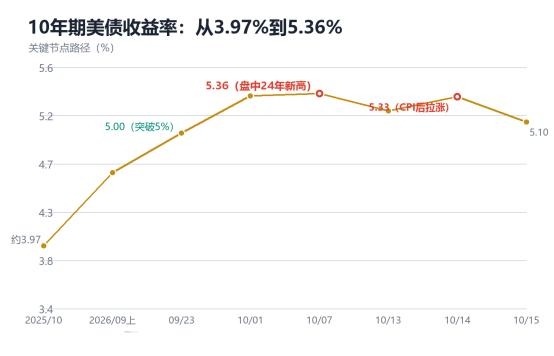
| 10月初,美国10年期国债收益率盘中最高触及5.36%,30年期触及5.73%,双双刷新2002年以来新高。一年前10年期收益率还在3.97%附近,今年9月下旬突破5%整数关口后便一路上行。这不仅是美联储紧缩政策的延伸,更是通胀粘性、财政赤字膨胀与科技资本开支共振的结果。
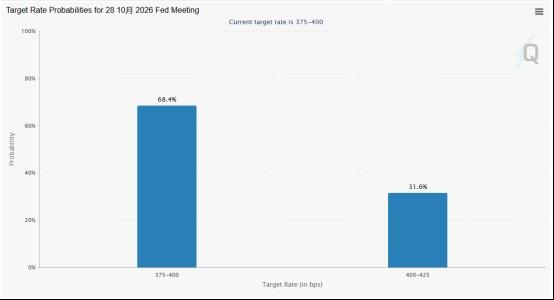
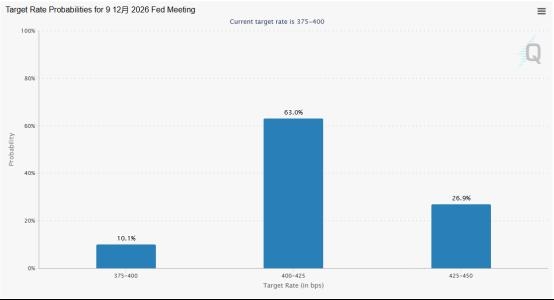
10年期美债收益率关键节点路径(%) 三重推力:通胀、财政与AI发债 长端收益率高企,货币政策预期只是背景板,真正的主角是期限溢价。有业内机构认为,本轮上行"最大贡献项并非美联储政策预期本身,而是投资者为应对美国通胀、财政可持续性不确定性所要求的风险补偿": 通胀与油价隐忧:中东冲突推升能源价格,8月美国能源指数同比已上涨16.3%,布伦特原油在9月一度逼近110美元/桶高位,市场担忧能源成本向核心通胀传导。纽约联储消费者调查显示,美国9月一年期通胀预期升至3.9%,为2023年5月以来最高。 财政供给:美国联邦政府债务突破40万亿美元,净利息支出占联邦税收比重超过20%,财政部持续扩大长债发行,供需失衡持续压制债券价格。 AI资本开支的发债挤出:科技巨头为AI基建大规模发行长期债券,与主权债争夺长期资金,抬高长期资金的均衡利率水平。 CPI落锤:加息预期再校准 10月14日晚间公布的9月CPI同比上涨3.7%,高于市场预期的3.6%,也高于8月的3.4%;核心CPI同比2.6%,环比0.3%,同样高于市场预期。数据一出,芝商所FedWatch工具显示,交易员对美联储10月(10月27—28日会议)加息25个基点的押注概率从前期的约20%升至31.6,维持利率不变的概率降至68.4%;12月加息概率则接近90%。
芝商所FedWatch工具:10月会议
芝商所FedWatch工具:12月会议 此前,疲软的9月非农(仅新增2.9万人,远低于预期的9万)一度把10月加息概率打到20%以下。如今通胀再度超预期,叠加美联储官员频频释放“今年可能再加息一次"的信号,对债市而言,这意味着紧缩预期与"高利率更久"的定价难以快速消退。 股债"顶牛":纳指新高的另一面 更戏剧化的一幕发生在股市。就在10年期收益率站上5.3%的同时,10月5日纳斯达克指数创下收盘新高,10月6日标普500首次突破7800点关口、连续刷新历史纪录。市场罕见地出现"股债齐飞"。 但这道裂缝已经显现:标普500平均股息率仅1.07%,而10年期收益率超过5.25%,股债利差倒挂超过400个基点,近98%的成分股分红落后于无风险现金;韩国KOSPI在10月14日暴跌5.5%,存储芯片股重挫,全球科技股已现松动。这种"高利率+高估值"的组合能否持续,是当前市场最大的分歧点。从理论上讲,无风险利率上行会直接抬升股票估值的贴现率,尤其对久期最长的成长股构成压制。但AI资本开支浪潮带来的盈利预期上修,暂时对冲了贴现率上升的负面影响。 居高不下,影响几何 高收益率的影响已经外溢。美国30年期固定抵押贷款平均利率升至7.4%(2023年以来最高),垃圾级企业借贷成本升至17%(2020年5月以来最高);全球主权债市场共振——英国30年期收益率历史首次突破6%,法国10年期逼近5%,日本10年期也创下30年新高。IMF资本市场部门则直言,债券收益率急升比AI市场回调"更直接、更紧迫"。
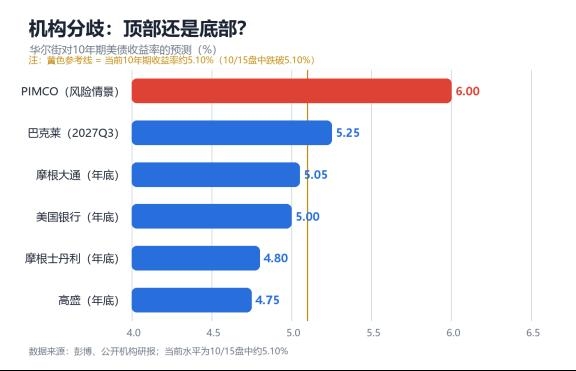
机构分歧,数据来源:彭博、公开机构研报 配置视角:把"利率"本身变成可管理变量 美债收益率作为全球资产定价之锚,其上行通过估值收缩、流动性收紧与汇率波动三重渠道影响所有资产。对投资者而言,与其被动承受利率波动,不如把"利率"本身变成可管理的变量:芝商所(CME)的10年期国债收益率期货以收益率本身为标的,可更直接地对冲长端利率敞口,无需换算久期与价格,投资者可通过该合约对冲收益率进一步上行的风险,或在高位锁定具有吸引力的收益率水平;同时,芝商所FedWatch工具实时量化FOMC会议加息概率,帮助投资者跟踪市场预期的动态变化,在数据发布前后快速评估政策路径重新定价带来的交易机会。等于同时部署了"利率水平"与"政策路径"两端的不确定性管理。 5.3%的收益率背后,是通胀粘性、财政赤字与AI资本开支三股力量的共振;它的去向,取决于10月议息会议、12月点阵图与即将到来的财报季。对于投资者而言,合理运用利率衍生工具管理风险、把握高收益率环境下的配置机遇,将是应对不确定性的关键。 责任编辑:七禾研究 |
【免责声明】本文仅代表作者本人观点,与本网站无关。本网站对文中陈述、观点判断保持中立,不对所包含内容的准确性、可靠性或完整性提供任何明示或暗示的保证。请读者仅作参考,并请自行承担全部责任。

本网站凡是注明“来源:七禾网”的文章均为七禾网 www.7hcn.com版权所有,相关网站或媒体若要转载须经七禾网同意0571-88212938,并注明出处。若本网站相关内容涉及到其他媒体或公司的版权,请联系0571-88212938,我们将及时调整或删除。



七禾研究中心负责人:翁建平
电话:0571-88212938
Email:57124514@qq.com
七禾科技中心负责人:相升澳
电话:15068166275
Email:1573338006@qq.com
七禾产业中心负责人:洪周璐
电话:15179330356
七禾财富管理中心
电话:13732204374(微信同号)
电话:18657157586(微信同号)
合作期货公司基本信息: 东吴期货 华鑫期货 东航期货 前海期货 先锋期货
 七禾网微信公众号 |  七禾网APP安卓&鸿蒙 |  七禾网APP苹果 |  沈良宏观 |  七禾调研 |  价值投资君 |
© 七禾网 浙ICP备09012462号-1 浙公网安备 33010802010119号 增值电信业务经营许可证[浙B2-20110481] 广播电视节目制作经营许可证[浙字第05637号]
 最新高手视频!