聚合智慧 | 升华财富
产业智库服务平台
产业智库服务平台

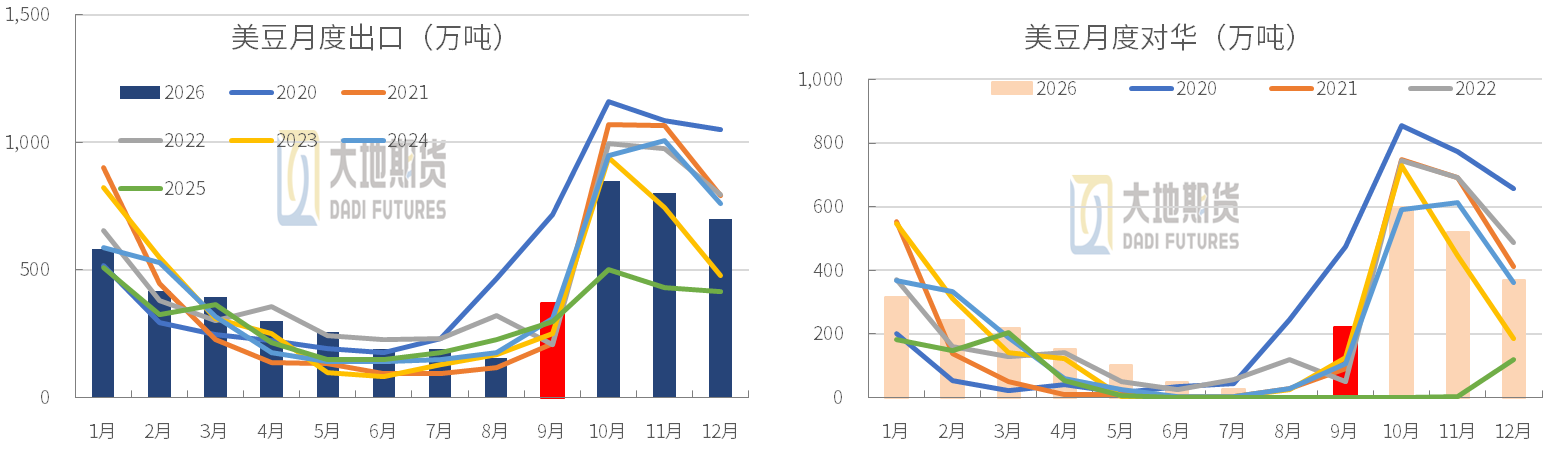
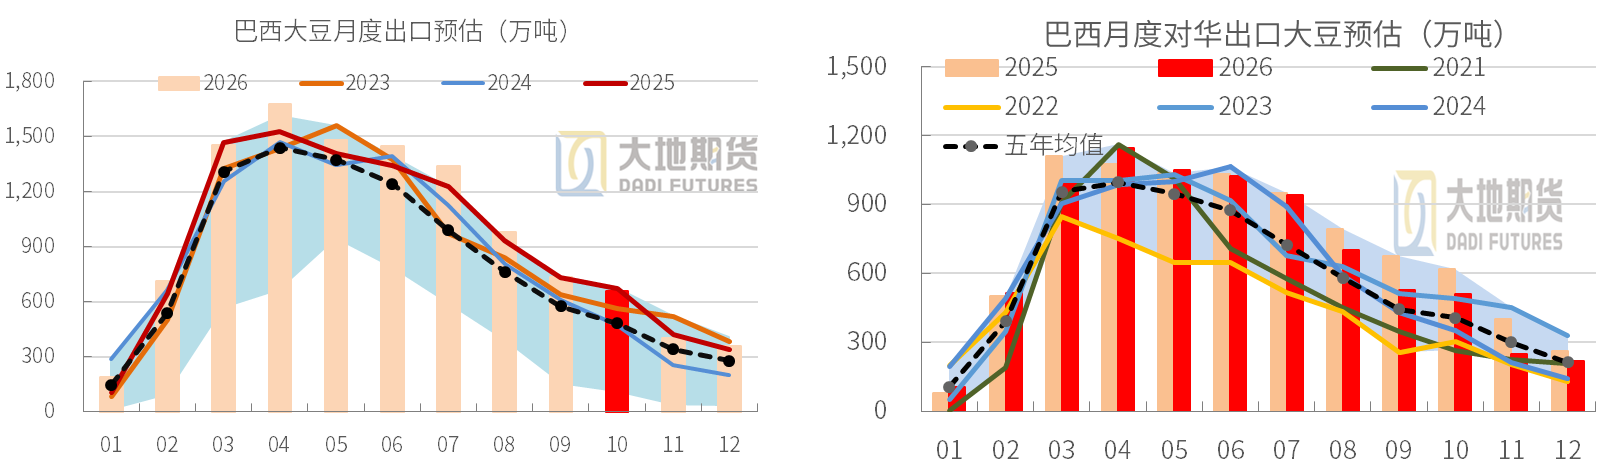
| 观点小结 核心观点:震荡偏弱 美豆丰产+收割推进,加大市场供应压力;巴西播种快暂时无天气风险,总产量预估仍乐观,短期仍无天气升水炒作。国内成本下降+库存高、供应充足,基差弱势,期现承压。盘面结构上近弱远强,策略上择机以M1-5 反套为主线。 现货基差:中性 供应充足,沿海现货基差 −40~−60,高开机+高库存+养殖亏损,压制修复节奏。 南美大豆:中性 播种加快、中西部天气暂无实质风险。成交清淡,近月升贴水稳定,远月尚无天气溢价,中性但远月有天气炒作的潜在可能。 美国大豆:中性 收割加快,中国重返美豆采购,但单产上调增加供应,美豆供应相对充足。 进口采购:中性 Q4 到港 850/900/950万吨,供应充足,本季已采美豆约1600-1650万吨(年度承诺2500万吨过半)。到港高压制近月,12–1月船期采购进度慢但在不断推进。 大豆压榨库存:偏空 到港边际下滑但仍充足,大豆库存高企,开机仍将保持高位,增加豆粕供应。 豆粕消费库存:偏空 豆粕库存处于同周期高位,下游随用随采,生猪深亏+水产转淡,需求无增量——消费端是当前最弱一环。 宏观层面:中性 巴西雷亚尔、美元指数、中国抛储等交织。 01 美豆继续减仓 美豆收割出口加快 美豆生长进度:截至10月18日,美豆落叶率96%,收获64%,前周收获46%,五年均值65%。美国中西部天气干燥推进收割,未来一周中西部几乎无雨,收获仍会加快,供应压力不断增加。 美豆月度出口:9月美豆出口372万吨,其中美湾出口338万吨。美豆收割推进供应增加,出口加快,截至10月15日当周,美豆出口检验201万吨大豆,创单周最大出口检验,近两周累计检验311万吨。当周对中国大豆检验128.6万吨,对墨西哥21.4万吨。预估10月总出口700万吨左右。 美豆月度出口:9月对华出口大豆221万吨。10月15日当周对华出口检验128.6万吨,近两周累计对华检验194万吨,对华出口加快。10月对华月度出口大豆或达500-600万吨。
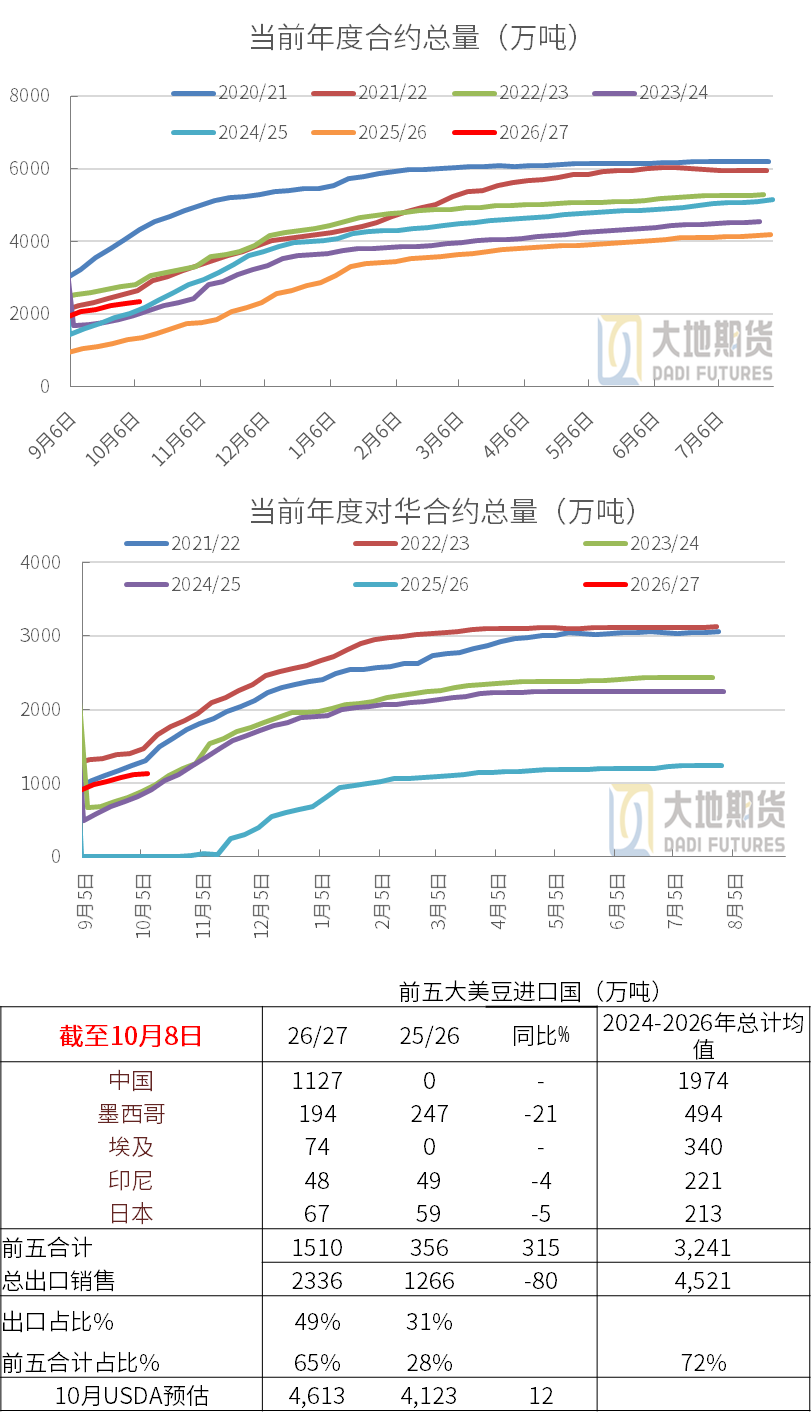
数据来源:USDA,大地期货研究院 中国再次集中采购美豆,利好美豆出口 美豆周度销售:截至10月8日当周,美豆销售大豆60.47万吨,近两周累计销售118万吨。迄今26/27年度美豆出口合约总量约2336万吨,其中对华合约总量1127万吨。 截至10月8日当周,26/27年度累计出口大豆509万吨,未执行1827万吨,出口+未执行2336万吨。其中累计对华出口299万吨,对华未执行828万吨,对华合约总量1127万吨。 上周中国再度集中采购美豆,市场预计采购了43船,其中美湾34船,美西9船。迄今中国累计采购美豆约有1600-1650万吨,还需采购850-900万吨就能达到2500万吨的目标。 昨日对中国的大单销售消息继续,对华销售11.4万吨,对位置目的地销售26.1万吨。
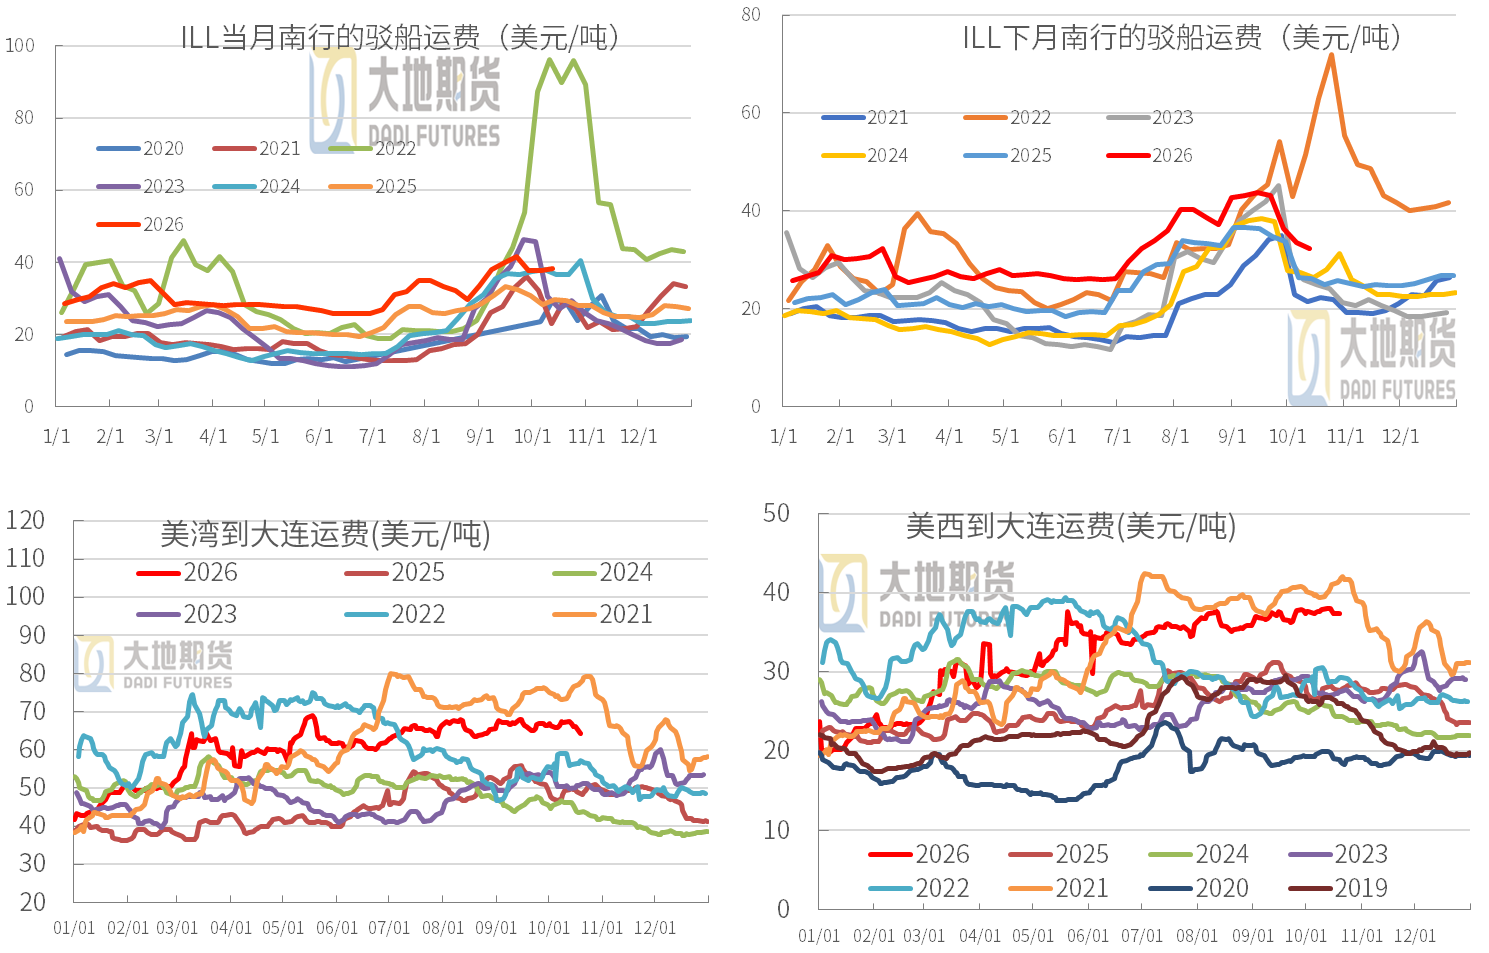
数据来源:USDA,大地期货研究院 美豆运输成本较高 低水位支撑美豆基差:密西西比河低水位持续,USACE 持续疏浚并局部封航;近月驳船运费高企但远月大幅回,近远月价差罕见。内河低水位+ 高柴油成本正双向推高美湾物流成本。 美国海运费:最新美西到中国大连的海运费37.38美元/吨,处于历史同期高位,周度略降0.61美元。美湾到大连的海运费64.27美元/吨,周度便宜3.16美元。
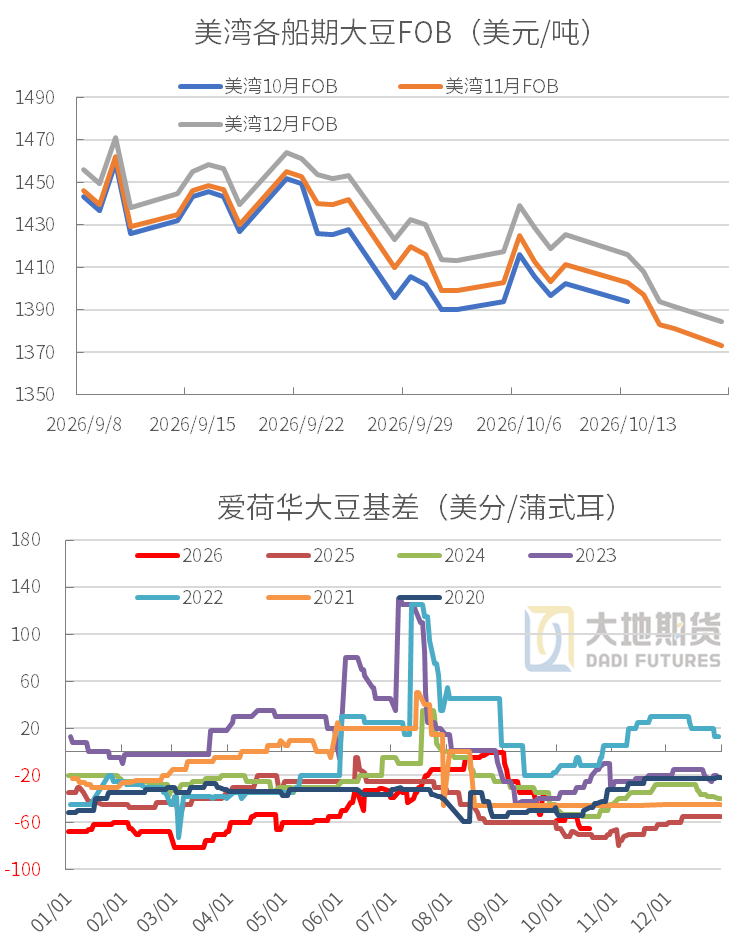
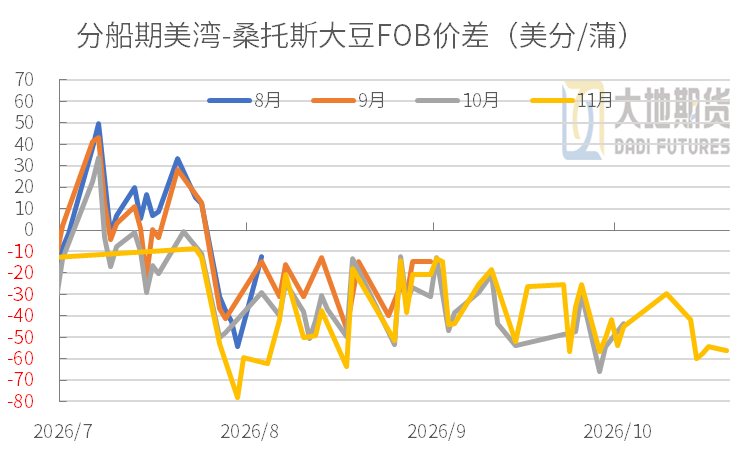
数据来源:USDA,大地期货研究院 美国内陆基差崩塌,港口基差靠低水位和中国采购托底 美豆价格:供应增加,驳船运费高,压制盘面和产地大豆价格。爱荷华大豆基差约有-65美分/蒲式耳,周度下跌10美分,内陆基差继续崩塌。丰产压制,美湾港口FOB一口价持续走低,11-12月船期周度便宜约40美分/蒲式耳。港口基差靠内陆低水位和中国采购托底。 11月船期美湾-巴西桑托斯港FOB一口价价差约有-56美分/蒲式耳,周度周度15美分左右。 虽然FOB更便宜,但美湾到中国的海运费最贵,几乎抵消了全部的FOB优势。和巴西相比,到中国的CNF基本持平。
数据来源:USDA,大地期货研究院 02 巴西播种加快,暂时无天气风险 巴西大豆交投清淡 巴西大豆月度出口:9月出口736万吨,10月前三周出口380万吨,日均出口量同比+13%,上年10月实际出口640万吨,今年预估出口855万吨,1-10月累计约有出口1.067亿吨,11月预估出口400万吨,12月出口360万吨,2026年出口1.14亿吨。 巴西对华出口:9月对华出口526万吨,1-9月累计对华出口7001万吨,同比-261万吨。预估10月对华装船510万吨,10-12月对华出口980万吨,上年同期1281万吨。中国占比回落,非中国市场全面放量,出口市场多元化显著提速。2025年对华出口8543万吨,占比79%。2026年预估对华出口8050万吨,占比70%。 上周中国重回采购市场,但主要是美豆,对巴西采购只有1船11-12月船期。 上周巴西农民仅销售80万吨大豆,为本年低位;新旧各半。农户集中精力播种、市场可售货源有限,盘面价格持续走弱。 巴西大豆销售进度:25/26年度农户销售进度约有87.1%,绝大多数主产州基本完成旧作销售,三年全国均值82-84%区间。26/27年度预售约有31.6%。农户售粮节奏整体偏慢。
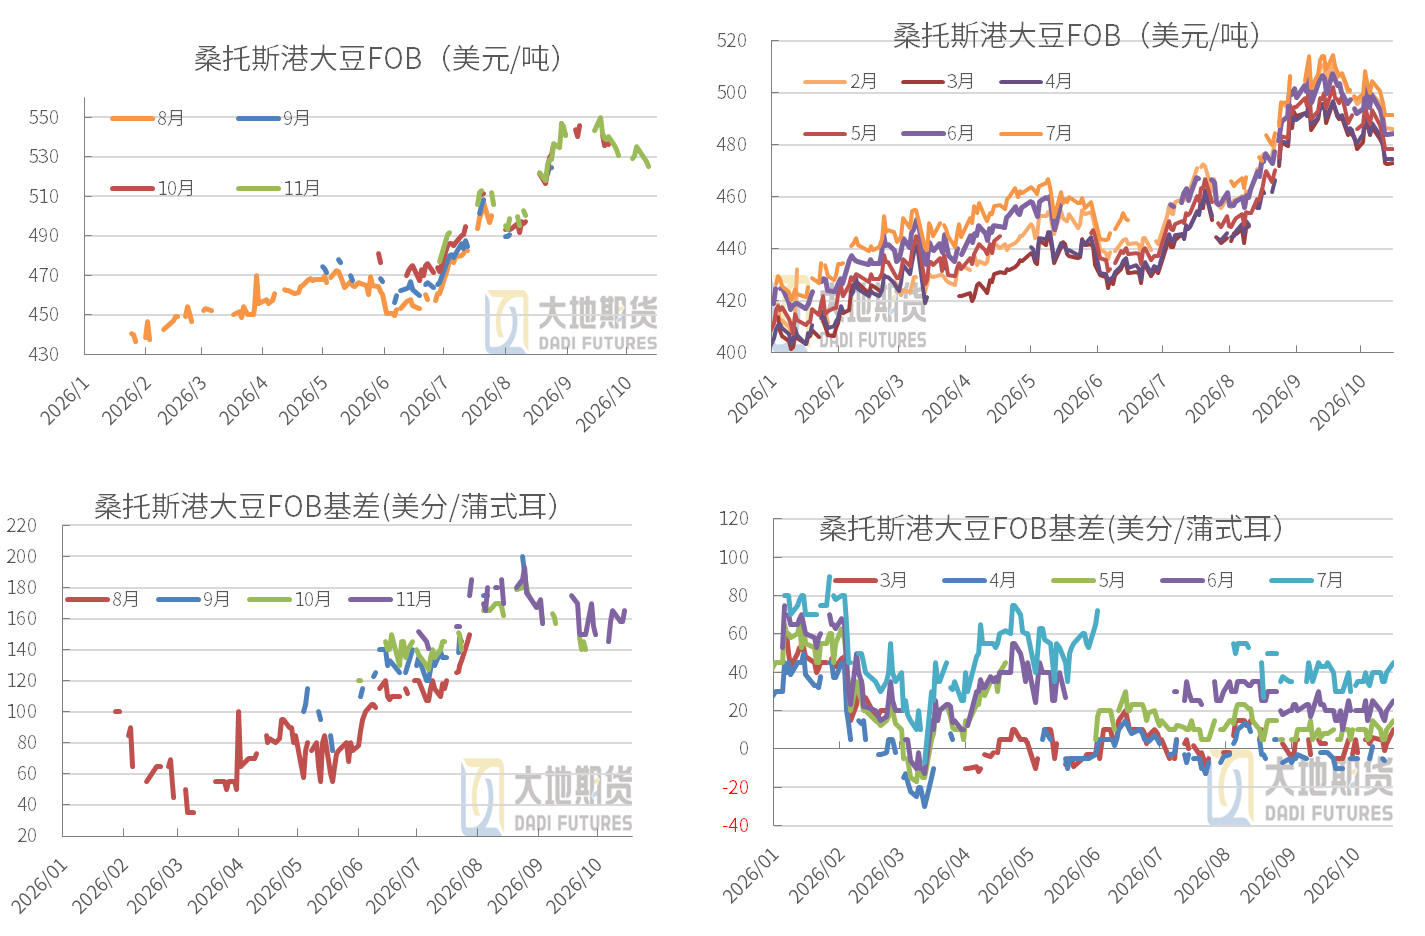
数据来源:Conab,大地期货研究院 巴西大豆FOB 桑托斯港大豆FOB一口价:美盘下跌,上游大豆价格下滑,桑托斯港大豆FOB旧作一口价相对坚挺,但新作一口价周度下跌近15美元/吨,3-4月报价最低约有473美元/吨。 桑托斯港大豆FOB基差:巴西旧作余量枯竭,农户惜售,雷亚尔升值,成交清淡,价格相对稳定。 新作FOB一口价下跌,但升贴水相对稳定,3-4月报价最低,在0附近波动运行。 巴西物流:南部“雨堵”+北部“水退”的两端受挤,帕拉纳瓜港驳船时间长,北部内河快速退水,内陆运费偏贵。同时油价与地缘攀升,海运费同比偏贵。
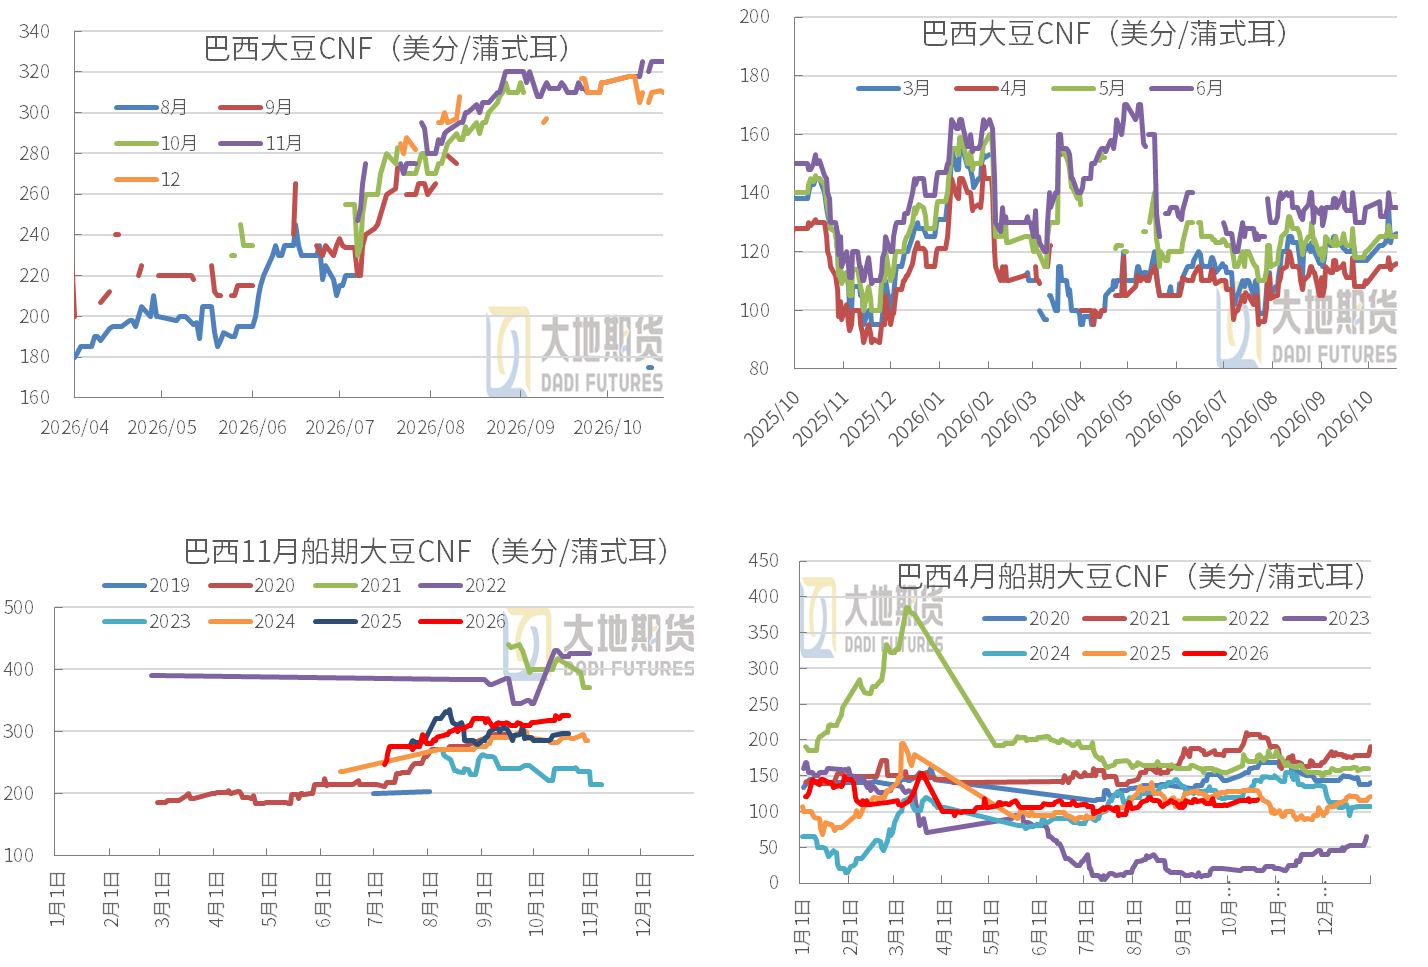
数据来源:Imea,大地期货研究院 巴西大豆到中国CNF升贴水 旧作CNF:旧作流动性差,成交清淡,12月船期报310美分,周度稳定。中国上周重启采购,但主要是美豆,只采购了1船巴西大豆。 巴西新作CNF:周度稳定,4月船期最便宜报117美分,周度波动小,巴西暂时没有天气风险。 巴西豆进口成本下滑:11月完税价约有4330元,周度稳定。明年3-4月船期完税价约有3800元,周度便宜约有100元,新作榨利80-150元不等。 目前我国11月船期采购97%,12月采约59%,1月采购约42%,近期采购加快,缺口集中在12-1月。
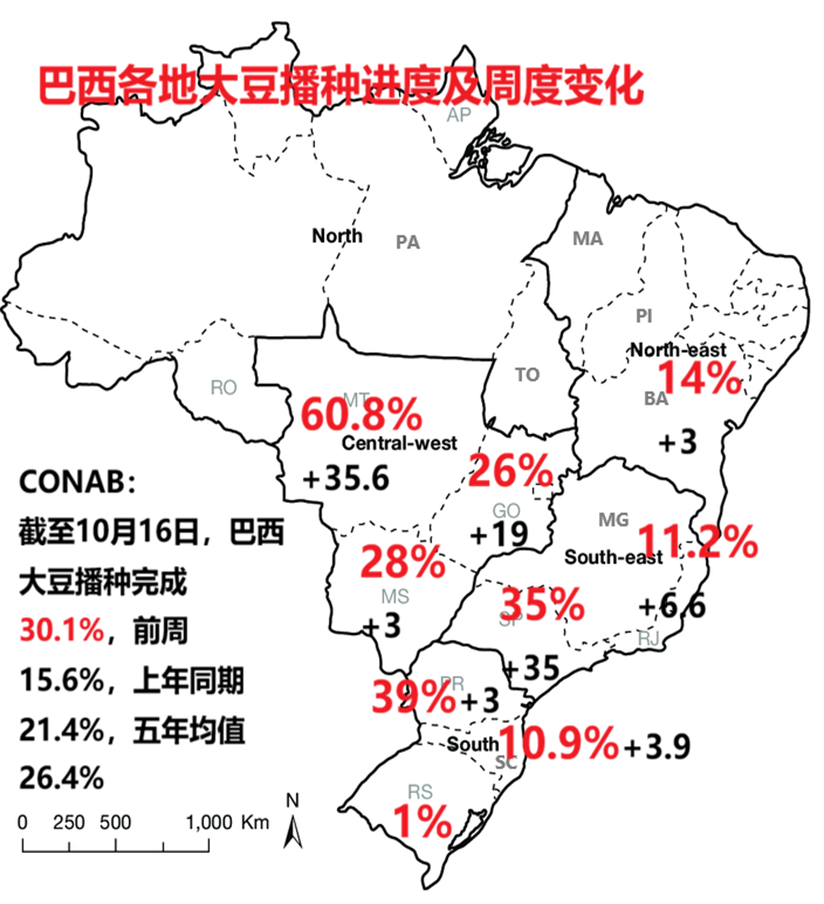
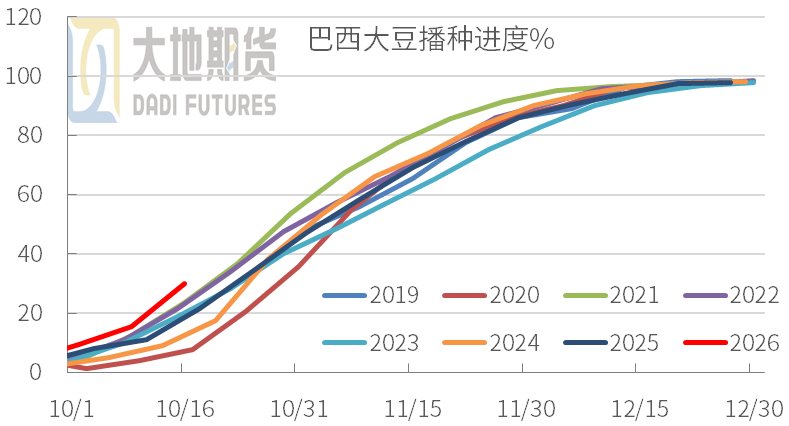
数据来源:Conab,大地期货研究院 巴西播种加快,暂无天气风险 巴西大豆种植率为30.1%,创历史新高,而一年前为21.4%,五年平均为26.4%。巴西提前收获将导致美国大豆更早面临出口竞争。 马托格罗索大豆播种进度至60.8%;局部区域降雨量低于均值,目前作物长势尚可,暂不存在重播风险。 天气与播种:厄尔尼诺没有如预期造成巴西中部干旱;马托格罗索州10 月降雨量高于历史厄尔尼诺年份。巴西大豆播种加快,周三起冷锋带来降雨,改善墒情,局部强降雨干扰田间作业。 产量预估Conab 10‑15:2026/27 大豆面积 4930.58 万公顷(+1.4%),产量 1.8162 亿吨(+0.7%);USDA 预估产量 1.86 亿吨。
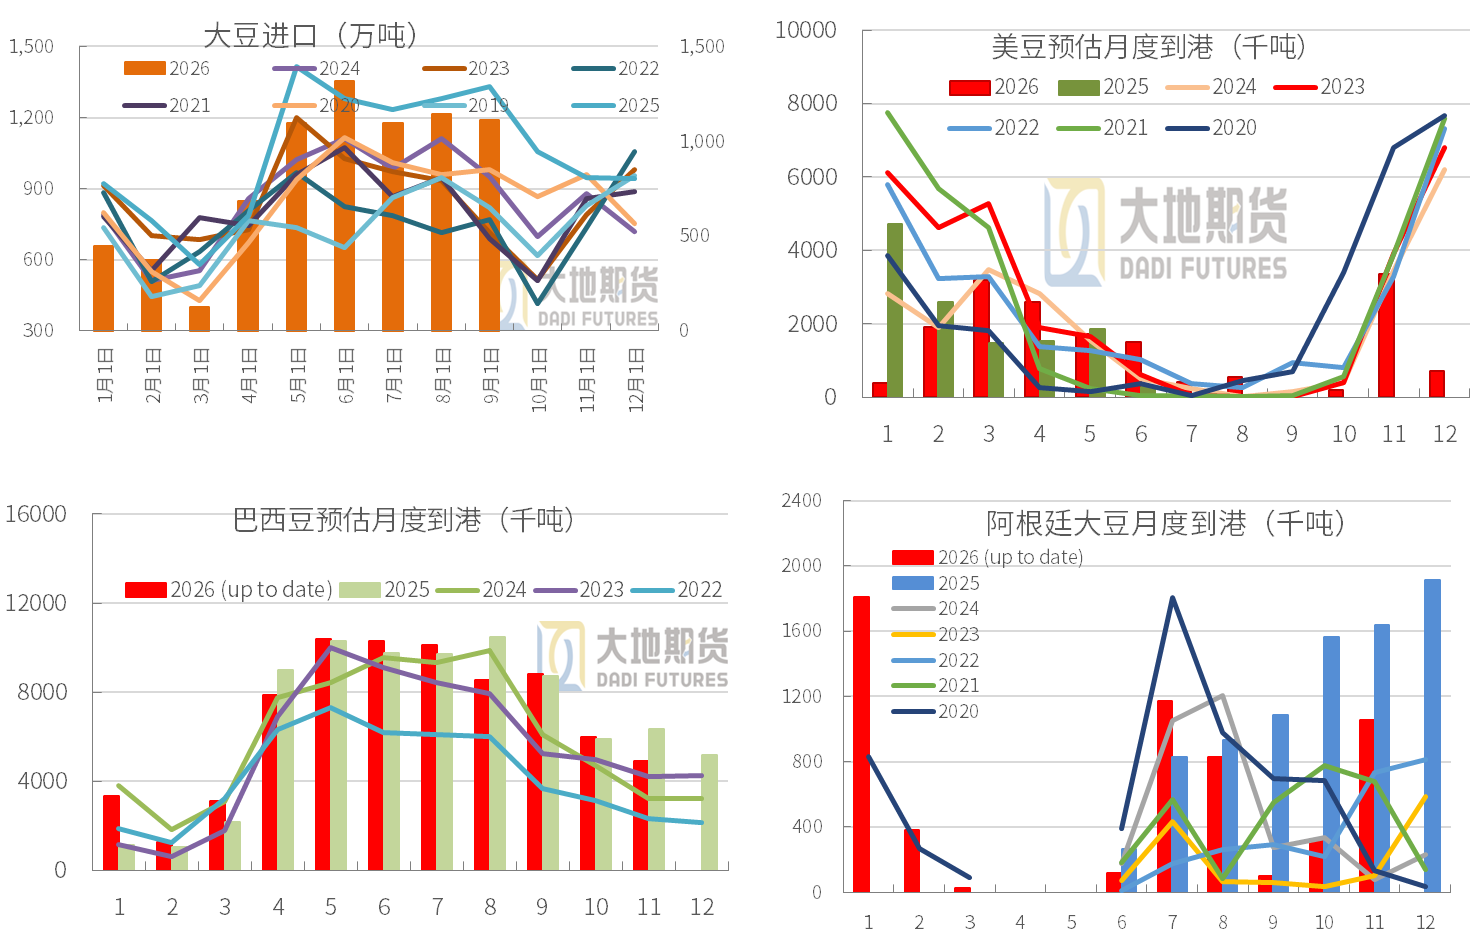
数据来源:Conab,大地期货研究院 03 养殖亏损,现货承压 大豆进口洪峰已过但仍充足 大豆进口:9月进口1188万吨,环比 −2.1%、同比 −7.7%(去年中美紧张抢购南美造成高基数);1-9 月累计 8608万吨,基本持平。 到港预估:10月约850万吨,11月900万吨,12月950万吨。 路透船期:按排船预估巴西豆10月到港600万吨,11月已有491.5万吨。 阿根廷10月到港32.8万吨,11月105万吨。乌拉圭10月到51万吨,11月已有8万吨。 7-8月美豆未对华出口,9月对华出口221万吨。美豆10月到港约18.9万吨。11月约有336.5万吨,12月已有71.5万吨。
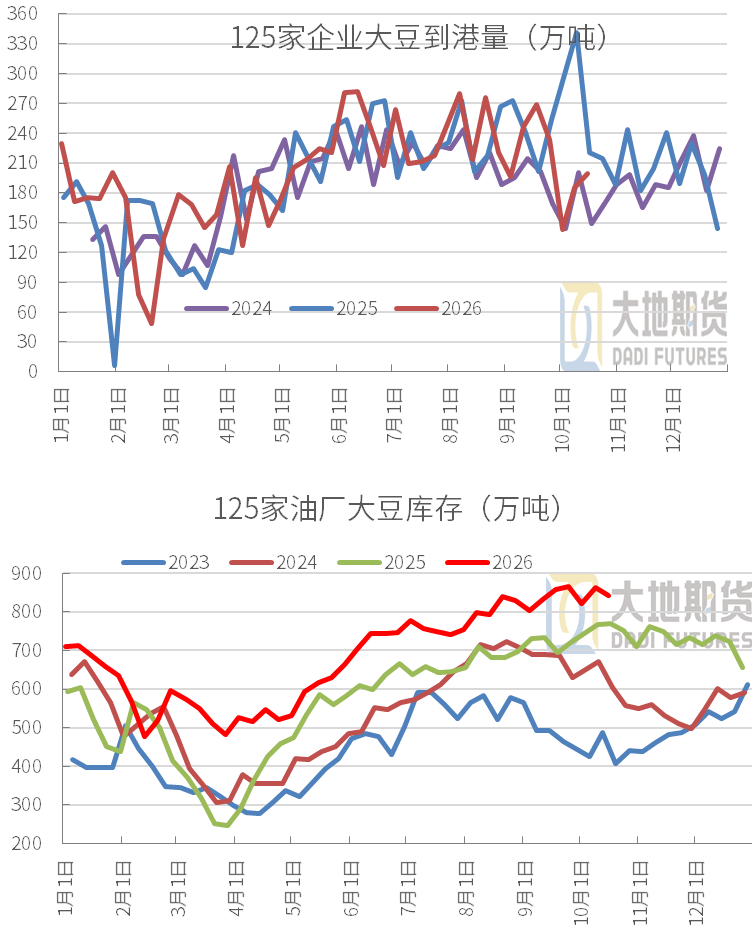
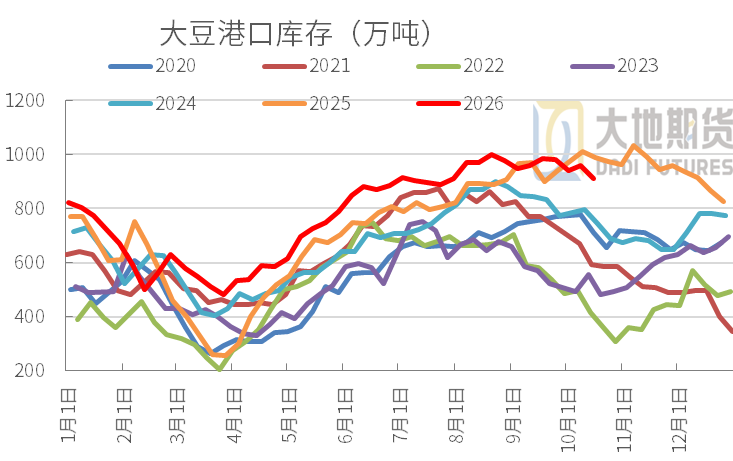
数据来源:路透,大地期货研究院 Q4原料从数据端看暂时充足 大豆到港:10月16日当周,油厂大豆到港200万吨,前周184万吨,近三周累计到港528万吨。 大豆库存:截至10月16日当周,全国港口大豆库存909.4万吨,环比-50.4万吨,同比-63.7万吨。油厂大豆库存843万吨,环比-19.17万吨,同比+74.31万吨。 到港充足+ 大豆港口库909万吨、油厂大豆库存约843万吨,Q4 压榨原料暂不存在任何缺口(但要注意美豆的国家进口和腾库抛储节奏)。
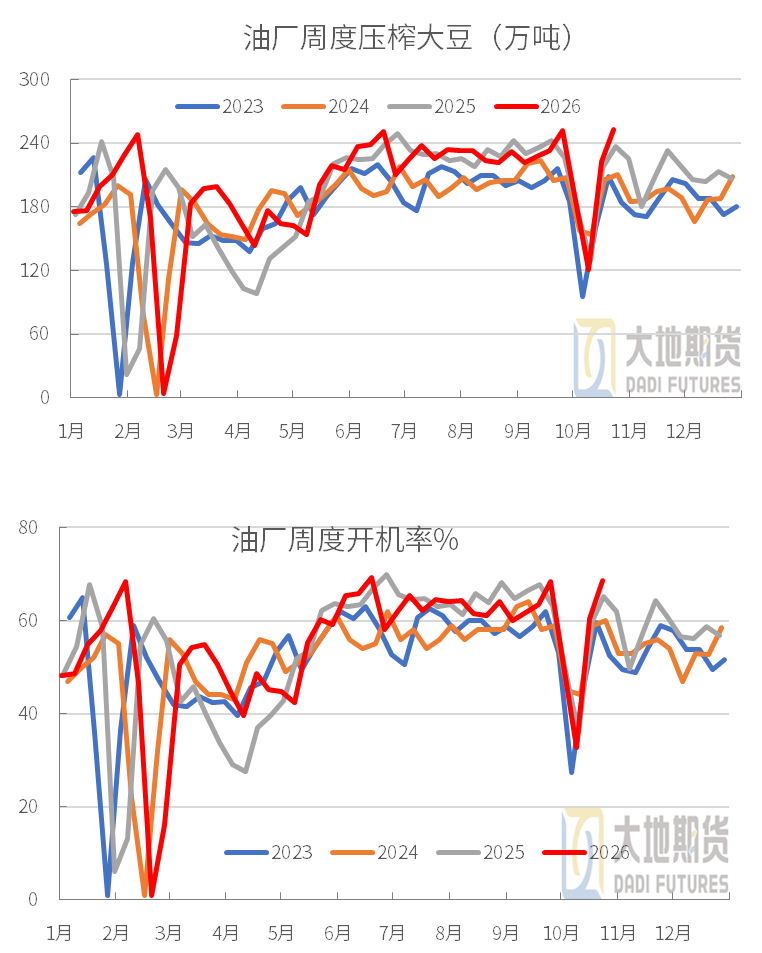
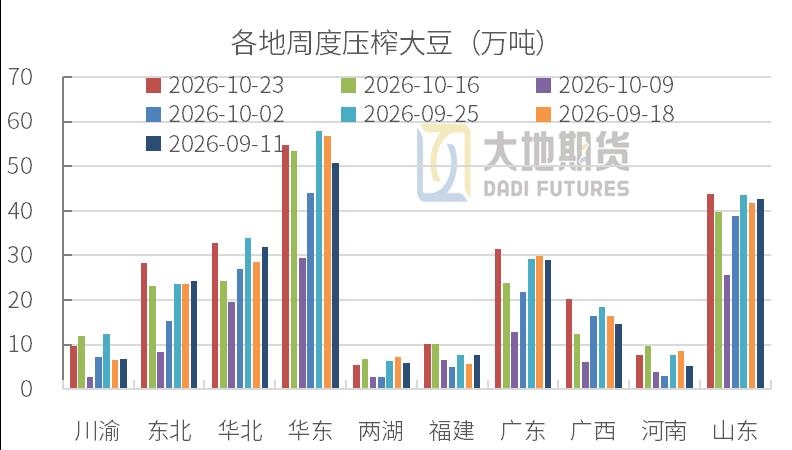
数据来源:路透,大地期货研究院 油厂开机仍将保持高位 油厂压榨继续保持高位:9月油厂压榨大豆991万吨,当前大豆到港边际下滑但港口和油厂库存高企,油厂开机仍将保持高位。钢联目前预估10月压榨939万吨,10月压榨930万吨,11月930万吨,12月850万吨,压榨处于同期偏高水平,增加国内豆粕供应。 节后开机率持续恢复:10月16日当周油厂压榨大豆222.34万吨,开机率60.35%,本周预估压榨252.64万吨,开机率68.58%,开机率保持高位。 10月前三周累计压榨大豆约有596万吨。
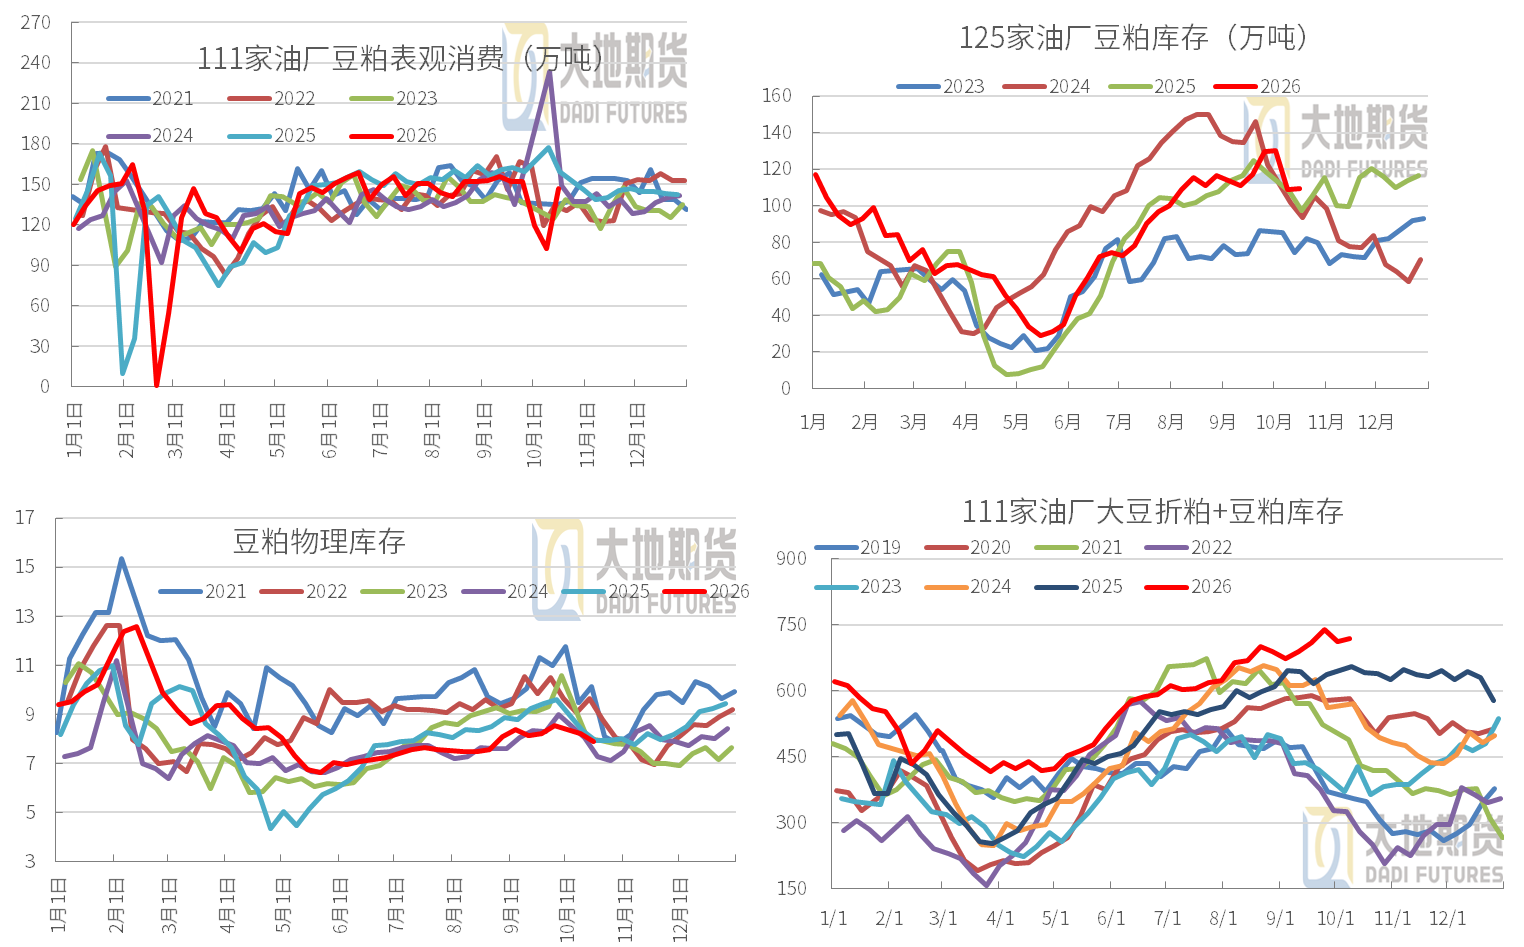
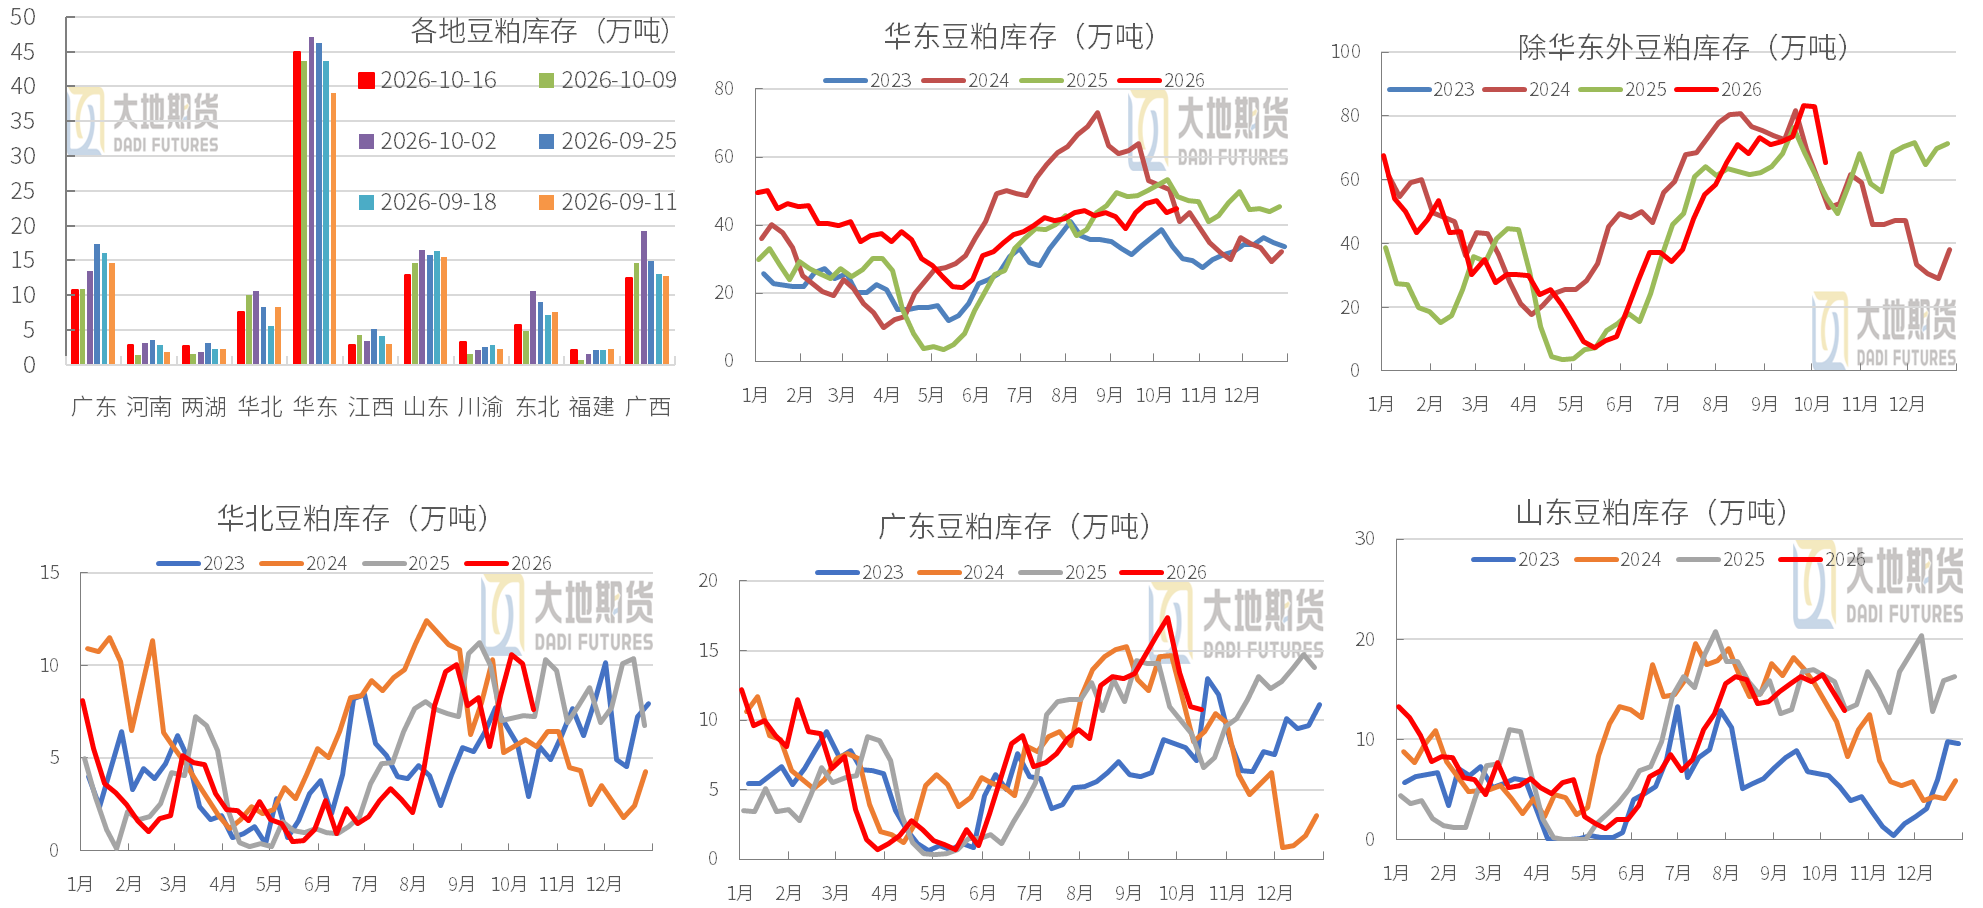
数据来源:钢联,大地期货研究院 开机恢复至高位,豆粕库存周度略持平 豆粕表需:截至10月16日当周,豆粕表观消费147万吨(周度+44万吨),节前周度在150万吨左右。 油厂豆粕库存:截至10月16日当周,豆粕库存109.6万吨,周度略持平,同比+11.98万吨。未执行合同周度-70.33万吨至448万吨。 8月底豆粕累库至115万吨,9月底预估130万吨,10-11月110万吨左右。 物理库存稳定:当周继续小幅去库,广东、两湖及江苏等降幅较大。全国饲料企业库存周度-0.34天至7.89天,上年同期7.93天。
数据来源:钢联,大地期货研究院 各地区豆粕库存水平
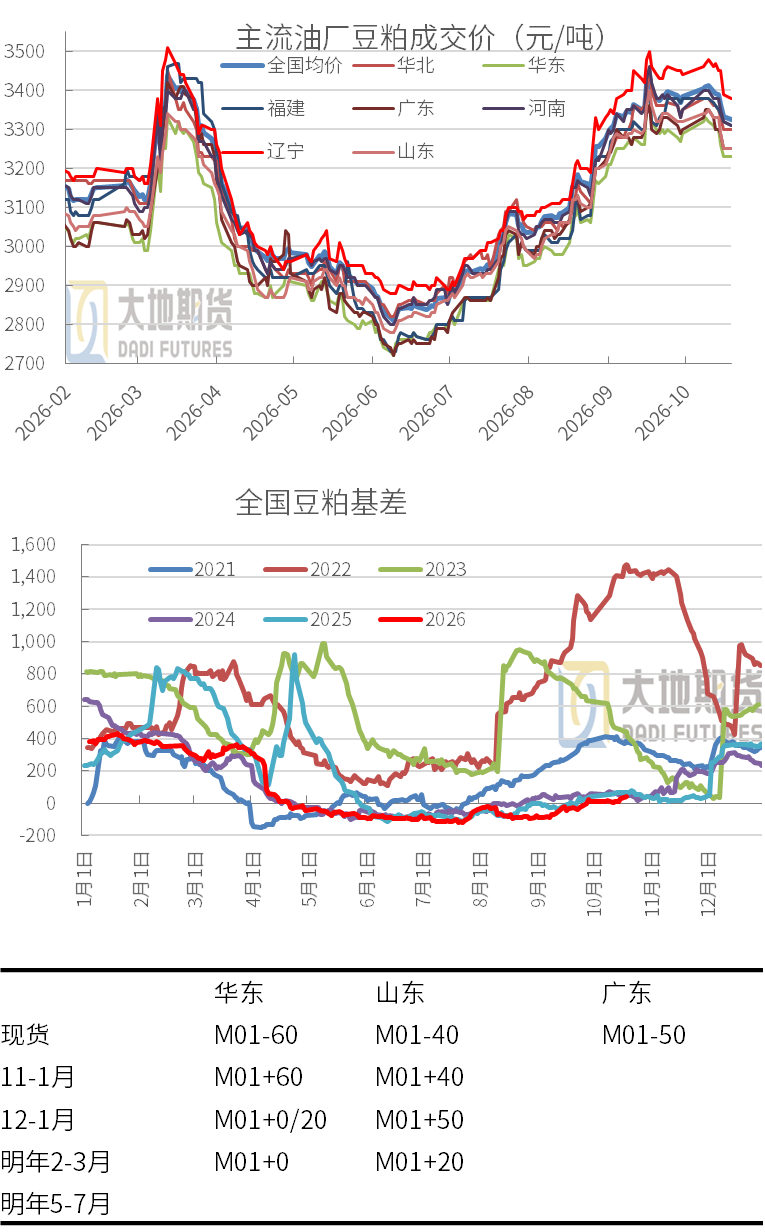
数据来源:钢联,大地期货研究院 豆粕现货和基差 豆粕期货区间磨底+近弱远强:美豆丰产+收割加速+巴西播种加快暂无天气风险,大豆进口成本端承压下滑;国内高库存高开机,养殖深度亏损压制现货,盘面短时无驱动,承压回落,但下方支撑仍强,区间震荡运行为主。 豆粕现货:随盘承压下滑,华东约3220元,周度便宜80元左右。广东、山东现货约有3230-3240元。 豆粕基差:沿海现货基差在-40到-60区间震荡,近月基差修复极慢。12-1月成交价在M01+20/50左右,明年2-3月在M01+0/20左右。
数据来源:钢联,大地期货研究院 责任编辑:七禾编辑 |
【免责声明】本文仅代表作者本人观点,与本网站无关。本网站对文中陈述、观点判断保持中立,不对所包含内容的准确性、可靠性或完整性提供任何明示或暗示的保证。请读者仅作参考,并请自行承担全部责任。

本网站凡是注明“来源:七禾网”的文章均为七禾网 www.7hcn.com版权所有,相关网站或媒体若要转载须经七禾网同意0571-88212938,并注明出处。若本网站相关内容涉及到其他媒体或公司的版权,请联系0571-88212938,我们将及时调整或删除。



七禾研究中心负责人:翁建平
电话:0571-88212938
Email:57124514@qq.com
七禾科技中心负责人:相升澳
电话:15068166275
Email:1573338006@qq.com
七禾产业中心负责人:洪周璐
电话:15179330356
七禾财富管理中心
电话:13732204374(微信同号)
电话:18657157586(微信同号)
合作期货公司基本信息: 东吴期货 华鑫期货 东航期货 前海期货 先锋期货
 七禾网微信公众号 |  七禾网APP安卓&鸿蒙 |  七禾网APP苹果 |  沈良宏观 |  七禾调研 |  价值投资君 |
© 七禾网 浙ICP备09012462号-1 浙公网安备 33010802010119号 增值电信业务经营许可证[浙B2-20110481] 广播电视节目制作经营许可证[浙字第05637号]
 最新高手视频!