聚合智慧 | 升华财富
产业智库服务平台
产业智库服务平台

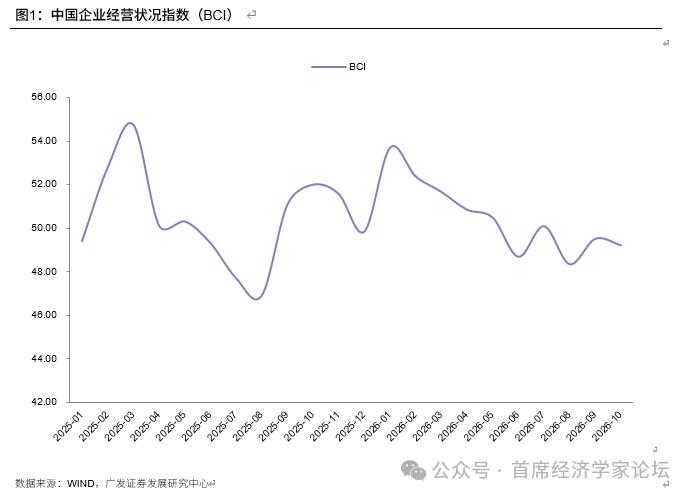
| [1]工业、服务业、消费、投资等数据属于经济的“硬指标”,景气调查数据则属于经济的“软指标”。EPMI、BCI、PMI是国内经济常用的三大软指标。10月25日BCI数据公布,我们在这里进一步做一个简要分析。 10月EPMI(战略性新兴产业采购经理人指数)环比上行5.7个点至58.0。一是从季节性看,虽然10月EPMI环比自有数据以来均呈现上行特征,但数据均值是3.9个点,5.7个点的上行幅度超季节性;二是从绝对景气度看也不低,58.0的景气水平为2021年以来同期次高,仅低于去年同期,好于2021-2024年10月。 经济处于徘徊筑底状态。10月BCI为49.2,略低于9月的49.5,但高于8月低点。从年内BCI的走势来看,6月和8月是两个谷底,我们理解可能和同期地产销售同比降幅扩大对中小企业的影响有关;全球科技资产价格调整可能也带来一定影响,6-8月EPMI亦明显下行。9月随着稳增长政策升温和广义财政落地加速,经济企稳动能形成,9-10月BCI有小幅改善,但趋势尚不巩固。 2026年一季度每个月BCI均处于51以上;4-5月分别回落至50.8、50.5;6月读数为48.7,回落较为明显。7月有所反弹,数据回升至50.1,8月则再度回落至48.3。9月、10月筑底徘徊,BCI分别为49.5、49.2。
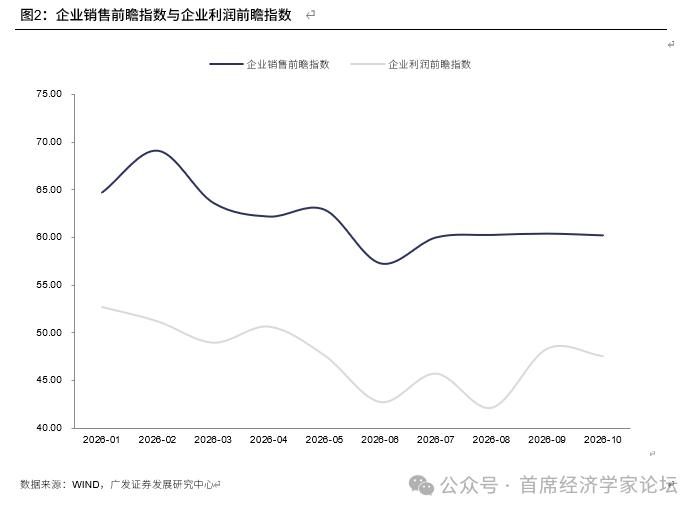
利润确认8月低点位置。从分项指标看,企业销售端仍呈现出较强韧性,指标稳定在60以上,显示今年高PPI增长的环境整体有利于营收;油价上行对利润端形成一定挤压,10月总成本指数处于5月和8月之后的第三个高点,导致利润指数有所回踩。不过,利润的年内低点仍在8月,并未出现进一步下探。 10月BCI销售前瞻指数为60.2,略低于前值的60.4;BCI利润前瞻指数为47.5,低于前值的48.3。 10月BCI总成本前瞻指数为70.4,高于前值的69.7,仅次于5月72.1、8月70.9的高点。
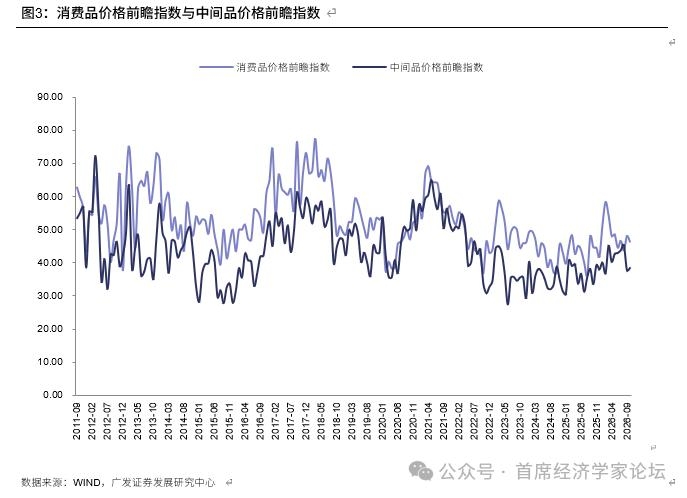
企业对于消费品价格的预期反而好于中间品。价格指标整体处于徘徊态势,10月中间品价格指数略有上行,消费品价格指数略有下行。不过从周期位置来看,中间品价格前瞻指数2023年年中之后一直震荡上行,9-10月却出现连续回踩,这与大宗品价格表现并不一致,说明由于产能、供求关系等因素,上游的涨价并未普遍转化为中下游的提价;消费品价格指数是去年三季度之后开始好转,目前依然在相对稳定的状态,绝对读数也高于中间品,可能和供求出清更明显,以及对于需求的预期已边际企稳有关。 10月BCI消费品价格前瞻指数为46.4,低于前值的48.0,但较4月以来的趋势值变化不大。 10月BCI中间品价格前瞻指数为38.3,高于前值的37.6,但属于3月以来的次低位,3-9月指标均处于40以上的状态。
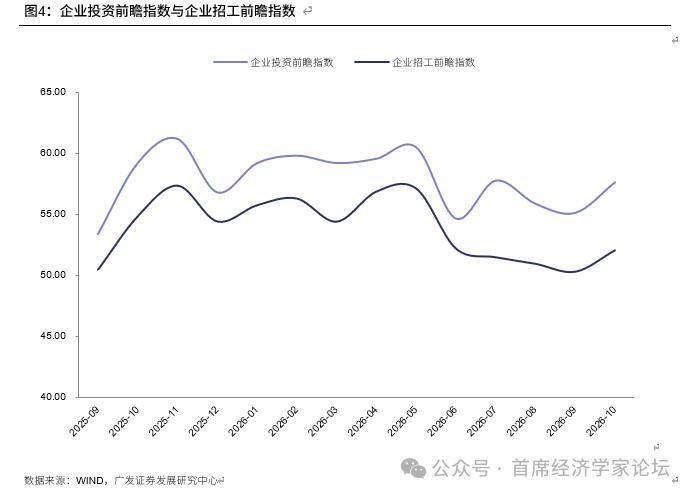
企业融资环境保持稳定。10月企业融资环境指数为44.6,持平于前值。这一指标7月份以来一直在这一水平附近徘徊。我们理解同期狭义流动性整体偏宽松,广义流动性则呈现总体偏弱、结构分化、向实体需求传导仍不充分的特征。因此,企业融资环境指数持平,可能意味着金融市场资金充裕度与实体企业感知的融资环境之间仍存在一定待传递空间。 10月企业融资环境指数为44.6,持平于前值。这一指标7-8月分别为44.4、43.6。 企业投资、招工的预期边际改善明显。这一点尤其值得注意,10月企业投资前瞻指数、企业招工前瞻指数环比分别上行2.5、1.8个点,分别处于7月份以来的次高点和最高点,表现要显著好于整体。我们理解这与9月下旬以来稳增长政策的影响有关。9月底包括房贷利率贴息、PSL降息、增加再贷款等一揽子政策落地,10月9日财政部落地安排使用5500亿元地方政府债务结存限额,10月也处于专项债、政策性金融工具落地的密集期,政策效应带来微观预期改善。 10月BCI企业投资前瞻指数为57.6,高于前值的55.1。7-8月分别为57.8、55.9。 10月BCI企业招工前瞻指数为52.1,高于前值的50.3。7-8月分别为51.5、51.0。
“政策底”是经济、流动性、尾部风险、估值等其他基本面指标的代理变量,其中“政策底”带来“代理变量”是第一个过程,“真实变量”的验证和确认是第二个过程。从10月BCI数据来看,经济短周期的“底部区域”特征进一步形成、利润位置继续确认、微观预期也先行好转,这些均有利于周期相关资产的风险溢价下行和估值修复;但经济景气度上行斜率尚待显现,后续有待于继续观测的是政策和微观预期的能否进一步有效带动投资、订单、利润。 风险提示:外部经济和金融环境短期变化超预期;中东地缘政治风险加剧,并对欧美经济带来意外冲击;大宗商品价格短期波动幅度超预期,带给海外金融市场的影响向居民端传递;地产现房制度影响超预期,部分关键产品价格增速下行;地产销售和投资的短期拖累程度仍大于预期。 [1]本报告所有数据均来自WIND 责任编辑:七禾编辑 |
【免责声明】本文仅代表作者本人观点,与本网站无关。本网站对文中陈述、观点判断保持中立,不对所包含内容的准确性、可靠性或完整性提供任何明示或暗示的保证。请读者仅作参考,并请自行承担全部责任。

本网站凡是注明“来源:七禾网”的文章均为七禾网 www.7hcn.com版权所有,相关网站或媒体若要转载须经七禾网同意0571-88212938,并注明出处。若本网站相关内容涉及到其他媒体或公司的版权,请联系0571-88212938,我们将及时调整或删除。



七禾研究中心负责人:翁建平
电话:0571-88212938
Email:57124514@qq.com
七禾科技中心负责人:相升澳
电话:15068166275
Email:1573338006@qq.com
七禾产业中心负责人:洪周璐
电话:15179330356
七禾财富管理中心
电话:13732204374(微信同号)
电话:18657157586(微信同号)
合作期货公司基本信息: 东吴期货 华鑫期货 东航期货 前海期货 先锋期货
 七禾网微信公众号 |  七禾网APP安卓&鸿蒙 |  七禾网APP苹果 |  沈良宏观 |  七禾调研 |  价值投资君 |
© 七禾网 浙ICP备09012462号-1 浙公网安备 33010802010119号 增值电信业务经营许可证[浙B2-20110481] 广播电视节目制作经营许可证[浙字第05637号]
 最新高手视频!