 聚合智慧 | 升华财富
产业智库服务平台
产业智库服务平台
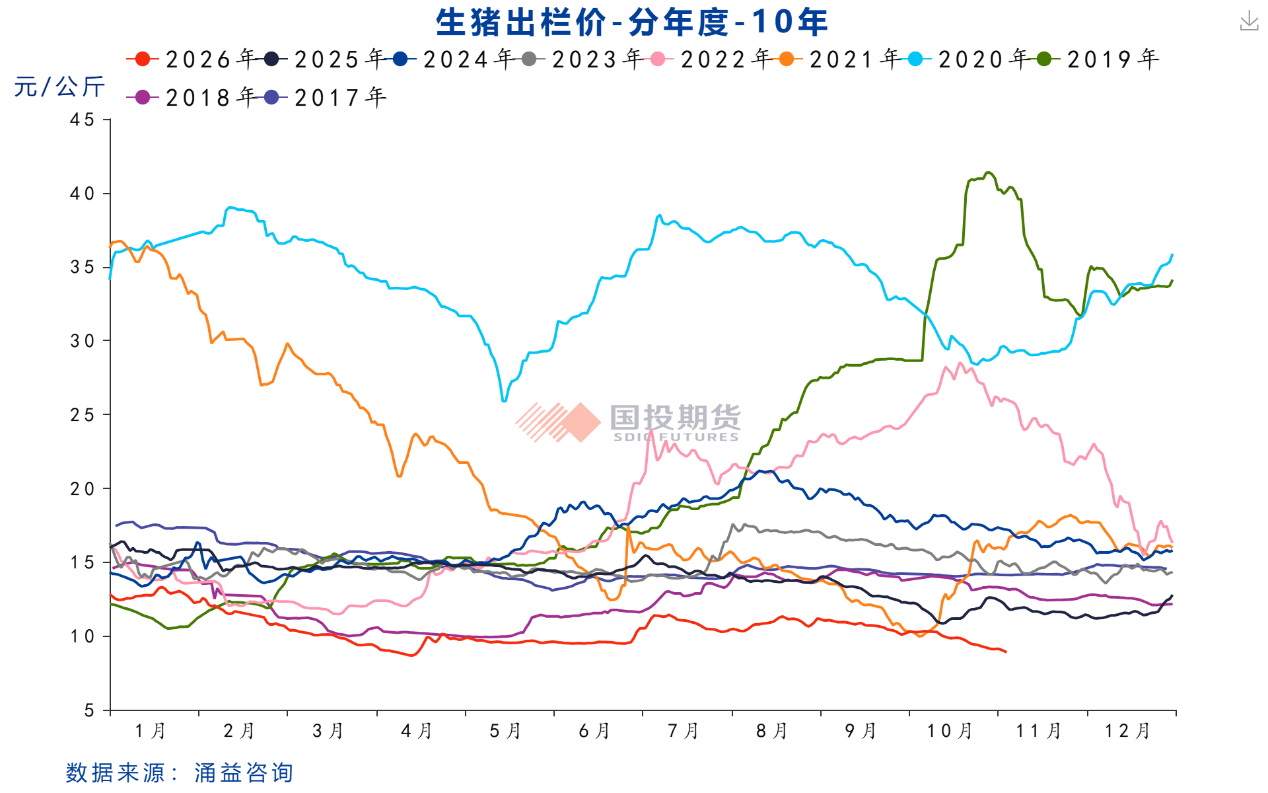
| 一、当前生猪产业链现货价格运行情况 1.育肥猪价格今年以来生猪现货价格持续处于过去十年最低水平。截至11月4日,全国生猪出栏均价8.88元/公斤。2026年春节过后,自2月23日至今生猪现货价格运行区间为8.67~11.43元/公斤,均价10.09元/公斤。
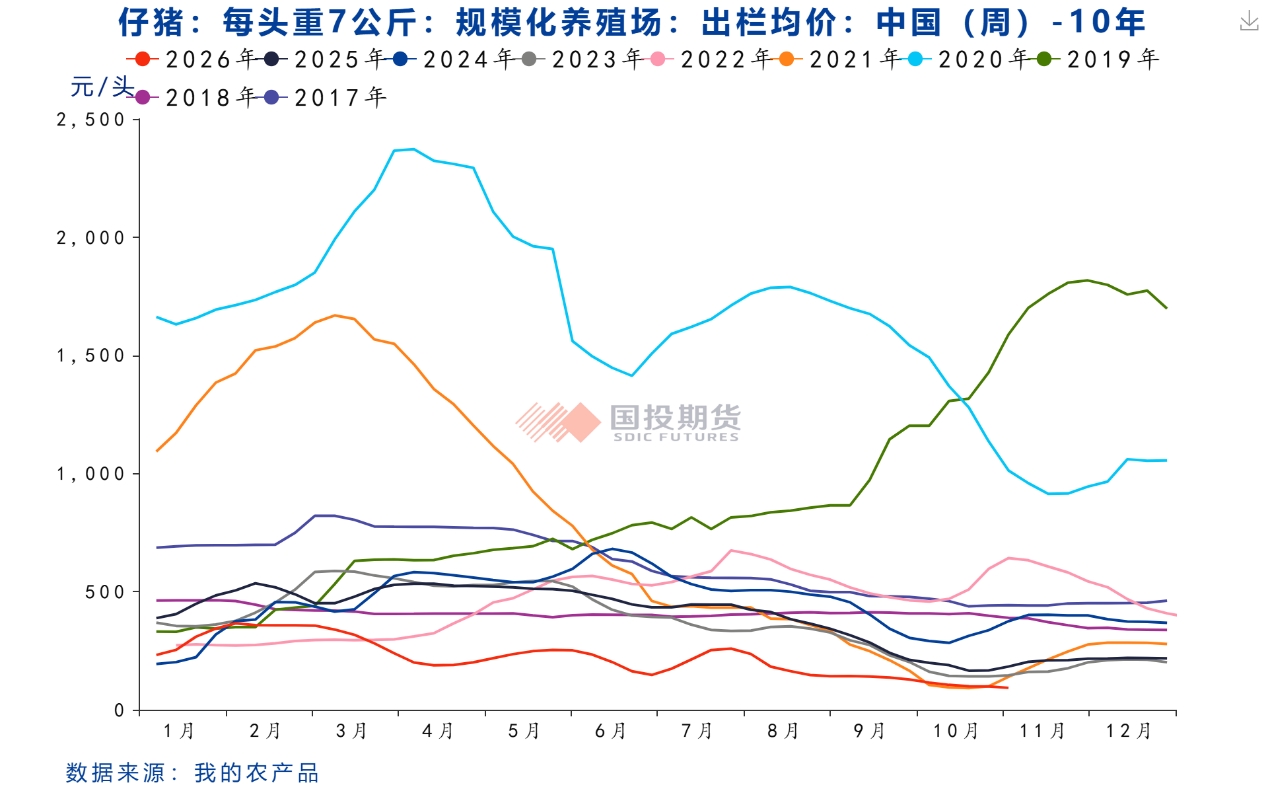
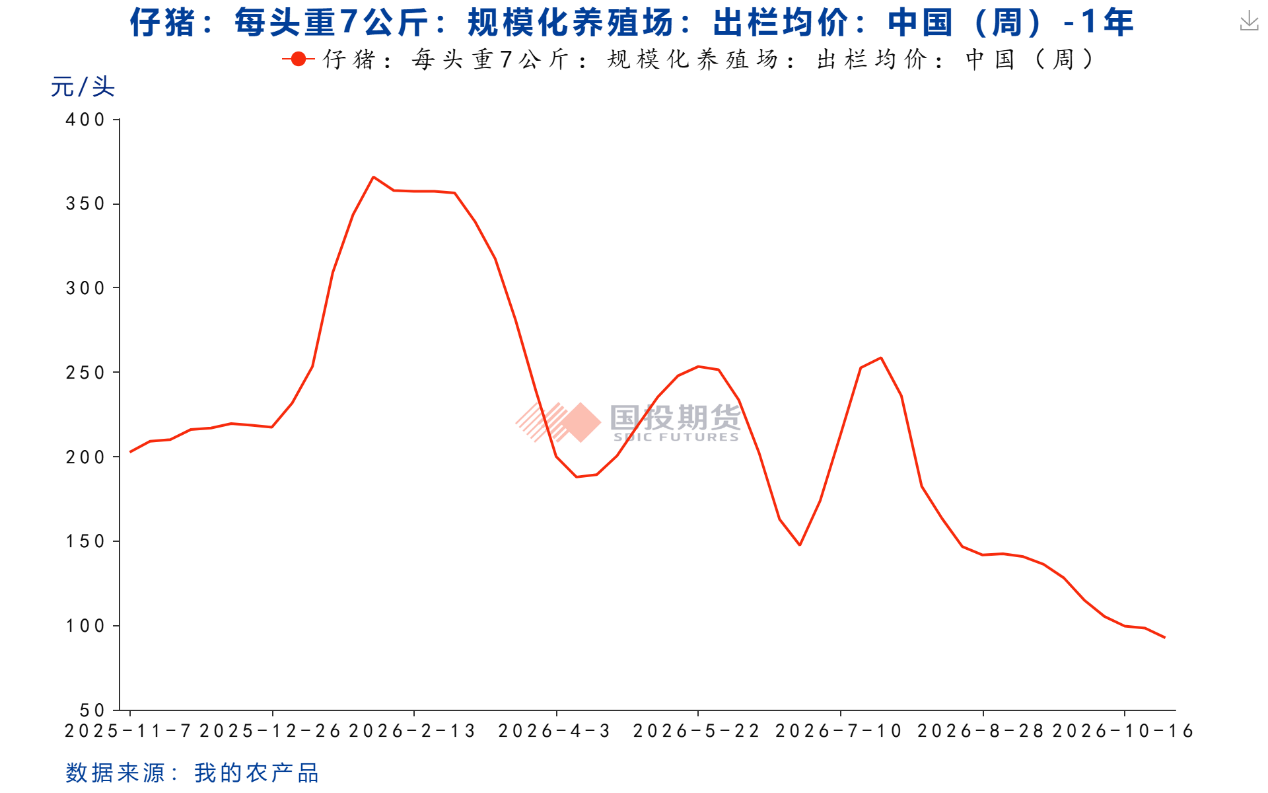
2、仔猪价格 7公斤断奶仔猪同样持续位于过去十年同期最低水平。截至10月30日当周,7公斤仔猪售价93元/头。
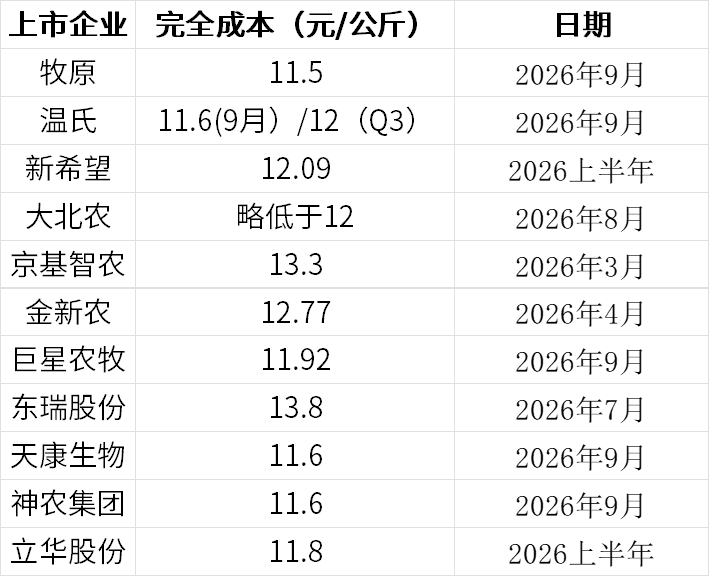
二、行业养殖成本及利润情况 1、养殖成本 由于当前生猪产业呈现规模化发展趋势,行业养殖成本我们主要参考部分上市公司公告成本。 根据目前已公告情况,牧原股份生猪养殖成本为已公告的全行业最低成本。公告显示牧原生猪养殖完全成本接近11.5元/公斤,最新10月29日公开信息显示,生猪养殖完全成本逐季下降,9 月已降至略低于 11.5 元/kg。此前信息显示,2026年7月牧原生猪养殖完全成本降至约11.5元/kg。 需要注意的是,生猪行业养殖成本动态变化,随生猪饲料价格(玉米、豆粕等)及行业生产效率(PSY、MSY)及财务管理费用等动态变化,近年来整体呈现下降趋势。 从行业成本情况可以看到,今年春节后至今生猪现货价格运行区间持续低于行业公告的最低成本11.5元/公斤,全行业呈现持续亏损状态。 表1. 部分上市公司公告的生猪养殖完全成本
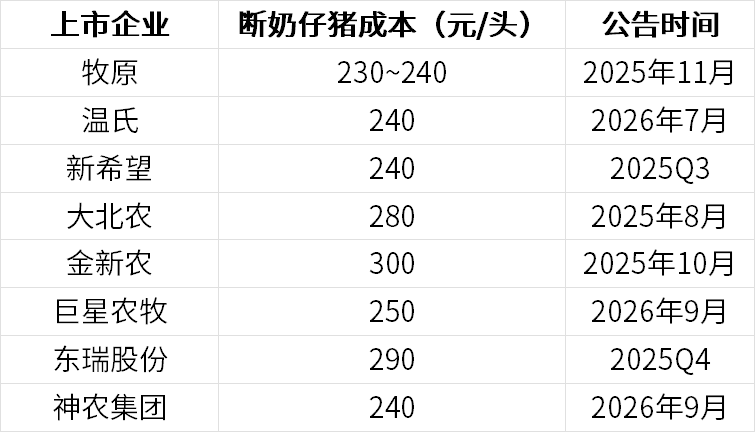
数据来源:wind,国投期货整理 除去生猪养殖完全成本外,另一需考虑的成本为仔猪生产成本。当行业进入亏损周期后,产能端的调整需首先考虑仔猪销售价格能否覆盖仔猪生产成本。生猪生产遵循“能繁母猪——仔猪——生猪育肥”的生产周期。当仔猪销售价格持续低于仔猪生产成本,仔猪端持续亏损将带来产能端能繁母猪的加快淘汰。 以上市公司公告的断奶仔猪成本来看,大部分企业成本区间在230~300元/头区间。 表2. 部分上市公司公告的断奶仔猪生产成本
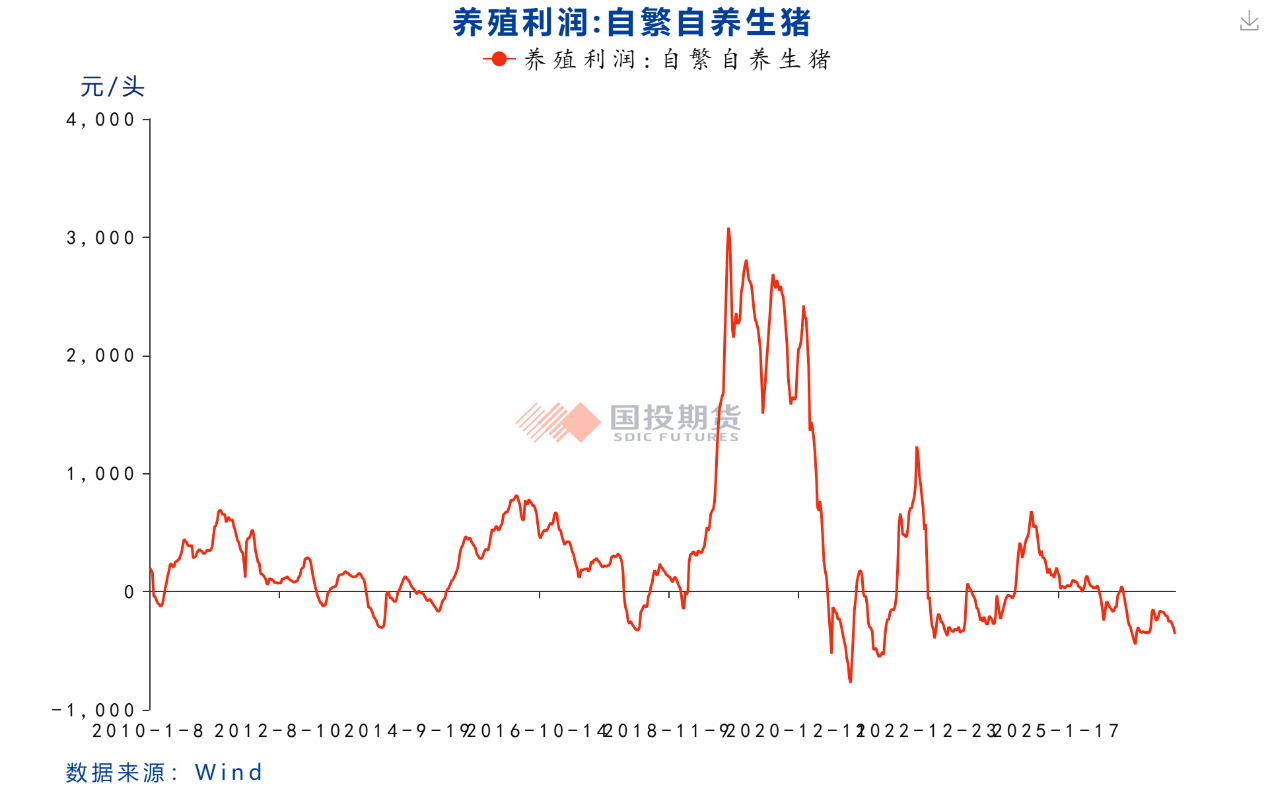
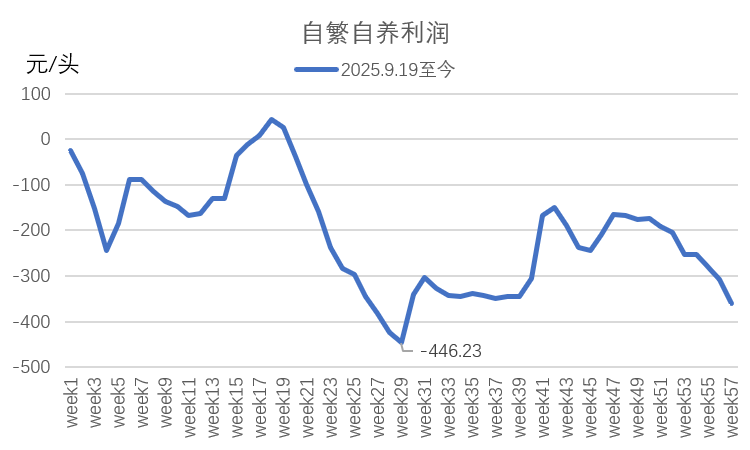
数据来源:wind,国投期货整理 2、养殖利润 从养殖端全产业链利润—自繁自养养殖利润来看,行业自2025年9月19日当周进入亏损周期,至2026年10月30日亏损周期已达57周。截至2026年10月30日当周,自繁自养养殖利润-359元/头。
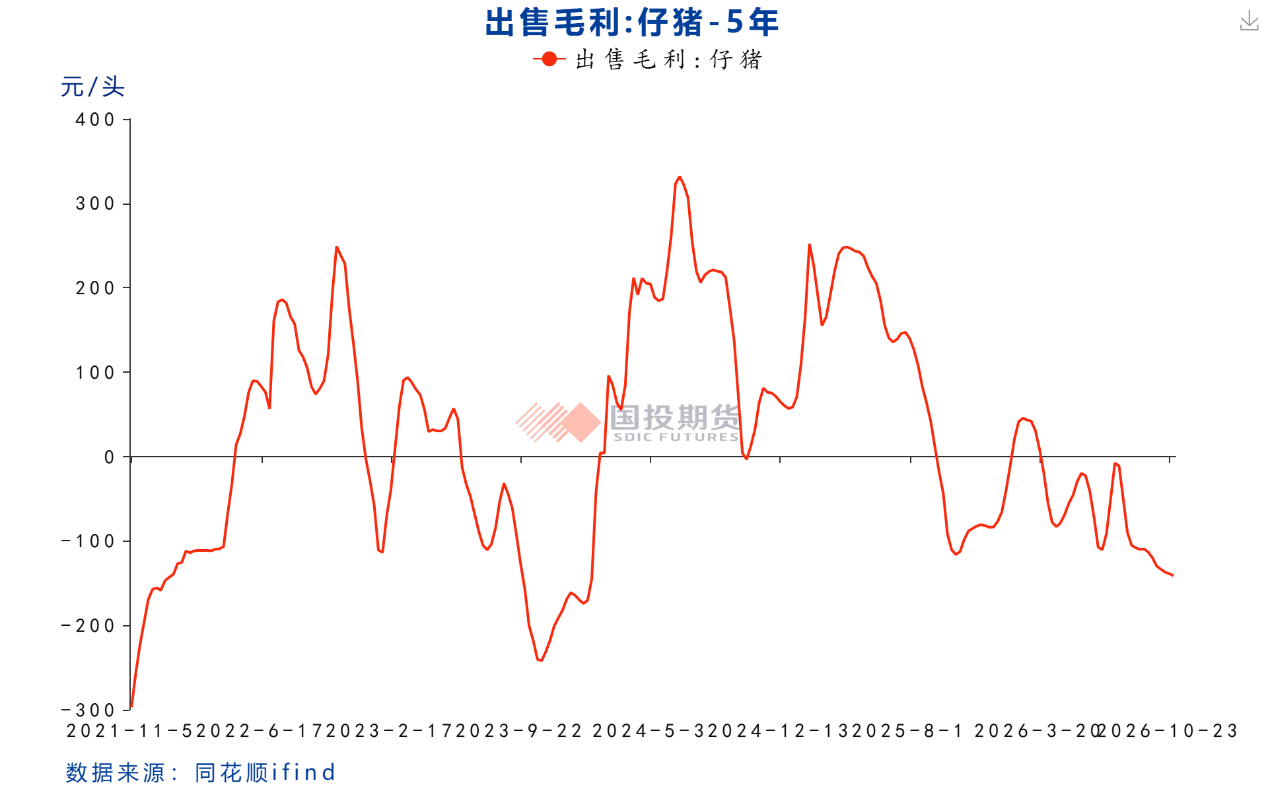
数据来源: wind 从养殖前端利润-仔猪销售利润来看,当前仔猪销售毛利也进入持续亏损状态。尤其是今年8月份以来,7公斤断奶仔猪价格持续低于200元/头以下,仔猪进入持续亏损区间且亏损幅度持续扩大。
注:该数据显示的出售仔猪体重为20公斤 从7公斤断奶仔猪价格来看,一季度仔猪价格运行区间232~366元/头,基本处于盈亏平衡或盈利区间。4-7月仔猪价格运行区间147~259元/头,处于成本线附近或小幅亏损状态。8-10月仔猪价格运行区间93~182元/头,处于深度亏损状态。
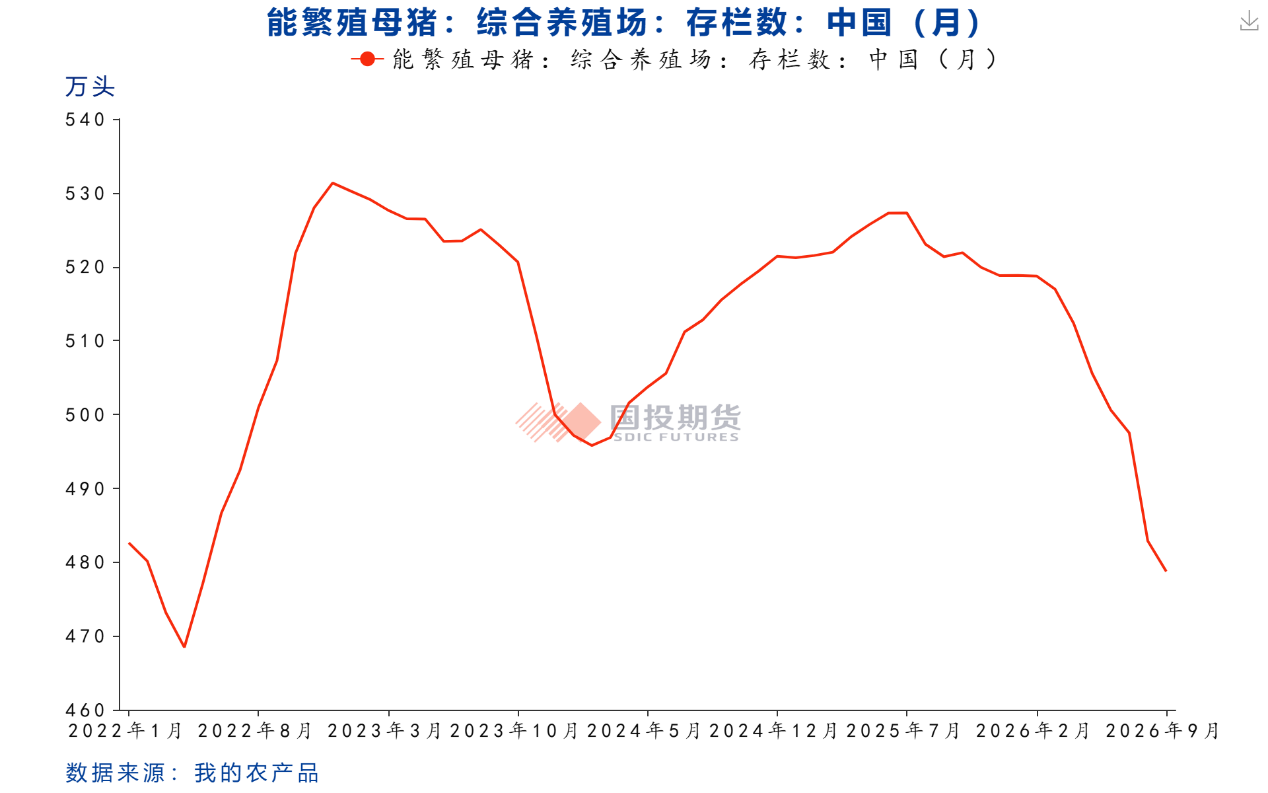
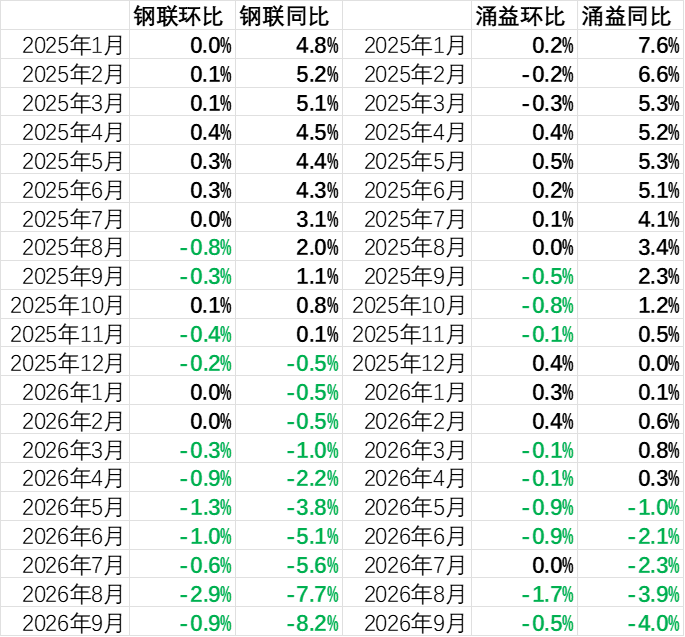
三、当前行业产能淘汰情况 生猪行业产能淘汰,一方面由于行业持续亏损,现金流持续消耗带来产能去化,另一方面由于国家持续调控生猪行业,对行业产能提出政策性调控目标来进行强制压减。 当前官方数据及第三方样本数据均显示行业产能淘汰持续进行,且有加速迹象,不同样本数据产能调减幅度由于取样偏差,存在一定差异。 3.1 第三方咨询机构数据 上海钢联数据显示,本轮能繁母猪产能去化始于2025年8月。截至2026年9月,能繁母猪数量同比下降8.2%。
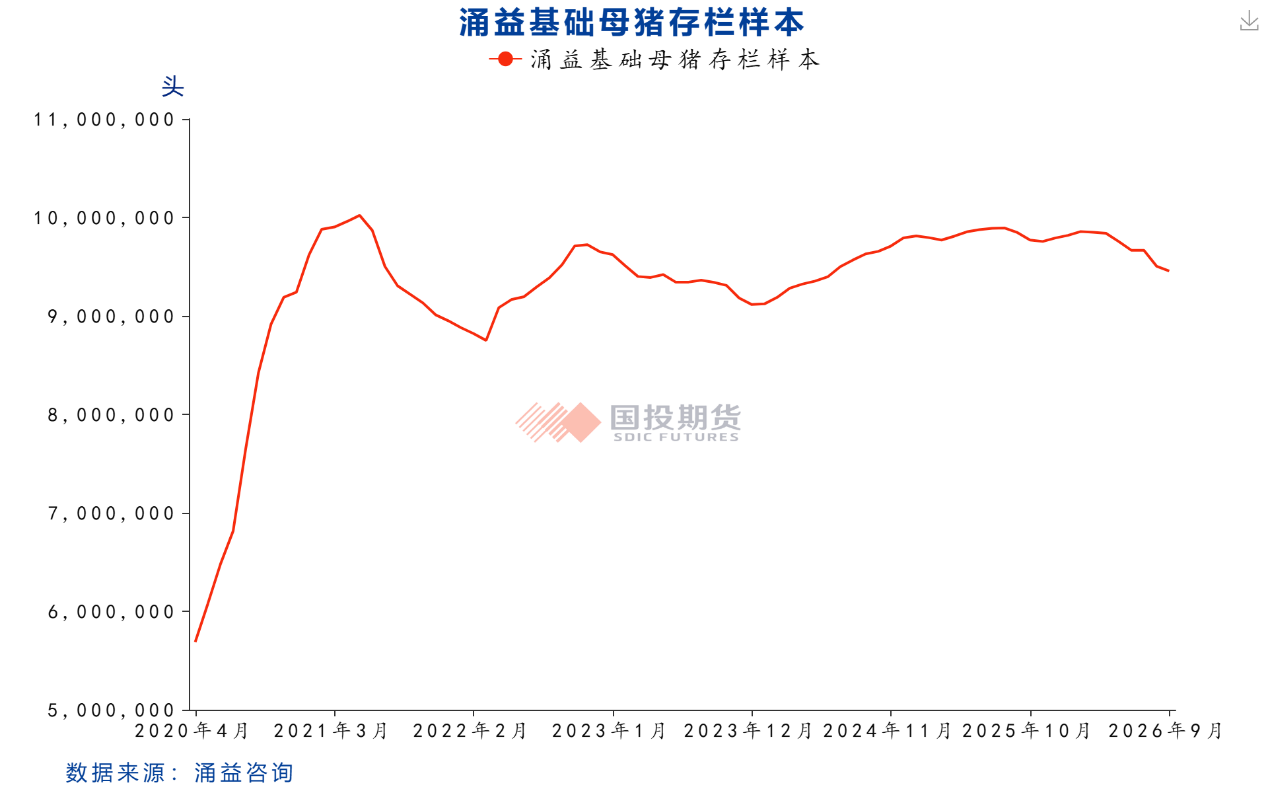
涌益咨询数据显示,本轮能繁母猪产能去化始于2025年9月。截至2026年9月,能繁母猪同比降幅4%。
表3. 咨询机构能繁母猪存栏月度环比及同比变化
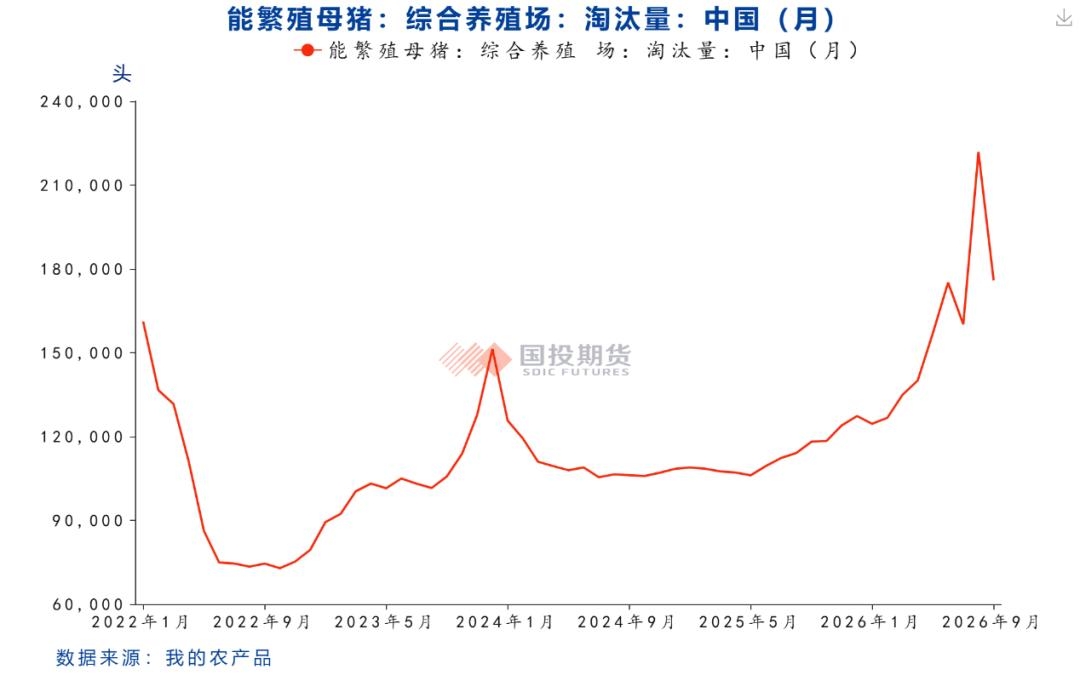
数据来源:上海钢联,涌益咨询 从跟踪的月度母猪淘汰量来看,由于育肥猪利润持续亏损、仔猪销售亏损扩大以及政策端调控压力加剧等多方面因素,近期能繁母猪产能淘汰节奏加快,月度母猪淘汰量呈现放大趋势。
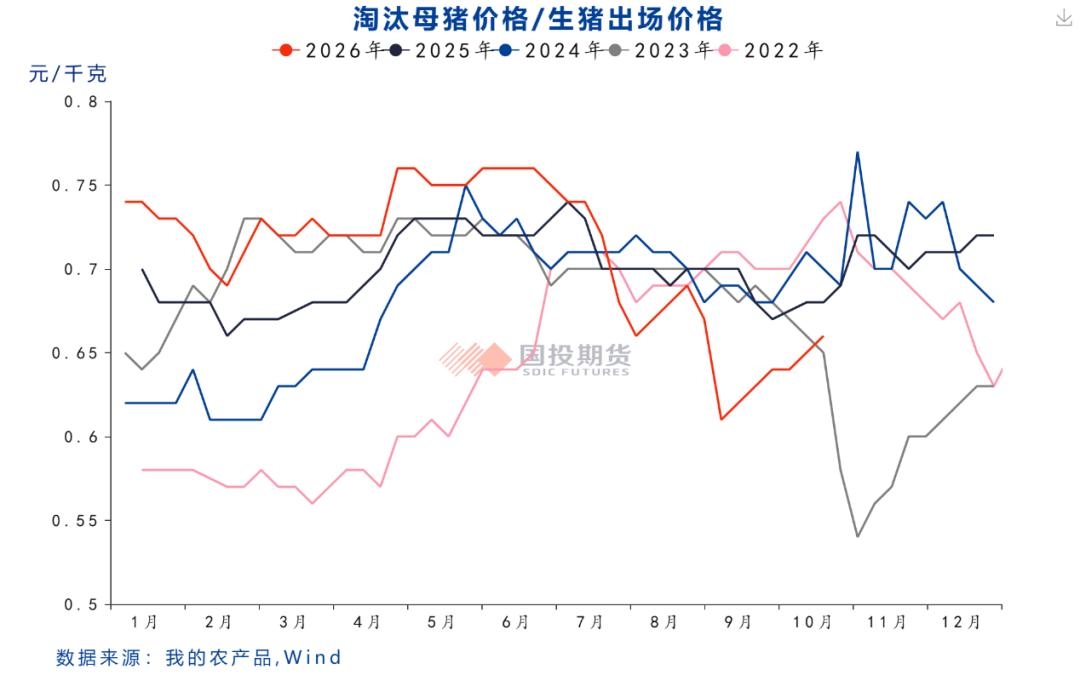
此外,从跟踪的淘汰母猪价格/毛猪价格比价来看,自今年7月以来二者比价快速下降,亦显示母猪淘汰节奏正在加快。
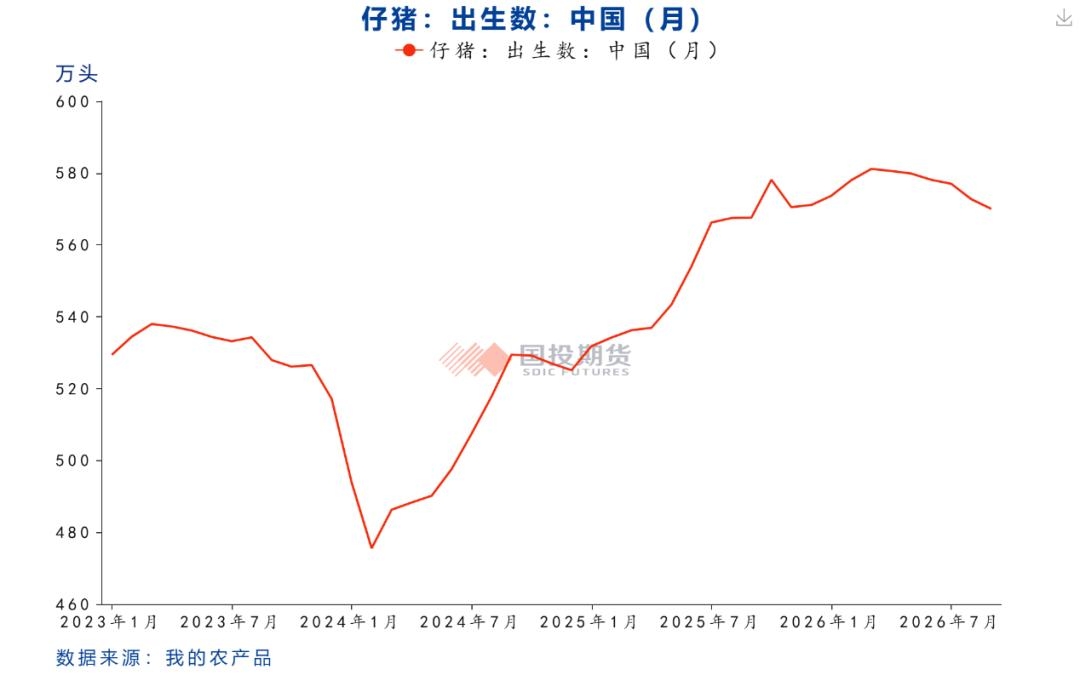
由于能繁母猪数量进入下滑趋势当中,而能繁母猪从配种至仔猪出生大约需要4个月左右时间,目前观测到新生仔猪数量已经长期见顶,开始缓慢边际下滑。
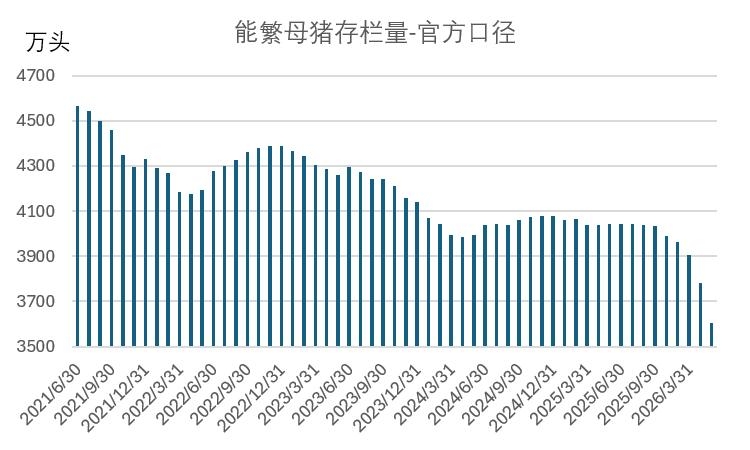
3.2 官方统计局数据 国家统计局数据显示,截至三季度末,全国能繁母猪存栏量3602万头,同比减少433万头,同比下降10.7%,环比二季度末下降4.7%,目前为2026年官方修订的全国能繁母猪正常保有量目标3750万头的96.0%。从季度下降幅度来看,三季度能繁母猪存栏绝对降幅178万头,较二季度的能繁母猪存栏降幅124万头也呈现加速去化的特点。
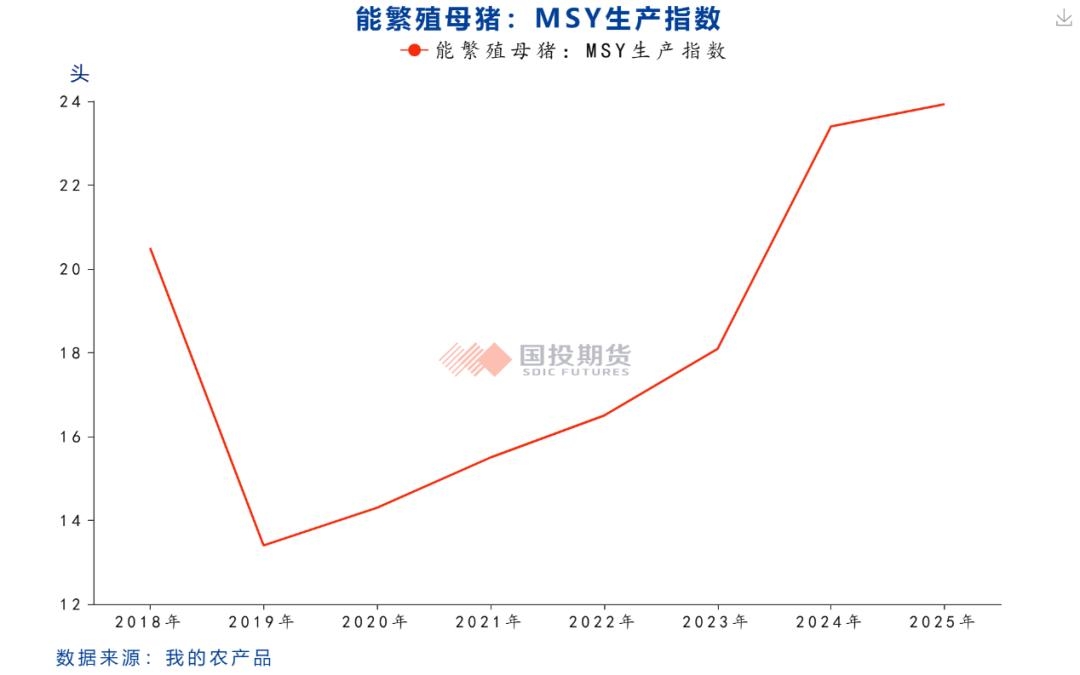
数据来源:国家统计局,农业农村部 四、行业生产效率持续改善 近几年生猪养殖行业整体生产效率不断提升,PSY(每头母猪每年所能提供的断奶仔猪数量)及MSY(每头母猪每年所能提供的育肥猪出栏数量)水平呈现持续上升的特点。今年以来,尽管生猪养殖持续亏损,推动行业进入产能出清通道,但本轮产能去化呈现明显结构性特征:行业以淘汰老龄、低产低效母猪为主,同时补充高产母猪,部分猪企持续开展种群优化,以此抬升群体繁殖性能。因此,能繁母猪存栏总量下行,但种群效率上行,形成 “总量去化、结构优化” 的格局。
五、主要结论 1.今年以来生猪价格及仔猪价格持续处于过去十年同期最低水平运行,自繁自养利润持续亏损已达一年以上,仔猪销售端亏损则在今年二三季度开始并加剧。 2.生猪行业持续亏损带来的现金流消耗以及行业政策端对产能调控的高压态势使得行业迈入产能出清周期,本轮产能出清周期由于近些年来生猪养殖行业呈现规模化发展趋势的原因,使得其较以往周期产能出清节奏更慢。然而在仔猪亏损加剧及政策压力下,我们仍然看到了母猪淘汰量逐步放大、淘汰母猪价格下跌速率快于毛猪价格下跌速率、能繁母猪月度环比降幅扩大等指标,印证当前行业产能出清节奏在逐步加快。 3.近些年来行业生产效率逐步提升,今年以来行业在产能出清过程中仍伴随“淘汰低效母猪、补充高产性能母猪、母猪种群继续迭代优化”的特点,在未来生猪出栏量方面仍会对母猪产能下降带来的出栏减量形成一定对冲效应。 4.从月度新生仔猪数量跟踪情况来看,新生仔猪数量已经长期见顶并进入持续边际下滑的趋势当中,明年猪价有逐步见底企稳预期,价格显著改善阶段或自明年年中左右开始,对猪价上行空间不宜过度乐观。 责任编辑:七禾编辑 |
【免责声明】本文仅代表作者本人观点,与本网站无关。本网站对文中陈述、观点判断保持中立,不对所包含内容的准确性、可靠性或完整性提供任何明示或暗示的保证。请读者仅作参考,并请自行承担全部责任。
本网站凡是注明“来源:七禾网”的文章均为七禾网 www.7hcn.com版权所有,相关网站或媒体若要转载须经七禾网同意0571-88212938,并注明出处。若本网站相关内容涉及到其他媒体或公司的版权,请联系0571-88212938,我们将及时调整或删除。
七禾研究中心负责人:翁建平
电话:0571-88212938
Email:57124514@qq.com
七禾科技中心负责人:相升澳
电话:15068166275
Email:1573338006@qq.com
七禾产业中心负责人:洪周璐
电话:15179330356
七禾财富管理中心
电话:13732204374(微信同号)
电话:18657157586(微信同号)
合作期货公司基本信息: 东吴期货 华鑫期货 东航期货 前海期货 先锋期货
 七禾网微信公众号 |  七禾网APP安卓&鸿蒙 |  七禾网APP苹果 |  沈良宏观 |  七禾调研 |  价值投资君 |
© 七禾网 浙ICP备09012462号-1 浙公网安备 33010802010119号 增值电信业务经营许可证[浙B2-20110481] 广播电视节目制作经营许可证[浙字第05637号]
 最新高手视频!