 聚合智慧 | 升华财富
产业智库服务平台
产业智库服务平台
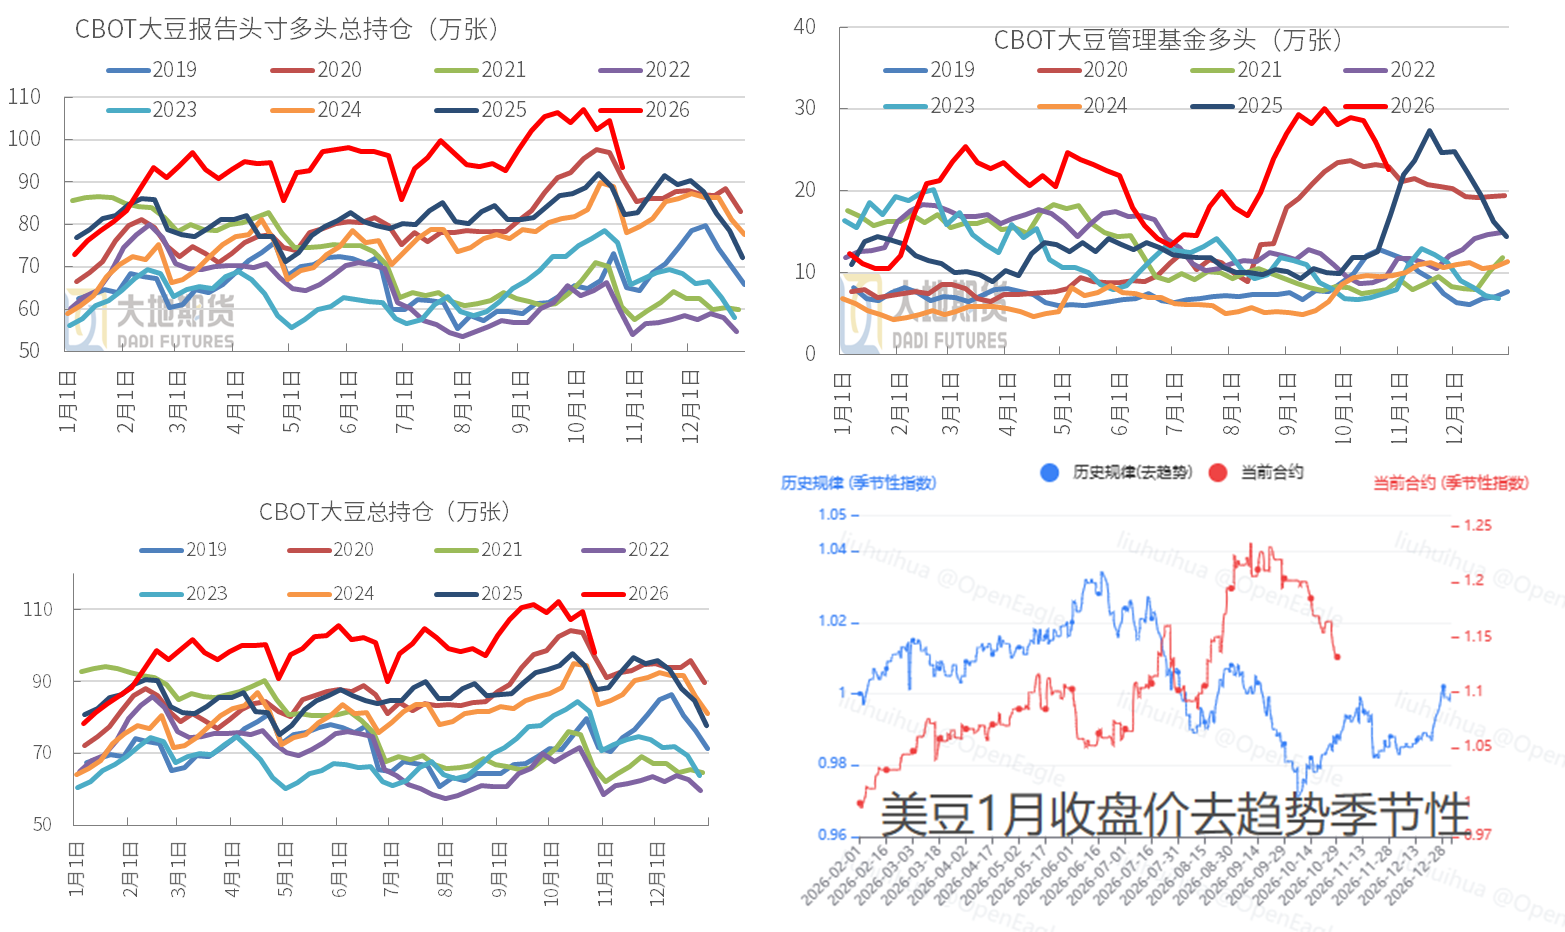
| 观点小结 核心观点:偏弱震荡 美豆收割即将完成,基金净多继续减仓;巴西播种整体顺利,雷亚尔大幅贬值增加新作出口竞争力,南涝北旱特征明显但中西部天气尚可,短期机构对新作的产量预估仍较乐观。国内到港充足,供应宽松但消费能力不足,国内外缺乏上行驱动,短期料下方空间有限,或偏弱震荡为主。 现货基差:中性 国内高开机高库存,养殖亏损严重,生猪存栏量高产能去化不足,消费仍有韧性但增量不足。整体供强需弱,基差弱势震荡。 南美大豆:偏空 巴西新作播种整体顺畅,天气暂无炒作,新作产量乐观,雷亚尔贬值有利于成本端下降;阿根廷即将播种,新作面积增加,天气利好大豆生长,产量乐观。南美新作供应或继续宽松,增加全球大豆供应,施压明年大豆和国内豆粕市场。 美国大豆:中性 收割即将完成,供应压力进入季节性尾部,出口面临巴西豆竞争,但中国采购和国内生柴仍利好市场,提供底部支撑。短期基金净多持续减仓,市场缺乏上行驱动。 进口采购:中性 12-1月缺口不断缩小,明年巴西新作采购稳步进行;Q4到港仍较充足,原料端保证国内供应。 大豆压榨库存:偏空 油厂开机高,豆粕供应宽松;大豆库存去化明显,但11-12月到港仍比较好,或延缓大豆去库速度。豆粕下游随用随采,周度再度累库,供应压力较大。 豆粕消费库存:偏空 养殖亏损严重,豆粕随用随采为主,消费中性没有增量,豆粕库存高企,且油厂高开机仍将维持,豆粕去库之路艰难。 宏观层面:偏空 雷亚尔贬值利好成本端下降。 01 美豆继续减仓偏弱运行 美豆收割即将收官+基金减仓,美豆偏弱延续 美豆生长进度:截至11月1日当周,美豆收割完成88%,前周79%,上年同期84%,田间报告显示美豆单产好于预期。美豆收割即将收官,季节性供给压力进入尾声。 巴西雷亚尔暴跌,巴西豆美元报价竞争力提高,挤压美豆销售。上周美盘管理基金净多持仓继续下降,基金净多由9月峰值的20万张降10月27日当周的22.6万张,拥挤交易风险明显缓解,但绝对净多仍偏高,减仓若持续将放大下行波动。
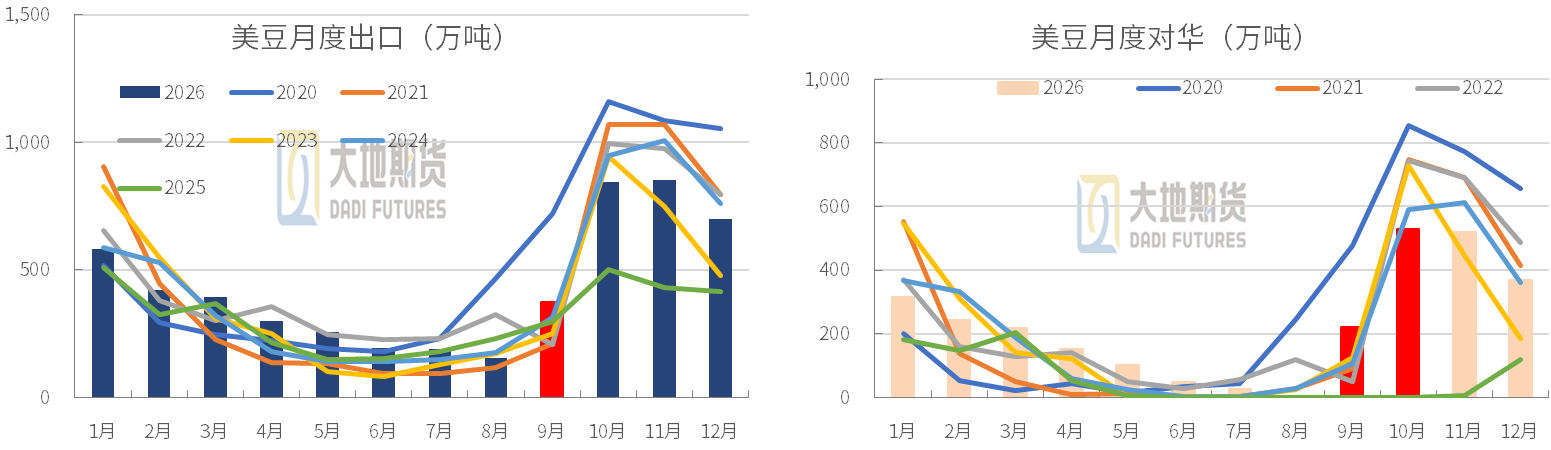
数据来源:CFTC,大地期货研究院 强检验+中国买盘仍是最强下方支撑 美豆月度出口:9月美豆出口372万吨,其中美湾出口338万吨。美豆出口加快,截至10月29日当周,美豆出口检验245万吨(其中美湾118万吨,美西95万吨),近四周累计检验813万吨,26/27年度迄今累计检验1241万吨。预估10月总出口上调至845万吨左右。 美豆月度出口:9月对华出口大豆221万吨。10月29日当周对华出口检验153万吨(美湾57.4万吨,美西95万吨),前周166万吨,近四周累计对华检验513万吨,对华出口较快。10月对华月度出口大豆约有530万吨。
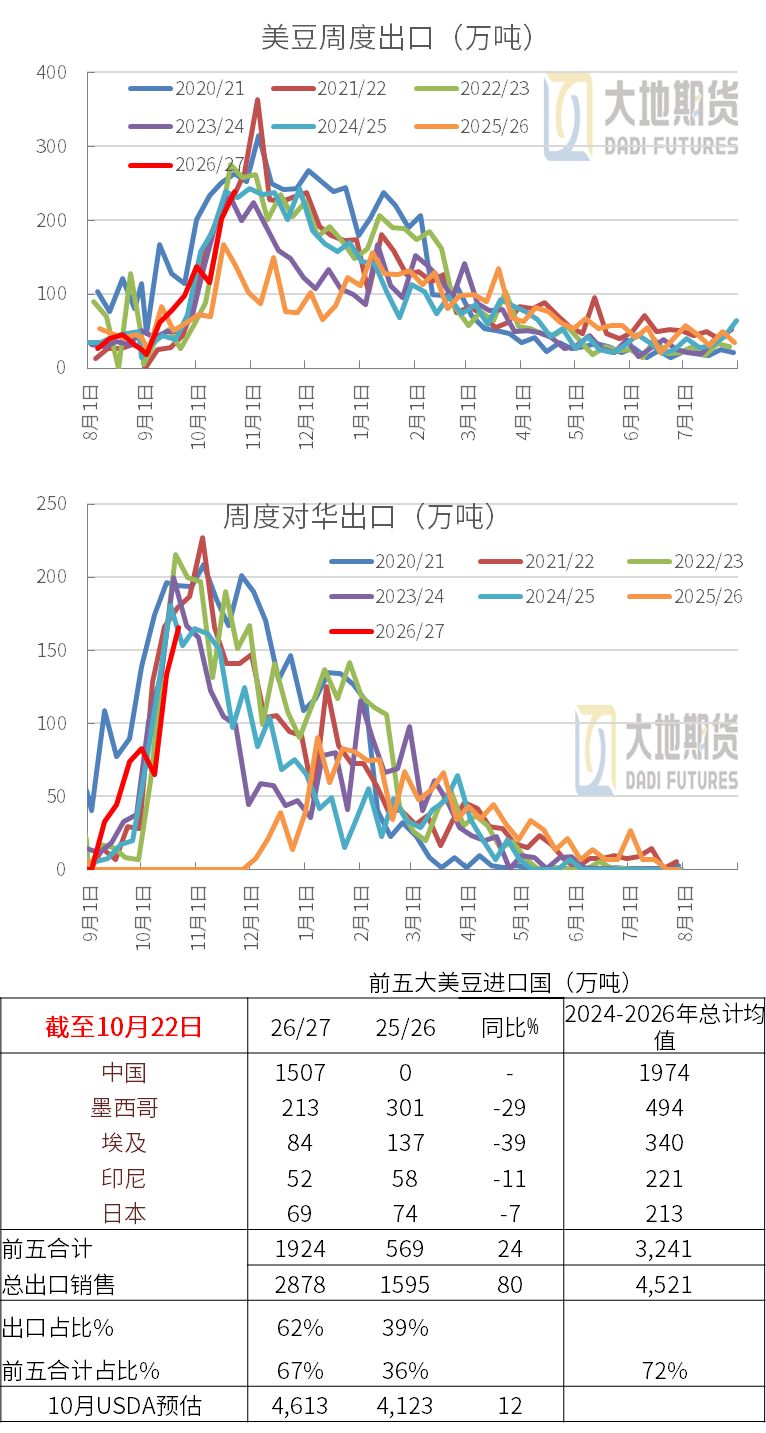
数据来源:USDA,大地期货研究院 美豆销售受中国采购支撑 美豆周度出口销售: 截至10月22日当周,26/27年度美豆销售258万吨(对华163万吨),近两周累计销售542万吨。当周出口大豆238万吨,近三周累计出口555万吨。截至10月22日当周,26/27年度累计出口大豆949万吨,未执行1929万吨,出口+未执行2878万吨,占出口计划的62%。 当周对华出口166万吨,累计对华出口598万吨,对华未执行910万吨,对华合约总量1507万吨。其中未知目的地581万吨。 迄今中国美豆采购累计约1920万吨。
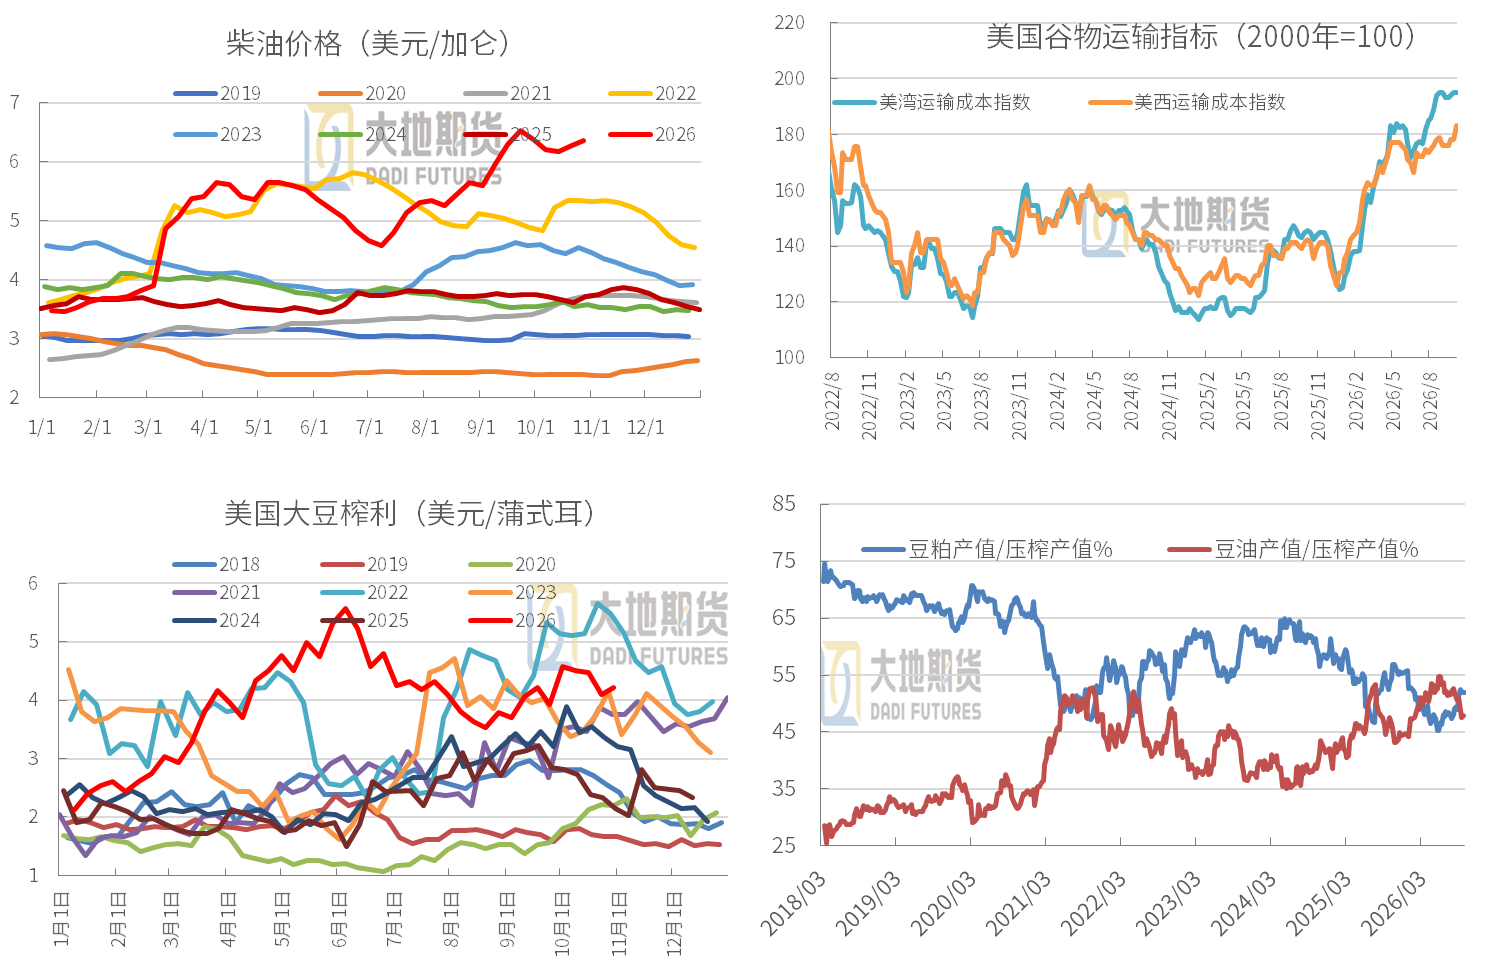
数据来源:USDA,大地期货研究院 美豆运输成本较高 内陆运输成本高:美国柴油均价 6.352 美元 / 加仑,周环比上涨7.6 美分,较去年同期高 2.634 美元。柴油、铁路燃油附加费昂贵,推高全链条运输成本。当周驳船运量增加,驳船运费周度下降。 海运费维持高位:10月24日当周,美西到日本的海运费是38.5美元/吨,美湾是76.5美元/吨,海运费偏贵。 USDA大豆榨利:截至10月30日当周,美国IL大豆榨利约4.22美元/蒲式耳,处于历史同期偏高水平。2026年以来,平均榨利约有3.94美元/蒲式耳。
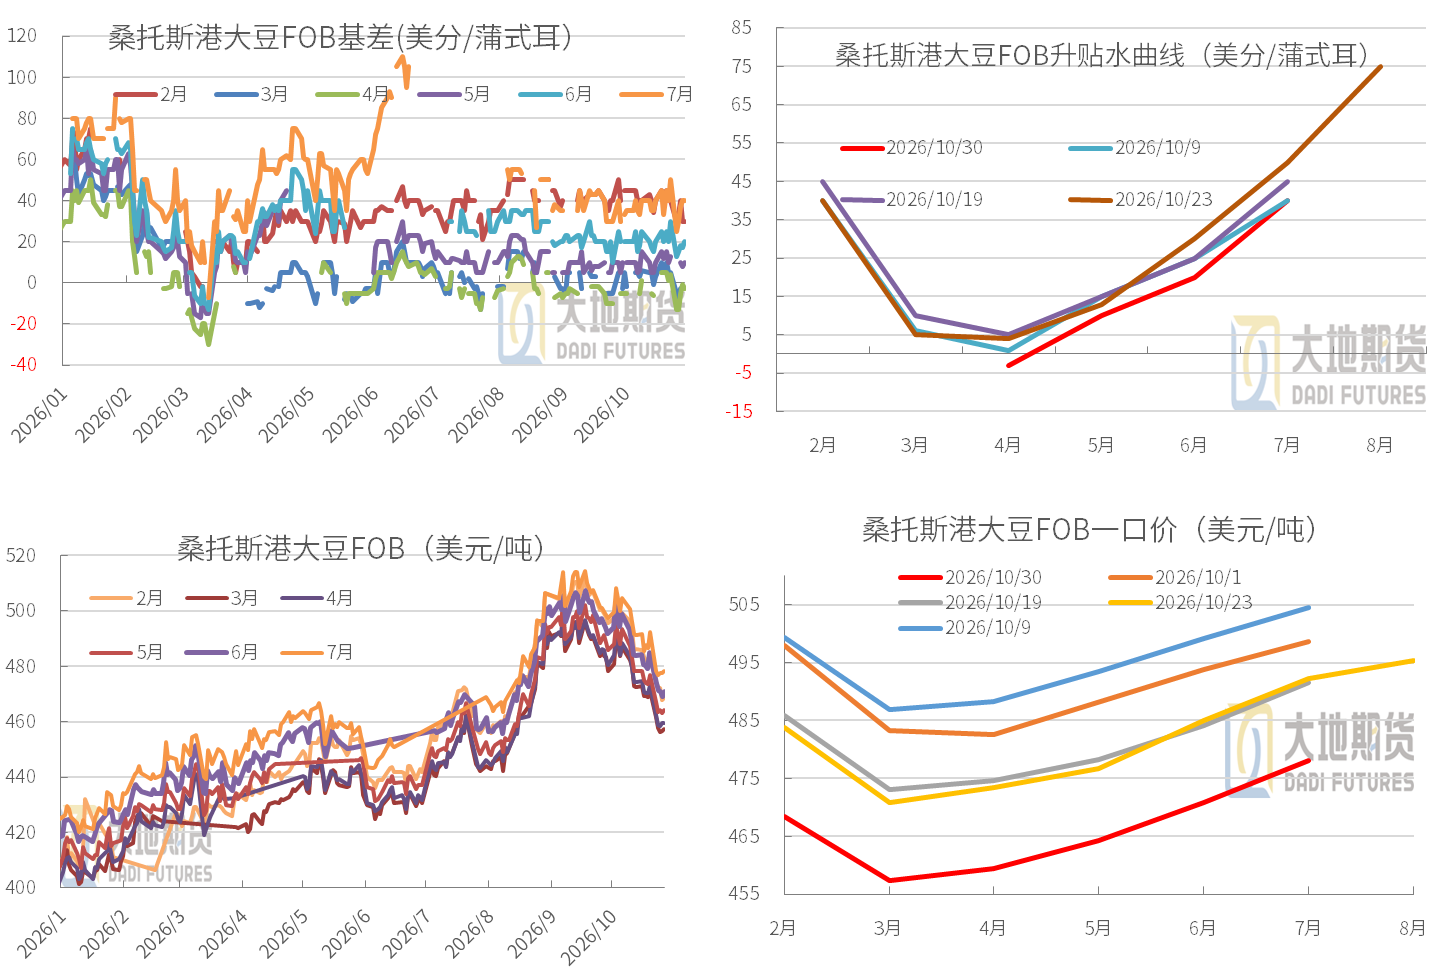
数据来源:USDA,大地期货研究院 02 巴西南涝北旱但中西部尚可 雷亚尔贬值贯穿大豆全链条 巴西雷亚尔:上周雷亚尔单周贬值超10%后弱势延续,雷亚尔贬值带来出口竞争力回升与农户售粮意愿增强,汇率波动贯穿农户售粮、升贴水与出口定价全链条。上周农户售粮增加,尤其是玉米销售放量,大豆相对温和。 上周农户大豆销售约230万吨,旧作占比30%,新作70%,日均销售约40万吨偏温和。农户优先销售玉米。上周巴西对华销售大豆约有18船(含2-3船旧作),前两周分别为25船和28船。 桑托斯港大豆FOB升贴水:上周度小幅走弱4-11美分,FOB 未随雷亚尔贬值大幅下挫——贬值带来的平值改善被卖压部分抵消,但出口商仍能在北部港口捕获利润。 FOB一口价:巴西港口一口价周度继续下跌10-15美元/吨不等,3-4月船期最便宜约460美元不等。
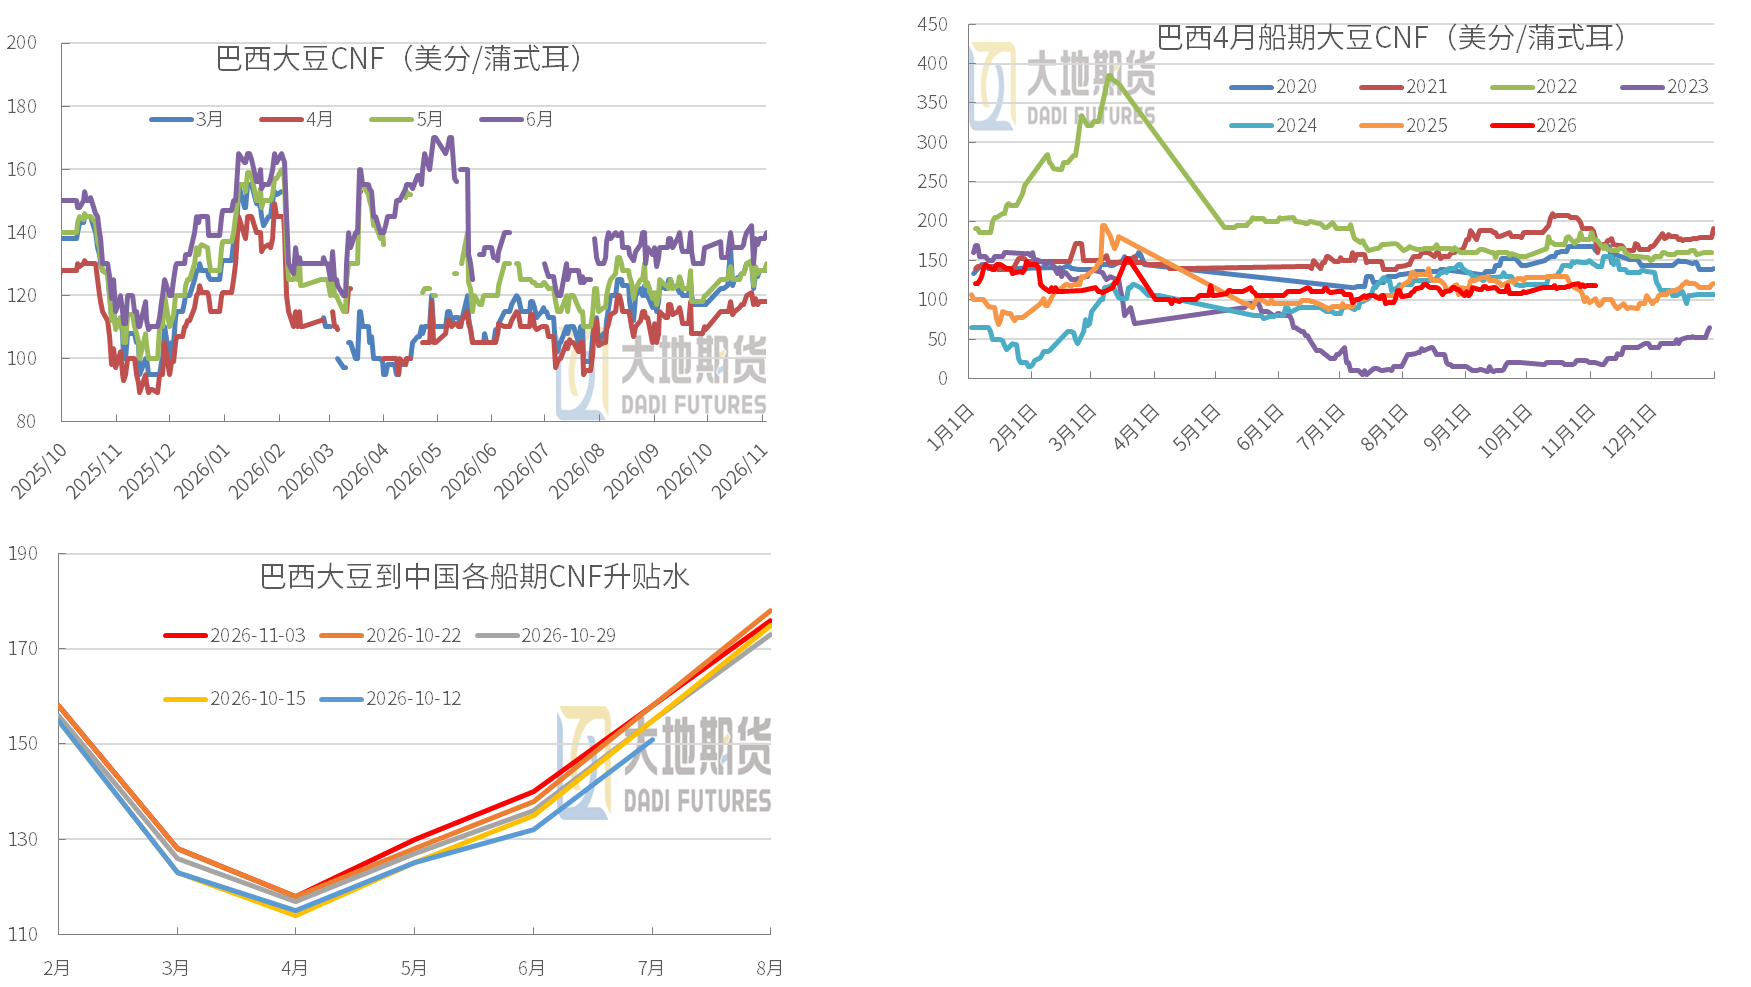
数据来源:Imea,大地期货研究院 巴西大豆到中国CNF升贴水 巴西大豆CNF升贴水:上周巴西新作CNF小幅波动,2月船期涵盖物流升水,4月船期报价最低主要反应供应上市最大压力。 巴西大豆成本:3-5月巴西大豆成本最低,约有3710-3730元/吨,周度略跌20-30元。盘面榨利80-120元/吨,周度变化不大。
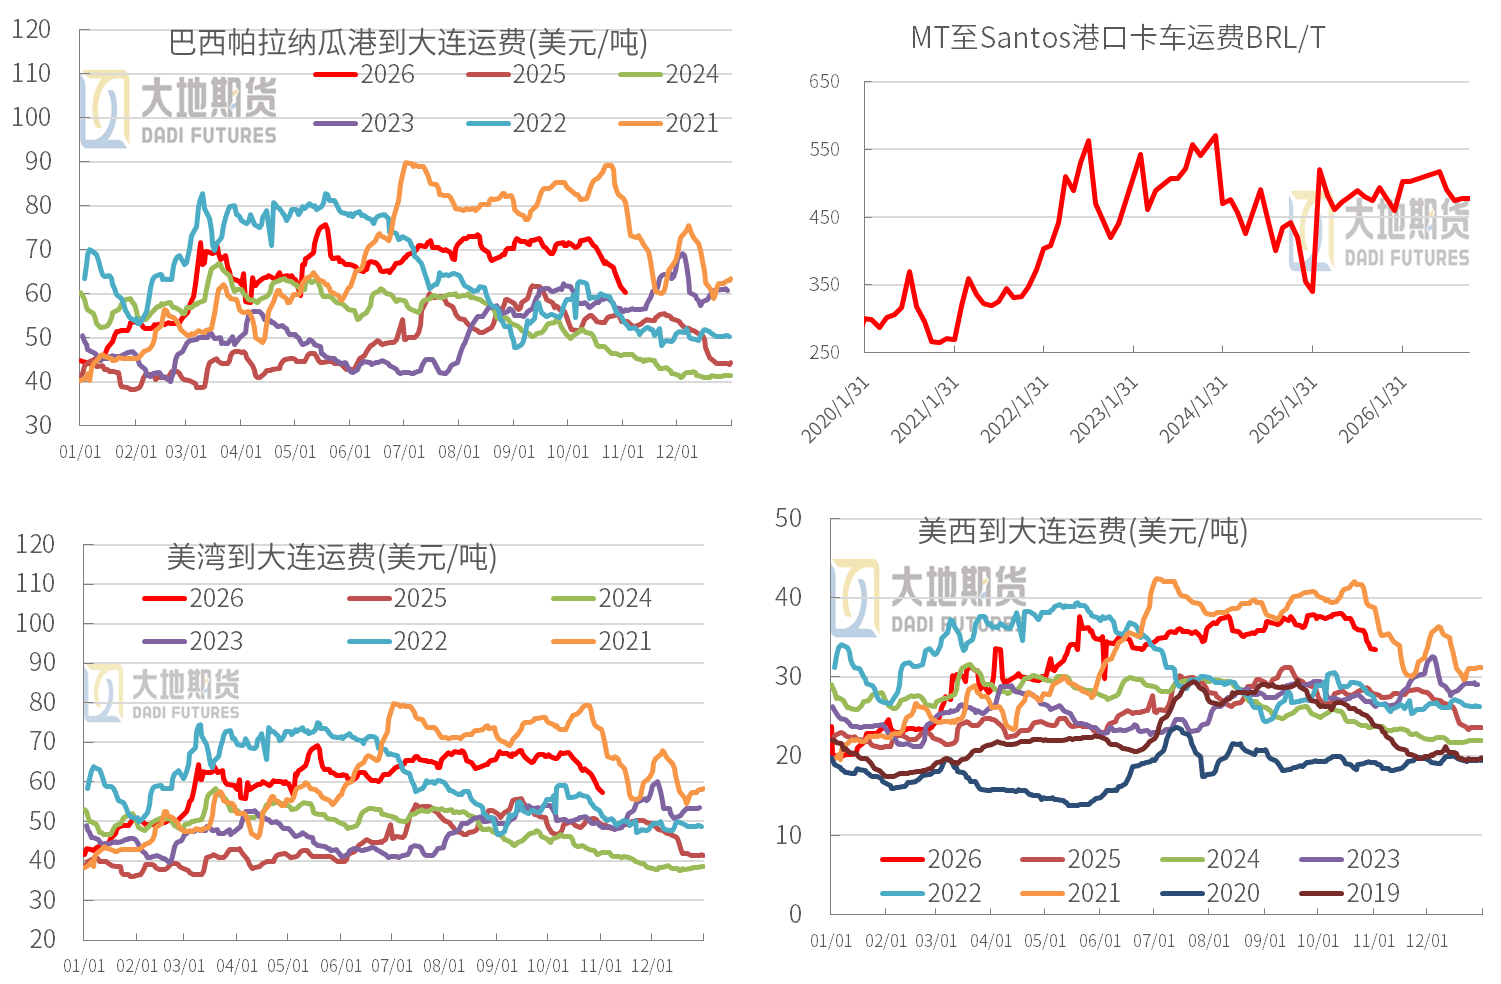
数据来源:钢联,路透,大地期货研究院 国际海运费下降 海运费大幅走低:11月2日,巴西帕拉纳州到大连的海运费周度-5.66至60.34美元/吨,月度便宜11美元。阿根廷周度便宜5.28美元至55.99美元/吨,月度便宜10.35美元。 内陆运费上涨幅度超过海运费,巴西内陆物流是当前最大成本痛点。10月底,MT至桑托斯港的卡车运费高达477.5雷亚尔/吨,高于上年同期的442雷亚尔。 美湾到大连的海运费下降,周度便宜近5美元,月度下降9美元;美西周度便宜2.37美元,周度便宜近4美元。
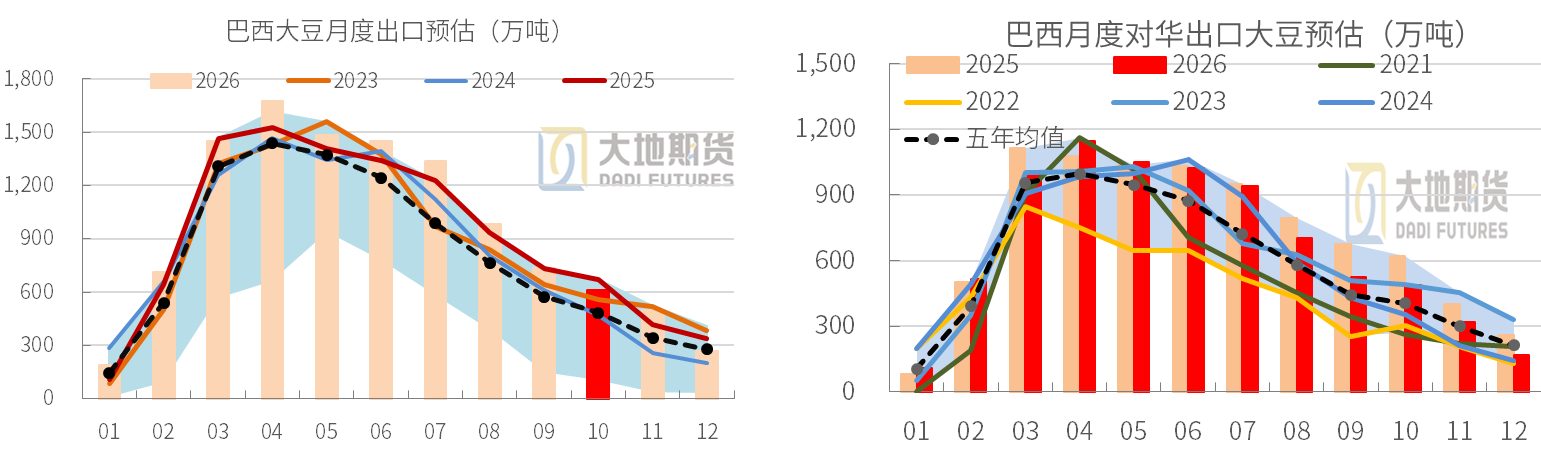
数据来源:钢联,路透,大地期货研究院 巴西旧作供应紧张 巴西大豆月度出口:路透跟踪10月巴西发船617.5万吨,上年10月实际出口640万吨。11月目前已排船249万吨,11月出口约500万吨,上年同期585万吨;12月出口约270万吨。2026自然年度出口约1.139亿吨,上年同期1.082万吨。 巴西对华出口:9月对华出口526万吨,预估10月对华装船425万吨。10-12月对华出口约920万吨,上年同期1281万吨。中国占比回落,非中国市场全面放量,巴西大豆出口市场多元化显著提速。2025年对华出口8543万吨,占比79%。2026年预估对华出口7950万吨,占比70%。
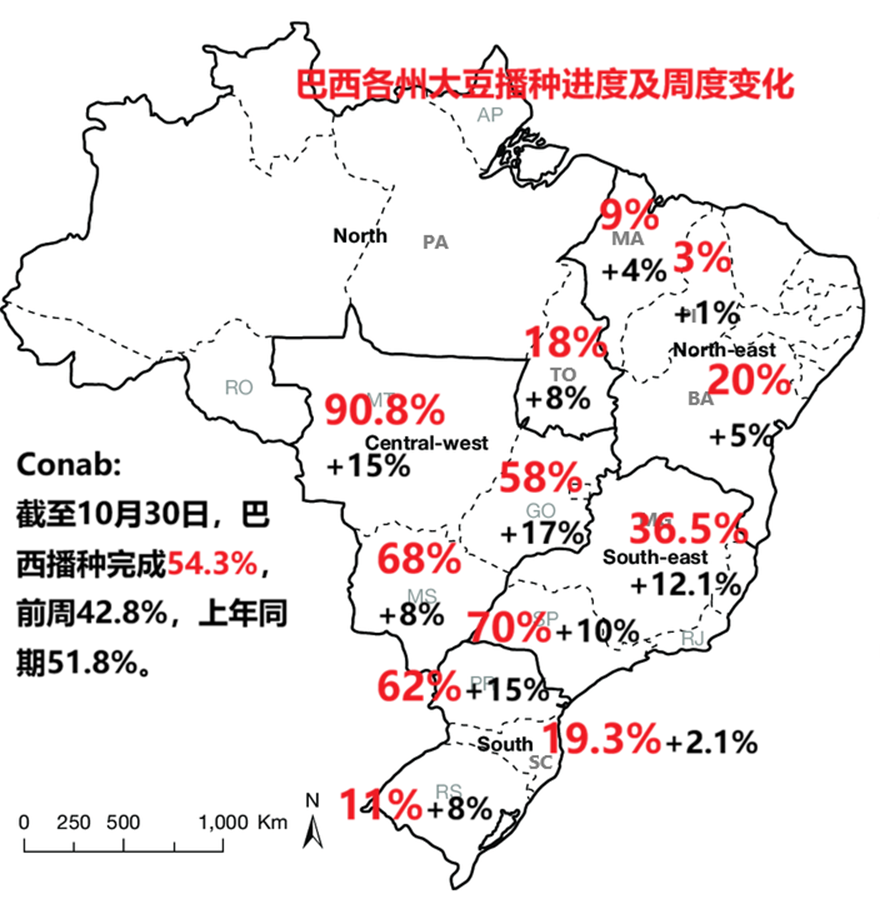
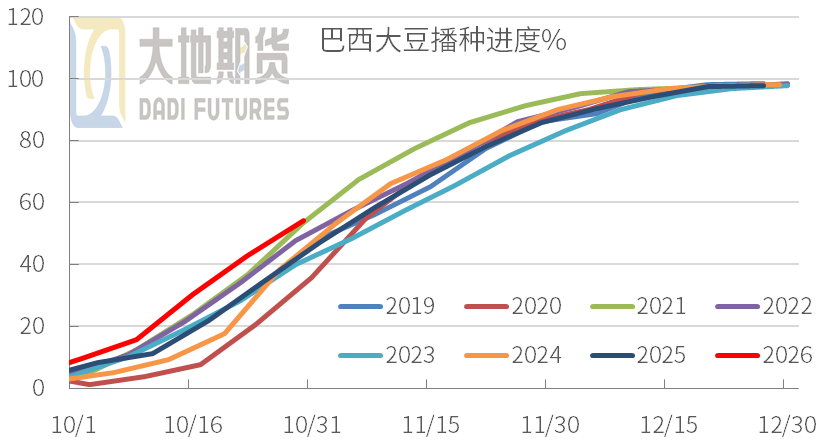
数据来源:Conab,大地期货研究院 巴西播种过半,整体情况尚可 巴西大豆种植率为54.3%,上周42.8%,上年同期47.7%,五年平均为51.8%。主产区马托格罗索大豆播种进度至90.8%。整体播种开局顺利,大部墒情尚可。大豆约有32.5%处于出苗期,66.3%处于营养发育期。 巴西南部雨水较多,限制了大豆的播种,但尚未出现实质性的延误。最南部的RS播种11%。26/27年度巴西大豆产量预估普遍在1.81-1.84亿吨之间,继续创历史新高,增加全球大豆供应。
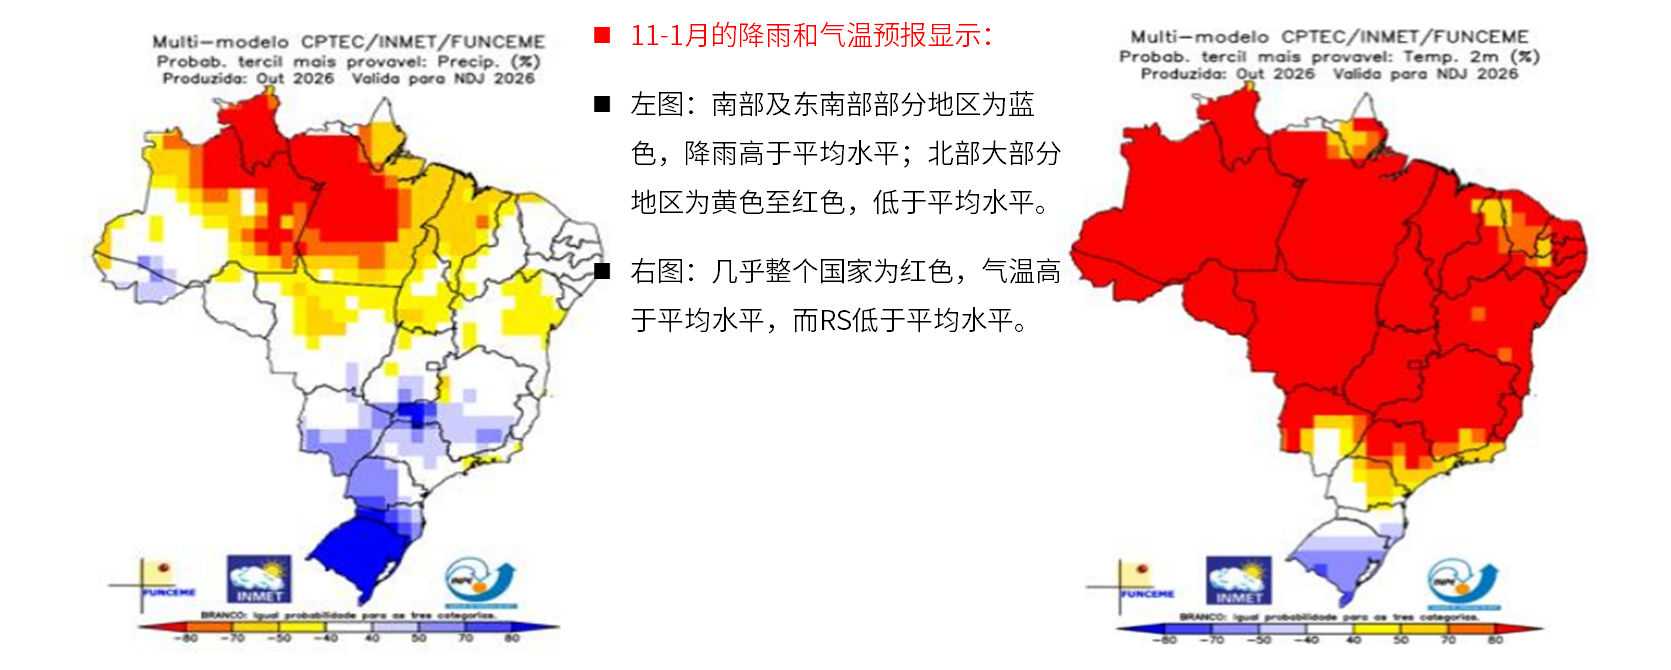
数据来源:Conab,大地期货研究院 南涝北旱特征明显 NOAA称,中东太平洋和东太平洋参考区的海面温度异常超过3℃,显示厄尔尼诺现象将至少持续到2027年第一季度,强度从强烈到非常强烈。巴西北部和东北部干旱正在加剧,初步预测11-1月期间北部降雨低于平均水平;南部降雨较高,河流水位持续上涨,符合“南涝北旱”特征。 11月天气展望:中北部气温偏高,MT/GO/MATOPIBA降雨不规则;南部(PR、SC)持续过量降雨+低温+少日照。11月是大豆开花—结荚—灌浆(R3–R6)关键期,对缺水/高温极敏感。中北部降雨不规则叠加高温,存在单产下修风险将推高远月升贴水;南部过量降雨+低温或致巴拉那优良率继续下滑。
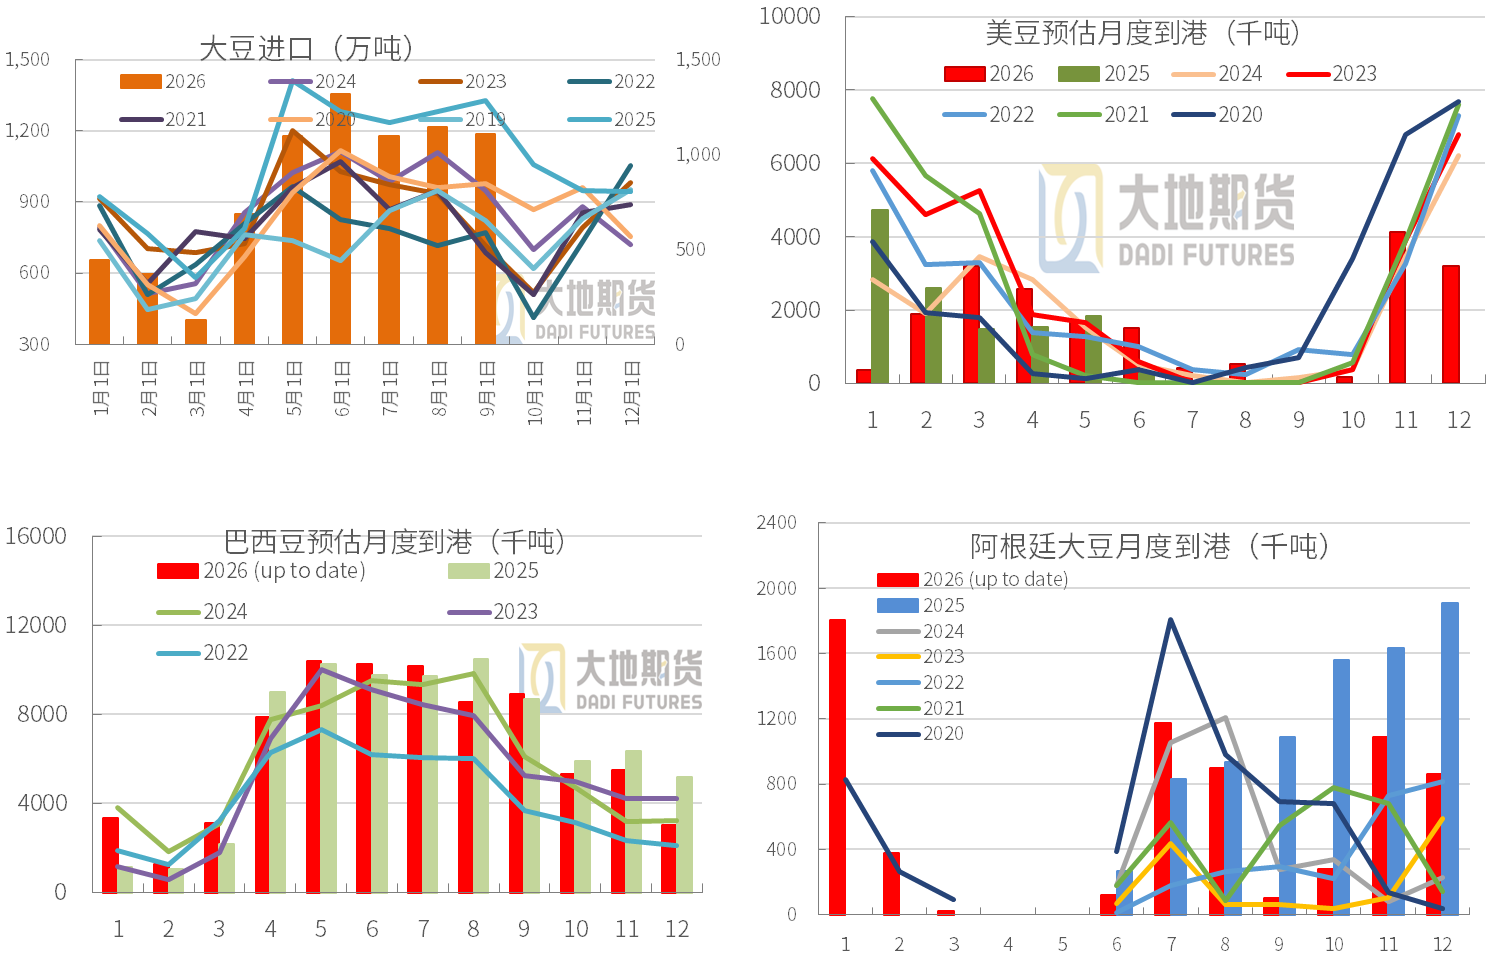
数据来源:Conab,大地期货研究院 03 国内供强需弱持续 大豆进口边际下滑但整体充足 大豆进口:9月进口1188万吨,10月预估800万吨,11月900-950万吨,12月950万吨。路透船期:按排船预估巴西豆10月到港532万吨,11月已有551万吨,12月已有302万吨。 阿根廷10月到港35万吨,11月101万吨,12月已有91万吨。乌拉圭10月到54万吨,11月已有5.6万吨。 7-8月美豆未对华出口,9月对华出口221万吨,10月对华出口约530万吨。美豆10月到港约18.9万吨。11月约有412万吨,12月已有319万吨。
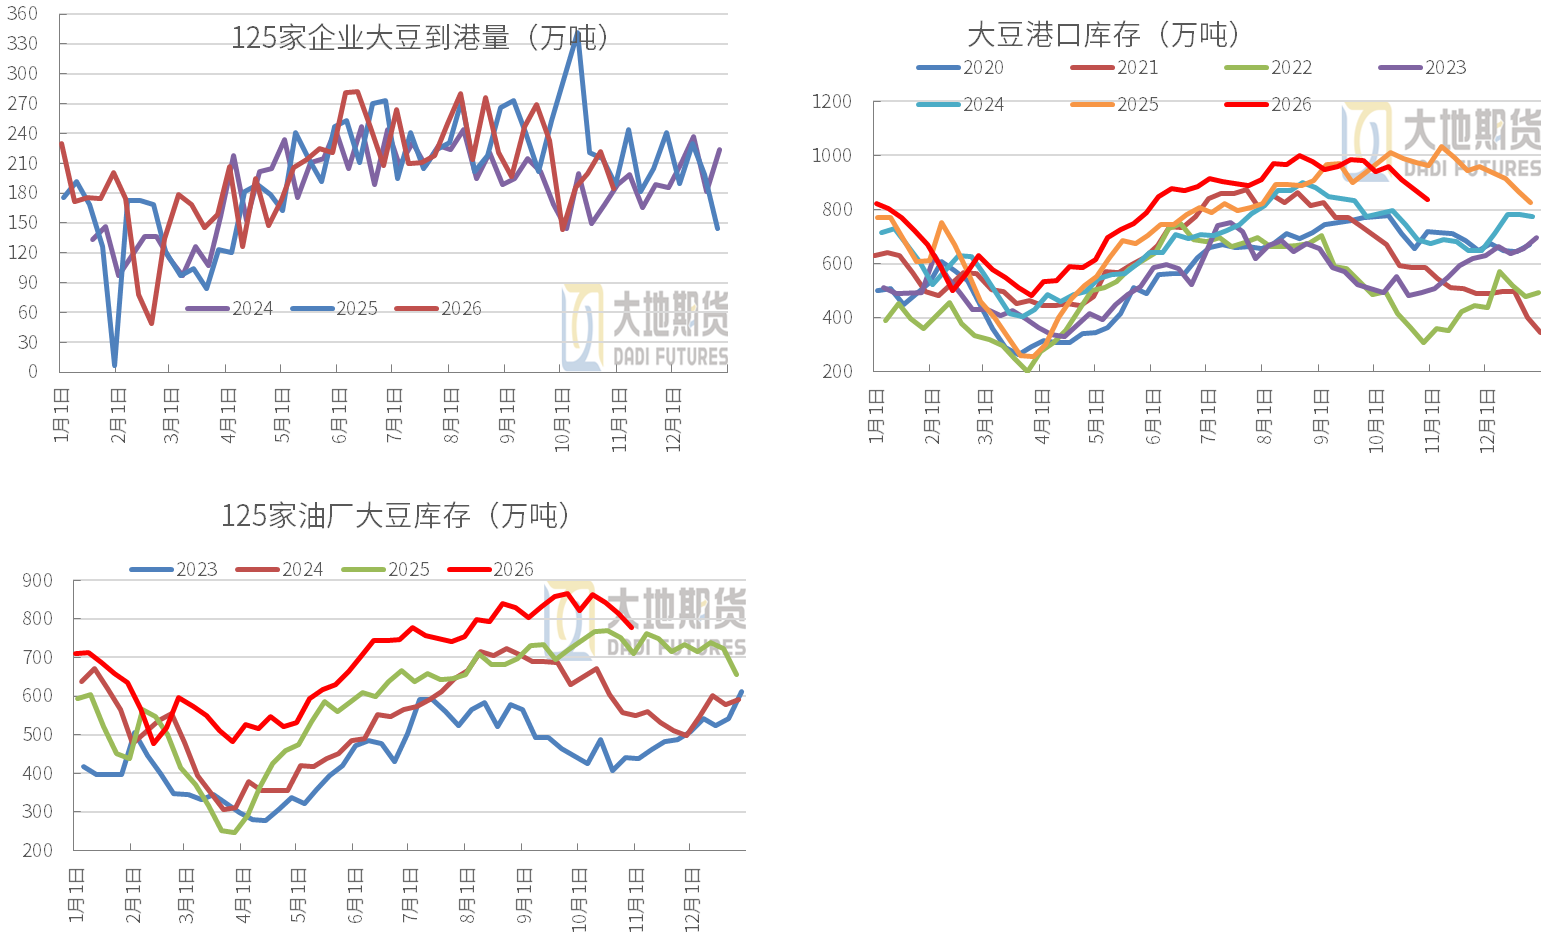
数据来源:路透,大地期货研究院 港口到港下滑,大豆去库明显 大豆到港:10月30日当周,油厂大豆到港184.6万吨,前周221.65万吨,近四周累计到港791万吨。 大豆库存:截至10月30日当周,全国港口大豆库存838.2万吨,环比-35.7万吨,同比-195.2万吨。油厂大豆库存777.58万吨,环比-35.74万吨,同比+66.79万吨。Q4到港依然充足 + 大豆港口和油厂大豆库存处于高位, Q4 压榨原料暂不存在任何缺口(但要注意美豆的国家进口和腾库抛储节奏,7月以来拍卖累计成交约280万吨,拍卖仍在持续)。
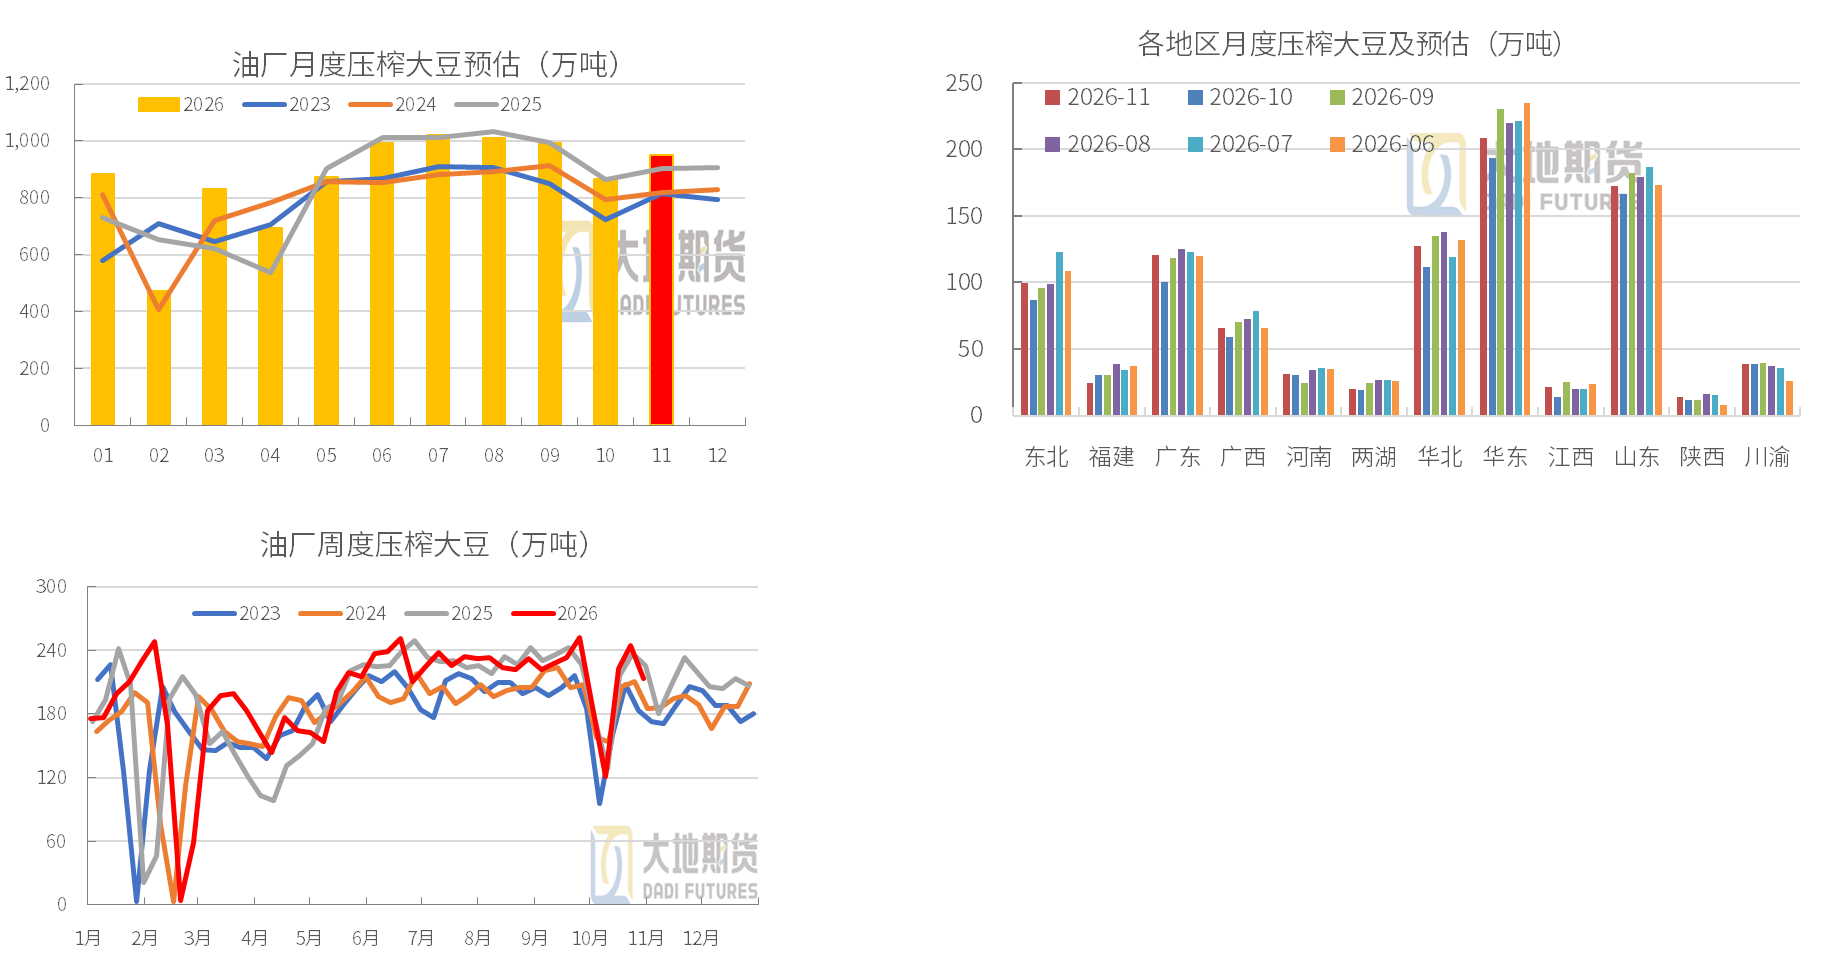
数据来源:钢联,大地期货研究院 油厂开机仍将保持高位 月度压榨大豆:10月油厂压榨大豆866万吨,环比-12.62%,同比+0.34%。1-10月累计压榨8640万吨,同比+3.3%或276万吨。预估11月压榨大豆949万吨,同比+47万吨,油厂压榨保持高位。 油厂周度开机率:10月30日当周油厂压榨大豆213.15万吨,开机率57.86%,本周预估压榨210.51万吨,开机率57.14%,开机率下滑。
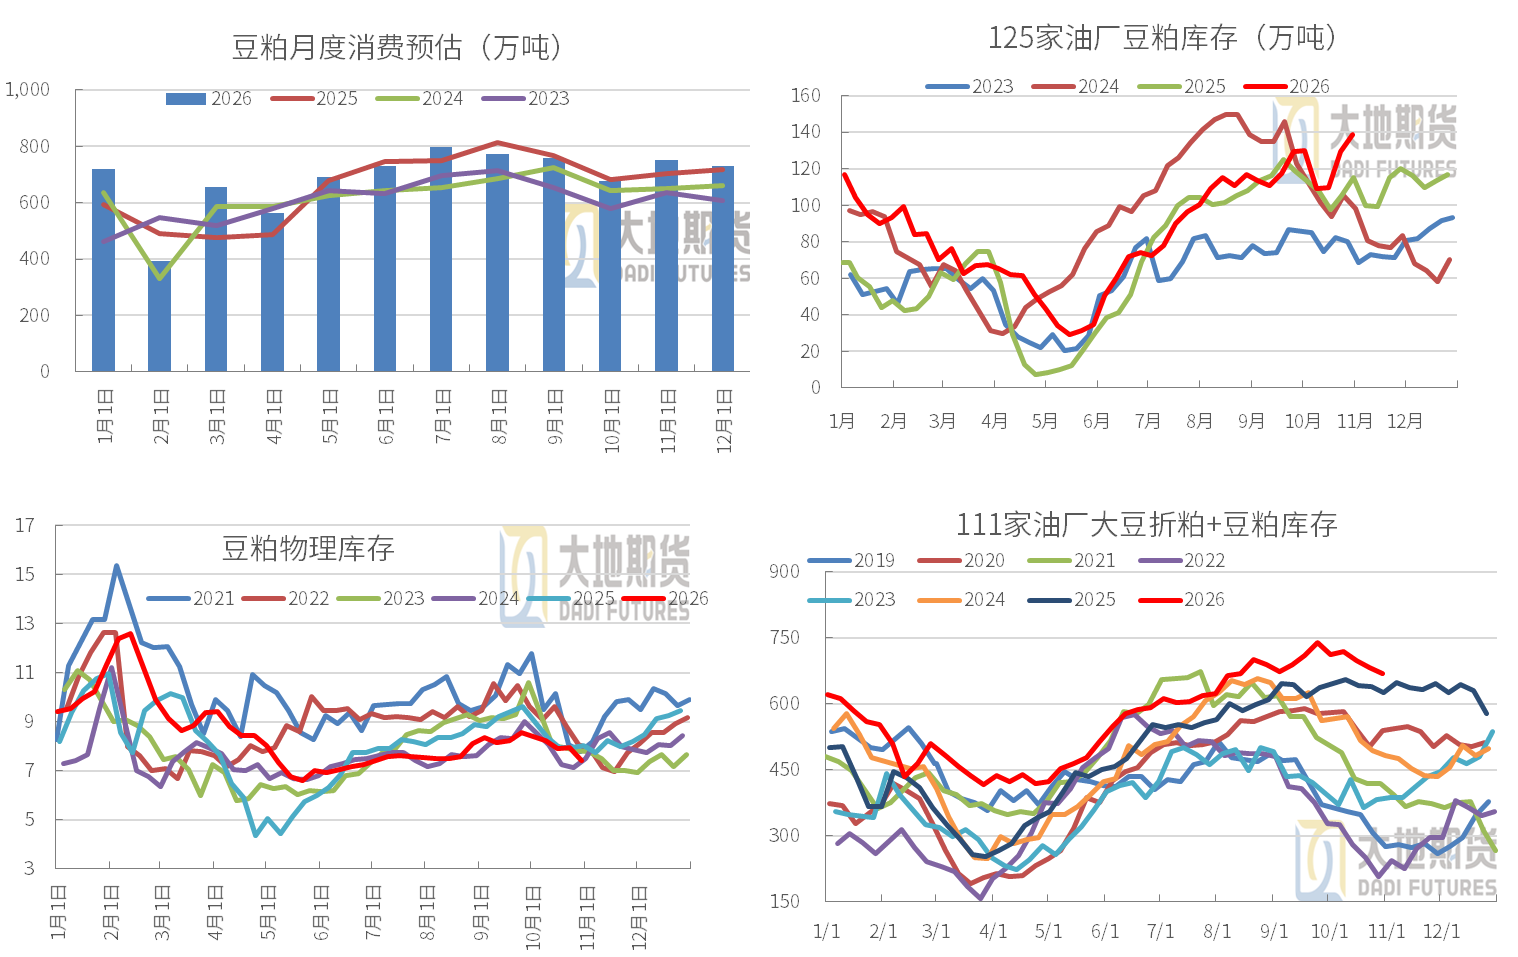
数据来源:钢联,大地期货研究院 供强需弱,豆粕继续累库 豆粕表需:截至10月30日当周,豆粕表观消费132.17万吨,近四周累计524万吨。 油厂豆粕库存:截至10月30日当周,豆粕库存138.94万吨,周度+9.4,同比+23.64万吨。未执行合同周度-15.4万吨至355.3万吨。9月底豆粕库存130万吨,10月开机下降但累库至139万吨,豆粕供应继续宽松。 物理库存稳定:豆粕价格下跌,下游提货节奏放缓,随用随采为主,当周饲料企业物理库存明显去化,全国饲料企业库存周度-0.56天至7.4天,上年同期8.02天。
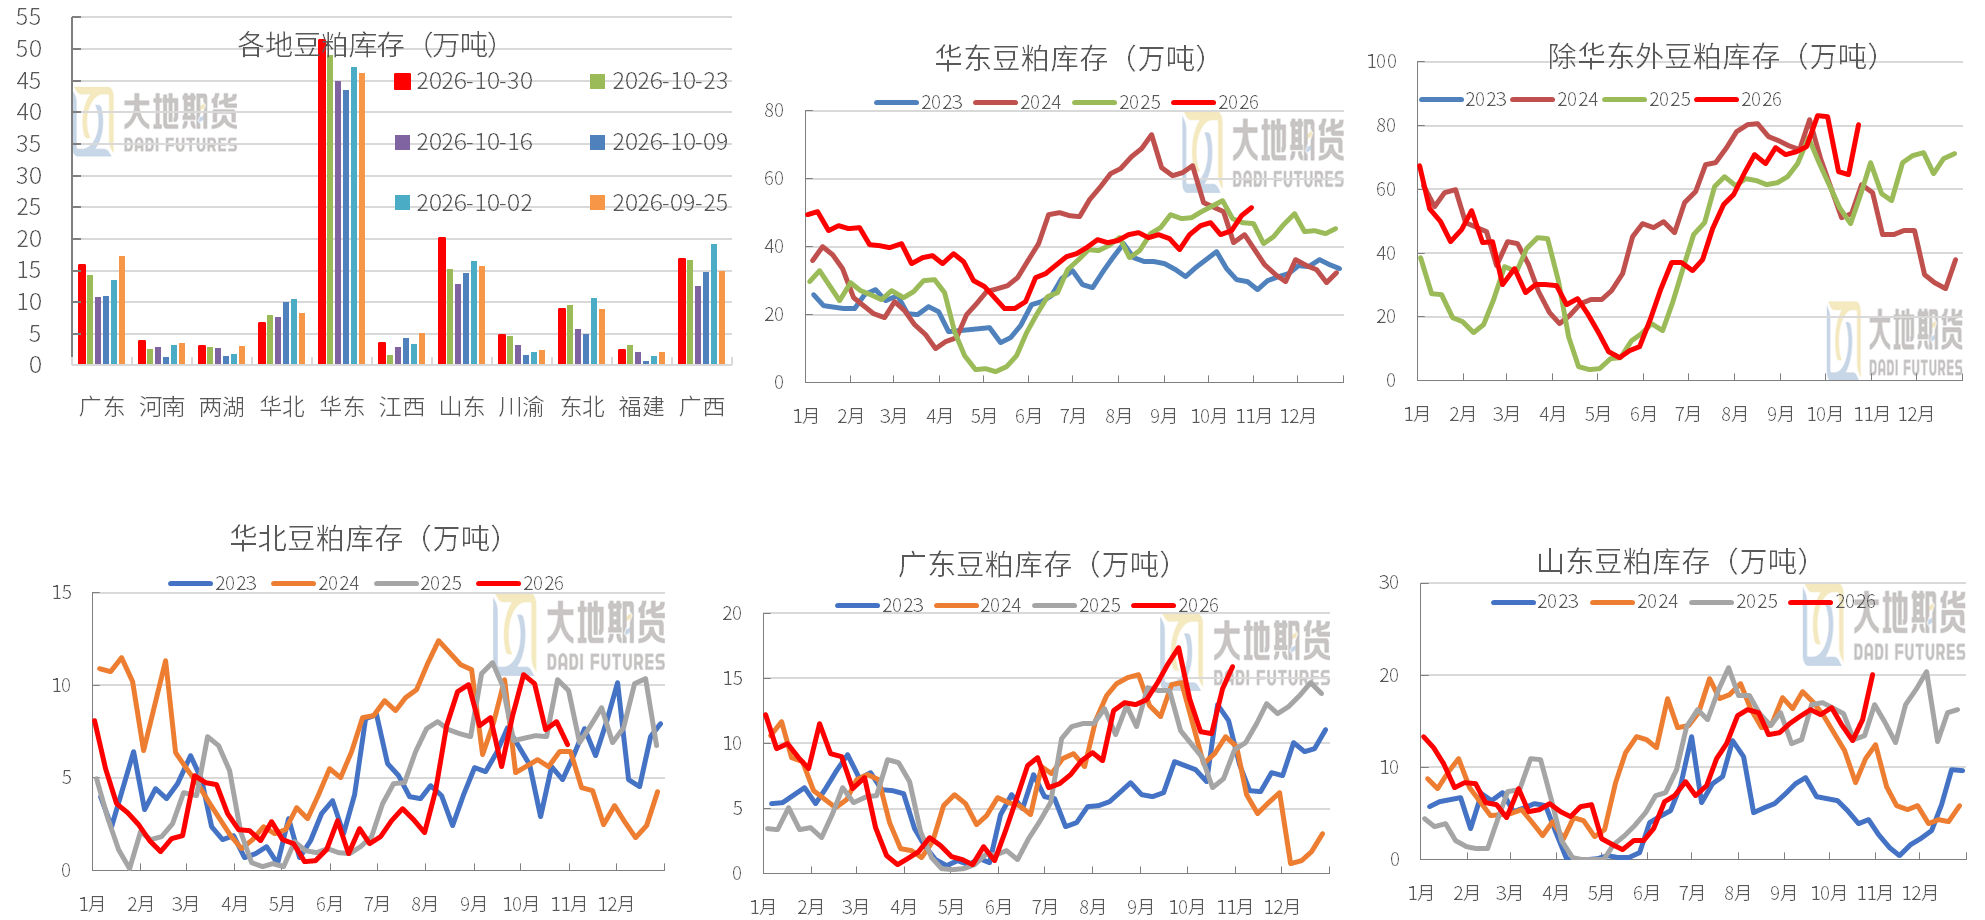
数据来源:钢联,大地期货研究院 各地区豆粕库存水平
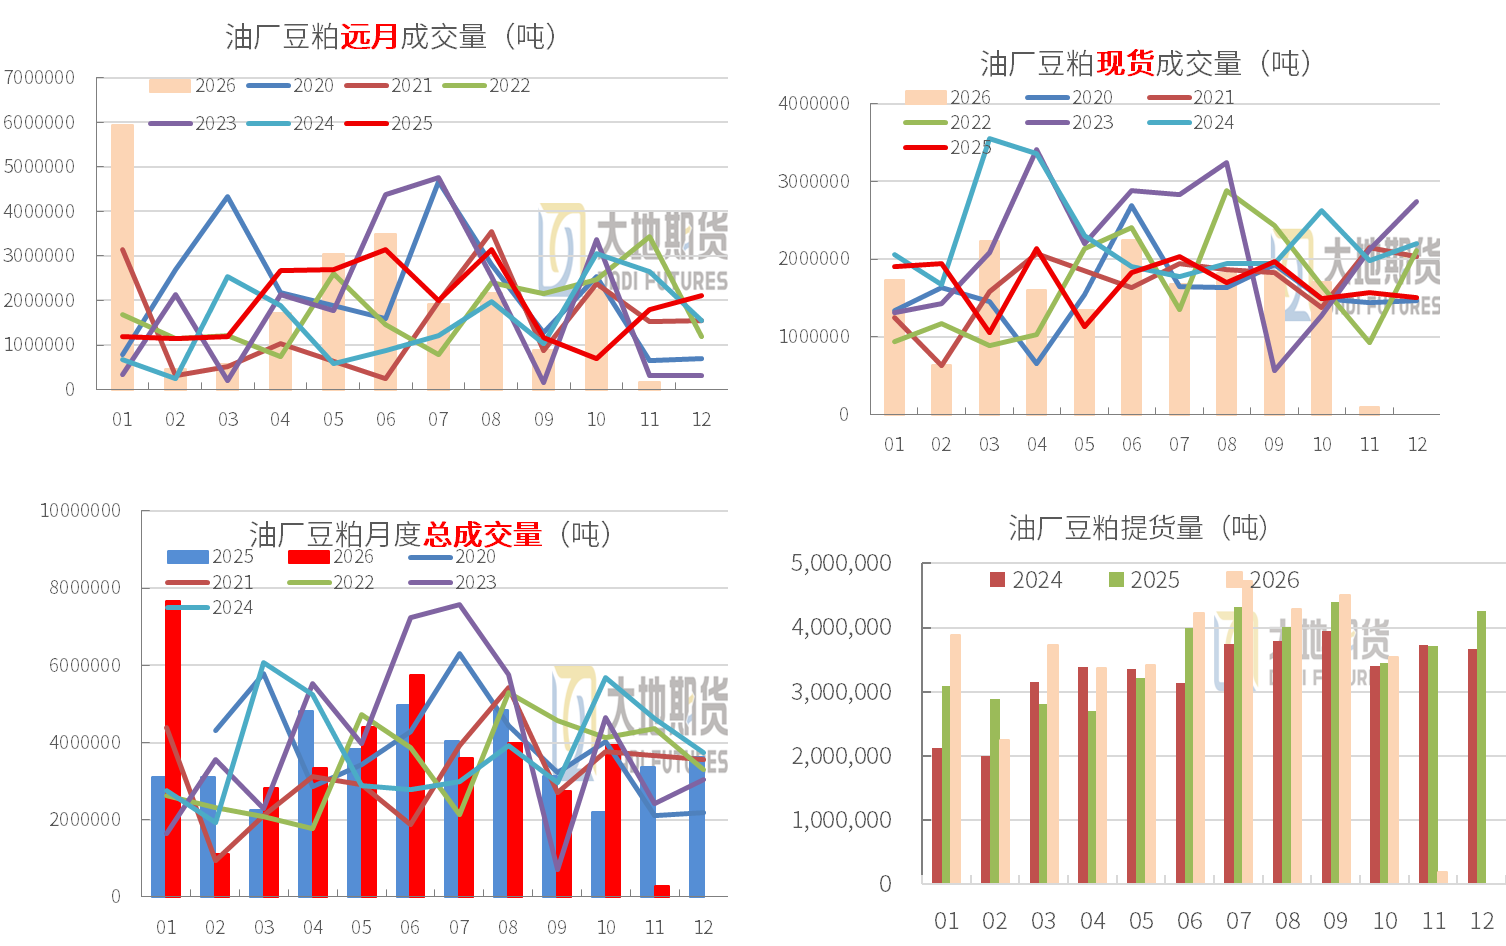
数据来源:钢联,大地期货研究院 豆粕成交和提货 豆粕成交:10月油厂豆粕总成交394万吨,好于上年同期的220万吨,但低于前三年均值420万吨的水平。当月豆粕基差成交223万吨,环比和同比增加明显,三年同期均值237.6万吨。当月豆粕现货成交170.5万吨,低于前三年均值180万吨水平。 油厂豆粕库存:10月油厂豆粕提货354万吨,环比下降但同比表现较好。下游养殖亏损严重,但存栏高,产能去化不足,豆粕刚需仍在。
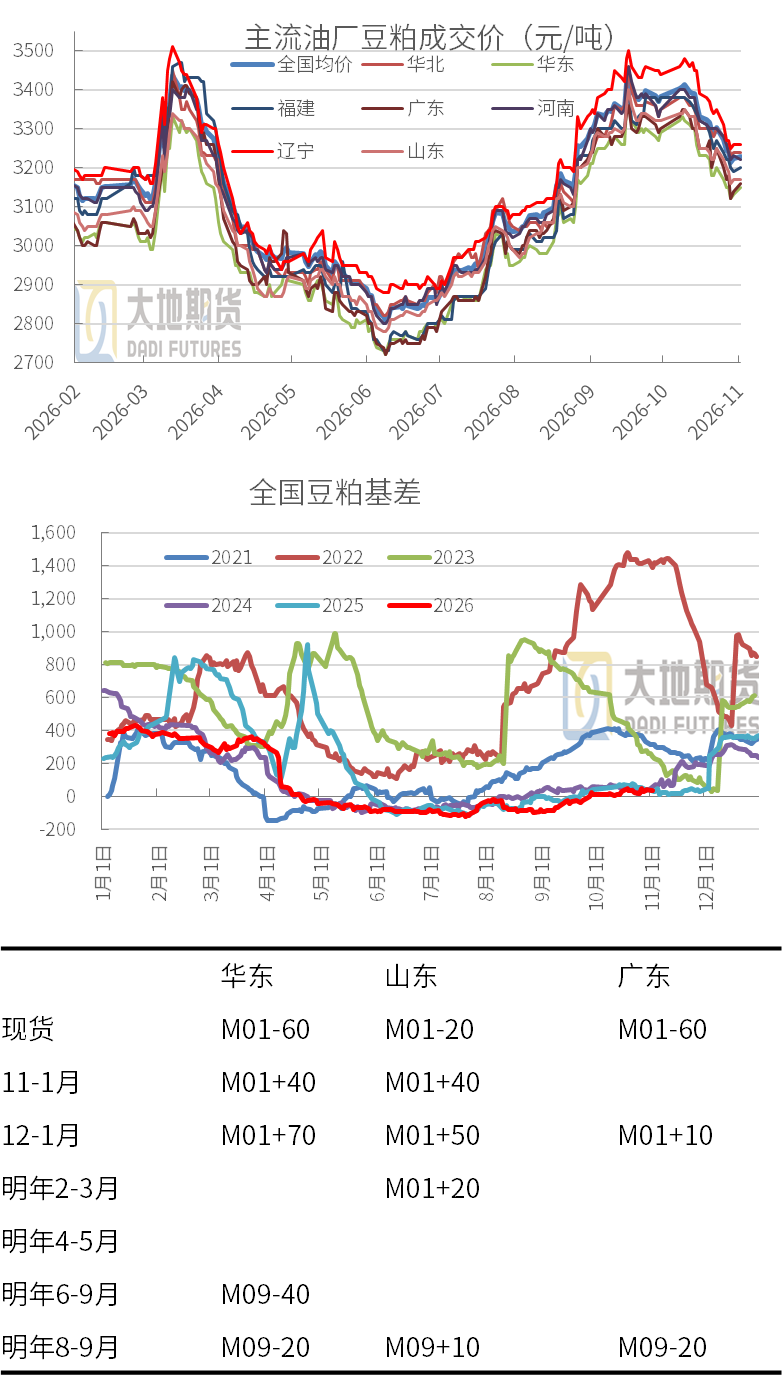
数据来源:钢联,大地期货研究院 豆粕现货和基差 豆粕期货偏弱震荡:美豆丰产+收割加速+巴西播种加快厄尔尼诺风险弱化+雷亚尔大跌,大豆进口成本端继续下滑;国内高库存高开机,养殖深度亏损压制现货,盘面短时无驱动,继续承压偏弱运行。 豆粕现货:随盘承压下滑,华东、广东约3120元,周度便宜50元左右。山东现货约有3160元。国内豆粕处于供强虚弱的时期,基差贴水延续;远月基差低位运行,成交一般。 豆粕基差:沿海现货基差最低在-50到-60区间震荡,12-1月成交价在M01+50/70左右,明年8-9月在M09-0左右。
数据来源:钢联,大地期货研究院 责任编辑:七禾编辑 |
【免责声明】本文仅代表作者本人观点,与本网站无关。本网站对文中陈述、观点判断保持中立,不对所包含内容的准确性、可靠性或完整性提供任何明示或暗示的保证。请读者仅作参考,并请自行承担全部责任。
本网站凡是注明“来源:七禾网”的文章均为七禾网 www.7hcn.com版权所有,相关网站或媒体若要转载须经七禾网同意0571-88212938,并注明出处。若本网站相关内容涉及到其他媒体或公司的版权,请联系0571-88212938,我们将及时调整或删除。
七禾研究中心负责人:翁建平
电话:0571-88212938
Email:57124514@qq.com
七禾科技中心负责人:相升澳
电话:15068166275
Email:1573338006@qq.com
七禾产业中心负责人:洪周璐
电话:15179330356
七禾财富管理中心
电话:13732204374(微信同号)
电话:18657157586(微信同号)
合作期货公司基本信息: 东吴期货 华鑫期货 东航期货 前海期货 先锋期货
 七禾网微信公众号 |  七禾网APP安卓&鸿蒙 |  七禾网APP苹果 |  沈良宏观 |  七禾调研 |  价值投资君 |
© 七禾网 浙ICP备09012462号-1 浙公网安备 33010802010119号 增值电信业务经营许可证[浙B2-20110481] 广播电视节目制作经营许可证[浙字第05637号]
 最新高手视频!