 聚合智慧 | 升华财富
产业智库服务平台
产业智库服务平台
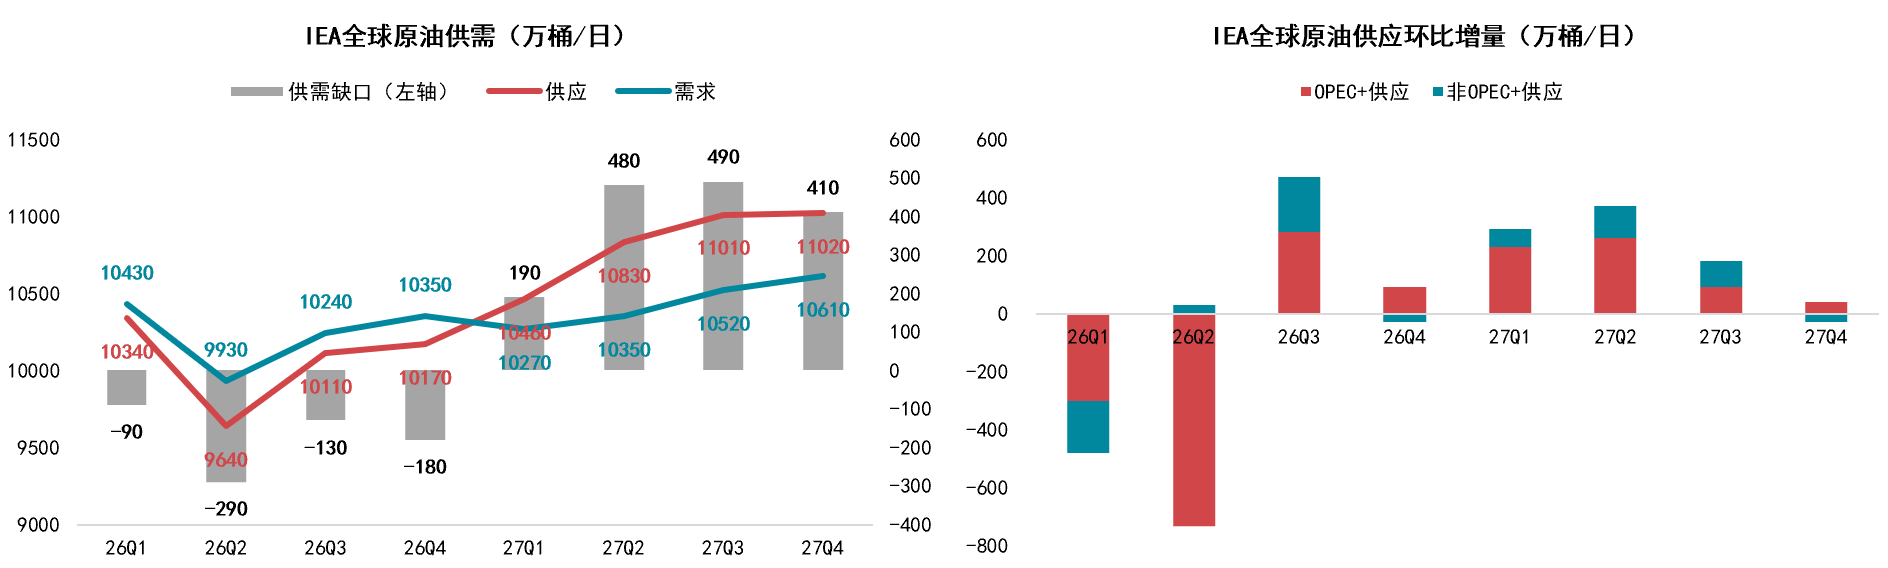
| 观点小结 本周国际油价快速回落,布油从上周五的114.29美元/桶跳水,截至11月5日凌晨,布油已跌破95美元/桶。近两月高企的运费和原料价格持续侵蚀炼厂利润,当前炼厂买兴减弱,出现了需求上的负反馈,基本面的矛盾此前已基本price in,本轮油价下跌更多是地缘预期的反转所带来的。虽然市场当前普遍交易和谈预期,但双方核心诉求仍有分歧。短期内,“边打边谈”仍是最可能的基准状态。在此情况下,湾内油品运输大概率维持“STS+绕行”的模式,运费的结构性溢价难以快速消除;同时,供需矛盾将跟随采购节奏在不同地区之间来回轮动,上演一轮又一轮再平衡。 另外两种情景推演如下:若开展有限打击,油价将快涨快跌,见顶之后回归中长期供应过剩的基本面定价逻辑;若MoU 2.0落地,海峡放开、STS需求减少后油价会从当前高位逐步下行,交易重心转向长期宽松格局——高油价环境下,OPEC具备较强的产量恢复弹性、非OPEC供给持续释放,叠加高油价持续压制传统能源消费,中长期供需格局偏向宽松。 整体来看,当前市场已经较大程度定价了和谈预期,但霍尔木兹海峡物流周转效率受损的根源矛盾并未解决。地缘带来的更多是短期价格扰动,真正决定中期价格走向的,依旧是海峡实际流通效率和欧亚炼厂的补库节奏。 风险因素:地缘升级或和谈破裂、替代通道受损、亚洲补库提前或超预期释放 PART 01 地缘:反转的预期 11月以来,Brent从前期110美元上方的位置快速回落,这轮下跌不是基本面突然恶化带来的,是支撑前期价格的多头交易逻辑发生了快速反转。 前期市场对于战争溢价的看法较为统一:美国中期选举前后,可能会升级对伊朗的军事打击,冲突升级的地缘溢价被计入油价。但临近中期选举,美伊传来和谈消息,市场预期快速反转。在民主党掌控参众两院之后,美国发起大规模、长期对伊战争的概率明显下降;同时卡塔尔斡旋的美伊谈判草案公开,和谈预期升温,之前支撑多头的核心逻辑直接动摇。同时,高企的运费和原料价格持续侵蚀炼厂利润,经过9月、10月集中采购之后,当前已出现了需求上的负反馈,炼厂和贸易商的买兴已经明显走弱,当前价格的驱动几乎全部来自地缘预期。这就导致预期转向后,没有基本面的承接,油价出现了快速回调。 虽然市场现在一致定价和谈预期,但这不代表地缘风险就消失了。我们针对后续三种核心情景进行推演。 情景一:边打边谈(基准情景) 目前的和谈磋商依然是卡塔尔、巴基斯坦斡旋下的间接沟通,双方核心分歧并未弥合。伊朗始终把霍尔木兹通行权作为可交换的谈判筹码,而美方坚持国际水道本就应自由通行;更核心的是,伊朗要求的永久停战保证、美军撤出波斯湾、战争赔偿等诉求,目前不在美方的接受范围内。最近两天,伊朗连续宣布7艘“违规”油轮在霍尔木兹海峡触雷起火、两艘船舶被拦截,美军对格什姆岛的地面目标实施了有限空袭,胡塞武装持续对沙特境内油气设施发动袭击,谈判与军事施压双轨并行。 在这种状态下,油价大概率维持105-120美元/桶的高位震荡。短期炼厂买兴已经边际走弱,缺乏基本面的强驱动,需要等下一轮基本面支撑兑现——比如11月底亚洲炼厂库存消耗到低位、12月再次进入集中补库周期,或者全球柴油紧张进一步升级,价格才会顺着基本面节奏再次冲高、回落、再平衡,基本面矛盾持续在区域间轮动,周而复始。 情景二:有限打击(窗口集中在11月中下旬到12月初) 虽然市场一致定价“全面长期战争”的概率大幅下降,但由于美国总统的行动窗口正在收窄,针对伊朗军事目标的有限打击概率反而在上升。等2027年1月新国会正式履职后,新国会可以通过卡预算、提调查、要求白宫提交开战授权报告等方式,把长期军事行动拖入政治泥潭。对美国总统而言,要发起军事动作,最佳窗口就是新国会正式接管权力之前。当前临时政府资金12月11日到期,而从军事部署节奏看,目前中东已经部署了布什号、华盛顿号两个航母打击群,罗斯福号航母编队已经完成西太补给,按计划11月底抵达中东;因此需要关注11月中下旬到12月初这个窗口期。 地缘本身具备一体两面的特征:短期内地缘对价格有较强驱动,但中长期很难扭转供需的底层趋势。如果这种情景兑现,油价将快涨快跌。消息放出后油价将直接脉冲冲高,可能摸到120-130美元,极端情绪下冲150美元;但市场普遍共识,本轮打击属于可控的有限行动,并非走向长期全面战争,情绪溢价充分兑现后价格便会见顶回落。脉冲过后,行情会重新回归市场一致的中长期基准判断:高油价环境下,OPEC具备较强的产量恢复弹性、非OPEC供给持续释放,叠加高价持续压制传统能源消费、需求存在趋势性退坡,中长期供需格局偏向宽松。 图1:IEA原油供需情况
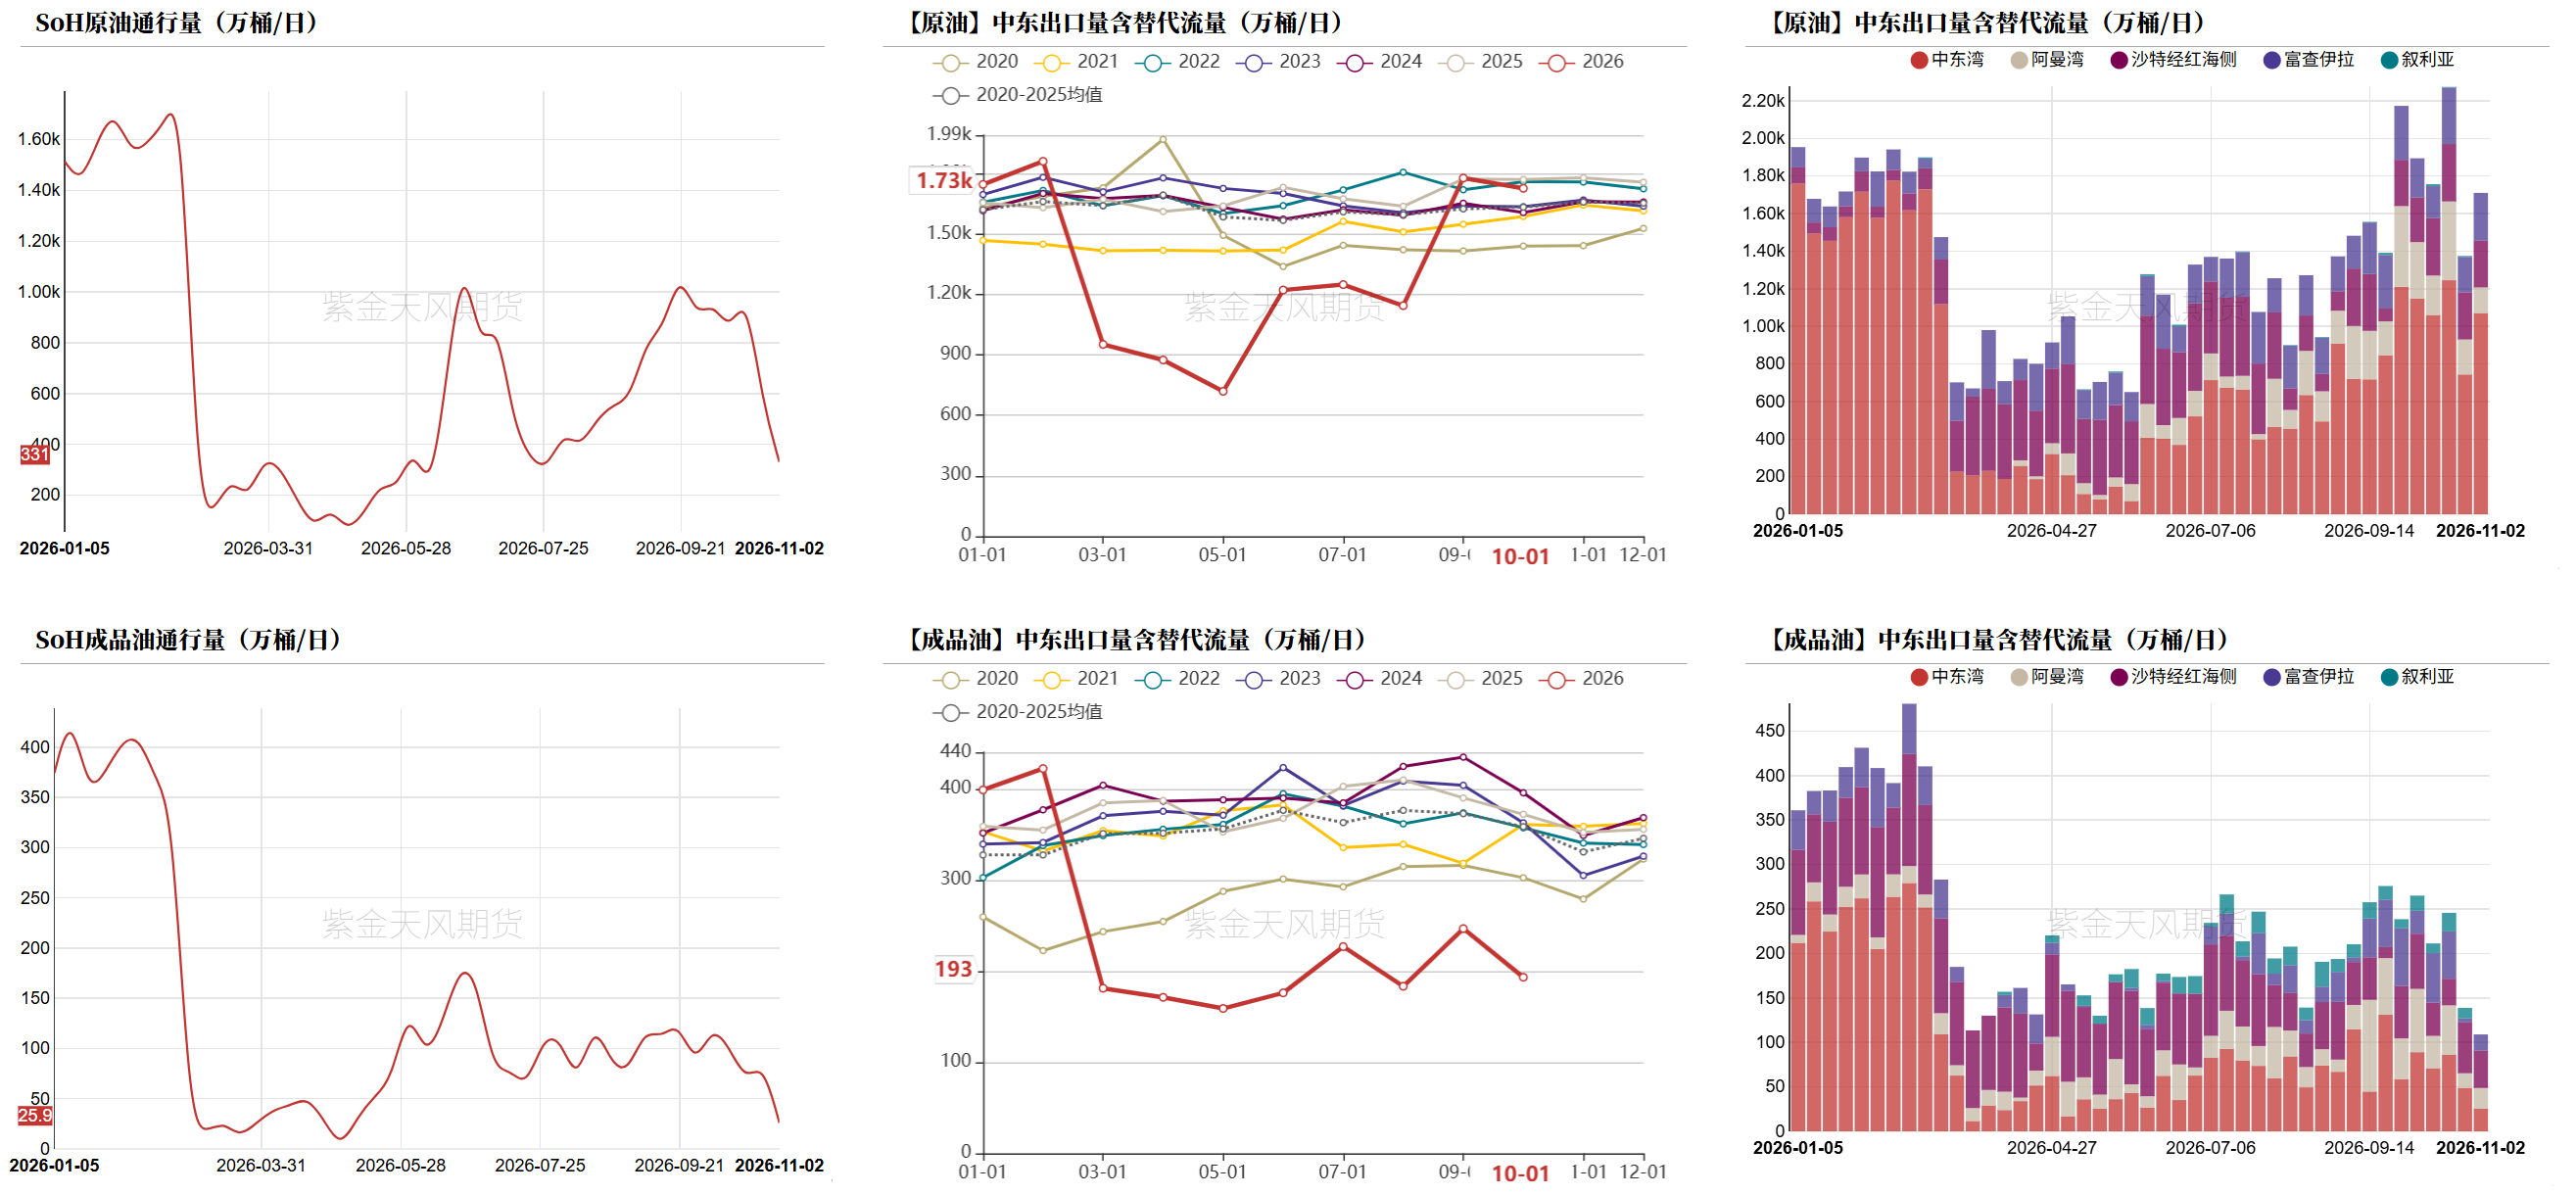
数据来源:IEA、紫金天风期货研究所 情景三:MoU 2.0落地,地缘溢价持续回吐 如果卡塔尔斡旋下双方各退一步,达成新的谅解备忘录,大体框架会延续6 月签署的1.0版本:美方部分解冻伊朗海外资产、放松阶段性出口限制,伊朗承诺开放霍尔木兹海峡、保障商船安全通行、配合国际原子能机构的核材料核查。 协议落地后,待海峡完成排雷、通航恢复,湾内STS过驳的需求下降,船舶周转效率回升,运费将从高位回落;伊朗原油恢复正常出口,市场之前计价的封锁溢价持续出清。油价会从当前高位逐步下行,回归90-100美元/桶的基本面定价区间,最终同样走向中长期供应过剩的基本面定价逻辑。当前油价的快速下跌,已经提前交易了一部分和谈降温的预期,但协议本身落地存在不确定性,执行节奏也容易反复,因此后续阶段性可能仍会有反复。 三种情景中,有限打击和MoU 2.0都需要新的事件来触发,在靴子落地之前,边打边谈仍是近期市场要面对的常态。这意味着地缘对油价的边际驱动正在减弱:升级预期已被消化,和谈预期也已大部分计入,价格的锚将重新回到基本面上。而边打边谈的格局下,霍尔木兹的通行状况很难出现实质性改变,海峡的问题已经不在于油能不能运出来,而在于以什么效率、什么成本运出来。 PART 02 海峡:原油流量恢复≠通行恢复 SoH的通行数据显示,近两月湾内原油通行量恢复至战前五成水平,成品油通行量恢复至三成。自中东地缘冲突发酵以来,市场依托湾内STS过驳、航线绕行等方式搭建替代流通渠道,海峡的替代货流持续抬升。若考虑阿曼湾STS、沙特Yanbu、Jizan及Rabigh等港口的替代货流,原油通行规模已经修复至战前水平,但成品油流通量仅恢复至战前五成至六成附近。 图2:海峡通行情况
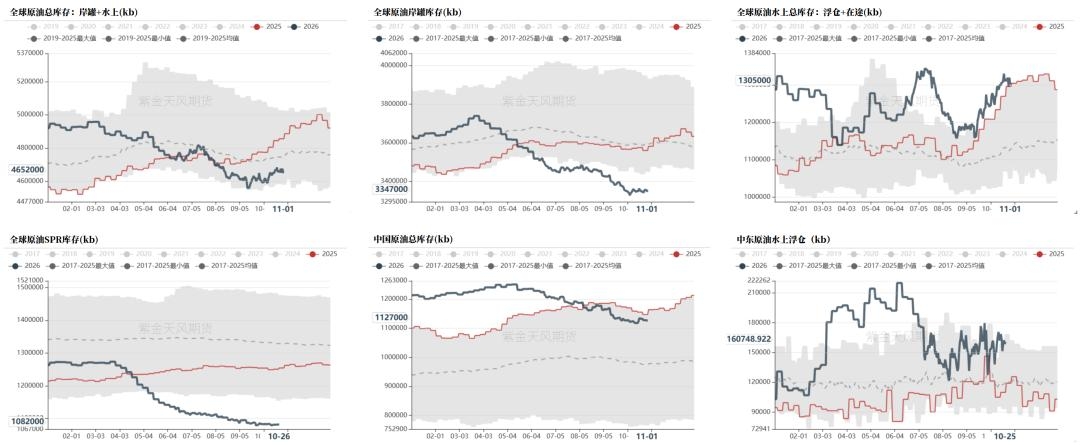
数据来源:Kpler、紫金天风期货研究所 这种结构差异主要是由一连串的运力挤占效应带来的。市场优先保障原油出运,湾内大约有六分之一的VLCC被用于STS接驳,同时绕行运输和空载现象进一步降低了运输周转效率。在VLCC运力持续紧张后,部分货盘转而选用中小型油轮承接原油运输。多重因素叠加下,运输同等规模原油所需的船舶数量大幅上升。据JPM统计,10月运输中东原油(伊朗原油除外)的油轮较2025年均值需额外增加35艘VLCC、13艘Suezmax以及10艘Aframax。在VLCC运力被中东大量占用后,中东以外的地区运力同样收紧,JPM统计投入运营的Aframax、Suezmax数量分别较2025年均值+141艘(+23%),+52艘(+11%)。在此背景下,运费持续抬升。 当前伊朗持续打击湾内过驳船只,目前120艘左右参与STS作业的船里,已有30艘受损,有效运力被直接削弱。虽然美国试图放宽影子船队制裁以缓解运力,但是全球影子船队可释放的运力非常有限,大概一二十艘,运力依旧偏紧。 因此,海峡原油流量的恢复并不等于通行秩序的恢复。海峡通行受阻带来的溢价已经由最初的原料贴水转移到了运费和成品油价格上。相较于原油,成品油的通行量是更好的运力观测指标。近期运费的回调更多是由炼厂买兴的减弱和运输油轮周期性返回中东所带来的,展望后市,在STS过驳+绕行的运输模式持续运行的前提下,船舶周转效率被拉长,运费将维持高位震荡。 PART 03 基本面:轮动的“跷跷板” 短期内,运力约束难以消除,全球库存尤其是岸罐和SPR处于历史偏低位置,库存缓冲较薄,这导致了基本面矛盾将跟随货源分配和各地的采购节奏,在区域之间来回切换。 图3:全球原油库存情况
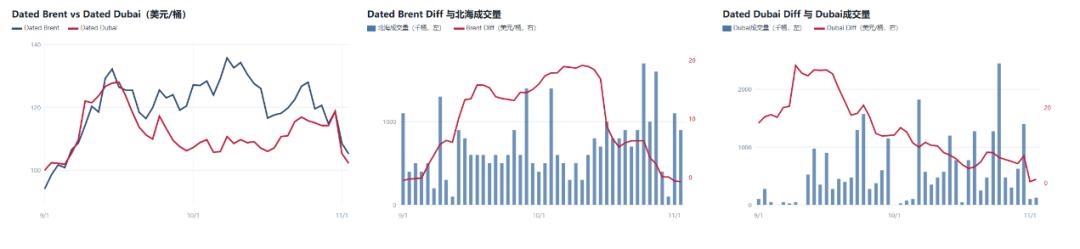
数据来源:Kpler、紫金天风期货研究所 具体来看,7月海峡二次封锁叠加8月美国加码对伊朗船队制裁,9月国内炼厂原料紧缺,转向合规货源集中采购,带动原料贴水与运价同步上行,亚洲原油到岸成本抬升至150–160美元/桶,炼厂加工利润被大幅压缩。进入9月下旬,沙特加大湾内转运,并通过“压贴水、补运费”压缩到岸成本,亚洲采购压力得到阶段性缓释。 然而沙特分流至亚洲的增量货源,本质是从原本供给欧洲的原油池内调拨。叠加中东浮仓已经回落至低位,库存缓冲空间持续收窄,亚洲采购放量之后,欧洲现货供给缺口随之显现。10月运力进一步趋紧,运费上行至40美元/桶附近,欧洲炼厂面临两难选择:要么争抢供给有限、报价偏高的北海本地现货,要么承担高昂运费采购远途中东原油。市场集中抢货推升北海现货价格,Dated Brent一度突破130美元/桶。不过集中补库不具备持续性,高价与高运费持续侵蚀炼厂利润,近期北海现货成交显著降温,Dated Brent回落至105美元/桶附近。 图4:北海及Dubai窗口成交情况
数据来源:Reuters、紫金天风期货研究所 整体来看,现阶段炼厂与贸易商的采购行为多为应急式补库,缺口出现后集中备货,库存达标便暂停采购。运费刚性、整体库存偏低是更难短期扭转的约束。目前欧亚买兴均不高,国内炼厂12月原料采购量有限。 当前基本面已price in,但海峡流通效率未见实质改善、美伊冲突悬而未决,油价高位震荡的格局仍将延续,后续供需矛盾将持续在不同区域之间轮转。重点关注11月10–11日在阿布扎比举行的俄乌会谈。若谈判落地并达成能源相关停火安排,俄罗斯炼厂稳定提负下,成品油出口提升,对柴油供应有较大缓解,但同时也将导致俄罗斯收紧原油出口,叠加12月国内原料采购量不高,亚洲原料或再度迎来紧张预期。 PART 04 小结 整体来看,本轮油价的波动,地缘是行情的触发开关,运力不足是矛盾的根源,而区域基本面供需决定了行情运行节奏。当前炼厂利润受损、买兴不足,基本面矛盾已基本price in,近期行情主要由地缘主导。但往后看,谈判难以在短期弥合双方核心诉求,“边打边谈”仍是最可能的基准状态,在此情况下,若海湾油品周转效率问题无法得到解决,那么运费的结构性溢价很难快速消除;同时,供需矛盾将跟随采购节奏在亚洲、欧洲之间来回轮动,上演一轮又一轮再平衡。 再往后看,若靴子落地,不论是窗口期内的有限打击,还是MoU 2.0兑现,海峡通行情况改善后,油价终将回归中长期供应过剩的基本面定价逻辑。 责任编辑:七禾编辑 |
【免责声明】本文仅代表作者本人观点,与本网站无关。本网站对文中陈述、观点判断保持中立,不对所包含内容的准确性、可靠性或完整性提供任何明示或暗示的保证。请读者仅作参考,并请自行承担全部责任。
本网站凡是注明“来源:七禾网”的文章均为七禾网 www.7hcn.com版权所有,相关网站或媒体若要转载须经七禾网同意0571-88212938,并注明出处。若本网站相关内容涉及到其他媒体或公司的版权,请联系0571-88212938,我们将及时调整或删除。
七禾研究中心负责人:翁建平
电话:0571-88212938
Email:57124514@qq.com
七禾科技中心负责人:相升澳
电话:15068166275
Email:1573338006@qq.com
七禾产业中心负责人:洪周璐
电话:15179330356
七禾财富管理中心
电话:13732204374(微信同号)
电话:18657157586(微信同号)
合作期货公司基本信息: 东吴期货 华鑫期货 东航期货 前海期货 先锋期货
 七禾网微信公众号 |  七禾网APP安卓&鸿蒙 |  七禾网APP苹果 |  沈良宏观 |  七禾调研 |  价值投资君 |
© 七禾网 浙ICP备09012462号-1 浙公网安备 33010802010119号 增值电信业务经营许可证[浙B2-20110481] 广播电视节目制作经营许可证[浙字第05637号]
 最新高手视频!