 聚合智慧 | 升华财富
产业智库服务平台
产业智库服务平台
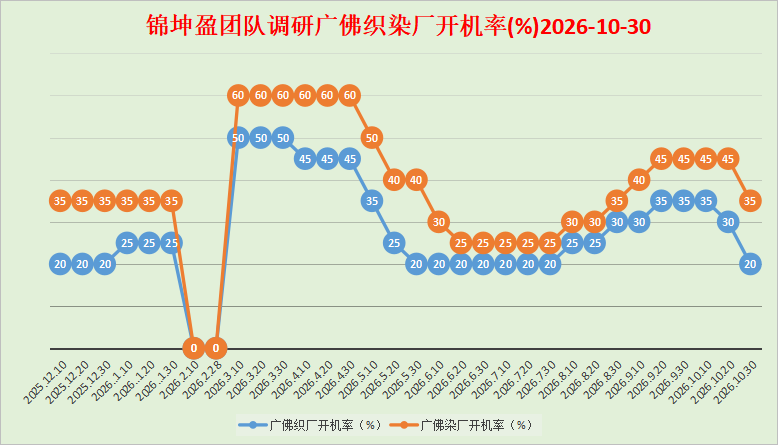
| 报告品种:棉纱 原文链接:https://mp.weixin.qq.com/s/_4t1rhvNkyUfNOZ6pSKCPg?scene=1&click_id=2029863398 第一,市场主打纱线及针织布品种:因针织厂开机率低,开机布种及用纱并不十分突出。 第二,大圆机和横机开机率:收机停机比较多,平均开机率降至全年最低点2成左右。 第三,大型布行的采购意愿:大中型布行谨慎看待后市,刚需采购、刚需生产,严格内控库存,逐步转入订单生产模式。 第四,中大布行的淡旺情况:中大市场人流一般,出货量不多。 第五,张槎工业区运纱平板车数量:纺纱工厂长途到货数量一般。最能反映佛山张槎针织淡旺行情的几大聚集区域——塱宝工业园区、存院路、塱宝中路、塱沙路,每日畅通无阻。 第六,短途运输:佛山短途货车拉货数量急剧下滑。 第七,各棉纱仓库的使用率:张槎及其附近大型棉纱公共仓库入库量持续增长,棉纱出库量减少,棉纱累库量快速增长。 第八,染厂开机率:平均3~4成左右,生产极不饱和,部分人员轮休状态。
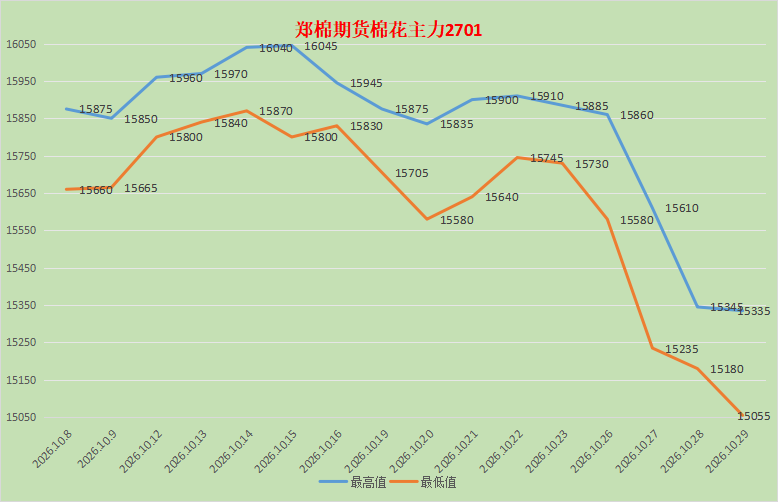
第九,棉花:郑棉期货CF2701主力合约在15055~15910之间宽幅震荡,快速下探至15000的又一个心理价格,预计短期内仍以区间震荡为主。新疆新棉采收进入尾声,公检、加工量持续释放,新棉供应洪锋到来,轧花厂套保抛压压制棉花价格。
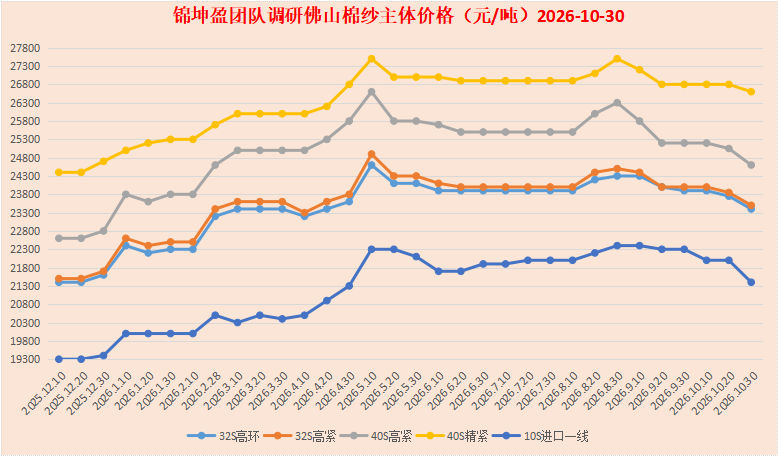
第十,纺纱厂:纺纱厂生产处于两极分化,新疆纺纱厂生产、建设如火如荼,一遍红火景像。内地纺纱厂除生产差异化品种的生意尚可,排单生产交货;生产常规全棉品种的生意很一般,产销压力大。中小型纺纱厂进一步降低开机率,主动控产去库存。原料棉花刚需采购,随用随买原则。 第十一,出口:据海关总署统计报告,2026年9月份出口,纺织服装合计296.6亿美元,对比去年同期增加21.5%;1~9月累计出口纺织服装合计2329.7亿美元,对比去年同期增加5.1%。核心驱动是欧美圣诞季提前补库叠加去年同期基数低。 第十二,国内需求:国内终端消费还是不及预期,缓慢恢复中。 第十三,棉纱价格:市场需求疲弱,棉花期现货快速下行,纯棉纱价格阴跌。当前佛山市场现金含税主流价格:国产牌子货纯棉32支高配环纺23300~23400元/吨,纯棉32支高配紧密23400~23500元/吨,纯棉40支高配紧密24500~24600元/吨,纯棉40支精梳紧密26400~26600元/吨,进口一线纯棉10支赛络散货21500元/吨,整柜优惠100元/吨。纺纱厂、贸易商为了顺畅出货,有量价格可议。
第十四,后市思考:今年的“金九银十”旺季已经落空。下游布行终端累库,订单以小单、短单为主,大单稀少,布行补库意愿低,以刚需随用随采为主,不愿意提前囤纱。上游新疆棉集中上市释放供应压力,郑棉持续承压,棉价重心下移,棉纱成本支撑减弱;但籽棉收购价会限制棉价深跌空间,不会无限制下跌。同时进口纱冲击,印度纱进口量大幅增加,海外纱成本优势明显,持续压制国内普梳纱价格。未来建议:布行坚持刚需采购,分批少量拿货,避免一次性大量囤纱,不要赌大幅度涨价;纱纺厂控产去库优先,谨慎追高采购棉花,控制原料库存天数,避免高价原料被套;贸易商快进快出,降低库存持仓,拉长账期风险需要重点警惕。 七禾带你去调研,最新调研活动请扫码咨询
更多调研报告、调研活动请扫码了解
|
【免责声明】本文仅代表作者本人观点,与本网站无关。本网站对文中陈述、观点判断保持中立,不对所包含内容的准确性、可靠性或完整性提供任何明示或暗示的保证。请读者仅作参考,并请自行承担全部责任。
本网站凡是注明“来源:七禾网”的文章均为七禾网 www.7hcn.com版权所有,相关网站或媒体若要转载须经七禾网同意0571-88212938,并注明出处。若本网站相关内容涉及到其他媒体或公司的版权,请联系0571-88212938,我们将及时调整或删除。
七禾研究中心负责人:翁建平
电话:0571-88212938
Email:57124514@qq.com
七禾科技中心负责人:相升澳
电话:15068166275
Email:1573338006@qq.com
七禾产业中心负责人:洪周璐
电话:15179330356
七禾财富管理中心
电话:13732204374(微信同号)
电话:18657157586(微信同号)
合作期货公司基本信息: 东吴期货 华鑫期货 东航期货 前海期货 先锋期货
 七禾网微信公众号 |  七禾网APP安卓&鸿蒙 |  七禾网APP苹果 |  沈良宏观 |  七禾调研 |  价值投资君 |
© 七禾网 浙ICP备09012462号-1 浙公网安备 33010802010119号 增值电信业务经营许可证[浙B2-20110481] 广播电视节目制作经营许可证[浙字第05637号]
 最新高手视频!