聚合智慧 | 升华财富
产业智库服务平台
产业智库服务平台

| 报告品种:碳酸锂 原文链接:https://mp.weixin.qq.com/s/UnwM8GSNAqwXBFya9kL-8g 时间:2026年10月20日 地点:青海省西宁市 拜访企业:
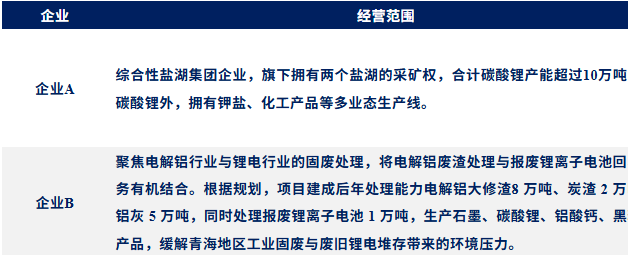
今日走访企业2家,地点位于西宁,1家盐湖生产企业,1家废料回收企业。从调研情况来看,与我们预想的方向基本一致:锂盐行业已进入成本与格局分化阶段,成本优势成为企业生存的关键变量。走访的两家企业均具备明显的原料与区位优势,因而具备良好的抗风险能力,对价格的敏感度并不高。盐湖企业目前生产顺畅,并无额外的减产、检修计划,库存维持低位。另外,套期保值思维随着盘面定价主导权的增加而有所强化,保护库存、锁定利润成为经营管理必不可少的一部分。整体判断是,价格中枢下滑在中长期扩产周期内存在共识,行业正从产能为王转向成本为王,具备低成本原料和区位优势的企业将更具穿越周期的能力。 企业A 产能情况:集团旗下三家公司碳酸锂产能合计超10万吨。生产线健康时产能利用率可达九成。 季节性检修情况:目前尚无检修计划。市场此前将盐湖减产归因于冬季季节性检修,实际主要原因是装置故障(如提卤水塔等设备老化问题),目前整合完毕后故障已大幅下降,主要跟随行情。若行情不佳,老装置冬季仍可能安排检修或降负荷。正常检修一般在10月底开始、持续至次年1-2月,但检修需全装置停产配合。 扩产计划:目前暂无明确扩产计划。盐湖卤水扩产约束少,与矿山不同,但扩产周期较长——若前期论证齐全仅待批复,从批复到投产落地约需一年半,含前期研讨则需两到三年;爬产期约半年。 成本层面:夏季成本低、冬季成本高,完全成本区间3-5万元。 环保影响:环保对扩产影响不大,技术成熟、尾废处理无问题。 库存水平:库存一般维持在库容的一半左右,全口径库存一万吨出头,同比去年偏低。 套期保值:管控目标为年产量的30%作为常态化管理。 销售模式:终端以长协加贸易商点价形式为主,贸易与终端的接受度随行情变化,高位时贸易商承接更多。客户比例上,终端与贸易商的比例大致为7:3,终端比例大。当前行情下跌,下游多采购点价货,整体现货销售压力较大。 后市观点:明年价格中枢预计下移,但价格弹性仍存在。盘面定价权已逐步主导现货价格,业态发生明显变化。 企业B 产能与产品规划:尚未投产,仍在建设中。计划是八万吨碳渣、五万吨铝灰及一万吨废旧电池,预计年产碳酸锂四到五千吨。前期定位工业级碳酸锂,因原料杂质过高暂不直接做电池级。预计12月开始投料试产碳酸锂,预计春节前开始生产。 厂区规模:总占地93亩,含约1.1万平方米综合仓库、1.1万平方米主车间。 工艺与成本:采用湿法、盐酸体系,因园区有大量廉价副产盐酸,而硫酸成本高且耗量大。综合加工成本约3万元/吨,因靠近原料及能源成本低,生产成本较同行便宜20%至30%以上。若外购原料整体成本在10万元上下,当前已处边际线,因此自有低价原料是关键。 原料来源与储量:原料为电解铝厂废渣,锂源自多地铝土矿伴生锂矿。目前已有原料库存约40至50万吨(折碳酸锂近3万吨),是核心竞争优势。原料供应稳定时锂回收率80%。 合规与延伸:持有青海省唯一一本报废锂电池综合利用环评,后续布局拆车资质,另计划开展动力电池拆解作为原料补充。 套期保值:后续有套期保值计划,保护库存,锁定利润。 竞争格局:全国该赛道尚无规模化头部企业,市场空间大,青海规模企业约三家(各年产5000吨左右)。 抗风险能力:因自有低成本原料,抗风险能力强,对价格的敏感度偏低。当前主要受限于产能,计划先把5000吨做好。 后市观点:因今年12月进行投料试产,当前并无产品产出,但考虑到成本低位,对价格的敏感度并不高,抗风险能力较强。 七禾带你去调研,最新调研活动请扫码咨询
更多调研报告、调研活动请扫码了解
|
【免责声明】本文仅代表作者本人观点,与本网站无关。本网站对文中陈述、观点判断保持中立,不对所包含内容的准确性、可靠性或完整性提供任何明示或暗示的保证。请读者仅作参考,并请自行承担全部责任。

本网站凡是注明“来源:七禾网”的文章均为七禾网 www.7hcn.com版权所有,相关网站或媒体若要转载须经七禾网同意0571-88212938,并注明出处。若本网站相关内容涉及到其他媒体或公司的版权,请联系0571-88212938,我们将及时调整或删除。



七禾研究中心负责人:翁建平
电话:0571-88212938
Email:57124514@qq.com
七禾科技中心负责人:相升澳
电话:15068166275
Email:1573338006@qq.com
七禾产业中心负责人:洪周璐
电话:15179330356
七禾财富管理中心
电话:13732204374(微信同号)
电话:18657157586(微信同号)
合作期货公司基本信息: 东吴期货 华鑫期货 东航期货 前海期货 先锋期货
 七禾网微信公众号 |  七禾网APP安卓&鸿蒙 |  七禾网APP苹果 |  沈良宏观 |  七禾调研 |  价值投资君 |
© 七禾网 浙ICP备09012462号-1 浙公网安备 33010802010119号 增值电信业务经营许可证[浙B2-20110481] 广播电视节目制作经营许可证[浙字第05637号]
 最新高手视频!