聚合智慧 | 升华财富
产业智库服务平台
产业智库服务平台

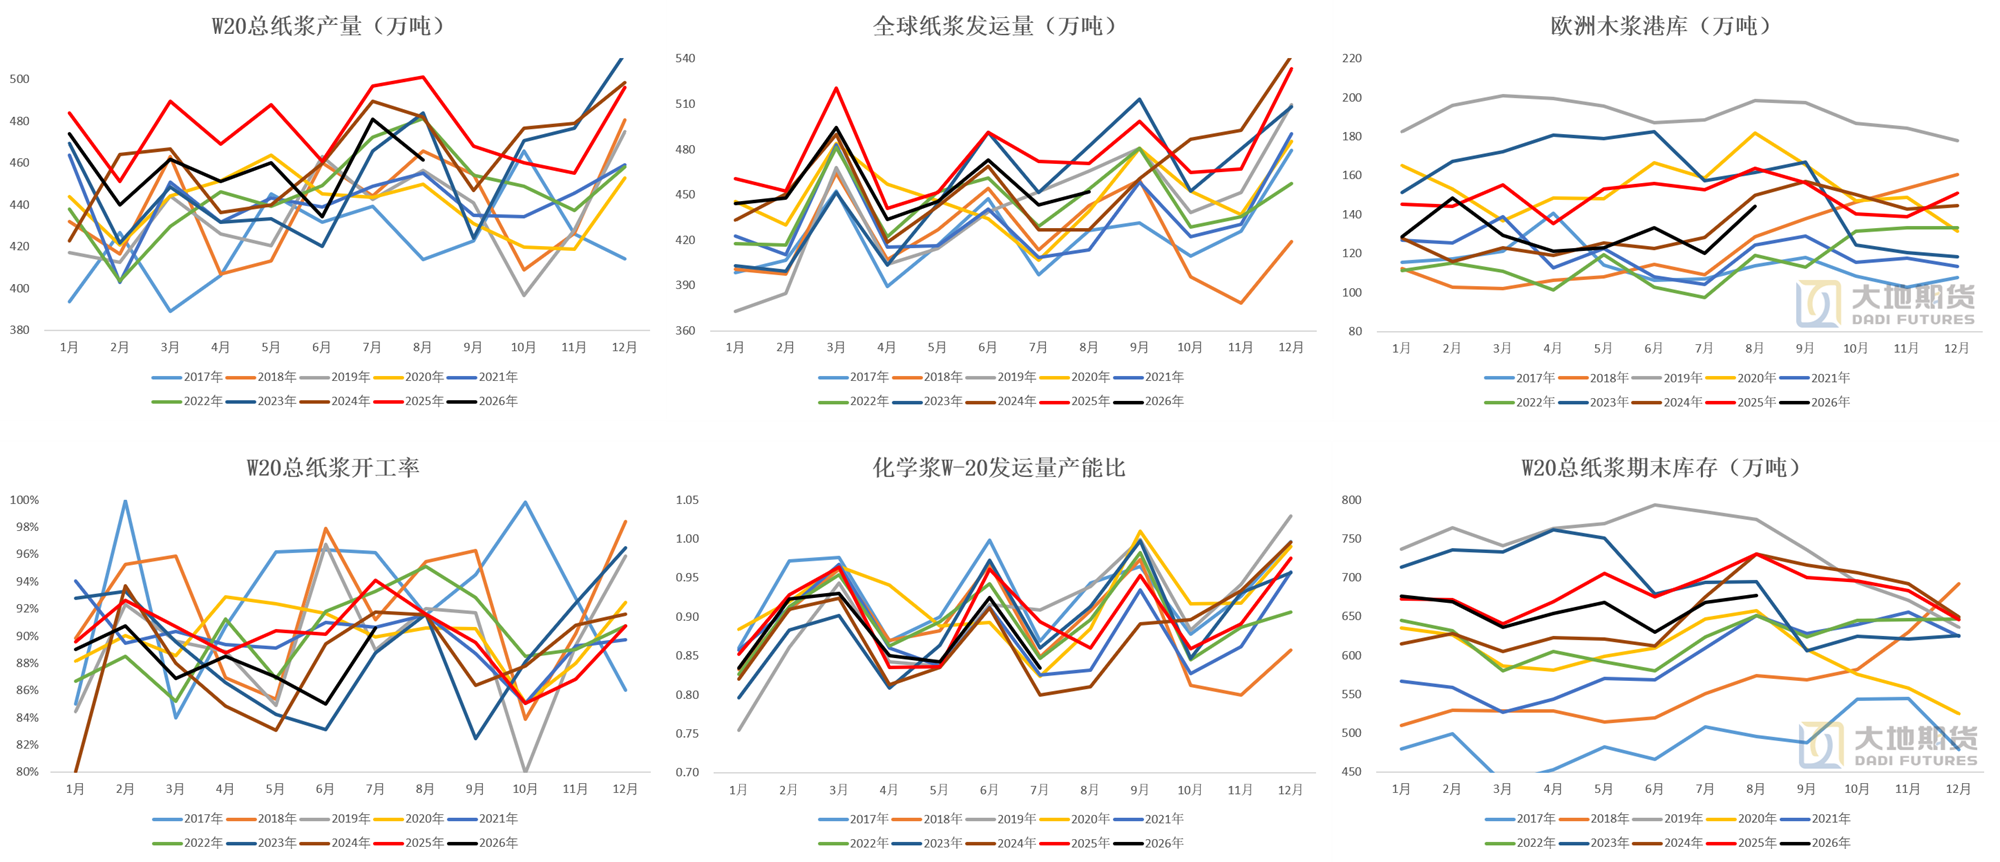
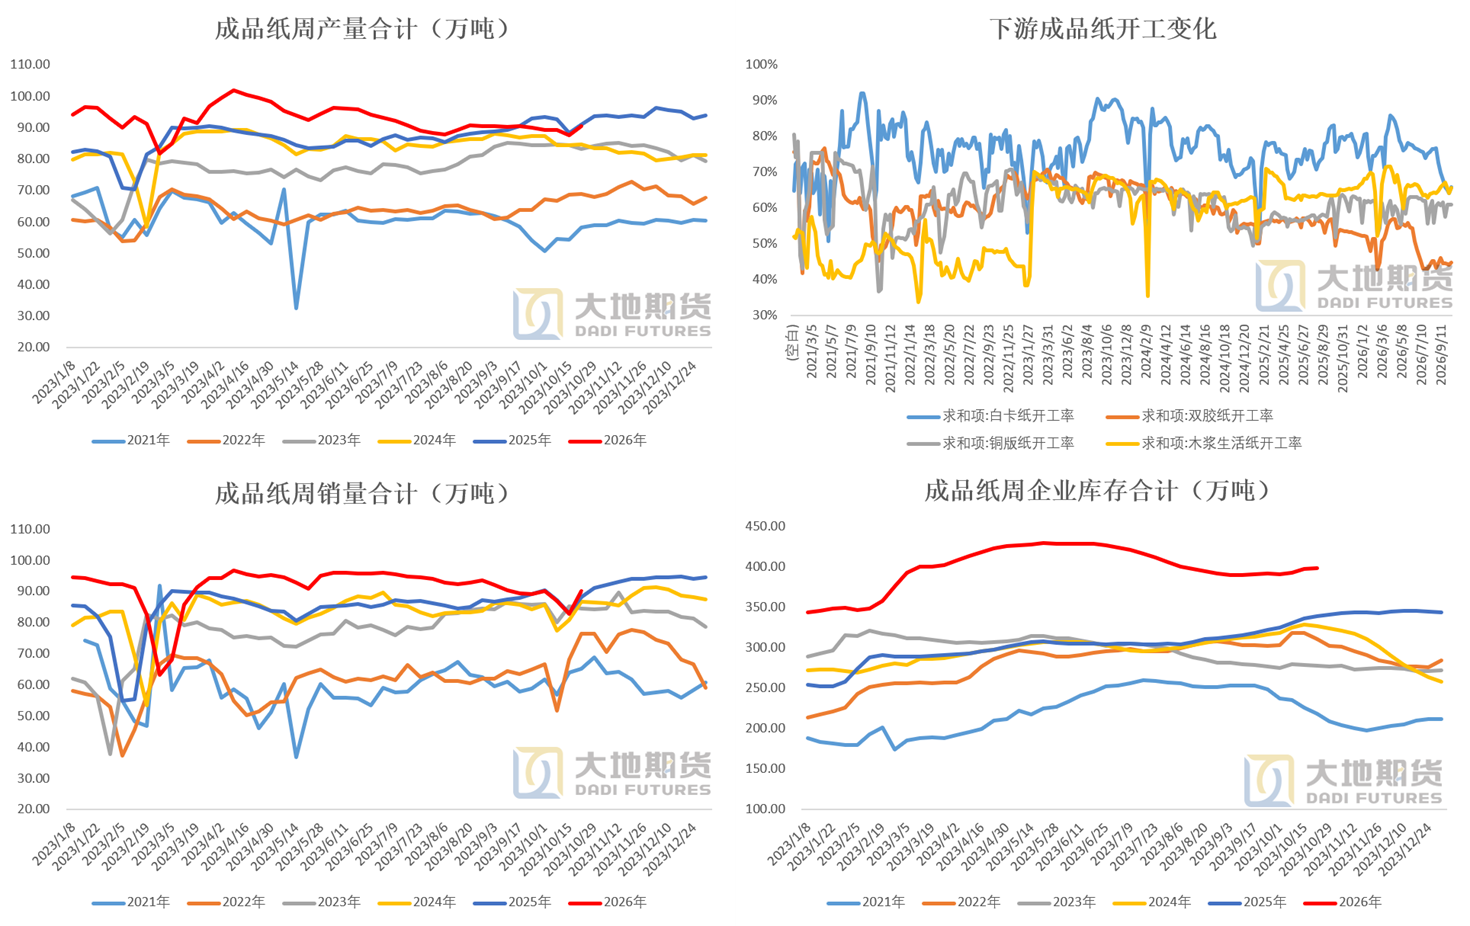
| 主要观点 核心观点:区间震荡 利空集中兑现,但估值角度已见底。10月初交易所公布老仓单数量较多,超出市场预期,盘面下杀力度较大,直接跌破前期震荡区间,但目前盘面价位已几乎平水阔叶,估值已打到底部,同时现货端也打出负反馈,节奏上来看适合区间内逢低做多,但由于11合约临近交割,老仓单定价近月的权重越来越大,时间较短存在风险,因此建议尝试性轻仓做多,短线交易为主。 国内供需:中性偏空 国内港库再次转累库,仓单继续注册,针叶过剩问题仍难解决,但阔叶仍有支撑,目前低价已打出现货负反馈,针叶基差被动走强,成交有所好转。 国外供需:中性 海外浆厂8月累库,欧美消费仍无亮点,针阔现货价格近一个月企稳为主。 下游供需:中性偏空 节后下游成品纸仍存压力,白卡纸、文化纸维持弱势,生活纸相对偏好,10月需要注意下游旺季转淡季的拐点。 现货价差:中性偏多 阔叶现货仍存支撑,盘面快速回落后,针阔价差进一步缩窄,目前已达到历史估值底部。 截至10月15日,针叶即期进口利润-316元/吨,阔叶进口利润88元/吨;针阔价差回落至200元/吨附近。 01 海外基本面变化有限 8月海外浆厂季节性累库
数据来源:彭博 Europulp Utipulp 大地期货研究院 针阔格局继续维持
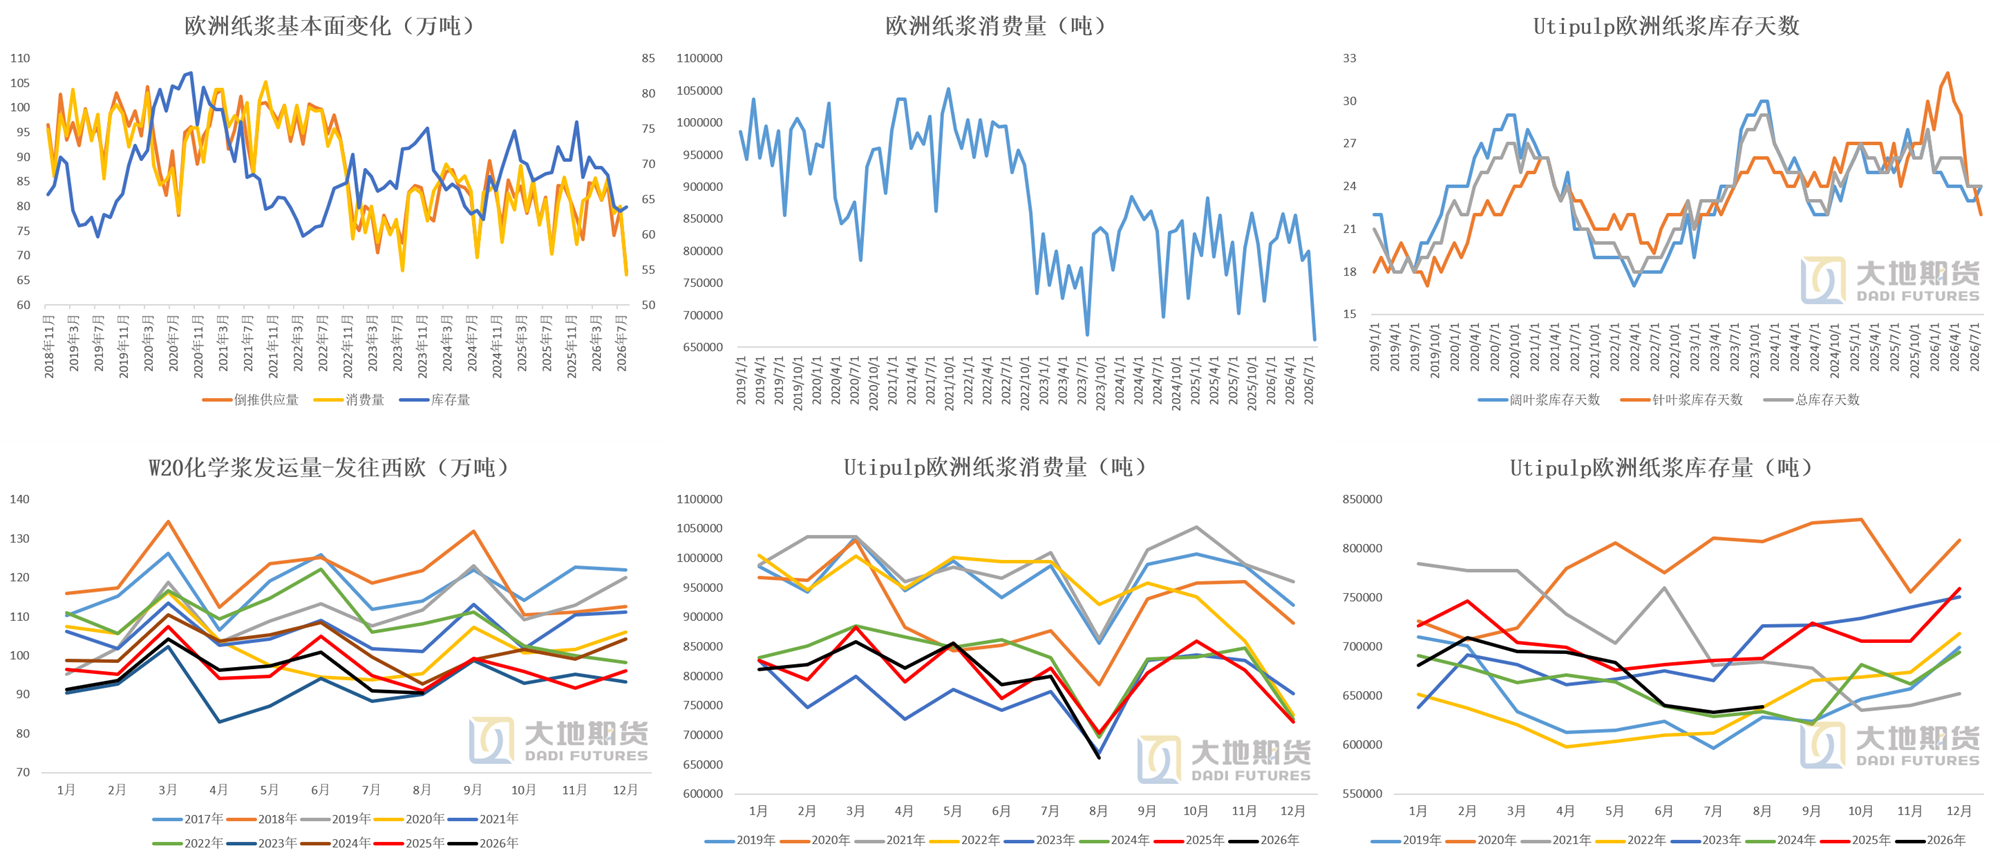
数据来源:Europulp 大地期货研究院 8月欧洲消费依然疲软
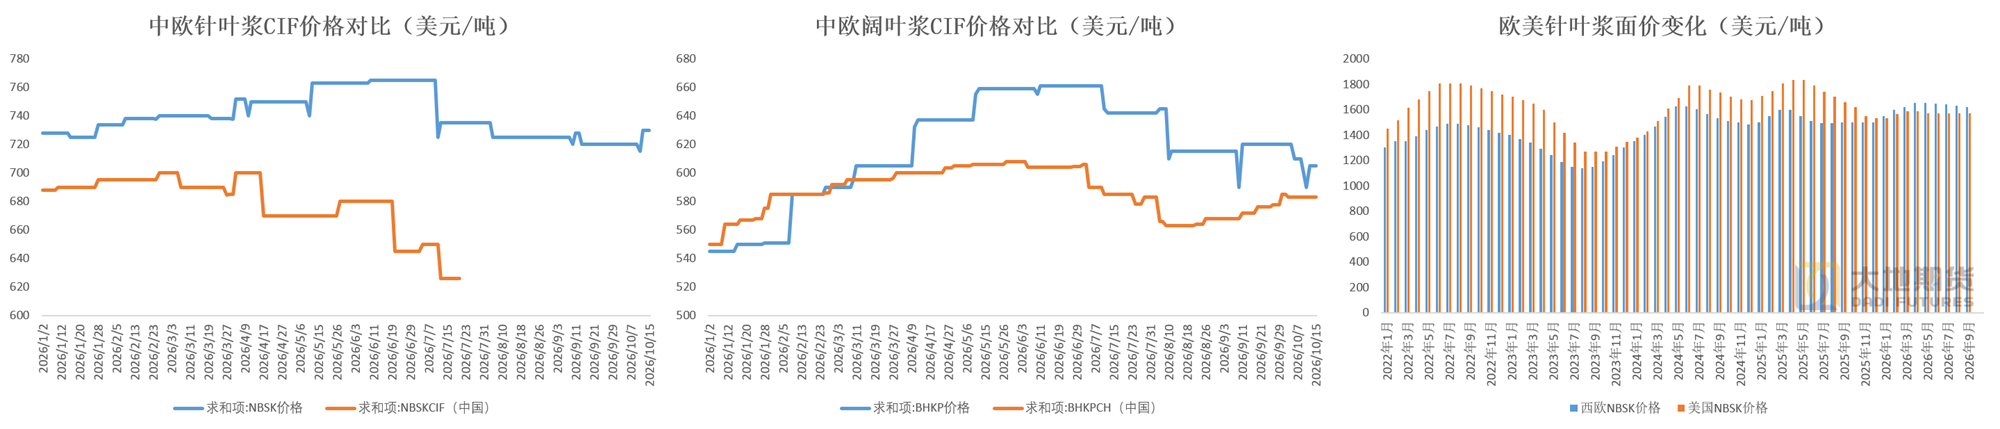
数据来源:PPPC Utipulp 大地期货研究院 欧美浆价相对稳定 10月欧美浆价相对持稳,浆厂仍存提涨意愿但受到买方抵制。 2026年10月16日,挪交所欧洲漂针浆净价730美元/吨,漂阔浆净价605美元/吨。
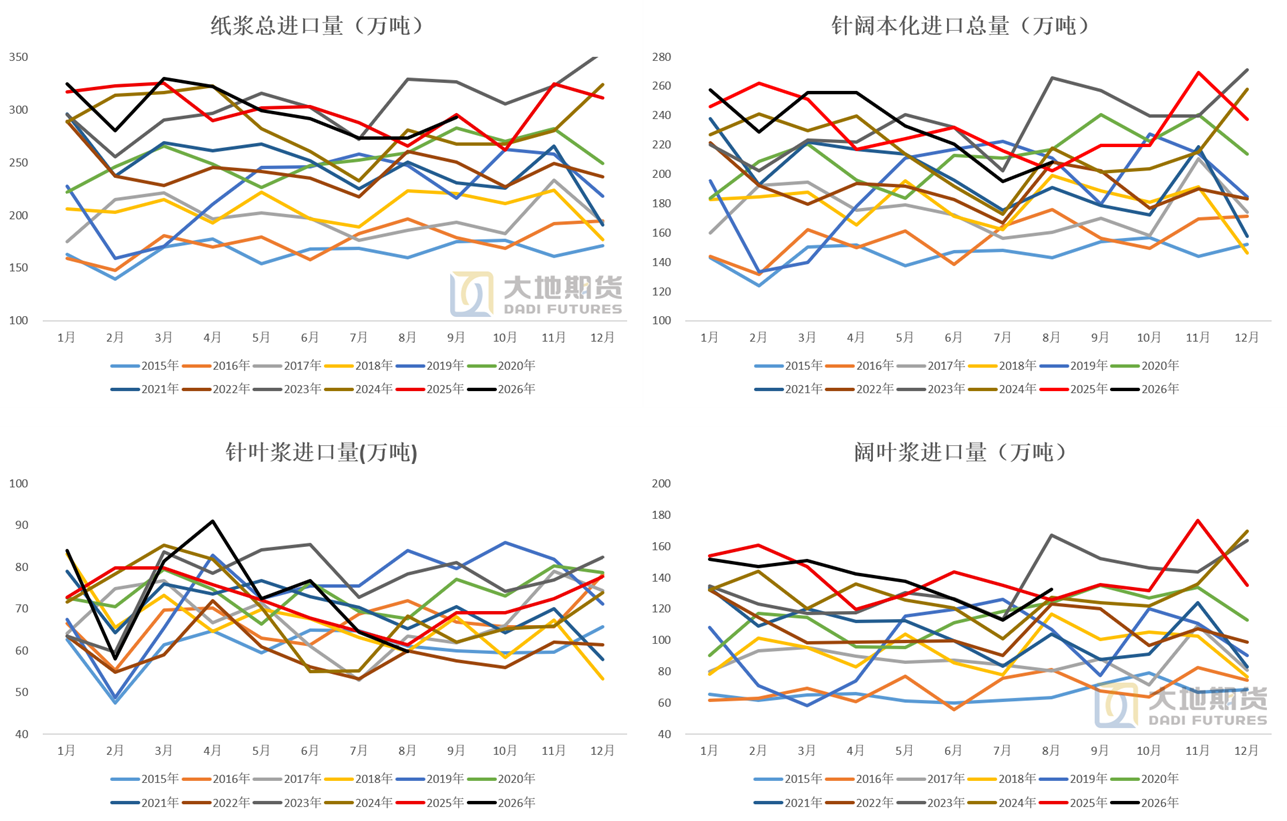
数据来源:路透 Pulpwatch 大地期货研究院 02 国内港库继续维持高位盘面下打至阔叶估值底 国内9月进口回升 2026年9月我国纸浆总进口293万吨,环比+7%,同比-1%。 2026年1-9月我国纸浆累计进口2686万吨,累计同比-1%。
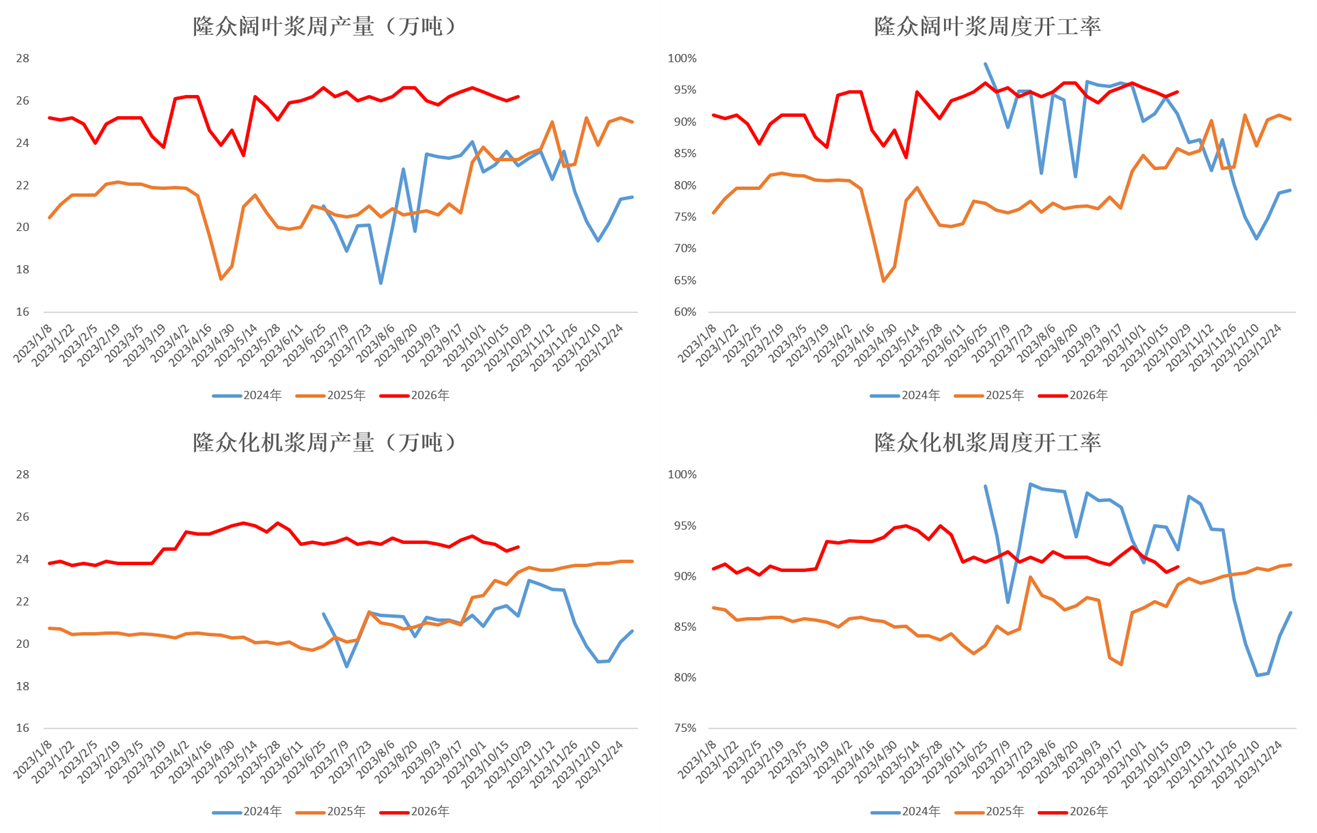
数据来源:海关 大地期货研究院 国产浆产量高位震荡 截至2026年10月15日,隆众口径我国木浆产量累计同比+20%,阔叶浆+21%,化机浆+19%。
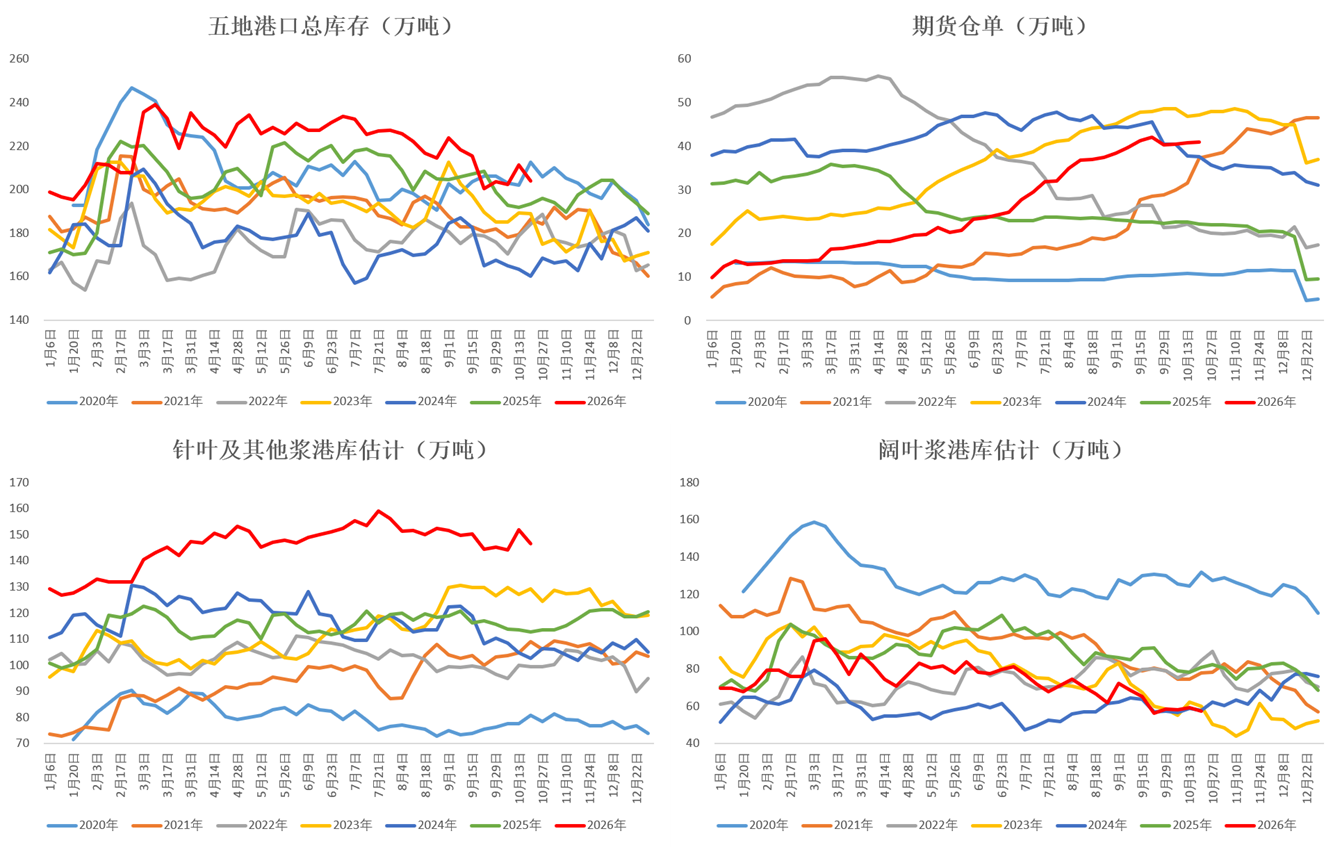
数据来源:隆众 大地期货研究院 国内纸浆港库高位企稳 近一个月国内纸浆港库再次转向累库,绝对库存仍在高位。 本周国内纸浆五地港库,隆众、贸易商口径累库,卓创口径去库。
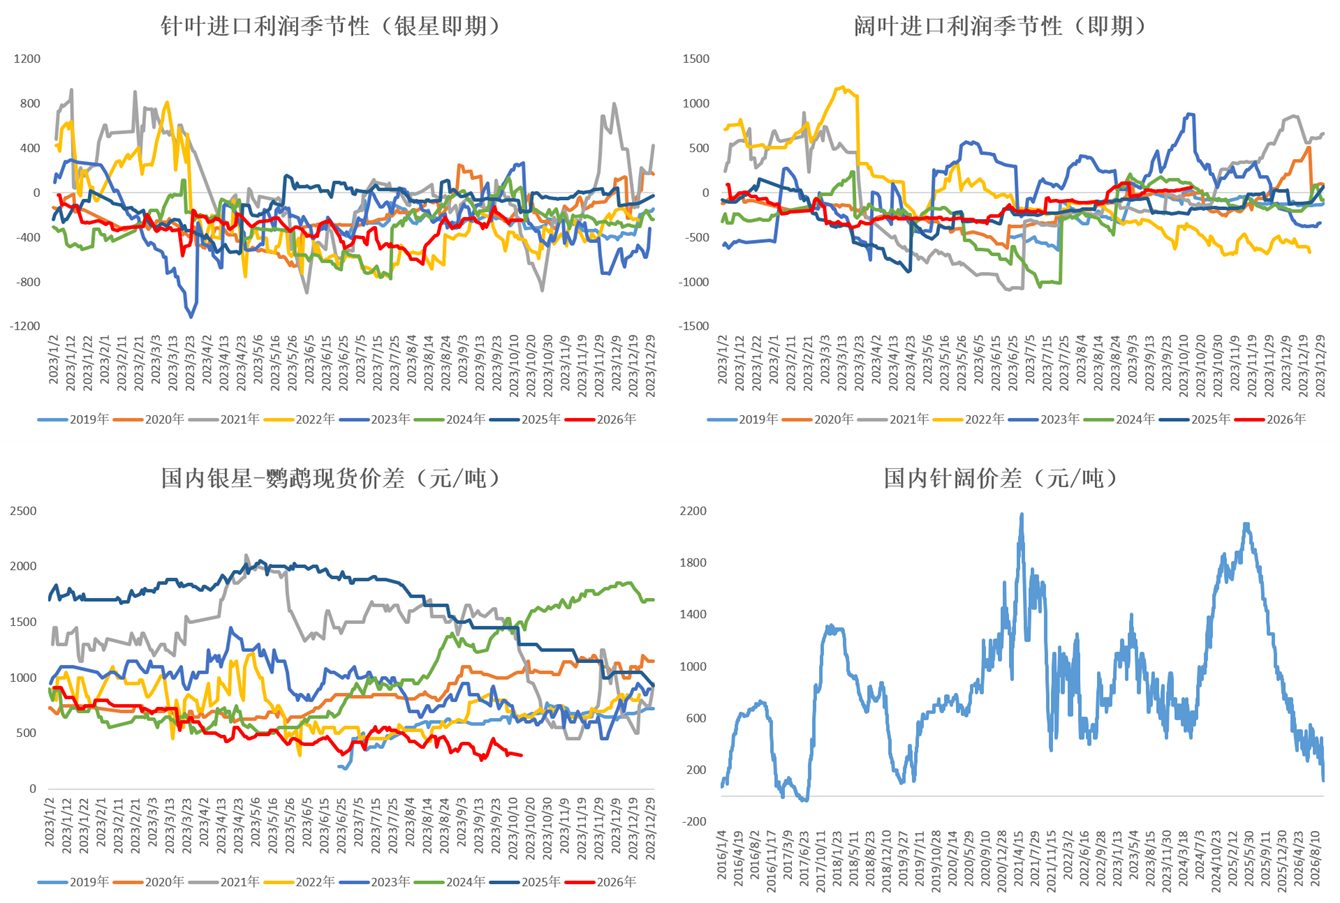
数据来源:卓创 Wind 大地期货研究院 针阔价差新低,阔叶仍有支撑 针叶长协浆厂仍存挺价意愿,阔叶现货仍存支撑,盘面大幅下跌至阔叶平水附近,估值底已现,现货成交也出现好转。 2026年10月15日,国内针叶浆进口利润(即期)约-316元/吨,阔叶浆进口利润约88元/吨。 针阔价差走缩:盘面快速下跌,但阔叶现货仍存支撑,近期针阔价差回落至200元/吨。
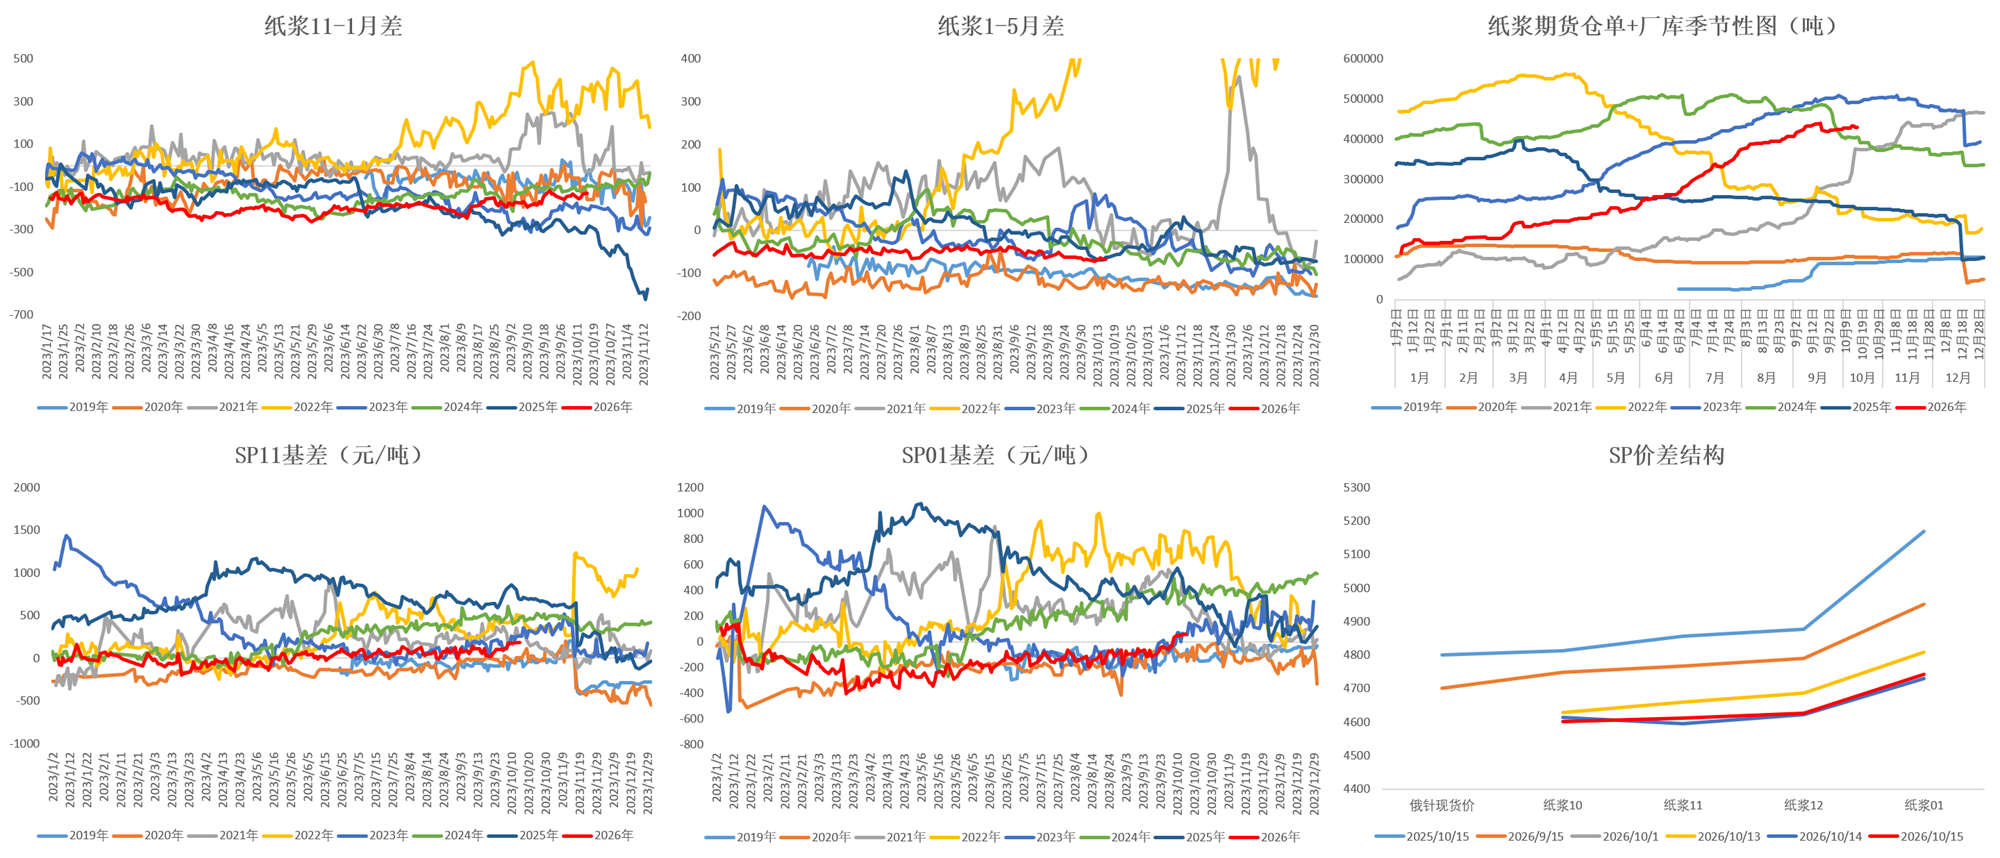
数据来源:Wind 大地期货研究院 跌出基差正套
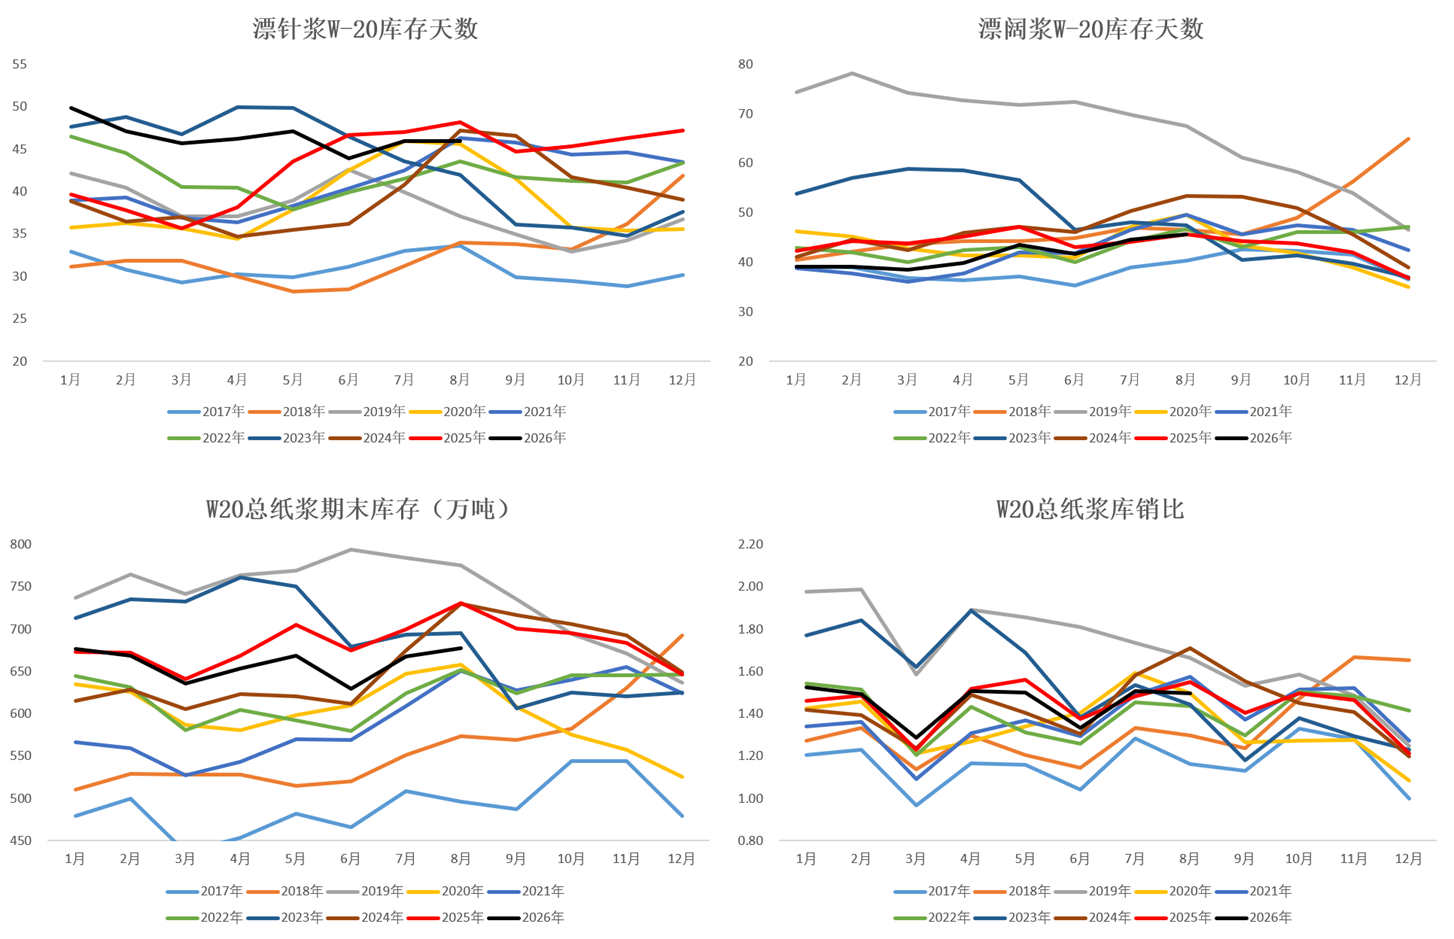
数据来源:Wind 大地期货研究院 03 下游节后仍存库存压力 成品纸仍存压力
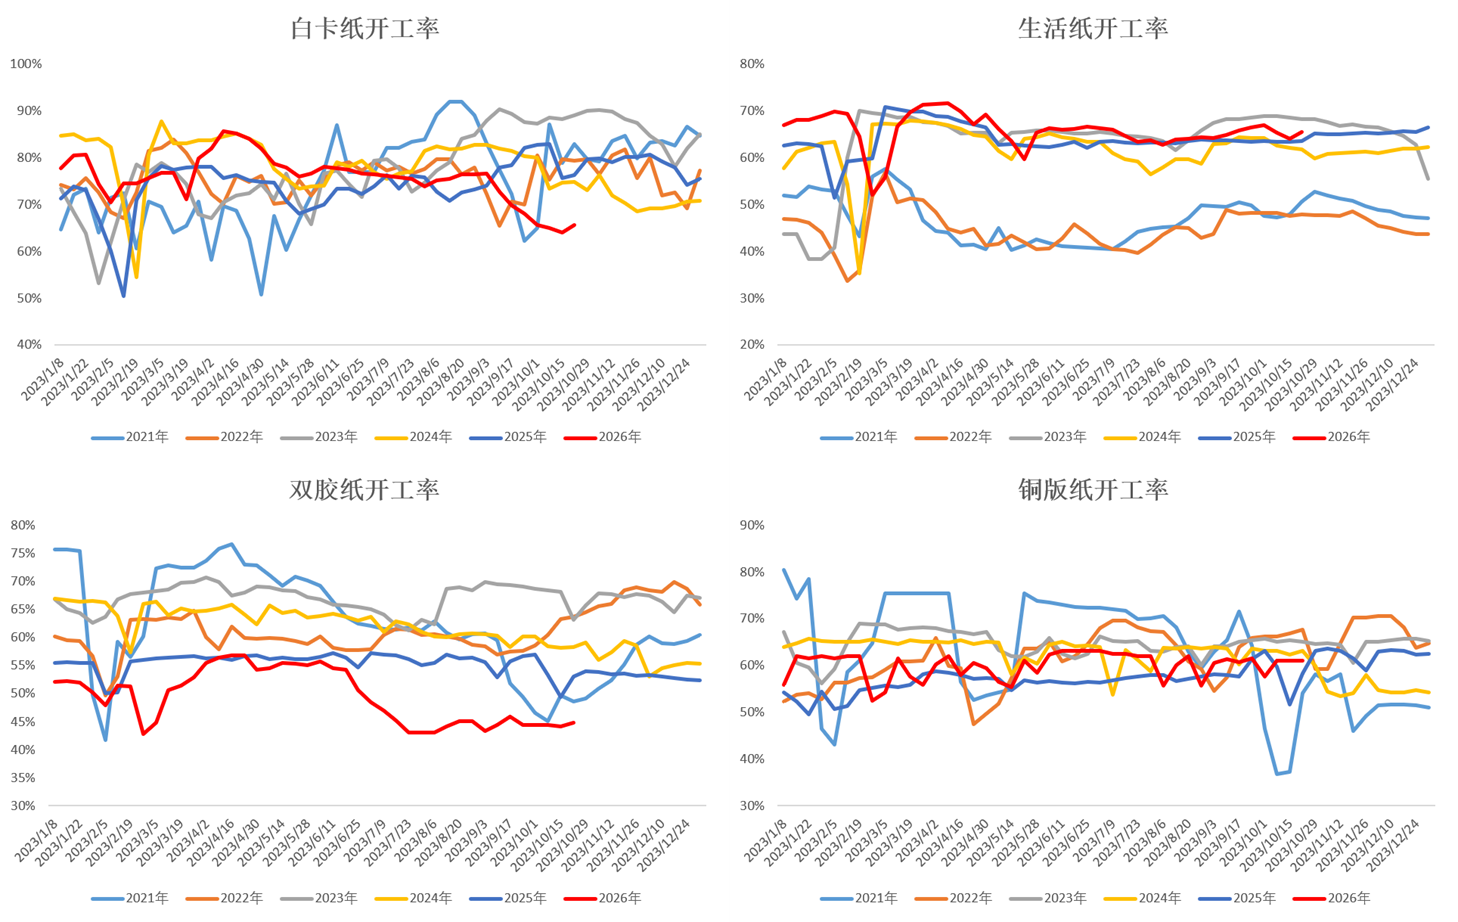
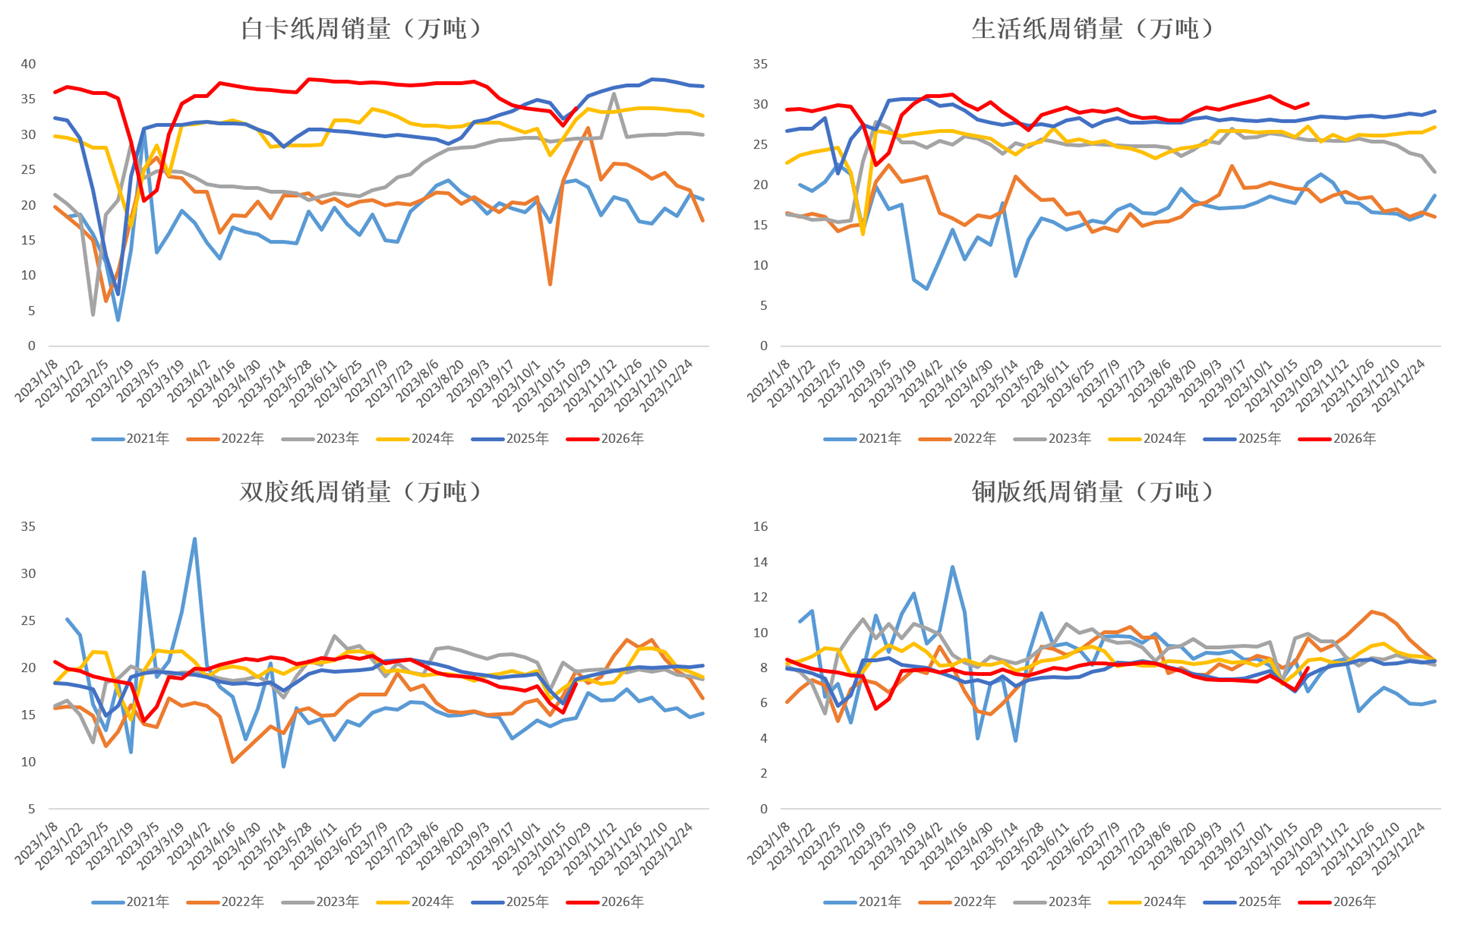
数据来源:隆众 大地期货研究院 成品纸开工率
数据来源:隆众 大地期货研究院 成品纸纸销数据
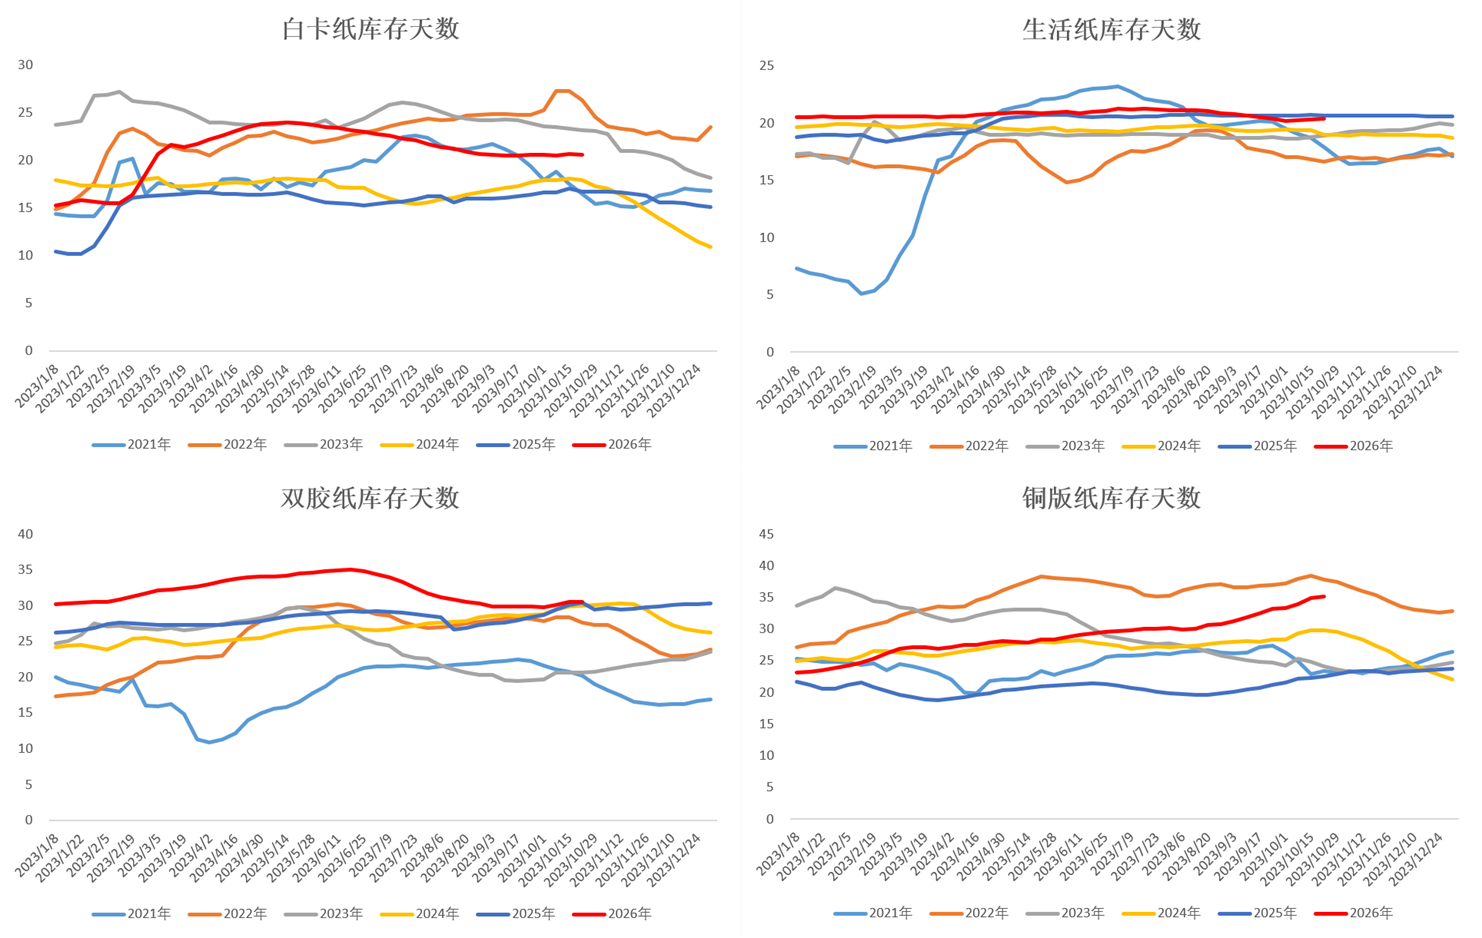
数据来源:隆众 大地期货研究院 成品纸库存天数
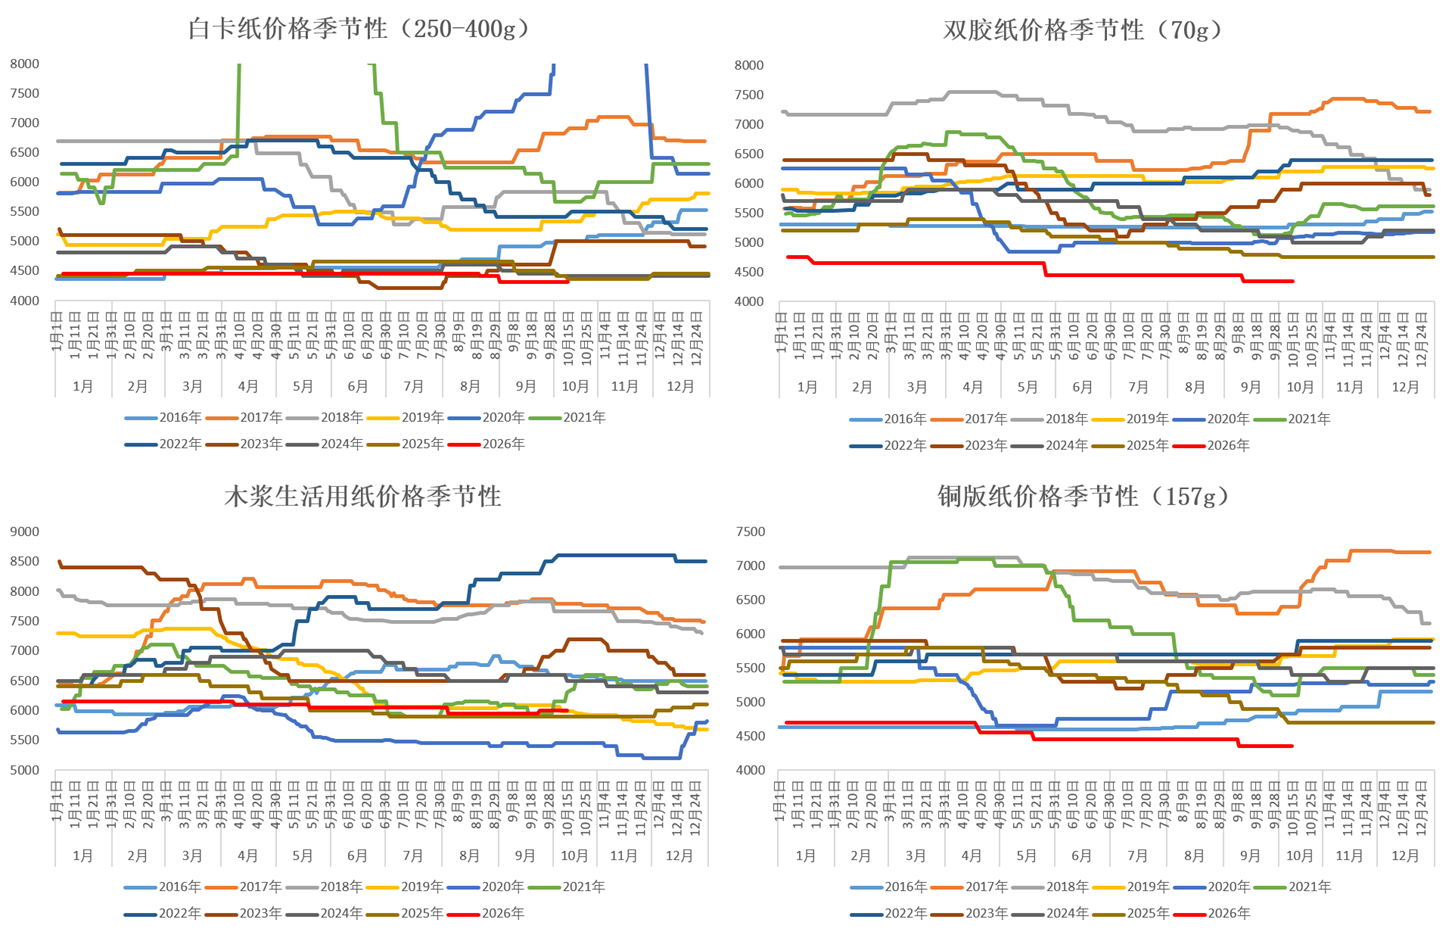
数据来源:隆众 大地期货研究 院纸价整体维持乏力
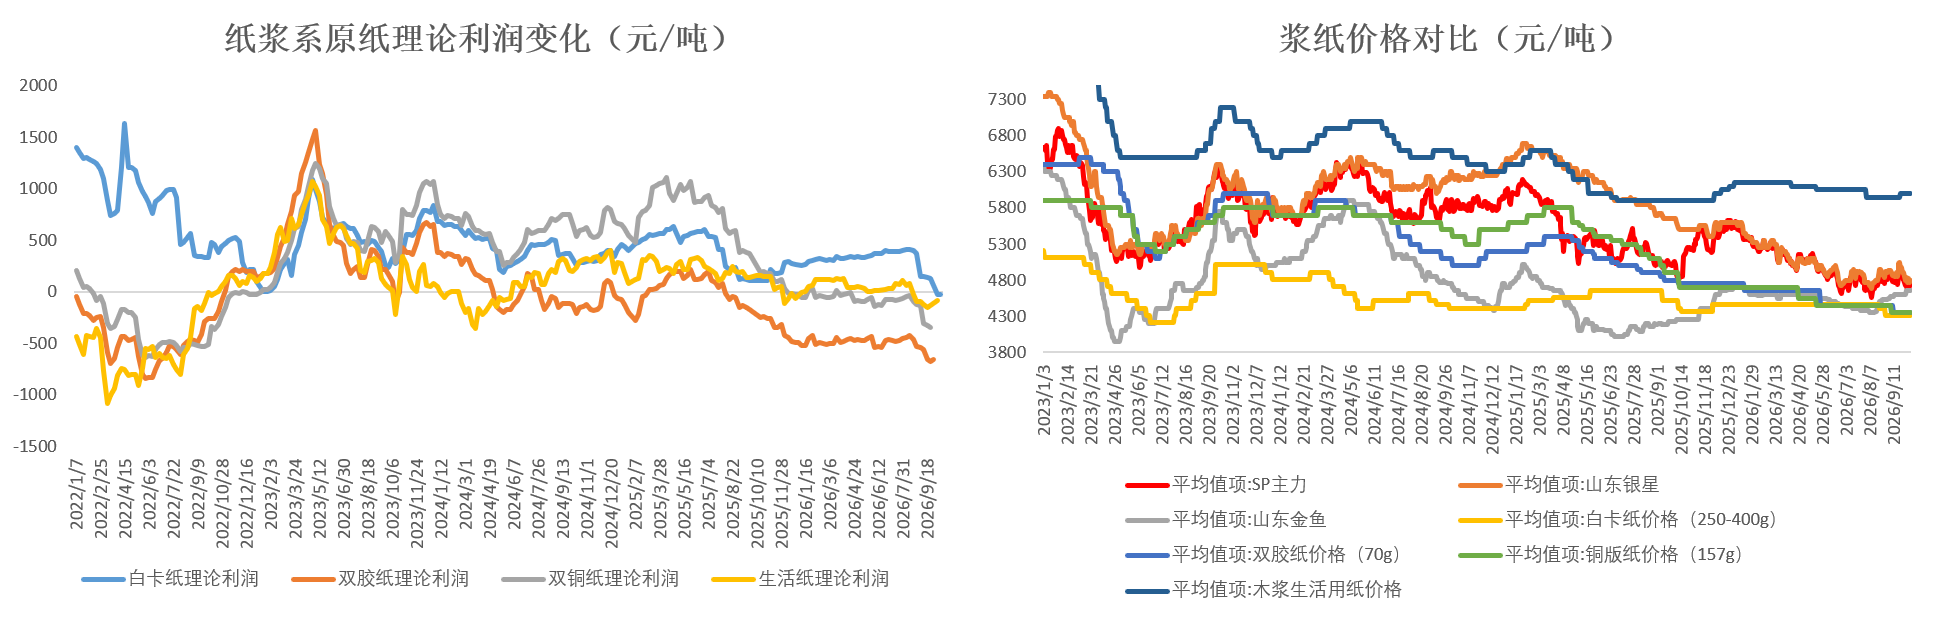
数据来源:隆众 大地期货研究院 纸厂即期利润变化
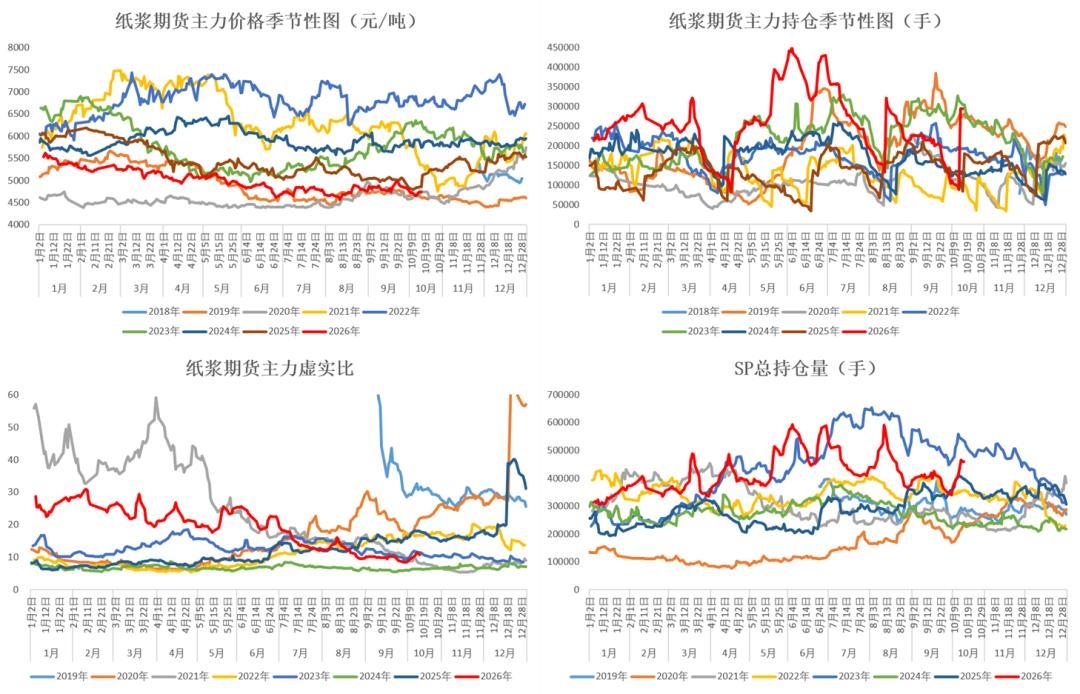
数据来源:Wind,隆众 大地期货研究院 04 价格及价差 盘面继续震荡区间内运行
数据来源:wind 大地期货研究院 责任编辑:七禾编辑 |
【免责声明】本文仅代表作者本人观点,与本网站无关。本网站对文中陈述、观点判断保持中立,不对所包含内容的准确性、可靠性或完整性提供任何明示或暗示的保证。请读者仅作参考,并请自行承担全部责任。

本网站凡是注明“来源:七禾网”的文章均为七禾网 www.7hcn.com版权所有,相关网站或媒体若要转载须经七禾网同意0571-88212938,并注明出处。若本网站相关内容涉及到其他媒体或公司的版权,请联系0571-88212938,我们将及时调整或删除。



七禾研究中心负责人:翁建平
电话:0571-88212938
Email:57124514@qq.com
七禾科技中心负责人:相升澳
电话:15068166275
Email:1573338006@qq.com
七禾产业中心负责人:洪周璐
电话:15179330356
七禾财富管理中心
电话:13732204374(微信同号)
电话:18657157586(微信同号)
合作期货公司基本信息: 东吴期货 华鑫期货 东航期货 前海期货 先锋期货
 七禾网微信公众号 |  七禾网APP安卓&鸿蒙 |  七禾网APP苹果 |  沈良宏观 |  七禾调研 |  价值投资君 |
© 七禾网 浙ICP备09012462号-1 浙公网安备 33010802010119号 增值电信业务经营许可证[浙B2-20110481] 广播电视节目制作经营许可证[浙字第05637号]
 最新高手视频!