聚合智慧 | 升华财富
产业智库服务平台
产业智库服务平台

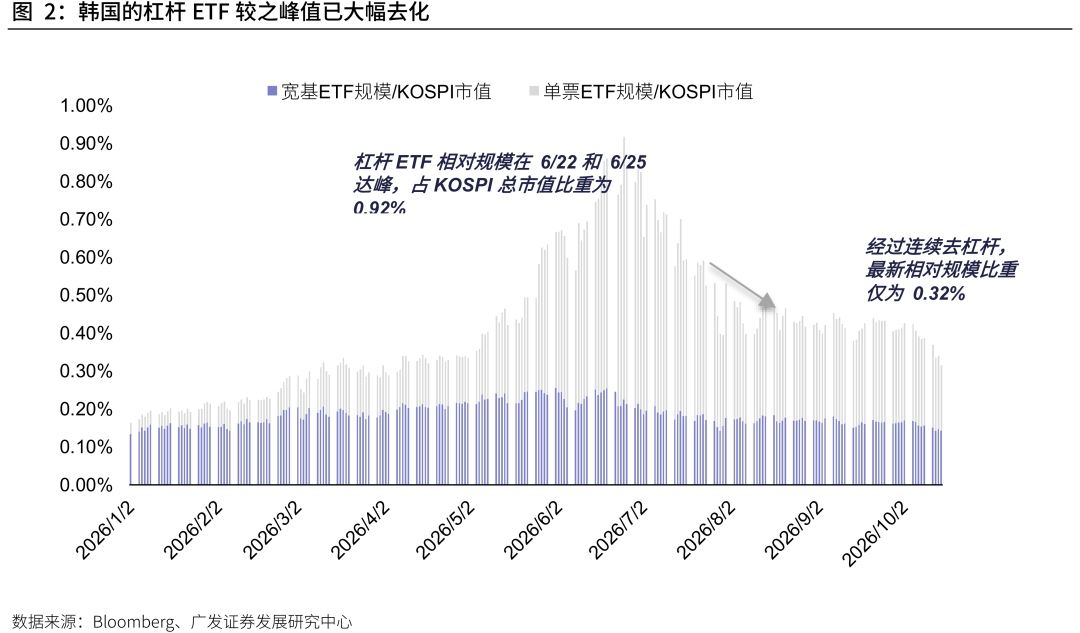
| 一、引子:美股新高后,去杠杆担忧隐现 2026年至今,全球股市中的两件事尤为显著:韩国KOSPI市场在去杠杆后崩塌,以及美股市场尤其科技不断续创新高,而这两者背后都有各自杠杆ETF推波助澜。韩国KOSPI指数在上半年累计上涨超过100%,但在6月19日创下9385.59点历史新高后,六周内回撤近30%。这背后的关键因素之一就在于三星和SK海力士在剧烈下挫后,挂钩这两只的韩国个股杠杆ETF导致了自循环的机械卖压和踩踏式下跌。
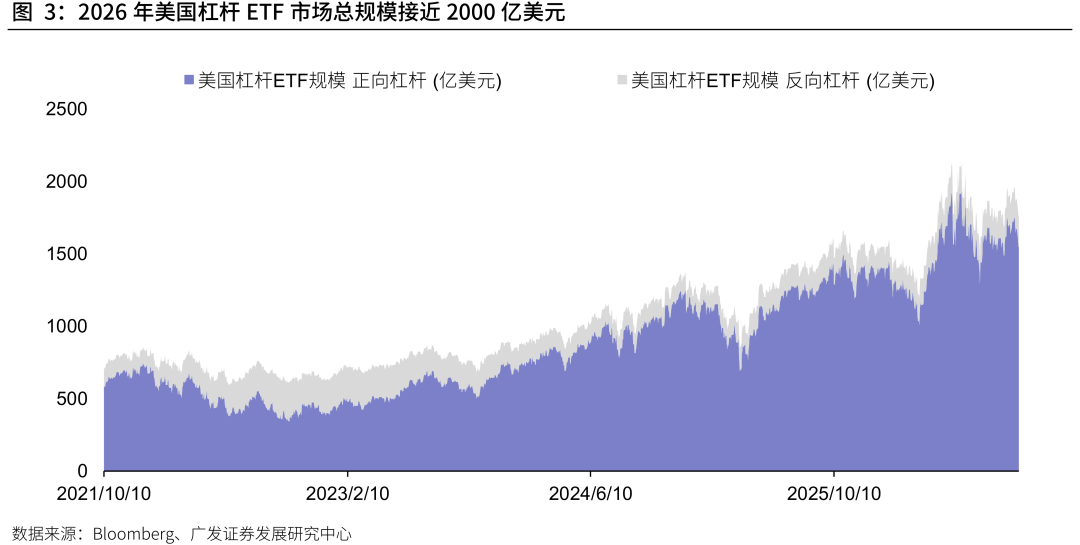
而与此同时,我们观察到美股杠杆ETF的规模仍在迅速攀升,其总规模从年初的不到1500亿美元急速扩张至截至10月15日的1761.48亿美元。考虑到近期美股新高后已出现回调迹象,若类比韩国,美国杠杆ETF是否有随着下跌去化、进而对其科技市场施加卖压的风险?因而,我们探究2个核心问题:(1)美国的杠杆ETF产品的全景和结构如何?(2)美国版“韩国去杠杆”离我们有多远? 二、美国杠杆ETF潮起:产品全景如何? (一)规模扩张:从低估翻倍,向两千亿美元迈进 近些年,美国杠杆ETF市场规模持续扩张,2023年以来增长明显加速,2026年总规模已接近2,000亿美元。
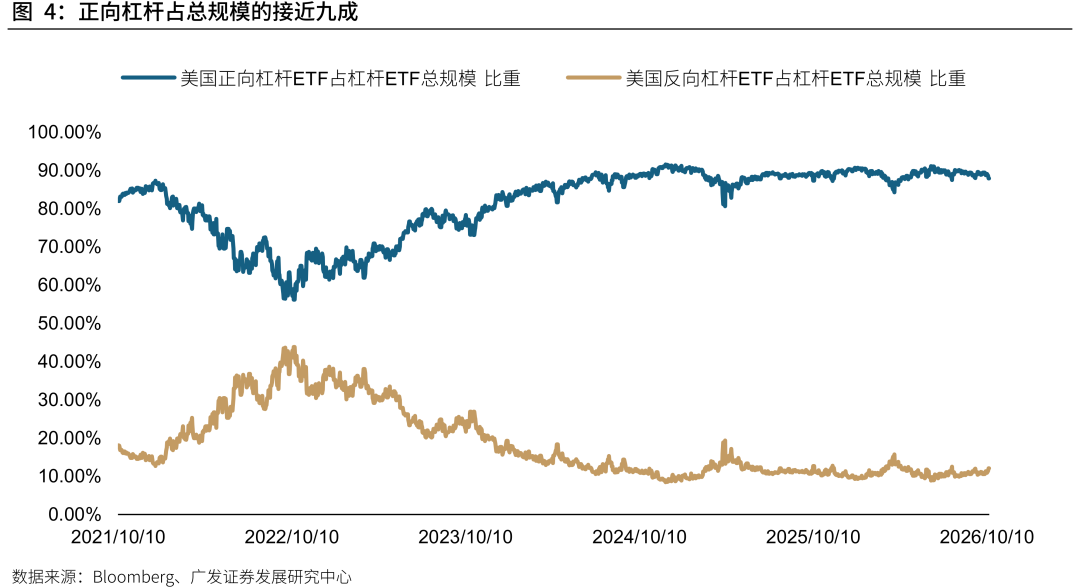
从历史演进来看,美国杠杆ETF市场大致经历三个阶段:2021年末至2022年,受美联储激进加息、美股持续调整及风险偏好回落影响,杠杆ETF总规模由约800亿美元降至600亿美元左右;2023年至2024年,伴随美股进入新一轮上涨周期,尤其是AI产业浪潮推动纳斯达克等科技指数持续走强,杠杆ETF市场进入快速扩张阶段,总规模由约600亿美元增至1,200亿美元以上;2025年以来,市场规模进一步攀升,2026年一度突破2,000亿美元,随后受科技股波动影响有所回落,目前约为1,900亿美元,较2022年低点增长约两倍。 整体而言,美国杠杆ETF规模扩张主要由美股上涨带来的净值增长、投资者持续申购以及杠杆产品渗透率提升共同推动,其中科技成长类正向杠杆产品是主要增长来源。 (二)多空结构:近九成押注上涨 从杠杆的正向反向结构来看,美国杠杆ETF市场已形成正向杠杆占绝对主导的格局,且这一趋势在过去三年持续强化。截至2026年10月15日,正向杠杆ETF规模约1,600亿美元,占杠杆ETF总规模的88%—89%,反向杠杆ETF规模约200亿美元,占比约11%—12%。回顾历史,2021年末正向杠杆产品占比约83%,2022年美股熊市期间一度降至不足60%,反向杠杆占比则由约15%升至40%以上,反映市场下跌过程中正向产品净值缩水、投资者增加做空及对冲需求。随着2023年美股重回上涨趋势,反向杠杆产品持续受到净值损耗及资金流出影响,正向杠杆占比迅速回升,并于2024年升至85%以上。2025年以来,尽管市场波动阶段性推升反向产品需求,但正向杠杆占比基本稳定在85%—90%的高位。 这一结构变化意味着,美国杠杆ETF市场对股市上涨的风险敞口日益集中,当科技股出现快速调整时,正向杠杆产品的日度再平衡可能形成集中减仓需求,放大短期市场波动。
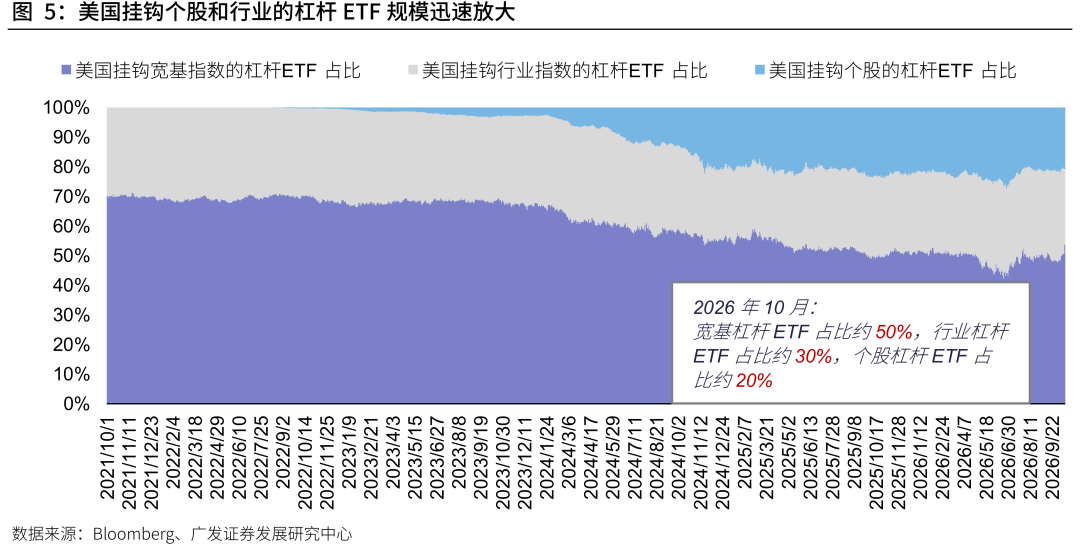
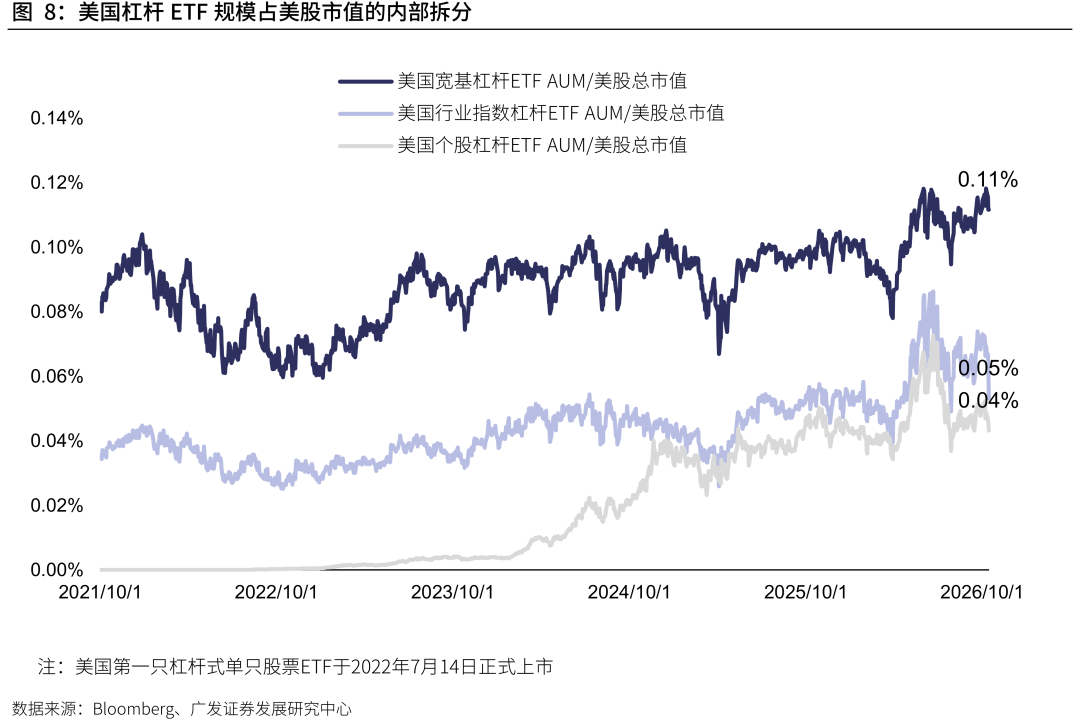
(三)标的迁移:从宽基出发,向行业与个股延伸 美国杠杆ETF的增长动力逐步由宽基指数向行业及个股扩散,2025年以来形成了相对稳定的“5:3:2”格局。2021—2022年,宽基指数杠杆ETF占据主导,占比约70%。2022年7月14日,美国首批单一个股杠杆及反向ETF正式上市,推动产品覆盖范围由指数延伸至个股,但初期规模较小。2023年以来,AI行情推动半导体等行业杠杆ETF持续扩容;2024年,英伟达、特斯拉等热门个股交易活跃,带动个股杠杆ETF快速增长,占比由2023年不足5%升至2024年末约20%。至2025年初,宽基、行业和个股杠杆ETF已基本形成50%、30%、20%的规模结构,此后虽随行情波动有所调整,但整体格局延续至今。
三、头部聚焦:产品各异,科技押注殊途同归 (一)宽基:纳指领跑,科技偏好鲜明
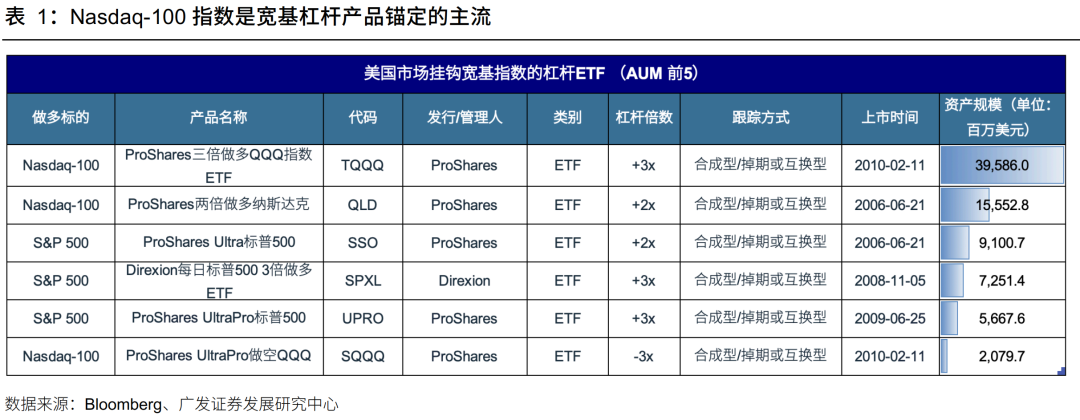
美国宽基杠杆ETF同样呈现鲜明的科技偏好,纳斯达克100的吸金能力远超标普500。从头部产品来看,规模排名前二的都以纳指作为做多标的。与此同时,3倍做空纳斯达克100的SQQQ规模约21亿美元,表明科技股上涨行情中也存在一定的逆向押注与对冲需求,但与正向产品相比仍相形见绌。 (二)行业:半导体独大,资金向头部集中
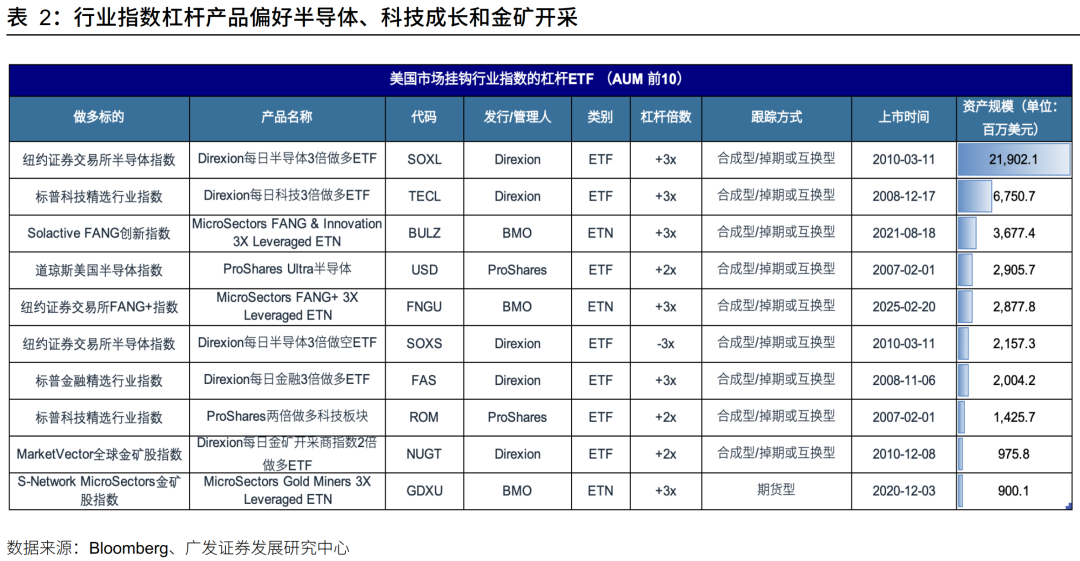
美国行业杠杆ETF的资金分布高度集中,半导体、科技成长及金矿开采构成主要押注方向,其中半导体尤为突出。从规模前十的产品来看,半导体、科技及FANG相关产品占据八席。其中,3倍做多半导体指数的SOXL规模高达219亿美元,超过排名第二的科技行业杠杆ETF(TECL,约68亿美元)的3倍,呈现明显的头部集聚效应。 (三)个股:追逐AI高弹性,分散持仓暗含同向风险
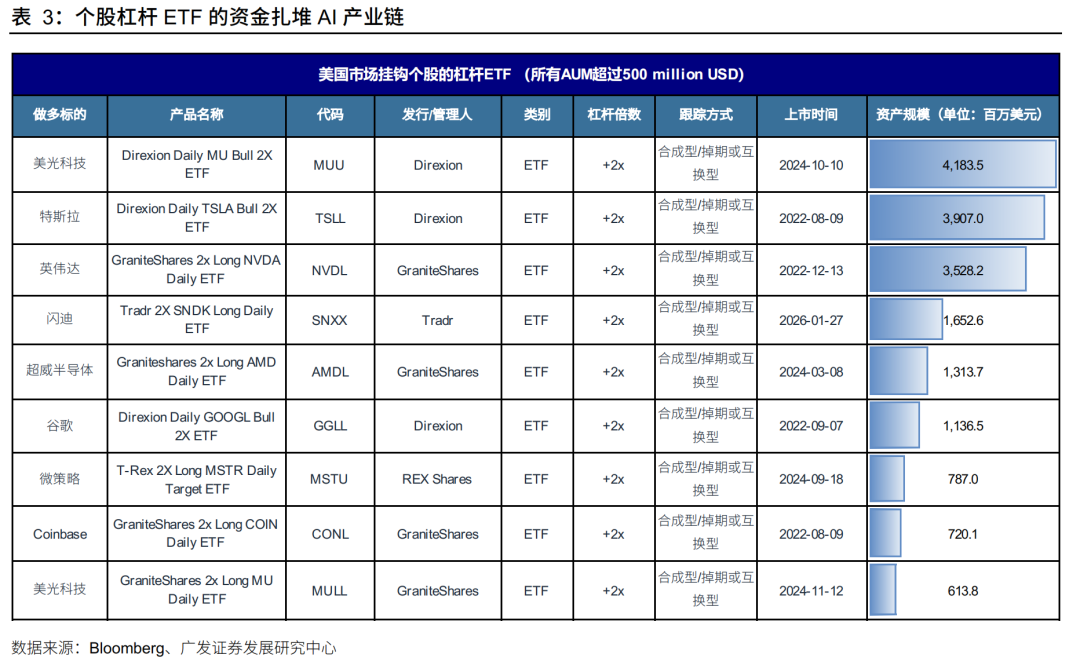
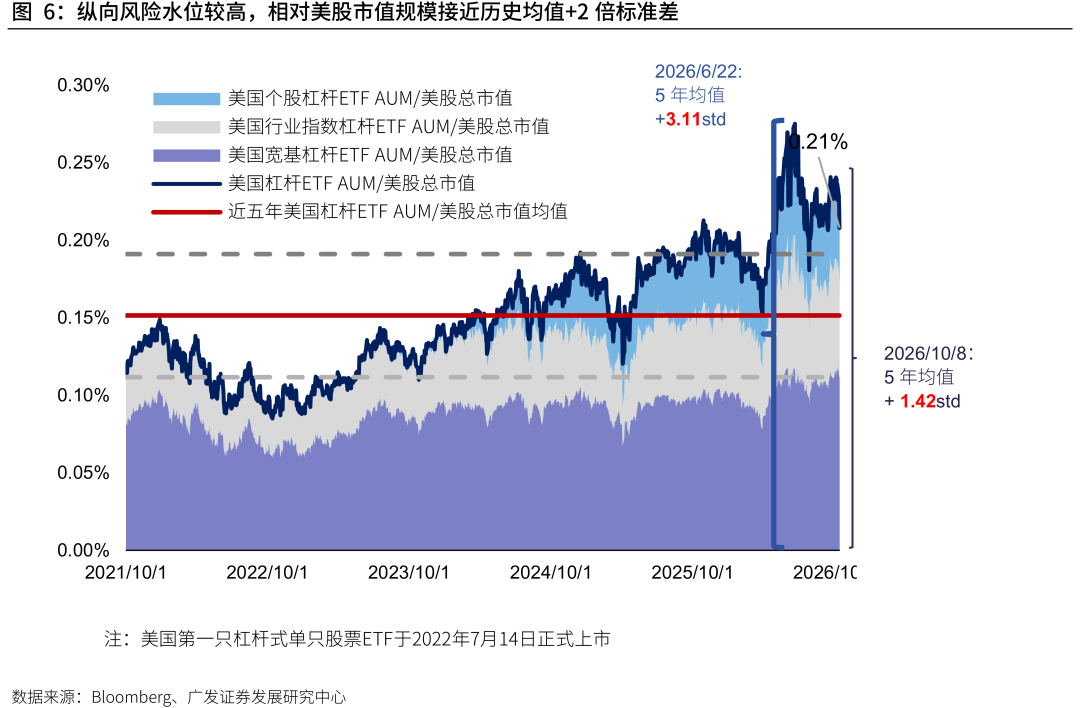
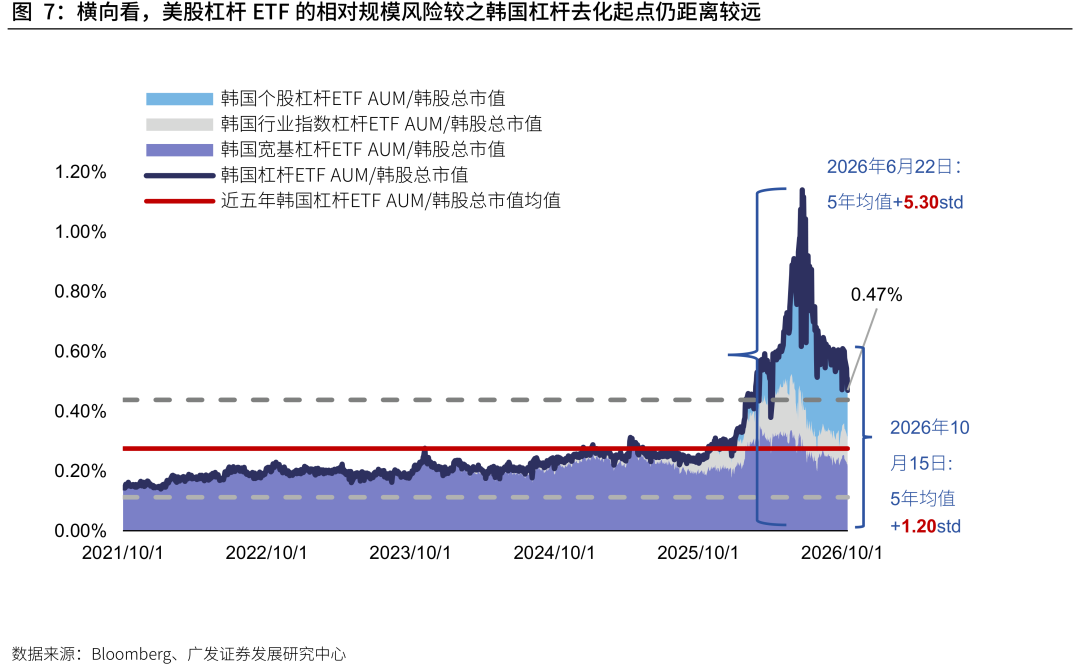
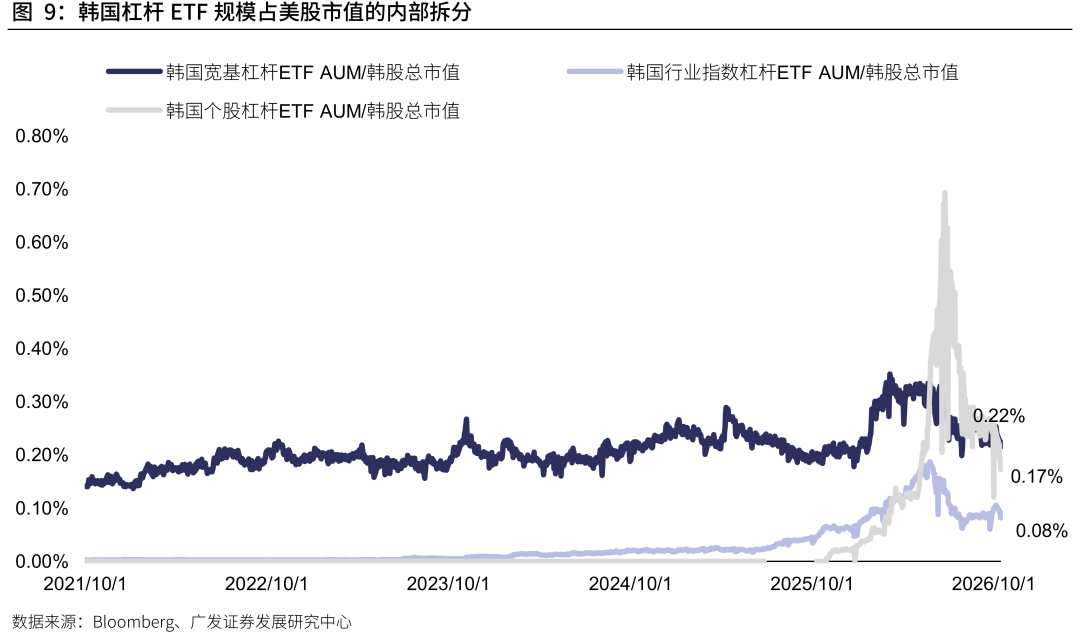
美国个股杠杆ETF虽然整体占比不高,但资金高度扎堆AI产业链及硬科技,结构性风险不容忽视。从规模最大的几只产品来看,挂钩美光、英伟达、闪迪、AMD及谷歌等AI产业链公司的杠杆ETF占据主导,特斯拉则代表新能源汽车方向,Coinbase和微策略对应加密资产交易。尤其值得注意的是,2倍做多闪迪的SN于2026年1月才上市,短短数月规模便跃居美国个股杠杆ETF第四位,折射出投资者对AI存储行情的追涨热情。所以,美国个股杠杆ETF虽然占杠杆ETF市场的比重仅约20%,远低于韩国的近50%,但其资金押注高度集中于少数高弹性科技赛道。 总的来说,由于这些标的往往受到相同的AI产业景气和科技股风险偏好驱动,一旦行情逆转,不同产品可能同步触发再平衡减仓,使看似分散于不同股票的杠杆资金形成同向抛压,放大科技板块的局部踩踏风险。 四、水位已高:美股距离“韩国式”去杠杆有多远? 相比于绝对规模,杠杆ETF产品在市场中占据的相对规模比重更能反映目前加杠杆的程度与潜在风险水平。 样本选取角度,在这一部分,我们按照目前美国杠杆ETF中各类(挂钩宽基/行业指数/个股)AUM分别覆盖该类规模约90%的标准筛选,共纳入153只在美国交易所上市的产品,来达到可以持续跟踪的目的。其中,宽基类11只、行业及主题类19只、个股类123只,分别覆盖对应类别总规模的90.16%、90.11%和90.04%,从而覆盖了主要资金规模,能够较好反映美国上市杠杆产品的整体特征。 (一)相对体量:自身已在高位,但尚距韩国峰值 在杠杆产品的相对体量上,美国杠杆ETF风险积累已处历史高位,但距离触发韩国式集中去杠杆仍有一定空间。截至2026年10月15日,美国杠杆ETF规模占美股总市值的0.21%,不足韩国(0.47%)的一半;但从历史分位来看,两者分别处于近五年均值上方1.42倍和1.20倍标准差,均已明显偏高。回顾6月下旬韩国去杠杆行情,该比值曾飙升至均值上方5.30倍标准差,随后由1.14%的峰值回落至0.47%;同期美国最高为3.11倍标准差。可见,美国杠杆风险虽已积累,但尚未逼近韩国此前的极端水平,若再度突破均值上方3倍标准差,则需提高警惕。
另外相较韩国,如果发生杠杆去化,美国杠杆ETF的潜在冲击或许更为可控。美国杠杆ETF相对市值体量仅为韩国的四成,美股流动性更深,且个股杠杆产品占比更低(美国约20%,韩国近50%),一定程度上缓和了集中去杠杆的冲击。
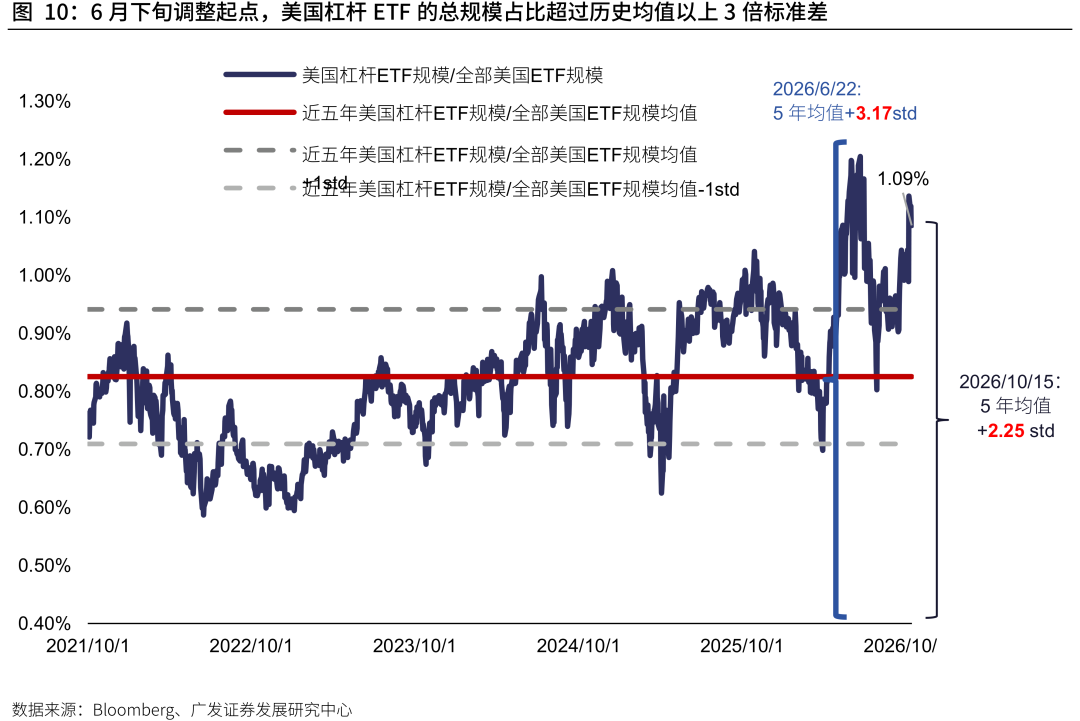
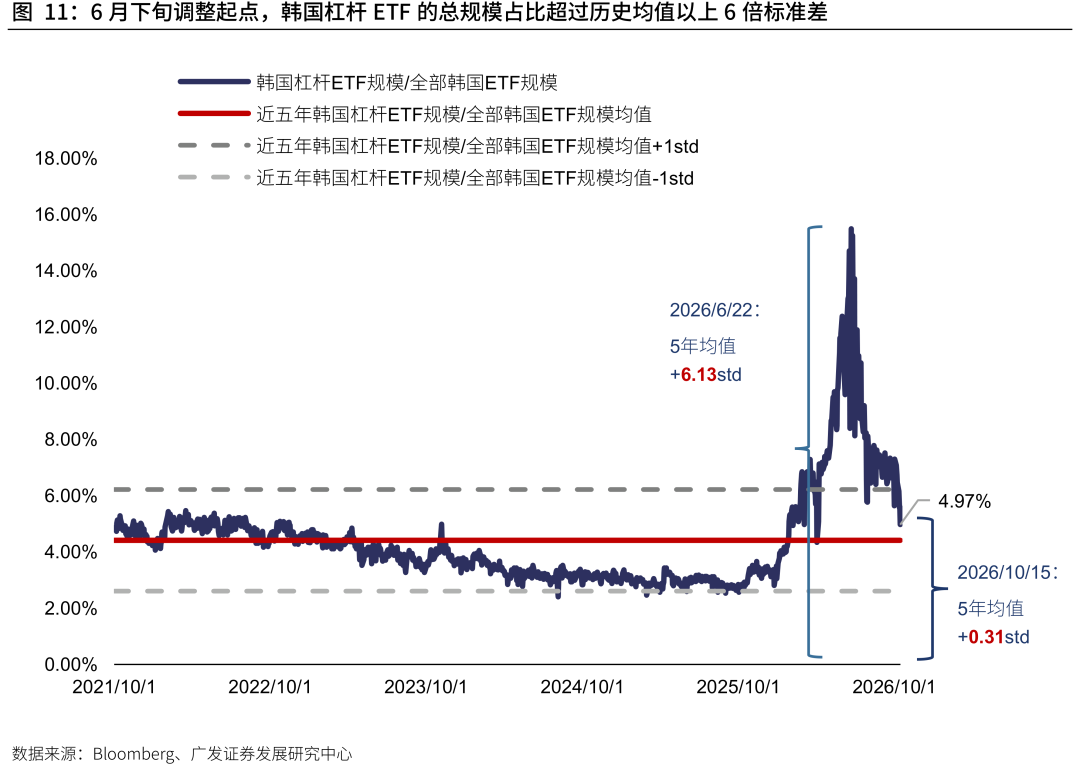
与此同时,从美国历史走势来看,杠杆ETF相对市值比重自阶段高点回落约30%后,往往逐步企稳并开启新一轮积累,反映杠杆交易需求始终具有一定韧性。 (二)市场渗透:在美仍属小众,但交易热度再升 从杠杆ETF的市场渗透率来看,用(杠杆ETF总规模/所有ETF产品总规模)来表征,当下美国投机交易的拥挤程度远低于韩国、但对于自身位于历史偏高。具体而言,截至2026年10月15日,横向较之他国,韩国杠杆ETF规模占本国ETF总规模的4.97%,而美国仅为1.09%左右,不足韩国的1/4,表明杠杆产品在美国ETF市场中仍属小众,投资者通过ETF进行高杠杆方向性押注的倾向相对有限。不过,纵向对比自身,美国这一比重已升至近五年均值上方2.25倍标准差,韩国在近期连续下跌后仅为0.31倍,美国在纵向上处于历史更高水平。
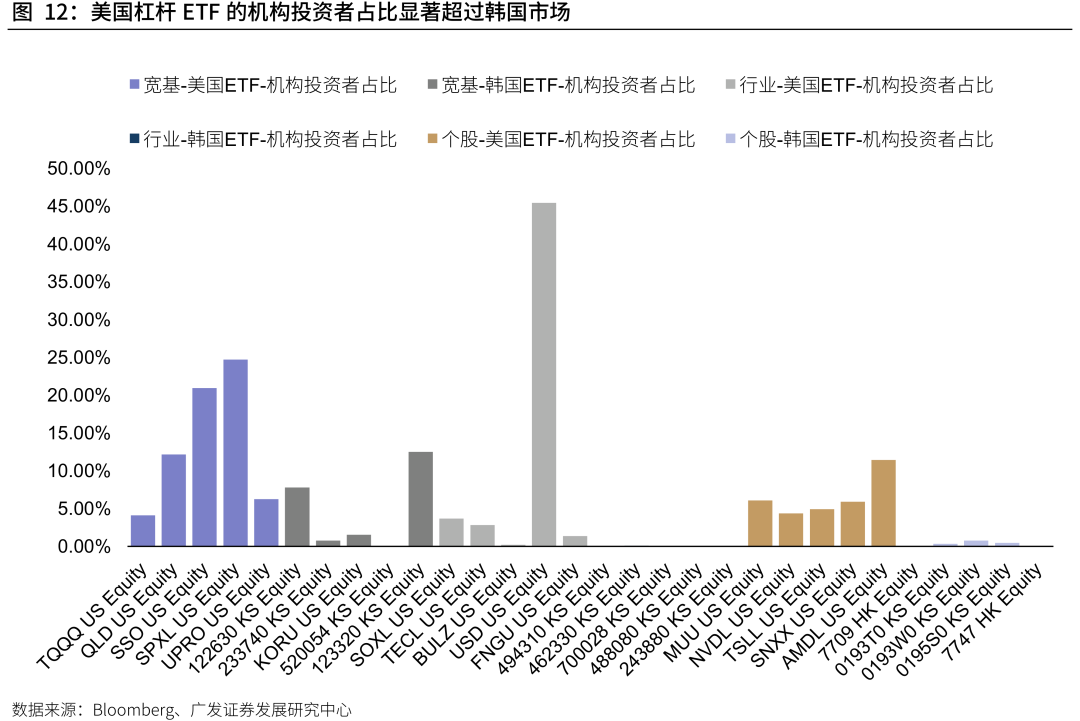
经历7月末市场调整、杠杆ETF规模收缩后,美国该指标一度回落至均值上方约1倍标准差,但8月以来再度攀升,显示杠杆交易需求正在回暖。考虑到6月22日美国该指标曾触及均值上方3.17倍标准差,随后出现明显回调,若后续重新突破+3σ,需警惕杠杆交易由温和扩张转向过度拥挤,进而放大市场调整时的去杠杆压力。 (三)持有人结构:机构参与更深,冲击或有缓冲 最后,从投资者结构来看,美国杠杆ETF的机构持仓更为普遍。从主要产品的机构持仓比例来看,无论宽基、行业还是个股杠杆ETF,美国整体均高于韩国,反映机构及专业投资顾问在产品持有和资产配置中的参与程度更高。相较韩国,美国机构参与渠道更广、底层市场流动性更深,“追涨杀跌”的烈度不会那么强,或有助于缓和集中去杠杆的冲击。
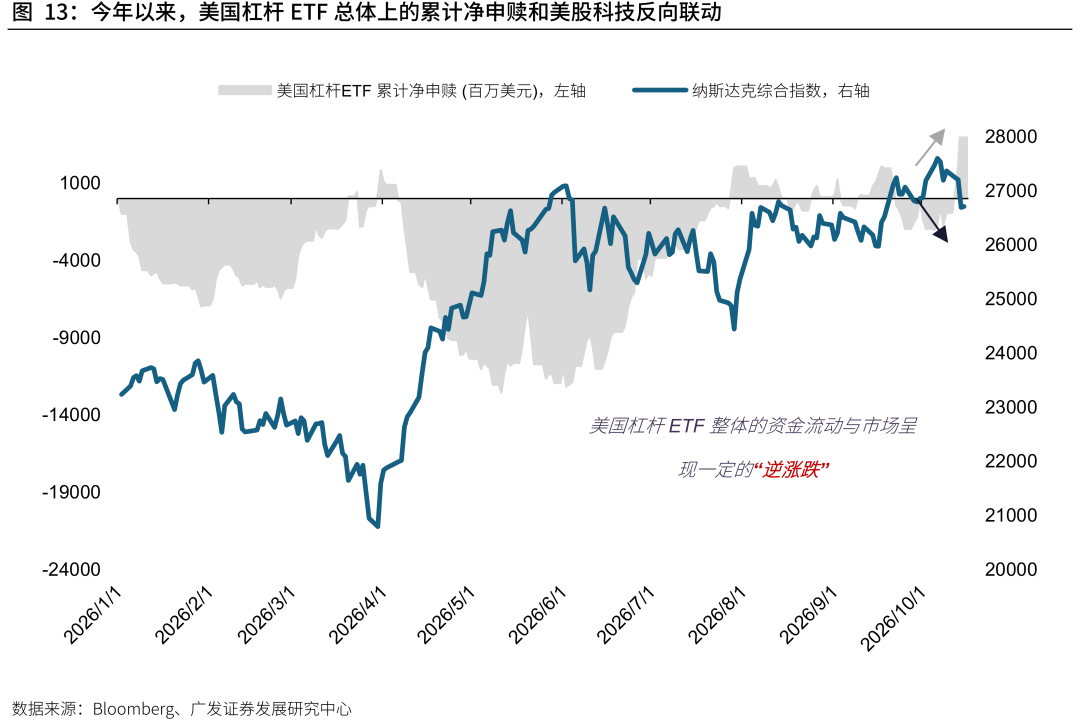
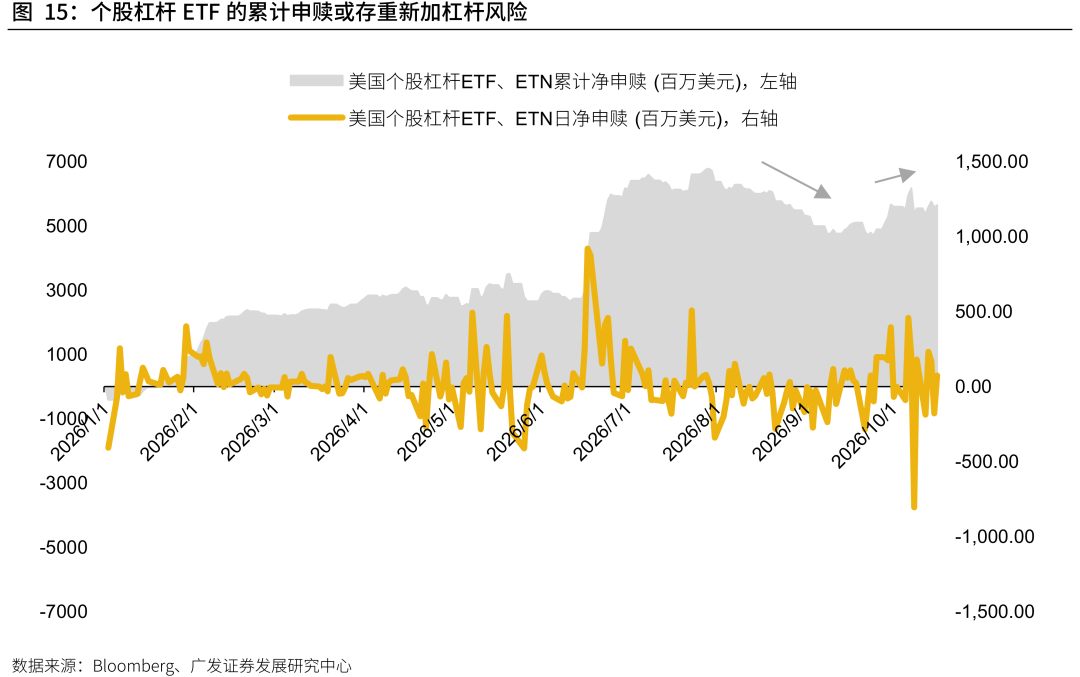
五、杠杆资金进退分化:谁在抄底,谁在追涨? (一)整体申赎:逢跌布局、逢高兑现,资金呈逆向调节 美股杠杆ETF内部资金申赎行为呈现明显分化,逆势布局与顺势追涨并存,对行情波动形成差异化影响。首先,美国杠杆ETF整体呈现较强的“逆涨跌”属性,即资金倾向于在市场上涨时获利赎回、下跌时逆势申购,进而对市场波动或形成一定的逆向对冲。
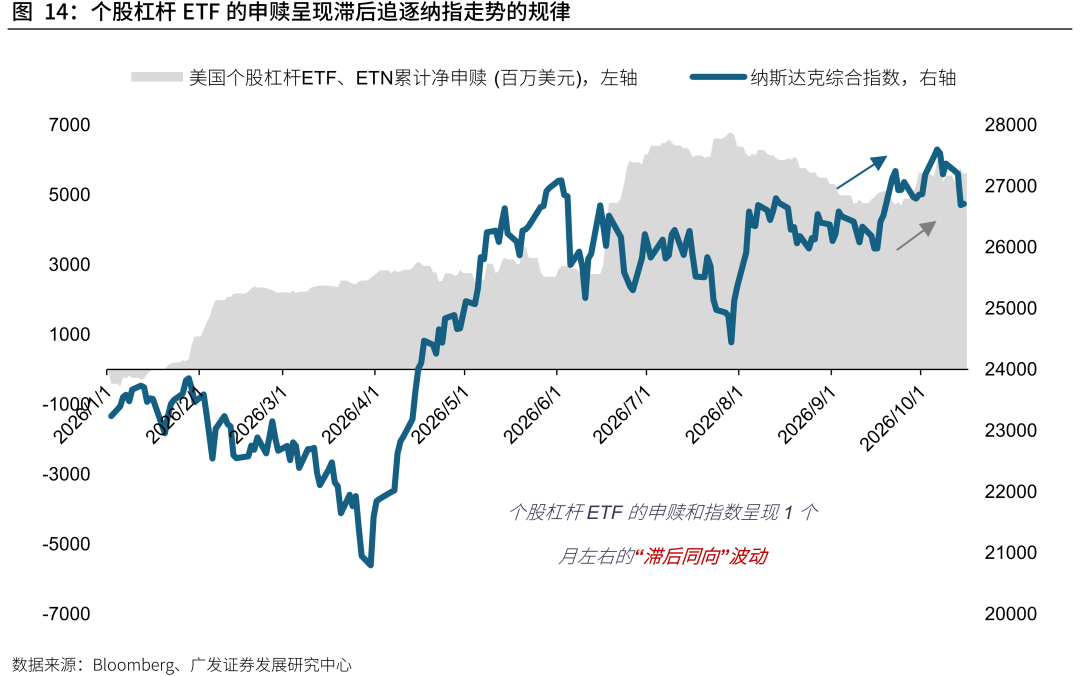
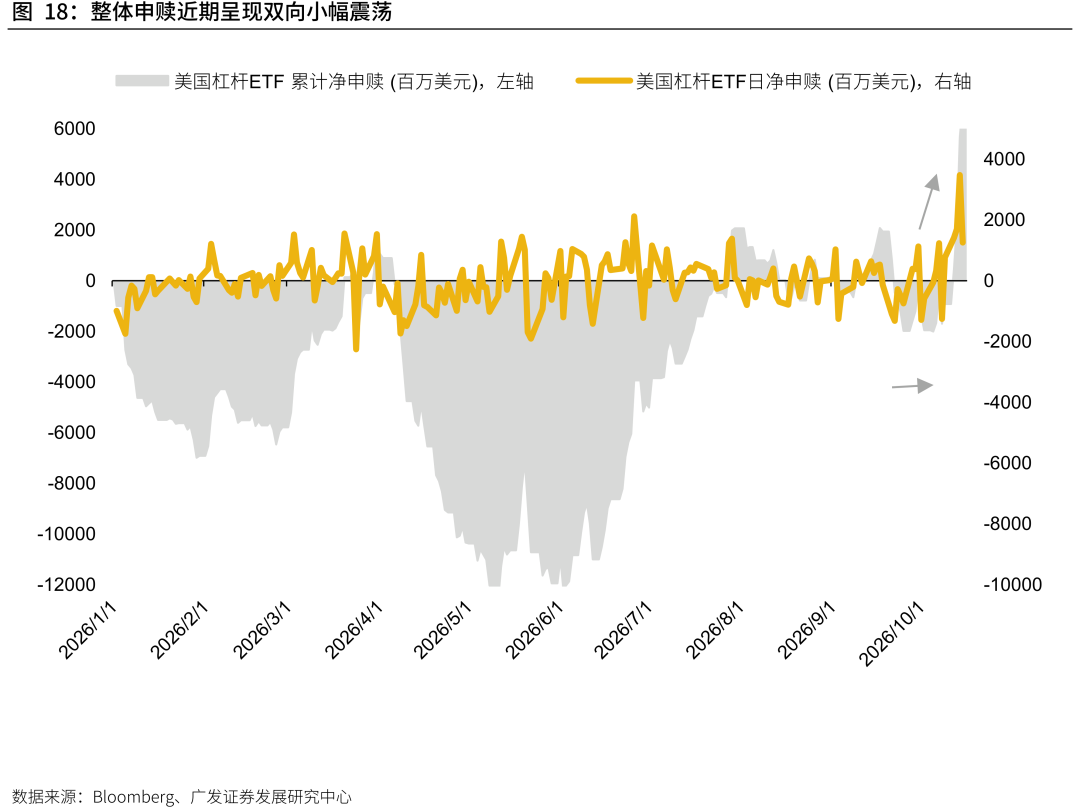
从年初至今的资金流向看,1月纳指整体高位震荡、小幅上涨,杠杆ETF累计净赎回迅速扩大;2—3月,随着市场对AI资本开支回报的担忧升温,叠加美伊冲突升级、油价上涨引发通胀及利率担忧,纳指持续回调,杠杆ETF反而迎来集中净申购,基本抹平年初净赎回;4—5月,美伊阶段性停火推动油价回落、风险偏好修复,纳指快速反弹,杠杆ETF再度出现大规模净赎回;6—7月,随着美股科技冲高后震荡回落,AI投资回报担忧及美联储偏鹰预期压制市场表现,杠杆资金重新回流;8月以来,纳指在AI行情延续与美债利率上行之间反复震荡,杠杆ETF申赎也随之双向波动,截至目前较年初仍维持小幅累计净申购。因此,杠杆ETF资金整体更倾向于逆势布局与逢高兑现,其主动申赎行为具有一定的逆周期特征。 (二)个股分化:申赎滞后顺周期,趋势交易或放大波动 相比之下,挂钩个股的美国杠杆ETF则呈现一定的“滞后顺周期”属性,即资金往往在股价下跌一段时间后才开始赎回、上涨一段时间后才集中申购,对科技股波动形成潜在的放大效应。具体而言,3月美伊冲突冲击下纳指大幅回调,但个股杠杆ETF直至4月才出现小幅净赎回;而4月纳指反转上涨后,个股杠杆ETF自5月起明显加速净申购,累计净流入在7月达到高位。资金行为相对市场走势呈现数周至一个月左右的滞后。
进入8—9月,随着科技股高位震荡,个股杠杆ETF累计净申购有所回落;9月中旬以来纳指重新走强,资金流出趋势逐渐放缓,后续需警惕资金重新集中流入、杠杆敞口再度累积带来的波动放大风险。
两者差别的背后主因或源于两类产品结构区别带来的交易目的差别。指数杠杆ETF更适合交易整个市场的阶段性反弹和超跌,而个股杠杆ETF更集中于个股主题和趋势交易,更倾向于在股票的上涨逻辑得到验证、趋势形成后再陆续增加仓位。 总体而言,美国杠杆ETF整体的主动申赎行为具有一定逆向调节作用,但内部存在明显分化,其中个股杠杆ETF的追涨杀跌倾向更强,叠加每日杠杆再平衡机制,可能成为后续美股科技局部波动放大的重要来源。 (三)近期跟踪:日度逆势申购与阶段性净赎回并存 1.增量逆势:逢跌申购,逢涨兑现
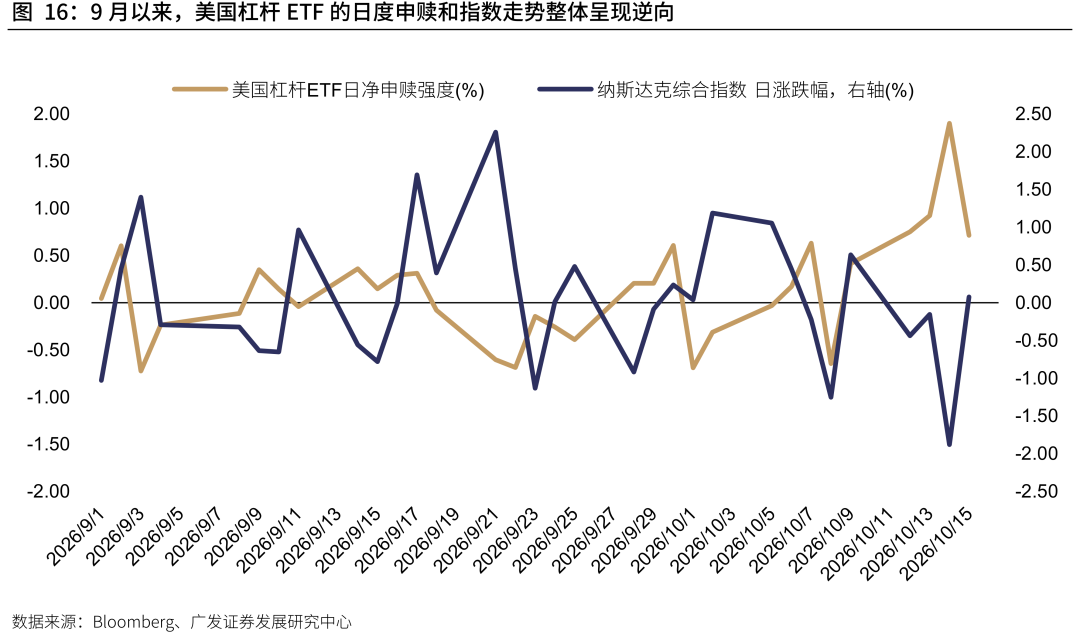
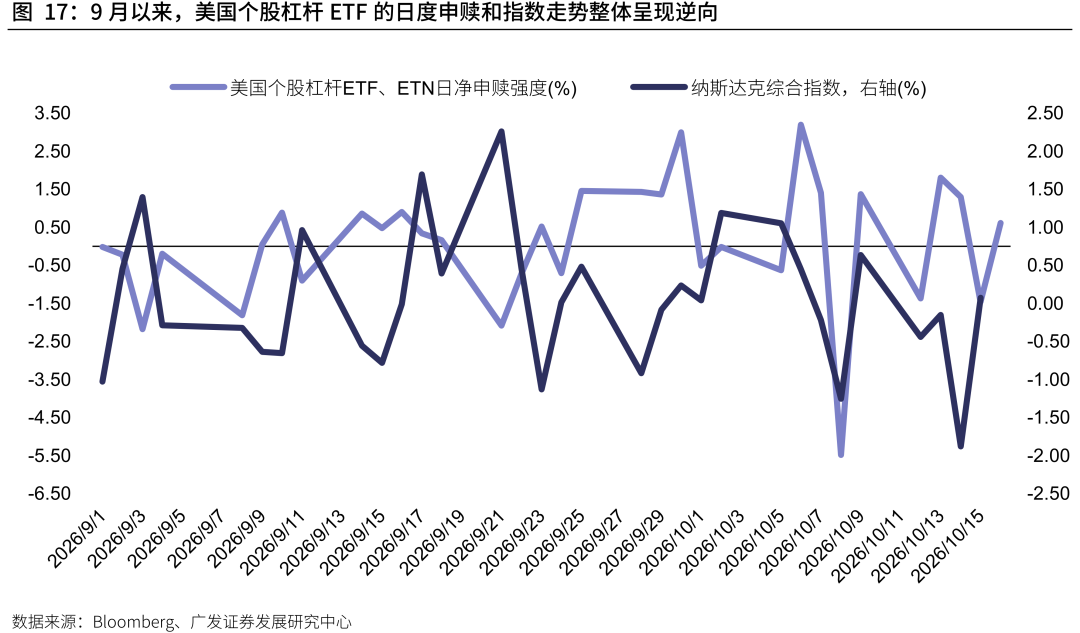
近期,无论美国杠杆ETF整体或挂钩个股的杠杆ETF类别均未呈现明显的追涨杀跌特征,逢跌申购、逢涨兑现的逆向交易反而有助于缓和市场波动。观察9月以来杠杆ETF的日度净申赎强度与纳斯达克指数涨跌,两者总体呈反向波动:科技股下跌时,资金倾向于逆势申购;行情上涨时,则更多选择获利兑现。这表明美国杠杆ETF投资者并未形成明显的单边追涨行为,逆向资金流入在一定程度上能够承接调整压力。 2.存量杠杆逆势累积:短期承接抛压,后续去杠杆风险抬升 美国杠杆ETF近期由小幅净赎回转向集中净申购,体现出较强的逆势加仓特征,短期有助于缓和市场抛压,但也推动存量杠杆重新累积。8—9月,杠杆ETF累计净申赎整体围绕零值附近震荡,日度资金双向流动频繁。但进入10月中旬,伴随美股科技持续调整,杠杆ETF反而迎来集中净申购,单日净流入一度超过30亿美元,推动累计净申购迅速攀升至约60亿美元,反映资金逢低布局意愿明显增强。
整体来看,美国杠杆ETF呈现“逆势资金集中流入、存量杠杆重新累积”的特征,短期对市场形成一定的逆向承接,但若后续美股继续下跌、资金由申购转向集中赎回,累积的杠杆敞口仍可能转化为更大的被动去杠杆抛压。 六、风险提示 美国通胀、美联储政策及美债利率走势超预期; AI资本开支及科技企业盈利不及预期; 杠杆ETF集中赎回与流动性收缩相互强化; 地缘冲突及中美科技摩擦超预期升级; 样本覆盖、统计口径及历史关系存在局限。 责任编辑:七禾编辑 |
【免责声明】本文仅代表作者本人观点,与本网站无关。本网站对文中陈述、观点判断保持中立,不对所包含内容的准确性、可靠性或完整性提供任何明示或暗示的保证。请读者仅作参考,并请自行承担全部责任。

本网站凡是注明“来源:七禾网”的文章均为七禾网 www.7hcn.com版权所有,相关网站或媒体若要转载须经七禾网同意0571-88212938,并注明出处。若本网站相关内容涉及到其他媒体或公司的版权,请联系0571-88212938,我们将及时调整或删除。



七禾研究中心负责人:翁建平
电话:0571-88212938
Email:57124514@qq.com
七禾科技中心负责人:相升澳
电话:15068166275
Email:1573338006@qq.com
七禾产业中心负责人:洪周璐
电话:15179330356
七禾财富管理中心
电话:13732204374(微信同号)
电话:18657157586(微信同号)
合作期货公司基本信息: 东吴期货 华鑫期货 东航期货 前海期货 先锋期货
 七禾网微信公众号 |  七禾网APP安卓&鸿蒙 |  七禾网APP苹果 |  沈良宏观 |  七禾调研 |  价值投资君 |
© 七禾网 浙ICP备09012462号-1 浙公网安备 33010802010119号 增值电信业务经营许可证[浙B2-20110481] 广播电视节目制作经营许可证[浙字第05637号]
 最新高手视频!