聚合智慧 | 升华财富
产业智库服务平台
产业智库服务平台

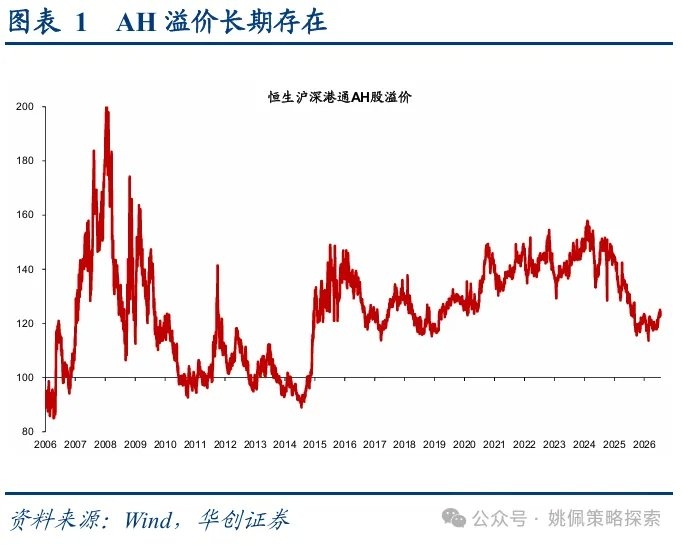
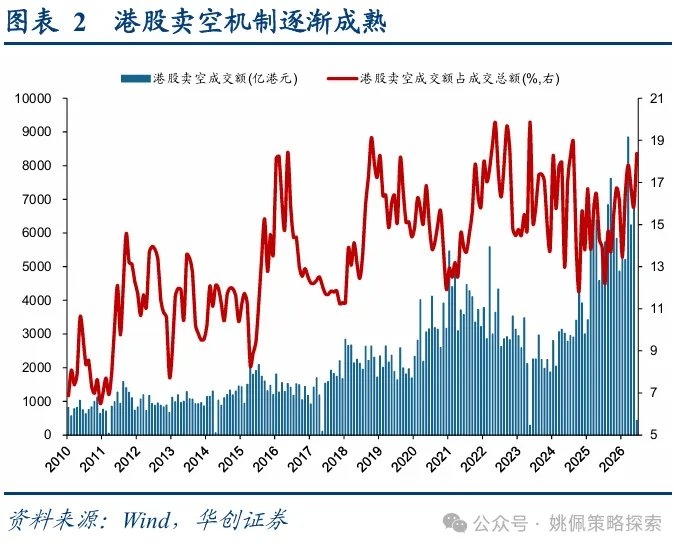
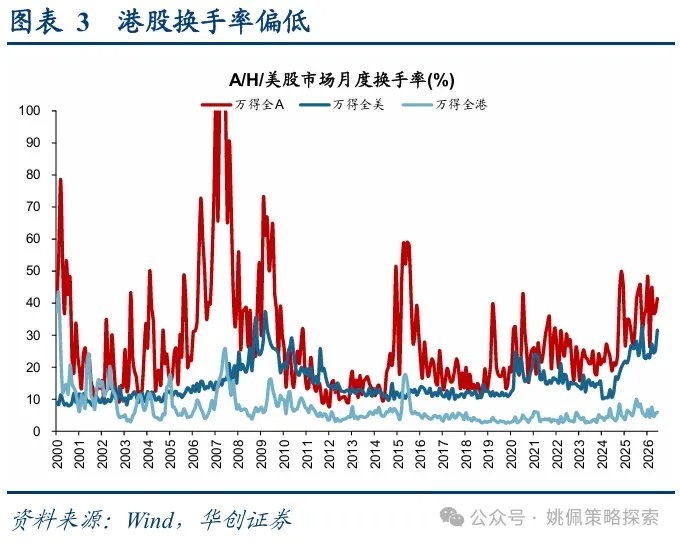
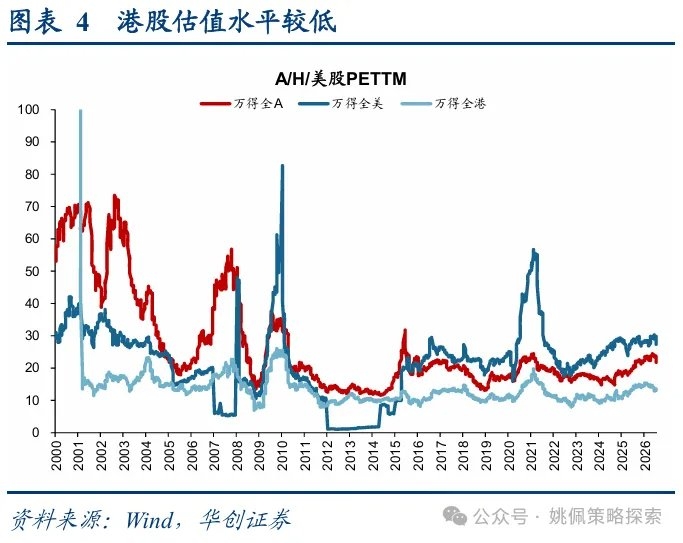
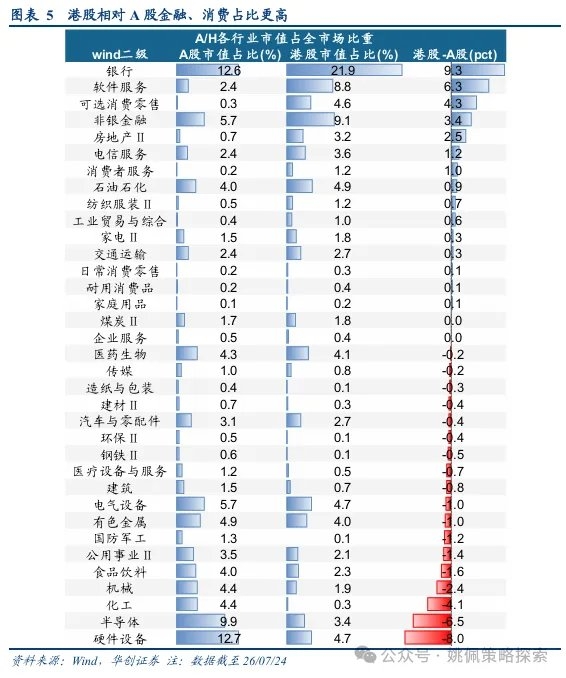
| 前言:随着A股公司赴港上市持续升温,尤其是科技制造龙头加快赴港融资,投资者也将越来越多地面临同一家公司A股与H股之间的选择。传统经验通常倾向于选择A股、长期以来AH溢价指数高于100,A股相较H股普遍享有一定估值溢价。但过去两三年,这一传统规律正在出现变化,宁德时代等优质龙头赴港上市后,其H股反而相对A股获得溢价。因此本文将分析AH溢价背后的机制,并对未来即将赴港上市的龙头进行前瞻。 一、AH溢价:为何港股会更便宜 本文将主要围绕恒生沪深港通AH股溢价指数(HSAHP.HI)及其成分股来讨论AH溢价的相关问题。该溢价指数由恒生指数公司编制,用于衡量中国内地和香港两地均上市的公司A股(分子)与H股(分母)之间的价格差异。指数以自由流通市值加权,其中A/H成分股数量当前各149只。当指数大于100,表明A股价格高于H股、存在溢价,小于100则意味着出现折价。 AH溢价是两地做空机制、税费成本、资产结构、流动性环境及汇兑风险共同作用下的长期定价差异。14年底沪港通开通以来,AH溢价指数大多在110-140附近波动,造成AH溢价长期存在的原因主要包括:①两地市场做空机制存在差异。交易制度方面港股无涨跌幅限制且做空机制较成熟,卖空成交占比中枢自2010年来的10%持续抬升至当前的15%+,使得港股价格在风险偏好回落阶段更容易向下重定价;②港股交易税费相对更高。港股通交易税费约1.1‰,主要为双边印花税1‰,而A股印花税为出让方单边0.5‰,税费差异会使港股投资者要求一定折价补偿;③港股资产结构具有低估值特征。相较A股,港股金融、消费等传统行业占比更高,科技、高端制造含量较低,因此港股估值(PETTM)中枢约10倍、显著低于A股的约20倍;④港股存在流动性折价。长期看港股换手率低于A股,也弱于美股,成交活跃度不足会提高投资者要求的流动性风险补偿,进而压低港股估值中枢;此外,联系汇率制度下港币与美元挂钩,港股通目前采取港币计价、人民币交收结算,内地投资者投资港股还需承担额外汇兑风险,加剧AH估值分化。
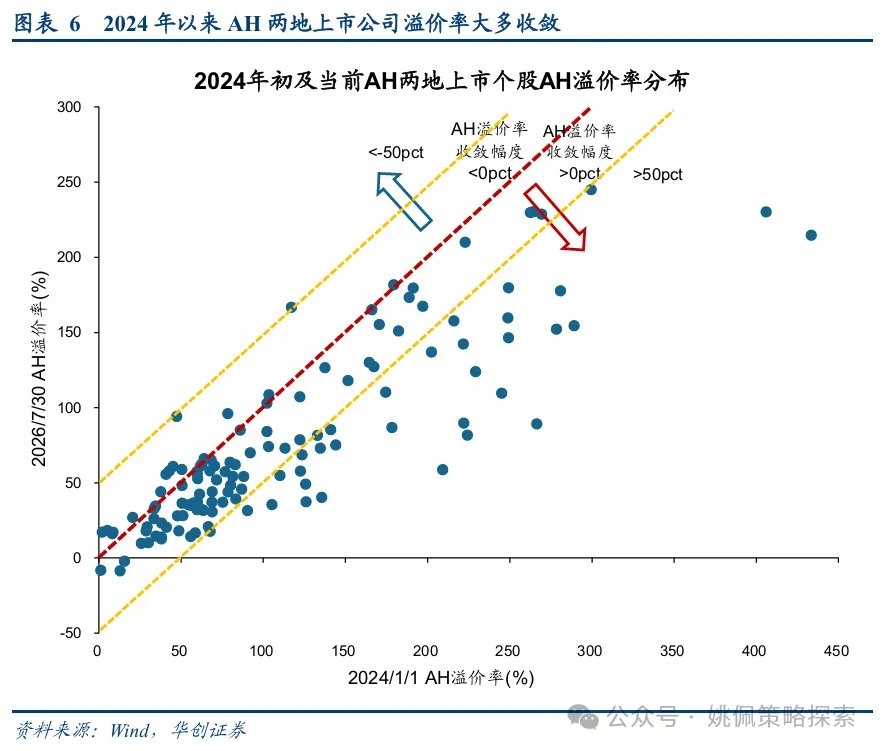
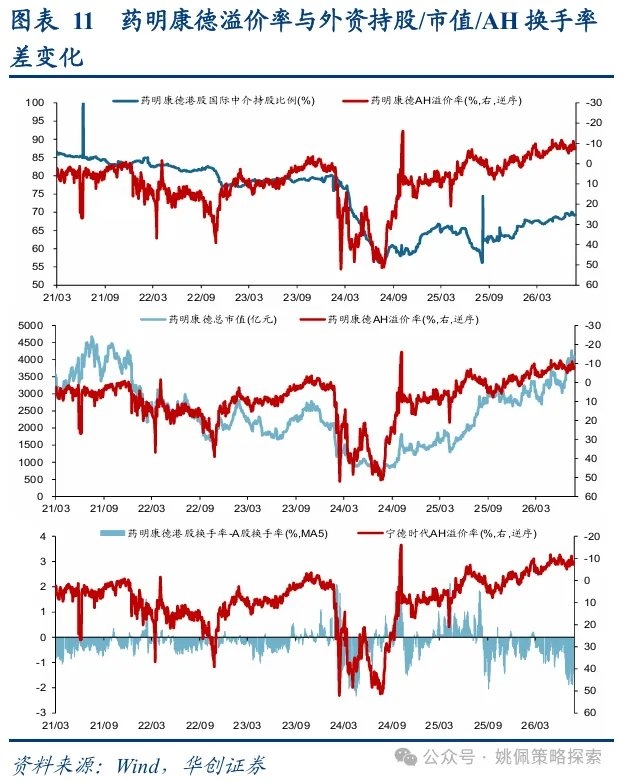
二、什么公司更容易获得港股溢价:外资持股占比高、市值大、港股流通盘小 2024年来88%的AH两地上市公司溢价率收敛。2024年以来,AH溢价指数由150附近高位逐渐收敛至当前约120,以AH两地上市公司溢价率((A股股价*汇率/H股股价)-1)变化来看,有112家公司溢价率自2024年以来(截至07/30)收敛、仅16家扩张,收敛个股占比达88%(不考虑2024/1/1前未在港股上市的个股);且其中有36家收敛幅度>50pct,占比达总样本28%。两年半的溢价收敛过程中,当前来看已诞生四只港股相对A股溢价的个股,分别为宁德时代(AH溢价率-25%,下同)、药明康德(-8%)、招商银行(-9%)、潍柴动力(-2%)。
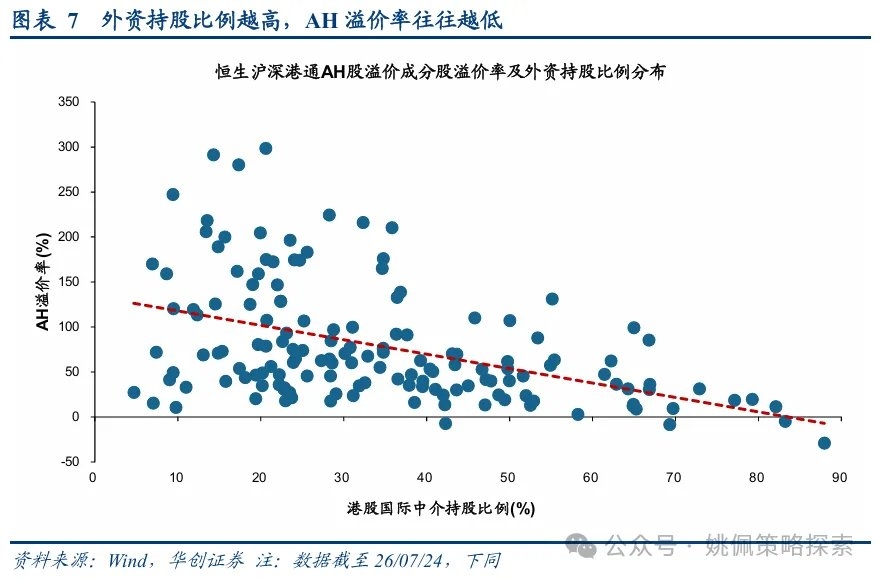
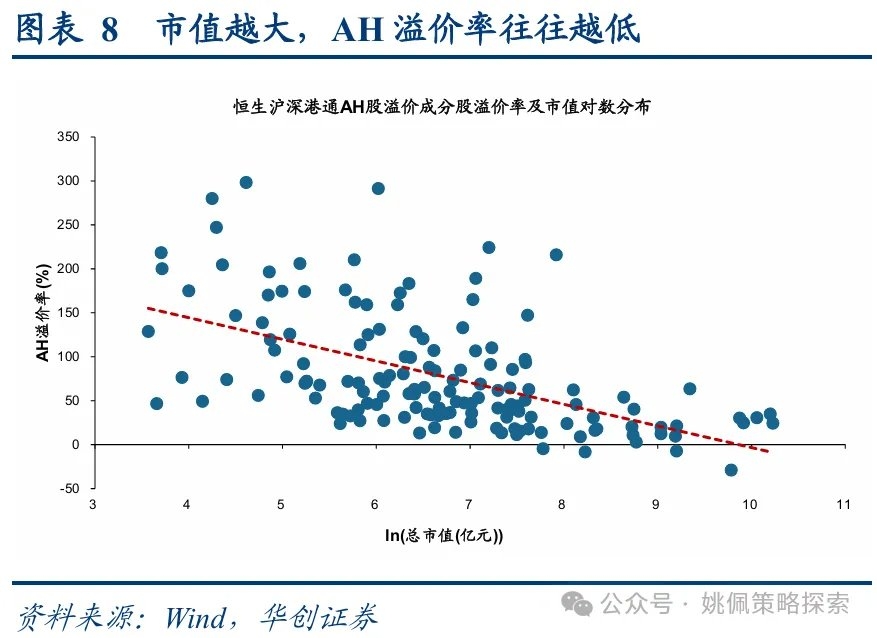
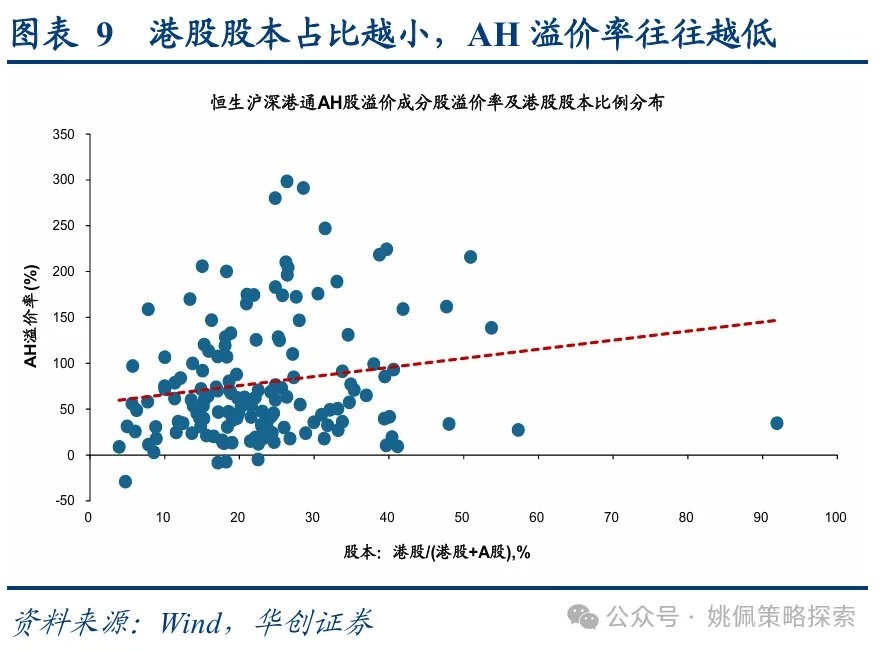
什么公司更容易获得港股溢价:高外资持股、大市值、港股流通盘小。以恒生沪深港通AH股溢价指数149只成分股为样本,我们认为AH溢价收敛与如下因素具有较强相关性:①外资持股占比越高, H股相对A股越容易获得更高定价。背后反映的是全球长线资金对优质龙头资产的估值认可,尤其是具备全球竞争力的科技制造龙头更符合外资定价偏好;②市值越大,AH溢价率往往越低。主要原因在于大市值公司通常具备更强行业龙头属性、更高信息透明度、更稳定盈利预期和更强指数配置价值,更容易进入外资可投资池和被动资金配置范围,同时其跨市场可比性更强、信息不对称更低,因此H股端流动性折价和风险补偿要求相对较低;③H股流通盘越小,稀缺性越容易形成价格弹性。在外资认购和南向资金共同参与下,小流通盘H股更容易因供给有限而出现较强价格弹性。
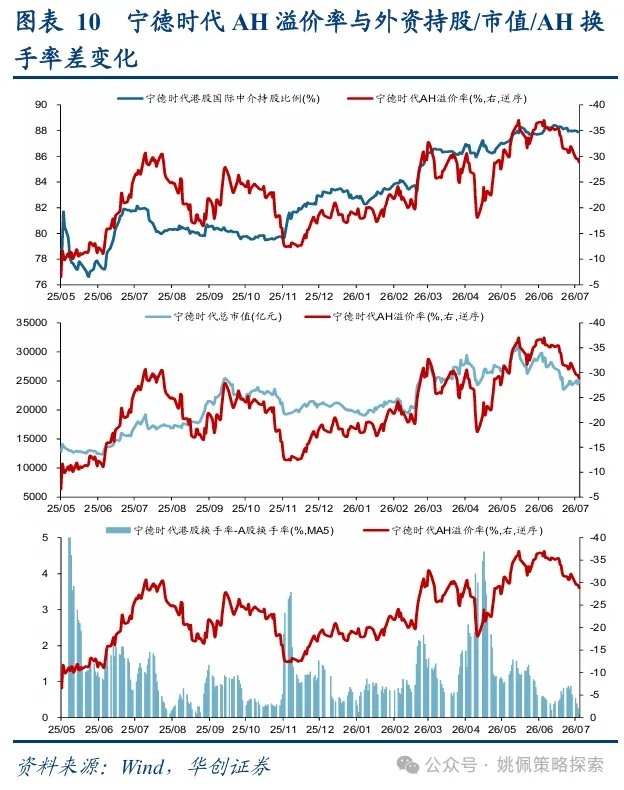
以宁德时代为例,其H股溢价正是外资认可、市值提升与H股稀缺性共同作用的结果。 宁德时代案例表明,对于具备全球竞争力的科技制造龙头,AH溢价并非固定存在。其H股上市后,凭借全球动力电池龙头地位获得国际资金积极配置,港股国际中介持股比例持续提升,由上市初期约76%升至当前约88%,对应AH溢价率也由上市初期约-10%进一步扩大至当前约-30%,H股长期保持相对A股溢价;而当前149只AH溢价指数成分股港股国际中介持股比例中位数仅31%。同时,随着公司市值不断提升,由港股上市初期约1.3万亿元增长至当前2.5万亿元,大市值带来的行业龙头属性和全球配置价值进一步强化了外资定价能力。此外,宁德时代H股发行规模较小,H股股本约2.2亿股,仅占公司总股本约4.7%,远低于A股规模,较低的港股流通盘使得外资及南向资金增配时更容易形成价格弹性,其相比149只样本H股股本占比的中位数22%也显著偏小。
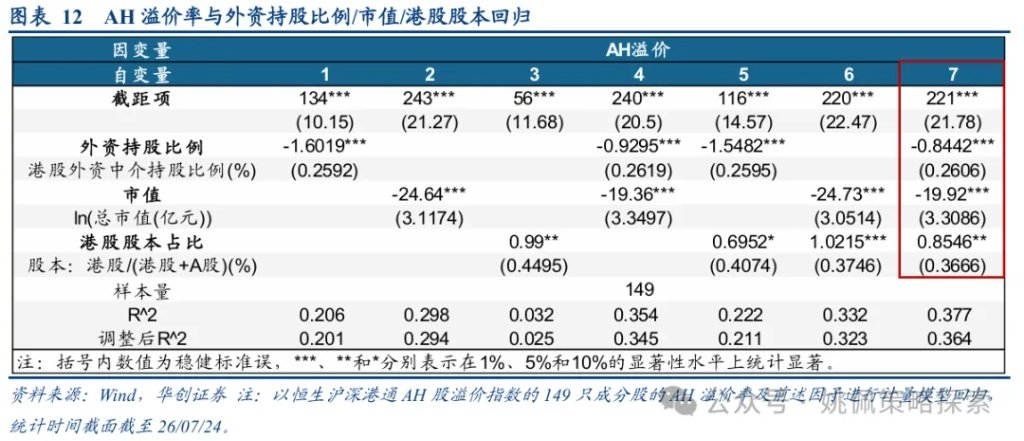
多因子回归结果验证了外资持股比例、市值规模和H股股本占比对AH溢价率具有解释力。我们以恒生沪深港通AH股溢价指数149只成分股的AH溢价率为因变量,以港股国际中介持股比例、公司市值对数、H股股本占比为解释变量,分别构建单因子和多因子截面回归模型,以检验前述因素对AH溢价率的解释方向和稳健性。结果显示,单因子模型中,外资持股比例、市值对数均与AH溢价率显著负相关,H股股本占比与AH溢价率呈正相关;在完整三因子模型中,外资持股比例系数为-0.844,并在1%水平显著,市值对数系数为-19.92,并在1%水平显著,H股股本占比系数为0.855,并在5%水平显著,模型调整后R²为0.36。
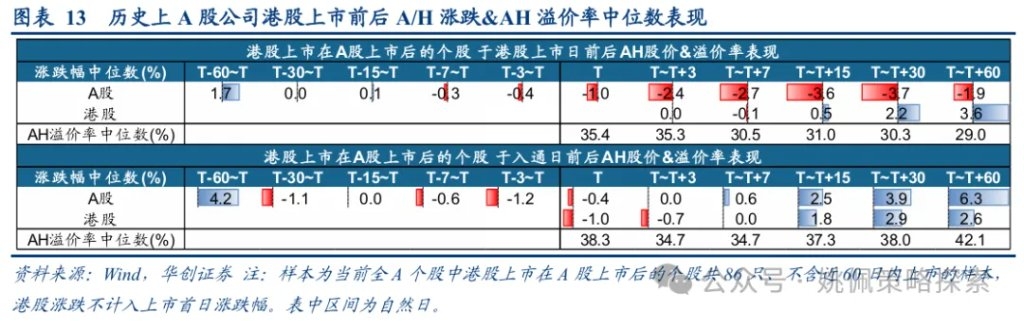
三、港股上市后AH股价及溢价率表现 港股上市后,H股股价相对占优、AH溢价率收敛;纳入港股通后A股股价小幅占优。港股上市的A股公司往往具备较强行业地位或稀缺属性,上市初期可能吸引国际投资者、内地机构资金等参与认购,进而提升H股端交易热度和定价弹性;与此同时,A股端短期可能面临资金分流的扰动,因此A/H表现容易出现阶段性差异。统计样本为当前全A个股中港股上市在A股上市后的个股共86只(不含近60日内港股上市),其港股上市3/7/15/30/60个自然日后,A股股价涨幅中位数为-2.4%/-2.7%/-3.6%/-3.7%/-1.9%,而港股股价涨幅中位数0.0%/-0.1%/+0.5%/+2.2%/+3.6%,带动AH溢价率中位数由港股上市日的35%收敛至29%;港股上市前一周内,对应A股小幅下跌,上市前7/3个自然日内A股涨幅中位数-0.3%/-0.4%。而考虑纳入港股通前后股价涨跌来看,AH股价在入通后整体分化并不显著、A股小幅占优,入通前一周内对应A股小幅下跌,入通前7/3个自然日内A股涨幅中位数-0.6%/-1.2%。这或是因为南向资金虽然提升了港股的交易活跃度,但港股通纳入本身并不会改变公司基本面与盈利预期。在两地估值水平和投资者结构仍存在差异、AH溢价持续存在的背景下,入通后短期股价表现或仍更多受各自市场风格与风偏驱动,出现A股相对占优的情况。
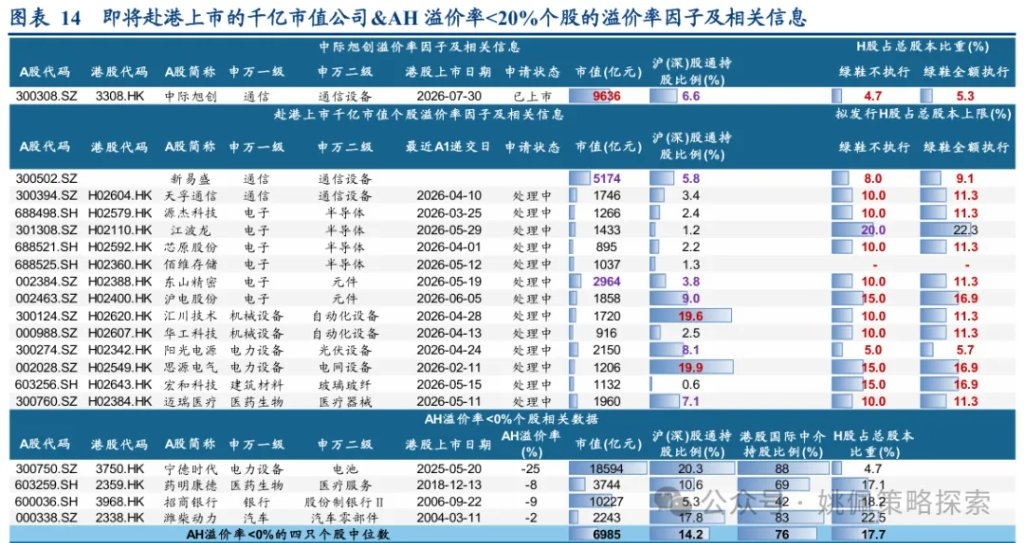
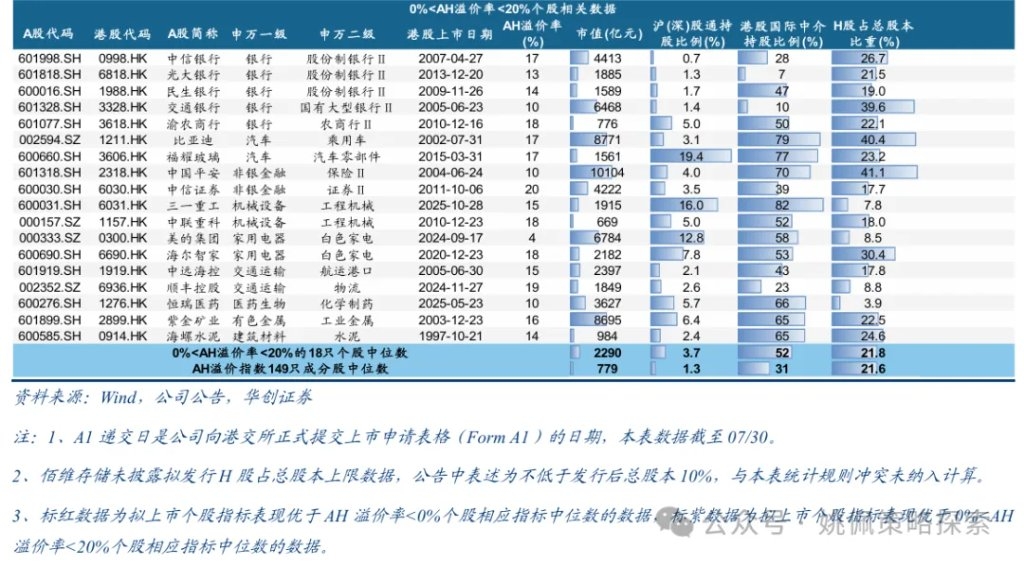
当前赴港上市公司中,CPO/半导体/PCB等一批科技制造龙头值得重点跟踪。当前赴港上市公司中,中际旭创进度最快,已聆讯通过于7月30日挂牌;千亿市值公司中,CPO中的天孚通信,半导体中的源杰科技、江波龙、佰维存储,PCB中的东山精密、沪电股份,自动化设备中的汇川技术,储能中的阳光电源,电网设备中的思源电气,电子布中的宏和科技等已递交A1申请并处于处理中(A1递交日是公司向港交所正式提交上市申请表格Form A1的日期,意味着公司进入港股上市审核流程,最新A1递交日后通常需至少4-7个月才会上市)。新易盛已开始推进赴港上市,但当前尚未列示A1递交日。 从当前AH两地上市公司样本对比看,中际旭创接近H股溢价公司的特征,新易盛、东山精密等相较0%~20%的低AH溢价样本亦具备优势。我们以三类样本视角观察相关溢价率指标:①当前AH溢价率小于0%的4只个股市值中位数截至07/30为6985亿元、陆股通持股比例中位数为14.2%、港股国际中介持股比例中位数为76%、H股占总股本比重中位数为17.7%;②0%<AH溢价率<20%的18只个股对应中位数分别为2290亿元、3.7%、52%、21.8%;③AH溢价指数149只成分股中位数分别为779亿元、1.3%、31%、21.6%。对比来看,中际旭创当前市值近万亿元,显著高于三类样本中位数;沪深股通持股比例为6.6%,虽低于四只H股溢价样本中位数,但已高于0%-20%低溢价样本和全样本中位数;同时其披露的H股占总股本比例仅为4.7%/5.3%(绿鞋不执行/绿鞋全额执行,下同。注:绿鞋即超额配售权,承销商可在上市后按发行价额外配售一定数量(一般为15%)的H股;若全额执行则H股稀缺性也会相应下降),显著低于H溢价样本的中位数,稀缺性较强。新易盛市值约5174亿元,沪深股通持股比例为5.8%,拟发行H股占发行后总股本比例上限为8.0%/9.1%,同样具备较大市值和较小H股流通盘特征;东山精密三项指标均优于低溢价样本中位数:东山精密市值约2964亿元、陆股通持股比例3.8%、预计H股股本占比10.0%/11.3%;汇川技术、思源电气则在沪深股通持股比例上更为突出,分别达到19.6%和19.9%。
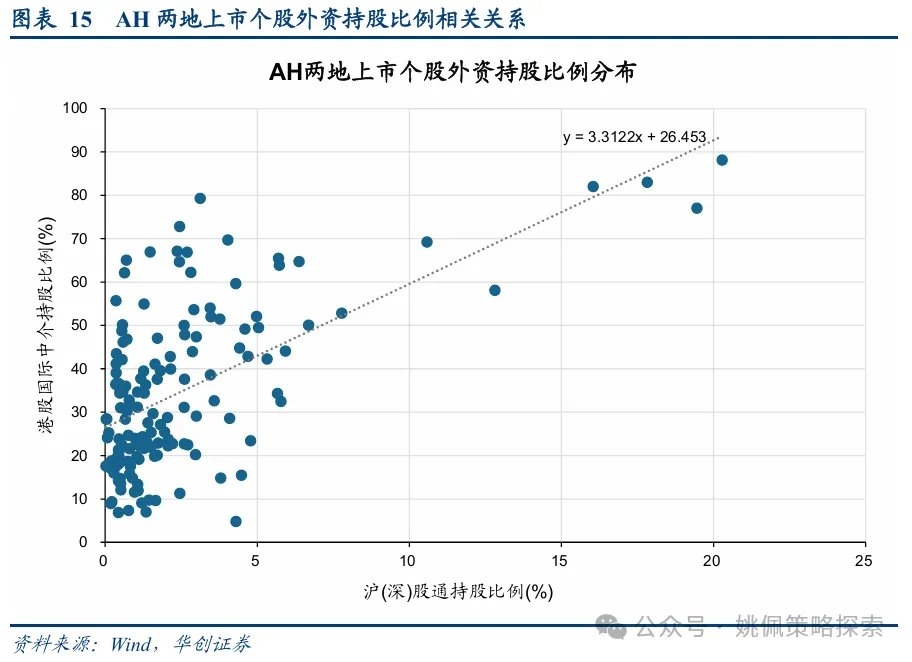
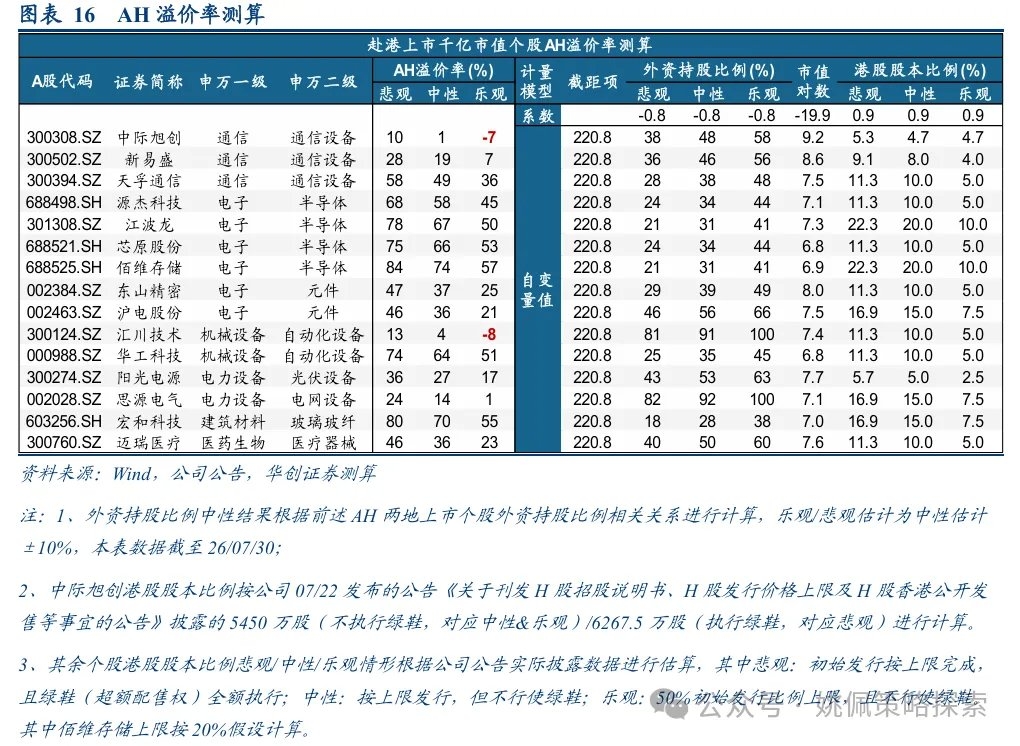
基于三因子模型测算,中际旭创AH溢价率有望收敛。我们以上述完整三因子回归模型为基础,对即将赴港上市的千亿市值以上的龙头个股进行AH溢价率情景测算。其中外资持股比例中性结果根据AH两地上市个股外资持股比例相关关系进行计算,乐观/悲观估计为中性估计±10%,根据AH溢价指数成分股作为样本进行测算,港股国际中介持股比例(%)=3.3*陆股通持股比例(%)+26%;H股股本占比则根据公司公告发行比例、发行上限及绿鞋执行情况进行估算,悲观情形假设初始发行按公告上限完成、且绿鞋全额执行,中性假设按上限发行、但不行使绿鞋,乐观假设50%初始发行比例上限、且不行使绿鞋。测算结果显示,多数情形下AH溢价情况或仍将持续,但其中中性假设下,中际旭创AH溢价率或仅为1%;乐观假设下中际旭创/汇川技术溢价率或为-7%/-8%。据截至7/30中际旭创A股收盘价864元/H股收盘价831元计算,当前中际旭创AH溢价率为4%,根据前述估算有望收敛至H股溢价。(三因子回归模型回归样本为存量AH两地上市公司截面数据,测算或存在偏差)
责任编辑:七禾编辑 |
【免责声明】本文仅代表作者本人观点,与本网站无关。本网站对文中陈述、观点判断保持中立,不对所包含内容的准确性、可靠性或完整性提供任何明示或暗示的保证。请读者仅作参考,并请自行承担全部责任。

本网站凡是注明“来源:七禾网”的文章均为七禾网 www.7hcn.com版权所有,相关网站或媒体若要转载须经七禾网同意0571-88212938,并注明出处。若本网站相关内容涉及到其他媒体或公司的版权,请联系0571-88212938,我们将及时调整或删除。



七禾研究中心负责人:翁建平
电话:0571-88212938
Email:57124514@qq.com
七禾科技中心负责人:相升澳
电话:15068166275
Email:1573338006@qq.com
七禾产业中心负责人:洪周璐
电话:15179330356
七禾财富管理中心
电话:13732204374(微信同号)
电话:18657157586(微信同号)
合作期货公司基本信息: 东吴期货 华鑫期货 东航期货 前海期货 先锋期货
 七禾网微信公众号 |  七禾网APP安卓&鸿蒙 |  七禾网APP苹果 |  沈良宏观 |  七禾调研 |  价值投资君 |
© 七禾网 浙ICP备09012462号-1 浙公网安备 33010802010119号 增值电信业务经营许可证[浙B2-20110481] 广播电视节目制作经营许可证[浙字第05637号]
 最新高手视频!