聚合智慧 | 升华财富
产业智库服务平台
产业智库服务平台

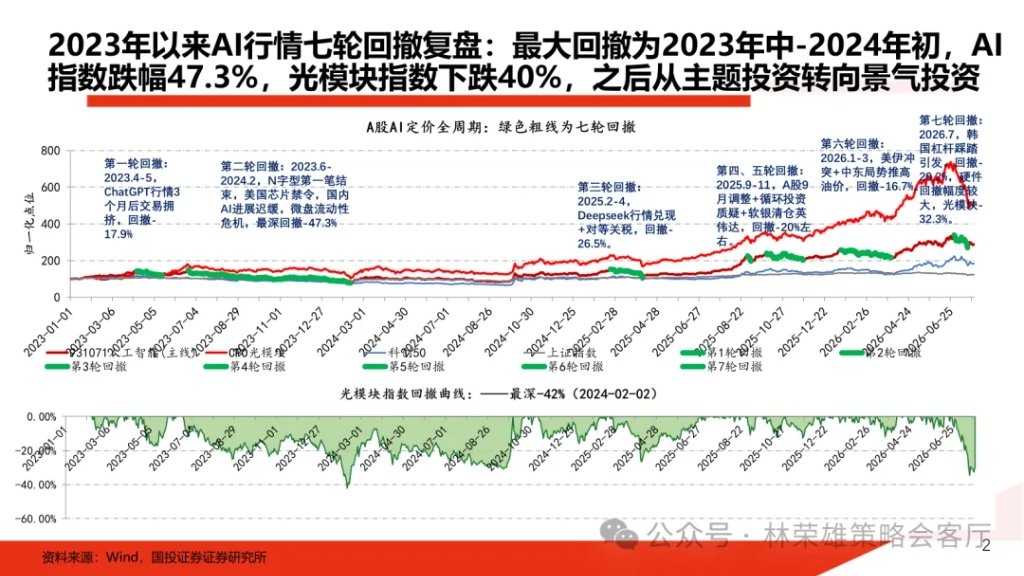
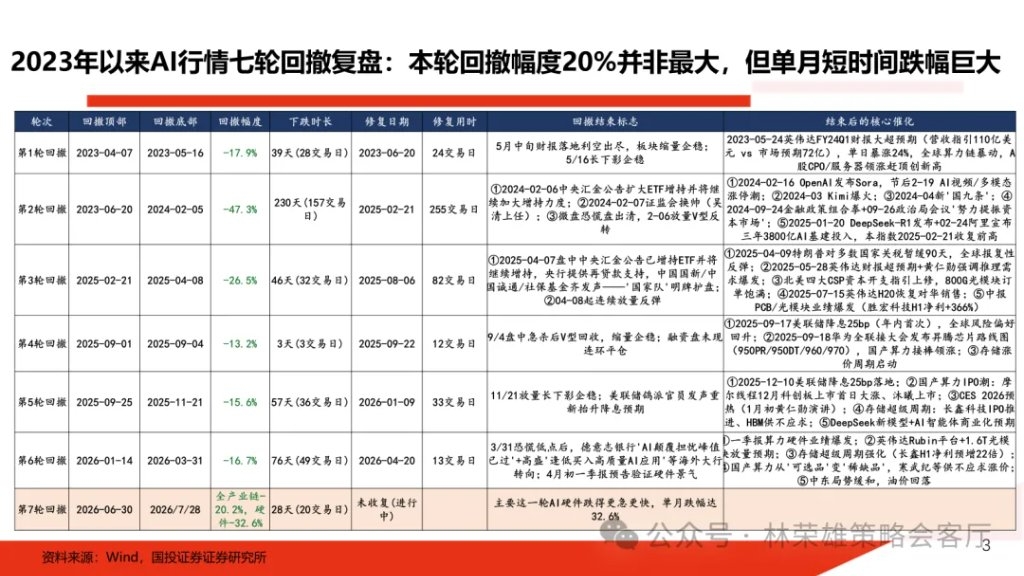
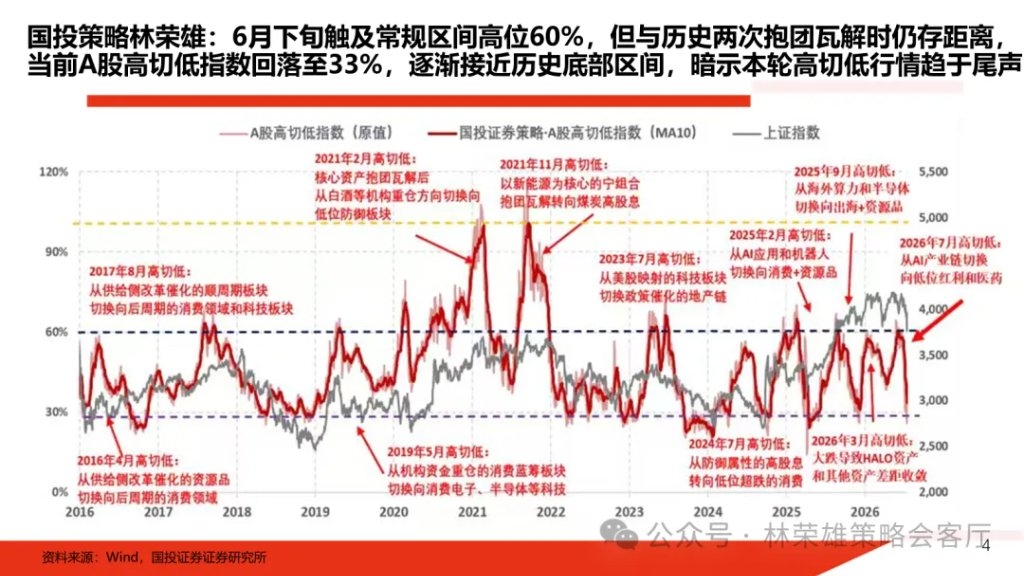
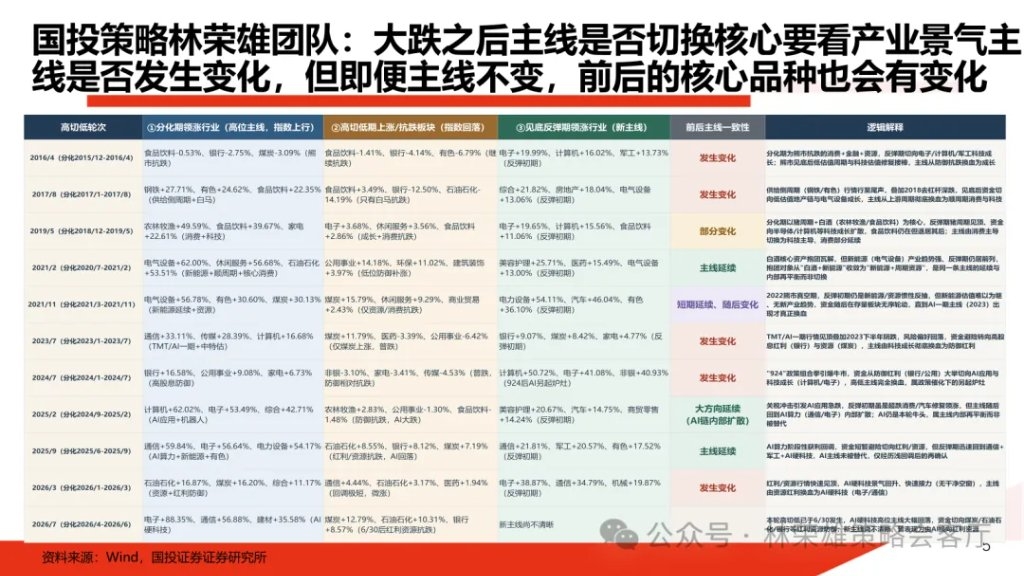
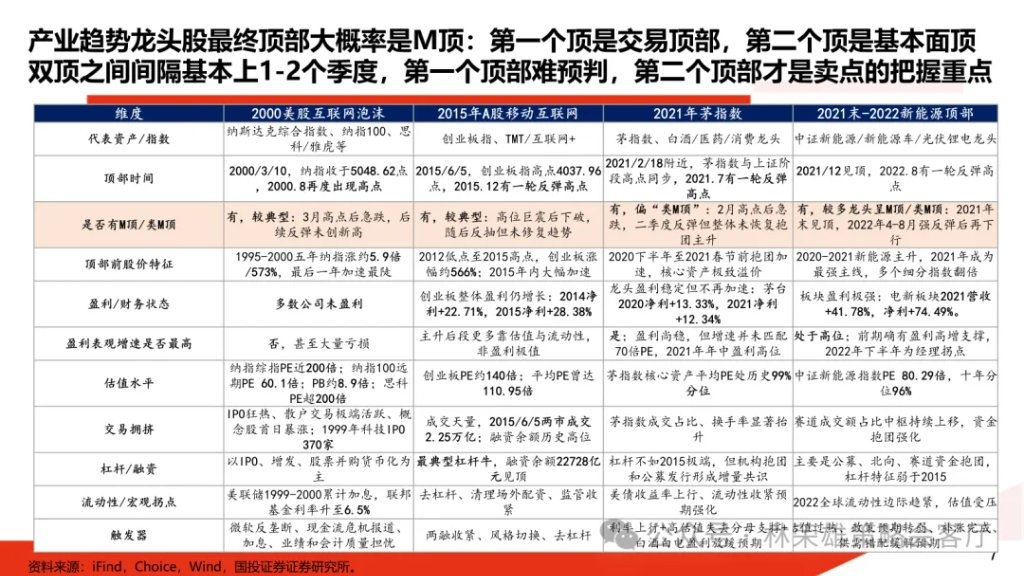
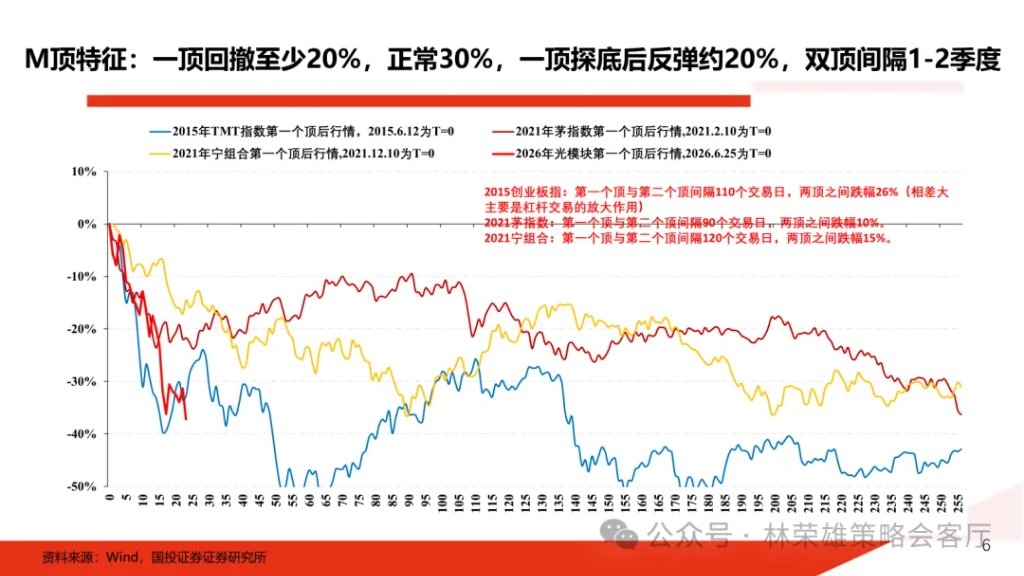
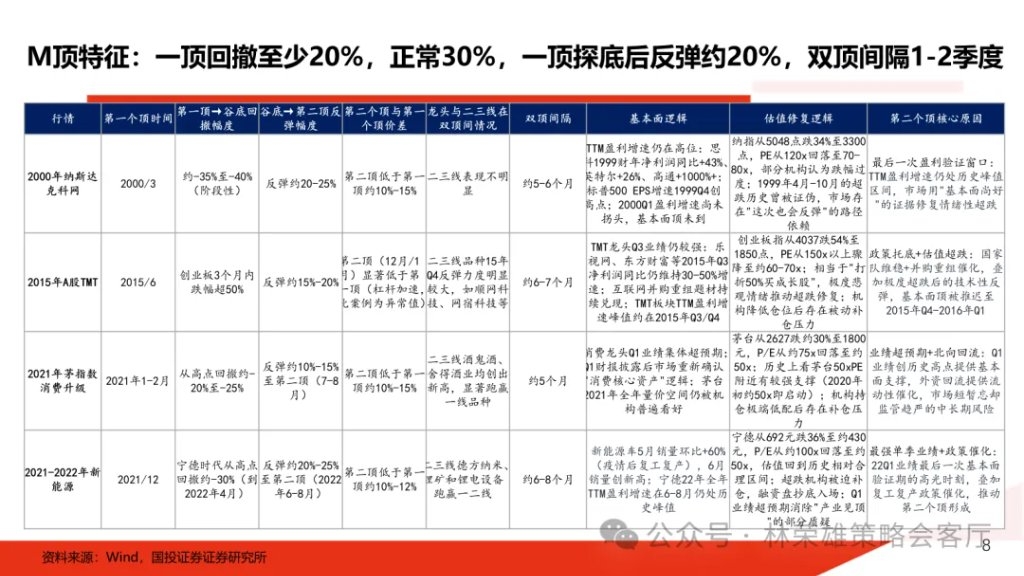
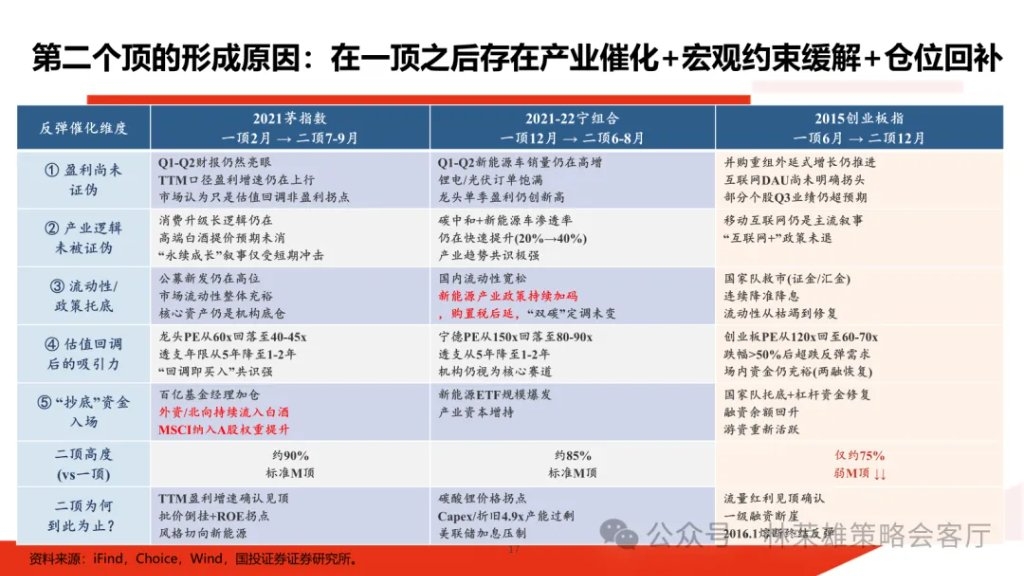
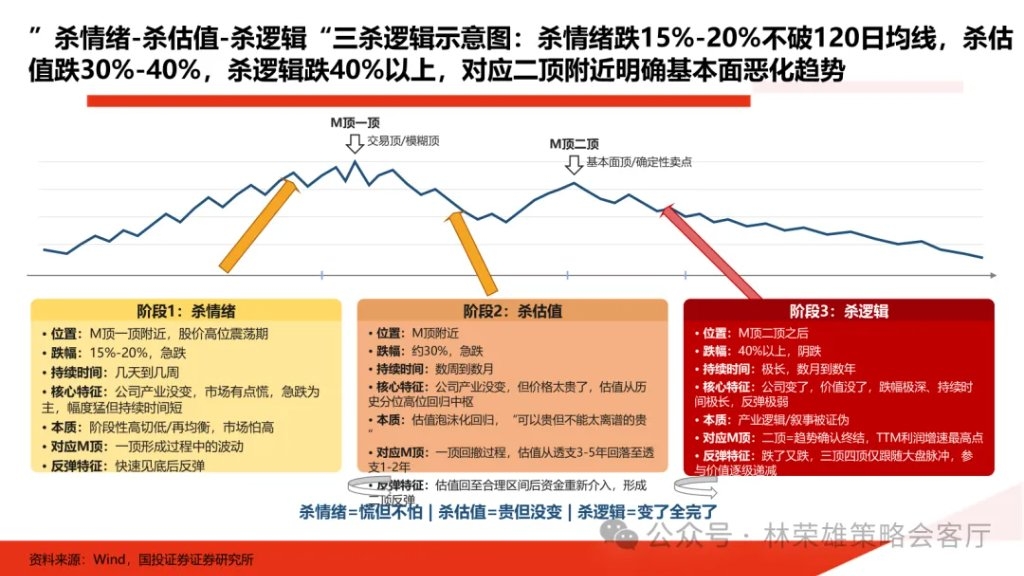
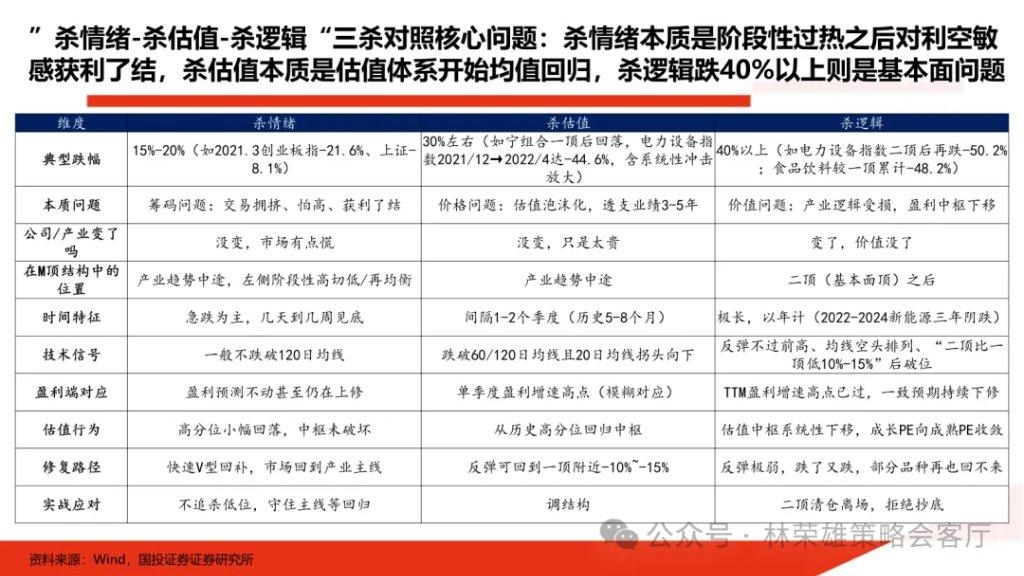
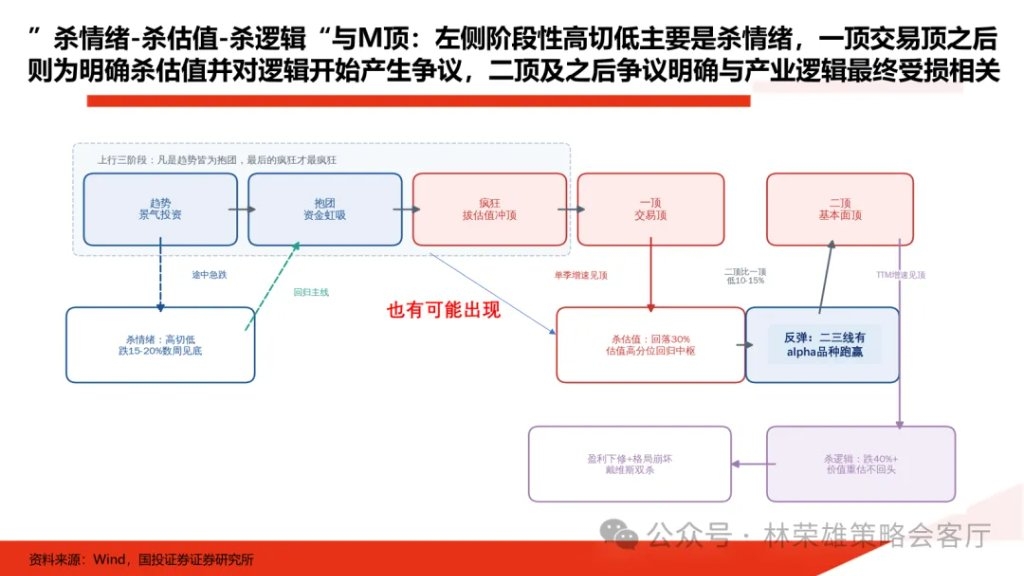
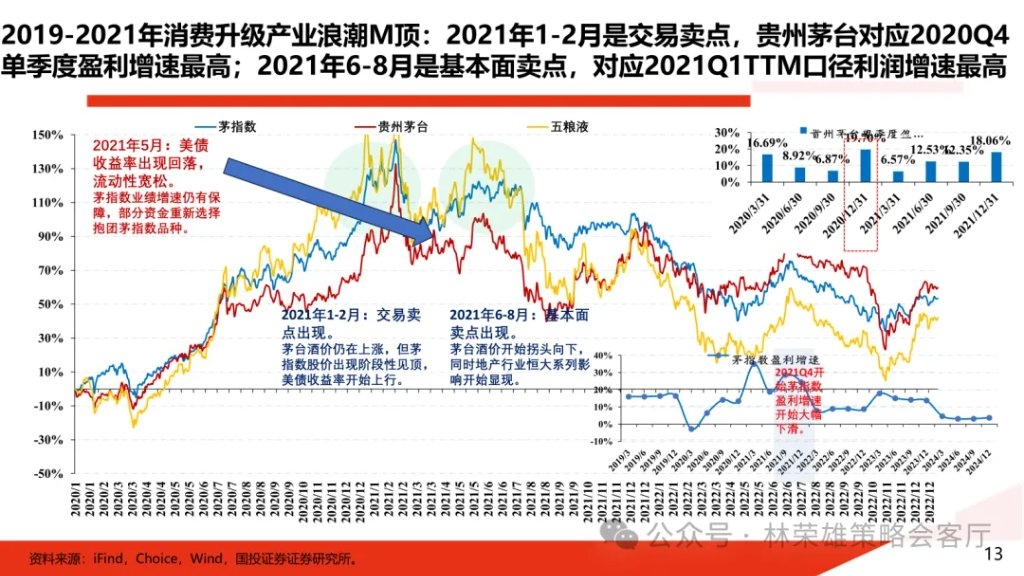
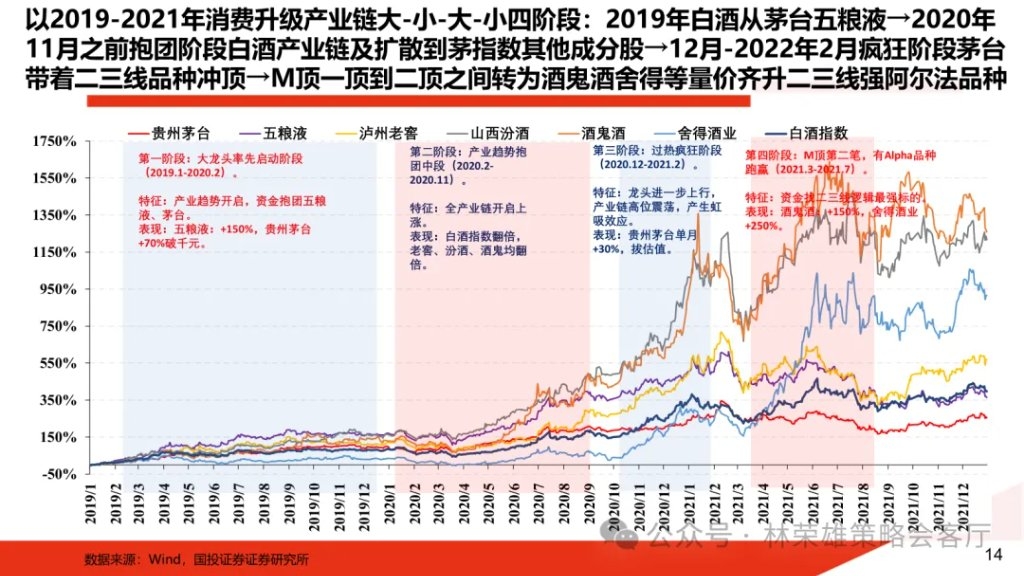
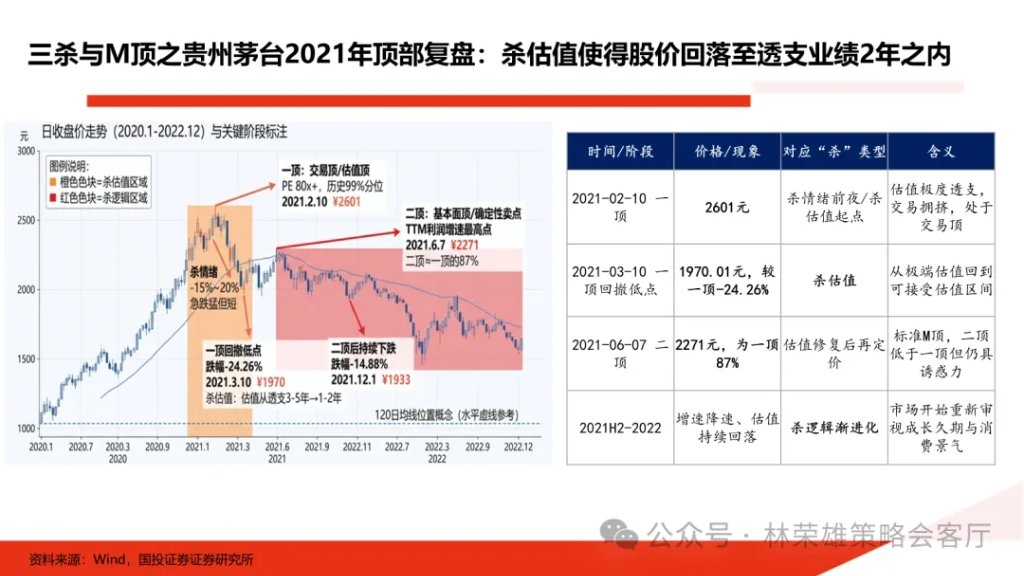
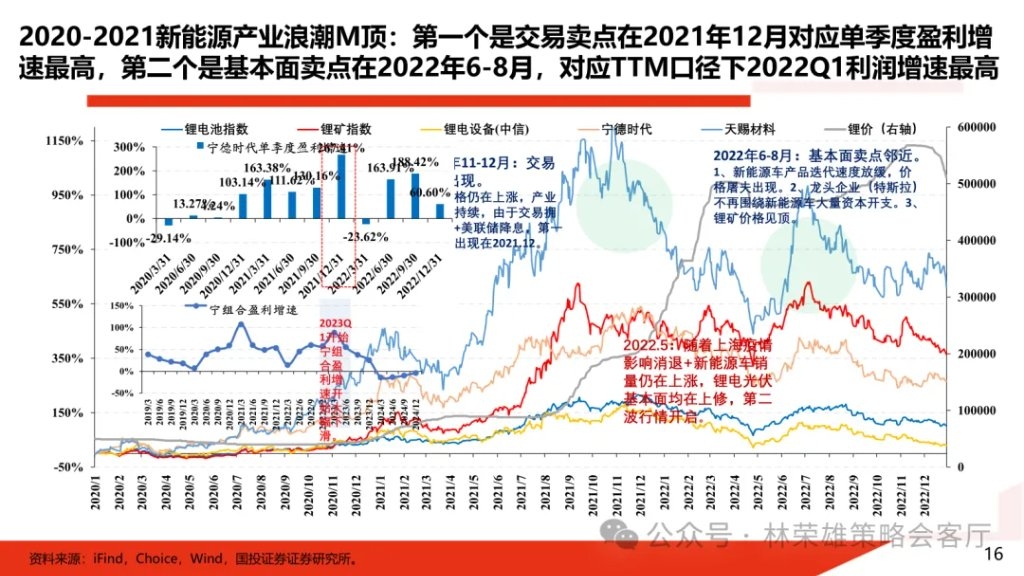
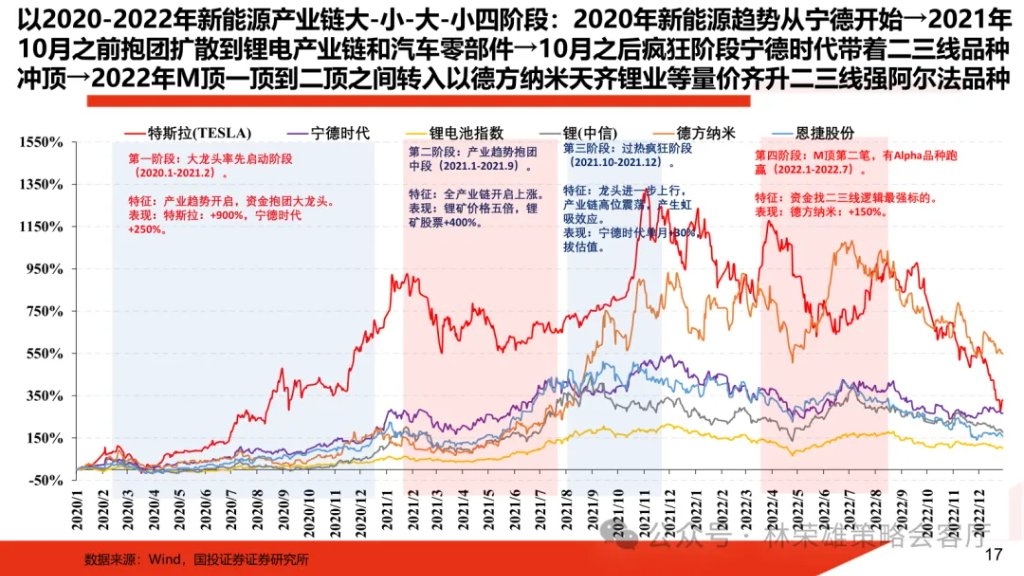
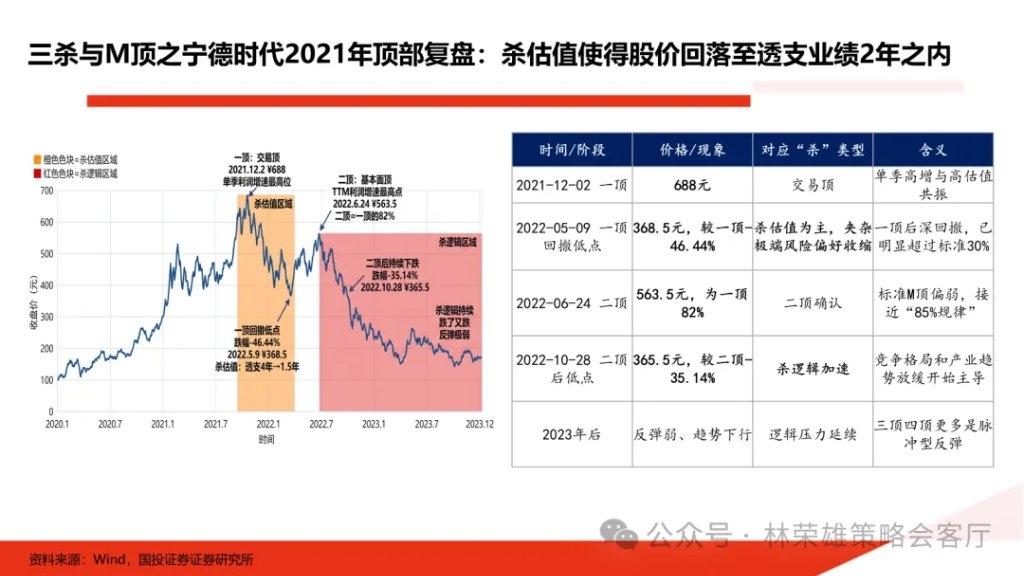
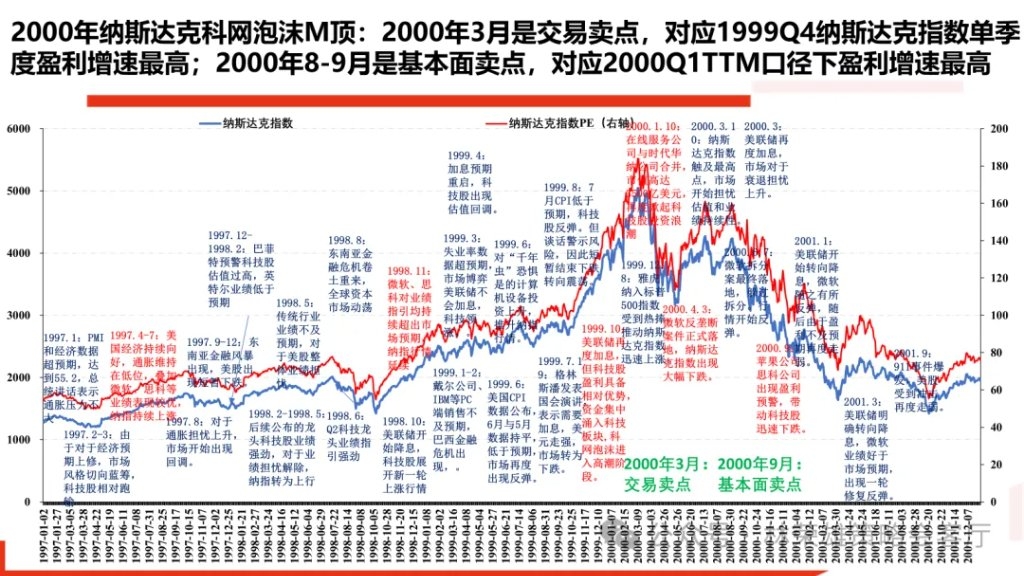
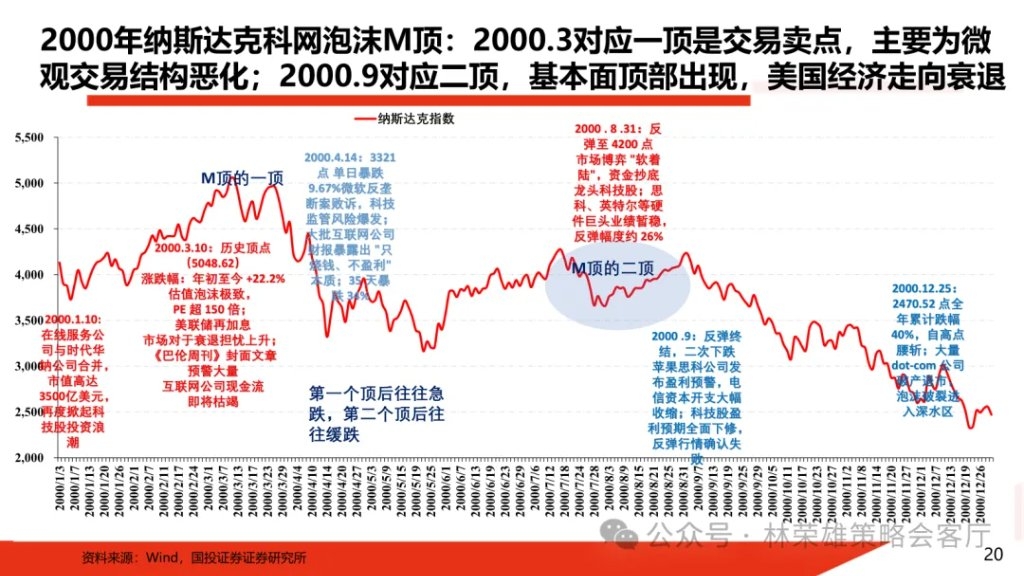
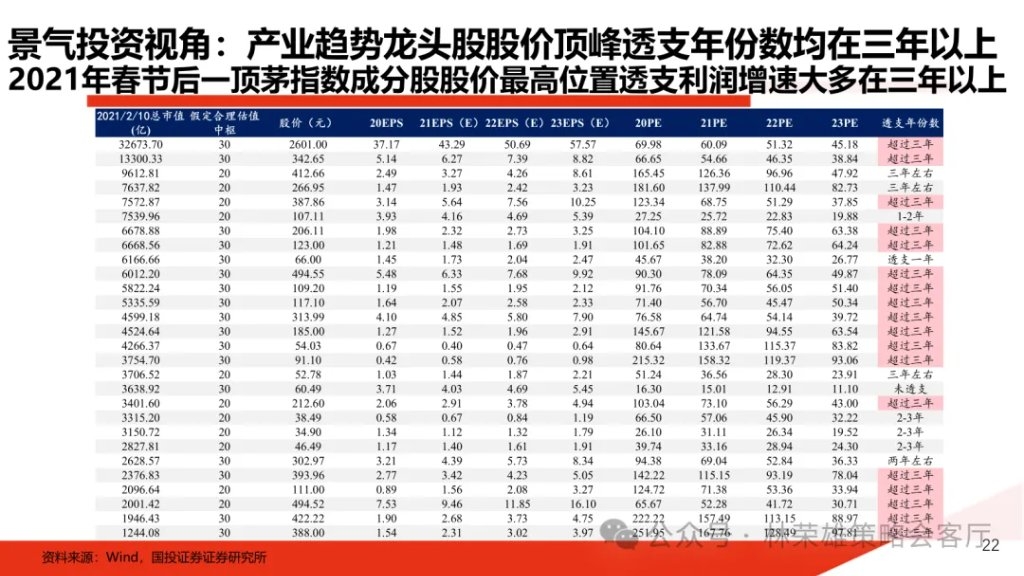
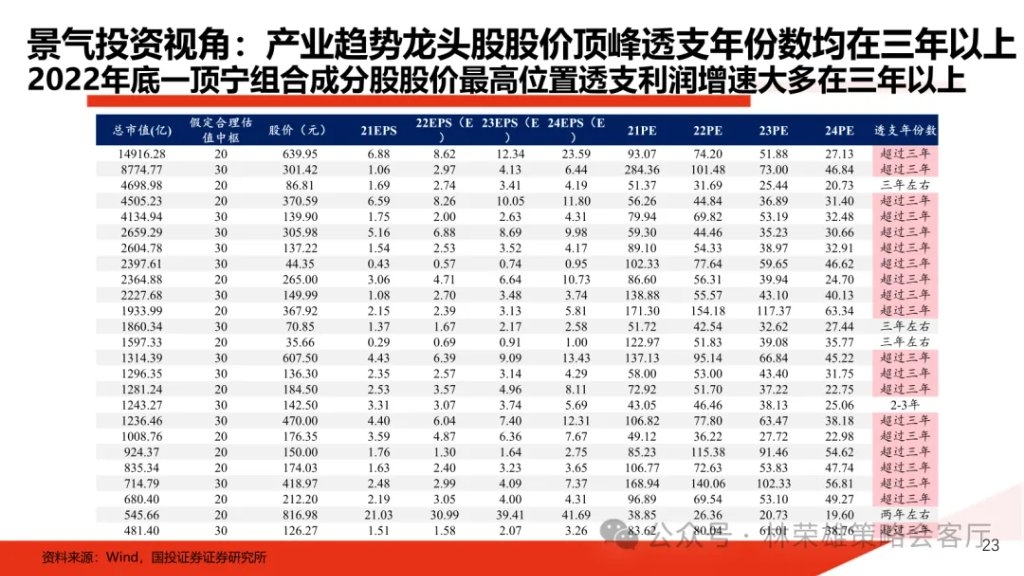
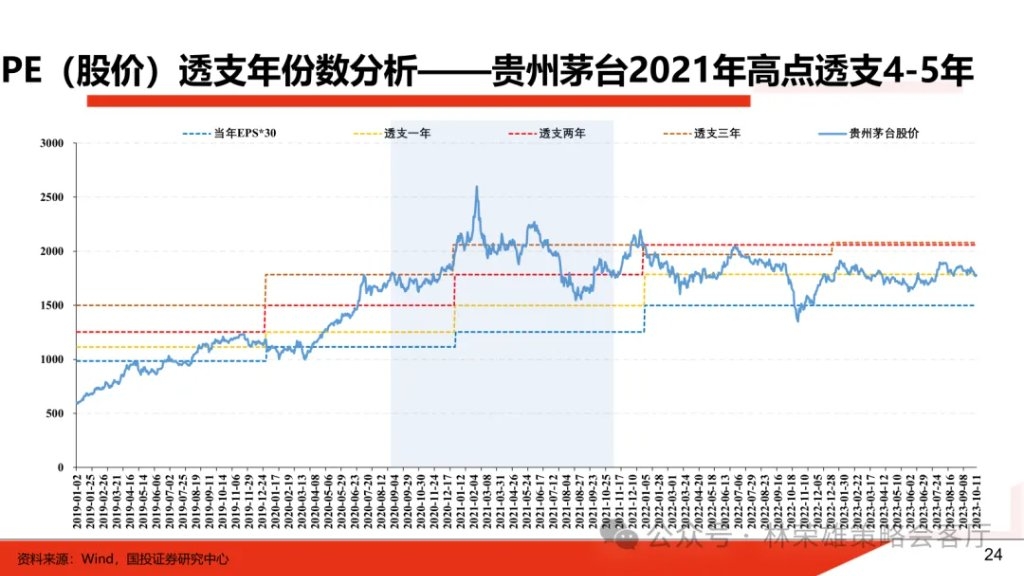
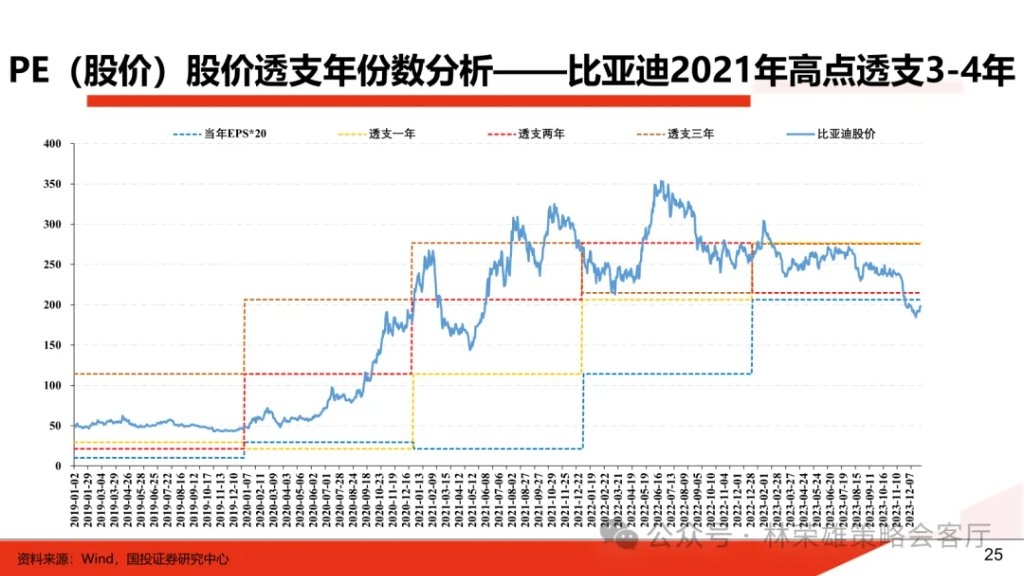
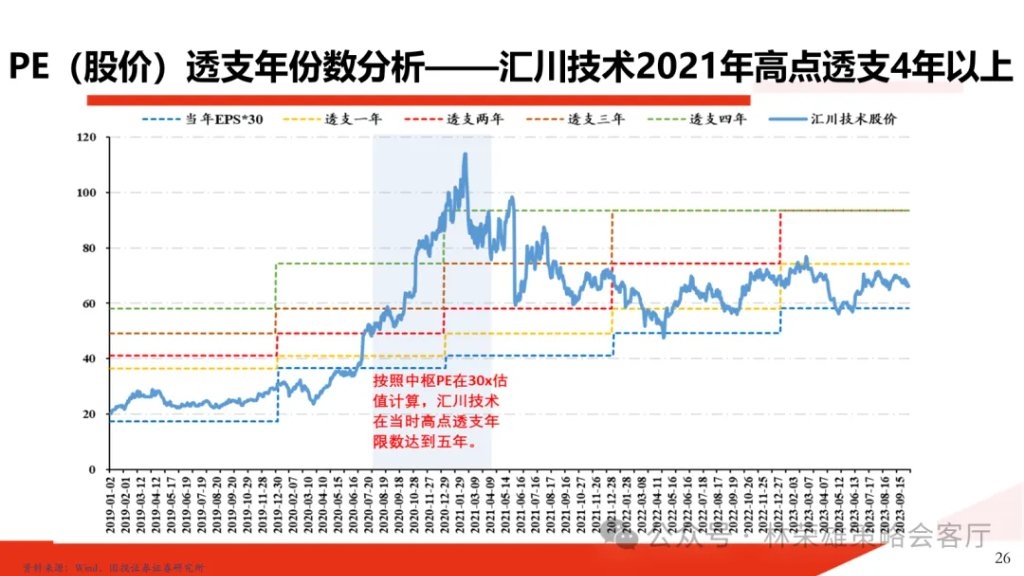
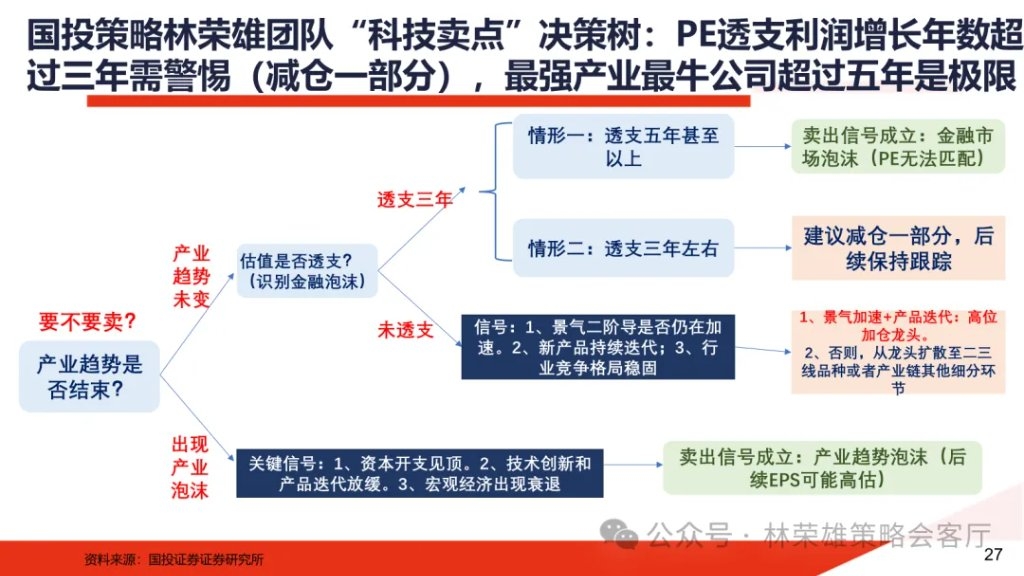
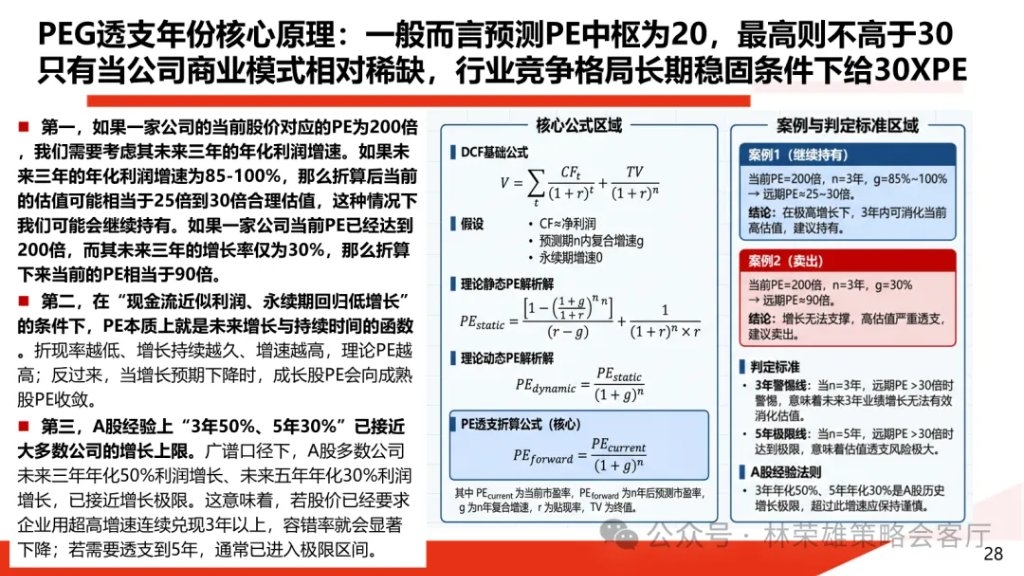
| 随着近期基金二季报披露,我们可以看到TMT持仓超过60%,泛AI科技接近7成,机构本轮AI科技持仓显著超越历史茅宁抱团水平,结合近期AI科技大幅下跌,市场有相当多人认为在交易层面已经明确破位,“AI科技抱团”正在瓦解,基于产业浪潮最终结束的M顶一顶已经明确。 原意上我们国投策略在5月下旬开启“科技卖点”系列研究只想说明两点:一是根据A股高切低指数在6月下旬触及常规区间上沿进而提示AI科技逐渐走向阶段性过热;二是更倾向于左侧阶段性高切低,而并非M顶一顶明确。随着6月下旬Meta出租算力开始,到苹果美光之争,到美伊冲突再次推高油价加剧加息预期,再到K3出现后引发堆算力无效论,直到龙头企业资本支出急剧扩张直接导致自由现金流自上市以来首次转负,结合7月韩国股市剧烈波动与美费城半导体指数大幅回撤,这些宏观和产业上的巨大争议不绝于耳,7月AI科技股价大幅下跌,以双创为代表的核心指数最大跌幅超过20%。在此,我们想进一步重申几个核心观点: 1、无科技不成牛。可以看到自924行情以来大盘从2800点上涨至4000点,AI科技至少贡献700个点。同时,资本市场为高质量发展保驾护航这点是压倒性的。基于我们自身,2026年始终类比2021年,而非2015年,除股息外其他低位板块较难系统性承接科技外溢资金。 2、一顶难以预料,更多是回过头看,但模糊且有效地对应单季度盈利最高位置,偏离度一般不会超过一个季度。显然市场对"烧钱换增长"的态度已从过去三年的无条件支持转为审慎追问回报。从我们研究认知的角度,目前巨大争议在宏观上时有反复或在产业上以偏概全,更多界定为股价到高位后天然对利空信息比较敏感,目前仍无法明确其与产业逻辑的最终受损相关。从茅宁来看,M顶一顶模糊且有效对应于龙头单季度盈利增速最高位置,而市场多预期AI龙头单季度盈利增速最高位置或在2027年上半年。 3、A每次大跌之后总会有变化,每次高切低之后也都不会与此前一模一样,有些品种跌下去后就再也回不来了,且反弹最持续的品种都未必是此前下跌最多的品种,这意味着后续主线即便还是AI,但内部核心赛道很有可能将再次切换,有相当大的概率AI核心定价将在本次高切低后从“涨价”信号逐渐转向“量增”信号,这点是需要重点提示的。 4、根据“大-小-大-小(强阿尔法)”规律:趋势-抱团-疯狂三阶段对应趋势炒大(市场首先认知产业趋势,资金涌入最具确定性的大龙头)-抱团炒小(随着产业逻辑被广泛接受,后续资金从龙头扩散至全产业链中小公司)-最后的疯狂对应大公司核心龙头冲顶(一顶最重要的属性是核心龙头冲出来的顶,此时龙头较二三线超额不遑多让)-M顶一顶之后炒小(二三线强阿尔法)。以2020-2022年新能源产业链大-小-大-小四阶段为例,2020年新能源趋势从宁德开始→2021年10月之前抱团扩散到锂电产业链和汽车零部件→10月之后疯狂阶段宁德时代带着二三线品种冲顶→2022年M顶一顶到二顶之间转入以德方纳米天齐锂业等量价齐升二三线强阿尔法品种。 复盘2023年以来AI行情以来一共有七轮回撤,可以看到本轮AI行情回撤并不是最大的,最大回撤在2023年中至2024年初,期间AI指数跌幅47.3%、光模块指数下跌40%,由中央汇金增持、微盘恐慌盘出清终结,此后Sora发布、Kimi第一次出圈、9·24金融政策组合拳与DeepSeek-R1等催化推动指数于2025年2月收复前高,在这个过程中AI完成从热点主题投资到产业景气投资的转变。本轮为第7轮回撤,对应2026年6月30日至7月28日AI全产业链下跌20.2%,AI硬件下跌32.6%,共历时28天(20个交易日),至7月28日尚未收复前高。需要明确的是本轮回撤体现出最核心的特征是AI硬件跌得又急又快,依据"杀情绪、杀估值、杀逻辑"的三杀框架,眼下体现出基于极致抱团和拥挤度下杀情绪和杀估值的鲜明特征,估值体系呈现均值回归的趋势,而在K型分化并没有明确收敛的大背景下,我们始终认为目前依然不是“杀逻辑”。 进一步结合M顶进行观察,"杀情绪、杀估值、杀逻辑"三杀框架本质对应产业趋势行情从筹码问题到价格问题再到价值问题的三级递进,并各自在M顶结构中占据明确位置——杀情绪(跌15%-20%)发生在一顶之前的产业趋势中途,是左侧阶段性高切低;杀估值(跌30%-40%)有较大概率对应一顶(交易顶)附近的估值泡沫化回归;杀逻辑(跌40%以上)发生在二顶(基本面顶)及之后,是价值毁灭。具体而言: 1、对于杀情绪,其本质是筹码问题:公司没变、产业没变、估值并不高,只是市场涨到高位后交易拥挤,阶段性过热而获利了结,"市场有点慌"而已。促发因素包括外围市场暴跌、突发利空传言、节前资金避险、流动性短期收紧、极端情绪传导等,但都与企业盈利无关,形态上以急跌为主,幅度猛但持续时间短,通常几天到几周见底,经验尺度是左侧高切低回撤一般不跌破120日均线,核心指数跌幅一般不会超过20%,盈利端对应盈利预测不动甚至仍在上修,修复路径是快速V型回补、市场回到产业主线。 历史上2021年3月宁组合急跌(上证指数最大下跌8.1%、创业板指接近-21.6%)即为典型案例:下跌之后并非熊市开启,而是宁组合取代茅指数的清晰主线切换,本质是调结构而非系统性下跌,此后宁组合自2月18日至11月30日上涨17.5%。实战应对上,杀情绪阶段的正确动作是"不乱动"——不盲目切低位,守住主线等回归,2021年3月减配宁组合的,都在几周后被V型反弹教育。 2、对于杀估值,其本质是价格问题:公司没变、产业没变,但价格太贵了——促发因素包括货币政策收紧、市场风格切换、业绩增速阶段性不及预期、板块资金抱团瓦解等,这里有较大概率会形成M顶一顶,对应估值泡沫化后的均值回归,量化标尺是我们反复强调的"透支三年作减仓,透支五年全清光"。技术信号上跌破120日均线且60日均线拐头向下,核心指数跌幅超过30%,估值行为是从历史高分位向估值中枢靠拢,股价对业绩的透支回归到2年之内,此时基本面并未恶化,若是一顶则盈利端模糊但有效对应单季度盈利增速的最高位置(偏离度不会超过一个季度)。 历史上茅台2021年利润照常增长、宁德2021Q4增速创新高,所以杀估值跌的不是业绩,是价格里那部分"要用未来5年高增速才能兑现"的幻想。时间特征上杀估值调整持续周期通常数月甚至半年维度,结构特征上内部会形成分化,只杀估值过高的板块 / 个股,低估值品种相对抗跌,需要以时间换空间—— 要么通过业绩增长消化高估值,要么股价跌到估值与业绩匹配的位置,企稳后会迎来结构性修复,但很难快速回到前期高点。若是明确M顶一顶,那么M顶一顶到二顶间隔1-2个季度(历史样本多在5-8个月),一顶回撤至少20%,正常30%,一顶探底后面向二顶反弹至少20%,理想情况下修复路上二顶反弹可回到一顶附近低10%-15%的位置。实战应对是不纠结一顶、做好二顶,在一顶回撤后面向二顶过程的重点是调整持仓结构而非加仓,把仓位从核心强beta的龙头切向二三线强阿尔法。 3、对于杀逻辑,其本质是价值问题:二顶到了,公司变了,价值没了。触发因子是颠覆性产业政策出台、技术迭代被替代、下游需求永久萎缩、产业竞争格局崩坏、供需逆转、商业模型被改写等形成分子端毁灭,对应盈利预测系统性下修与估值体系重构的戴维斯双杀。形态上跌幅极深(40%以上)、持续时间极长(以年计,如2022-2024新能源三年阴跌)、反弹极弱,常见"跌了又跌",技术上呈现反弹不过前高、均线空头排列、"二顶比一顶低10%-15%"后再度破位,估值行为是估值中枢系统性下移、成长PE向成熟PE收敛,有些品种跌下去后就再也回不来了。盈利端的判别标尺是TTM盈利增速高点已过、一致预期批量下修(下修占比超60%是强信号)——财报当期高增只是后视镜,高频数据拐点与一致预期下修才是路标。实战应对是"清仓不回头":二顶真正离场,拒绝抄底。 可以看到,A 股结构性板块的深度下跌,通常遵循杀情绪→杀估值→杀逻辑的递进路径:初期由恐慌引发情绪性急跌,中期估值泡沫破裂进入估值回归,最后如果基本面被证伪,就会演变为最惨烈的逻辑杀。反过来,上涨行情也常对应情绪修复→估值提升→逻辑验证的过程。站在回撤下跌的视角,可以看到杀情绪和杀估值往往是急跌,二顶之后杀逻辑往往缓跌或者震荡下跌。这点在国内和美股定价上均获得较为一致的验证: 1、国内层面:贵州茅台2021年2月10日一顶2601元,至3月10日回撤低点1970.01元(较一顶-24.26%),杀估值段急促而猛烈;随后6月7日二顶2271元(为一顶的87%),构成标准M顶,此后2021H2-2022增速降速、估值持续回落,杀逻辑渐进化展开。宁德时代2021年12月2日一顶688元,至2022年5月9日低点368.5元(较一顶-46.44%,明显超过标准30%,系美联储激进加息与俄乌冲突等系统性冲击放大);6月24日二顶563.5元(为一顶的82%),二顶偏弱;2023年后反弹弱、趋势下行,所谓三顶四顶更多是脉冲型反弹。同样的节奏也出现在宁组合:宁组合2022年初单月跌幅在20%左右,反而2022年底杀逻辑呈现震荡下跌;2015年6月股灾后创业板指暴跌、随后反弹幅度超40%,2015年底基本面见顶之后反而缓跌。 2、海外层面:2000年纳斯达克科网泡沫为M顶与三杀提供了最完整的海外样本。2000年3月是交易卖点,模糊对应1999Q4纳斯达克指数单季度盈利增速最高,在纳斯达克指数急跌之后2000年8-9月再度反弹至高位是基本面卖点,对应2000Q1 TTM口径下盈利增速最高。其见顶前夕存在四大左侧预警信号:1、产业信号,从"增长神话"到"盈利预警"——Synopsys于2000年2月18日大幅下调营收预期,明星股MicroStrategy因会计问题重述财报致股价腰斩;2、宏观信号,流动性釜底抽薪——1999年6月至2000年5月美联储连续6次加息,利率从4.75%升至6.5%;3、市场情绪,非理性狂热见顶——1999年IPO首日平均回报率达73%,互联网IPO更高达89%;4、标志性事件,信心彻底崩塌——2000年4月3日微软被判违反反垄断法,股价暴跌15%,纳斯达克单日暴跌7.6%,成为压垮市场的最后一根稻草。值得注意的是,市场津津乐道的"思科订单放缓"言论发生在2000年底,因此真正“杀逻辑”和基本面转弱其实在2000Q4,而非第一轮急跌时期。 到目前为止,我们在6月下旬提示阶段性过热而形成的高切低获得验证,对于一顶明确依然有所保留,对于本轮AI科技浪潮更倾向于是M顶而非A杀。同时,从"杀情绪、杀估值、杀逻辑"三杀框架看,杀情绪和杀估值已经明确,但杀逻辑依然是无法确认的。最后,我们依然想着重强调的是:所谓“将军不下马”,即在产业趋势没有结束(AI 产业链二季度财报的业绩兑现程度),没有明确宏观灰犀牛(国内严监管与海外步入激进加息周期)和行业竞争格局崩塌(算力出现产能过剩)这两只拦路虎之前,即便出现短期阶段高切低,但市场仍将在后续回到产业趋势的主线上,牢记这点是颠扑不破,屡试不爽的。
责任编辑:七禾编辑 |
【免责声明】本文仅代表作者本人观点,与本网站无关。本网站对文中陈述、观点判断保持中立,不对所包含内容的准确性、可靠性或完整性提供任何明示或暗示的保证。请读者仅作参考,并请自行承担全部责任。

本网站凡是注明“来源:七禾网”的文章均为七禾网 www.7hcn.com版权所有,相关网站或媒体若要转载须经七禾网同意0571-88212938,并注明出处。若本网站相关内容涉及到其他媒体或公司的版权,请联系0571-88212938,我们将及时调整或删除。



七禾研究中心负责人:翁建平
电话:0571-88212938
Email:57124514@qq.com
七禾科技中心负责人:相升澳
电话:15068166275
Email:1573338006@qq.com
七禾产业中心负责人:洪周璐
电话:15179330356
七禾财富管理中心
电话:13732204374(微信同号)
电话:18657157586(微信同号)
合作期货公司基本信息: 东吴期货 华鑫期货 东航期货 前海期货 先锋期货
 七禾网微信公众号 |  七禾网APP安卓&鸿蒙 |  七禾网APP苹果 |  沈良宏观 |  七禾调研 |  价值投资君 |
© 七禾网 浙ICP备09012462号-1 浙公网安备 33010802010119号 增值电信业务经营许可证[浙B2-20110481] 广播电视节目制作经营许可证[浙字第05637号]
 最新高手视频!