设为首页 | 加入收藏 | 今天是2026年10月24日 星期六

聚合智慧 | 升华财富
产业智库服务平台

值得一看
七禾网首页 >> 期货股票期权专家

张启尧:业绩比较基准调整,会影响市场风格吗?

最新高手视频! 七禾网 时间:2026-06-05 10:41:05 来源:兴业证券 作者:张启尧

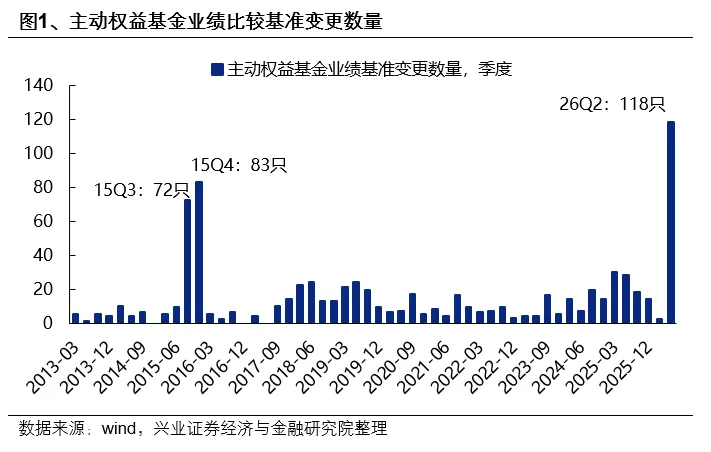
近日,12家基金公司旗下基金调整业绩比较基准,其中主动管理的权益基金117只,涉及主动权益管理规模约1700亿元。基金公司系统性优化调整存量基金业绩比较基准,是对年初监管发布《公开募集证券投资基金业绩比较基准指引》的积极响应,通过提升基准对产品的表征作用、强化基准对投资的约束作用,减少基金产品“货不对款”、“风格漂移”的潜在风险。但恰逢市场风格分化显著,大规模的基金业绩比较基准调整是否会驱动基金调仓,并进一步影响市场风格结构引发讨论。


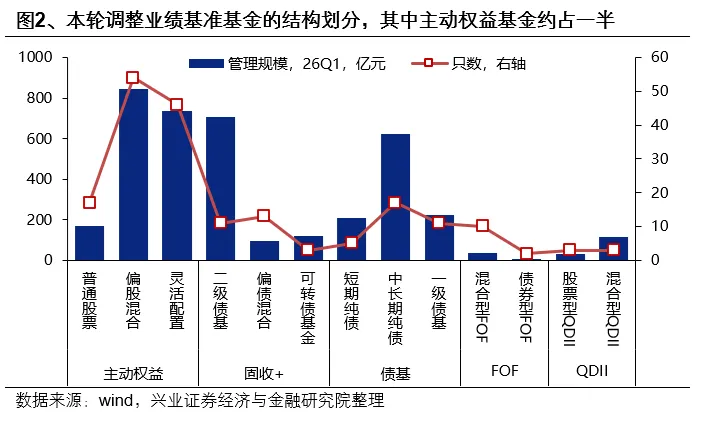
从规模上看,本轮调整业绩比较基准基金管理规模共计约4000亿元,其中主动权益基金约占一半,对应管理规模约1700亿元。本轮调整业绩比较基准的存量基金主要集中在主动权益、固收+、以及债基,其中主动管理的权益基金117只,涉及主动权益管理规模约1700亿元。


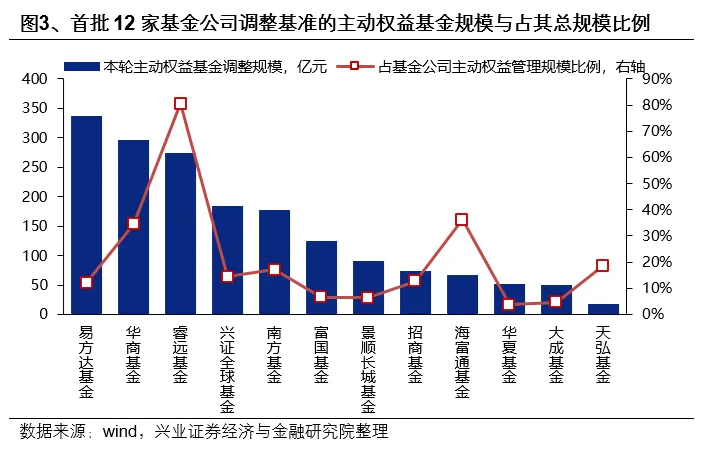
按照首批12家基金管理人调整基准的基金占比角度看,未来预计仍有约4000亿主动权益基金将面临基准调整。基金业绩比较基准指引从3月1日施行,并设置一年过渡期,从首批12家基金公司调整基准的情况看,调整业绩比较基准的主动权益基金占首批基金公司总规模比例的13.4%,按照剩余基金公司2.8万亿主动权益管理规模计算,预计后续仍将有近4000亿主动权益基金迎来基准调整。


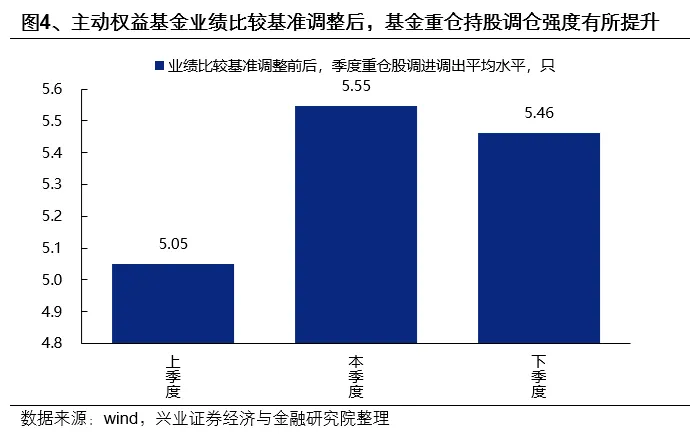
从历史经验上看,主动权益基金业绩比较基准调整后,基金重仓持股调仓强度有所提升,反映基准对投资存在约束作用。统计历史上所有基准调整的主动权益基金,在基准调整的当季度以及下季度,基金十大重仓持仓进出的调整水平有所上升,业绩比较基准调整确实会一定程度导致基金持仓优化调整。


尽管首批涉及业绩基准调整的主动权益基金规模较大,但我们认为需要客观看待业绩比较基准调整的影响:


首先,业绩比较基准调整并不会驱动基金大幅调仓,业绩比较基准调整与基金股票持仓调整实际应是双向奔赴。基准调整与持仓调整本质是实现基金“货款匹配”两个路径,在去年公募新规出台时,我们就指出业绩比较基准与基金股票持仓实际应是双向奔赴,为了匹配业绩基准而进行大幅调仓实际上是“削足适履”。


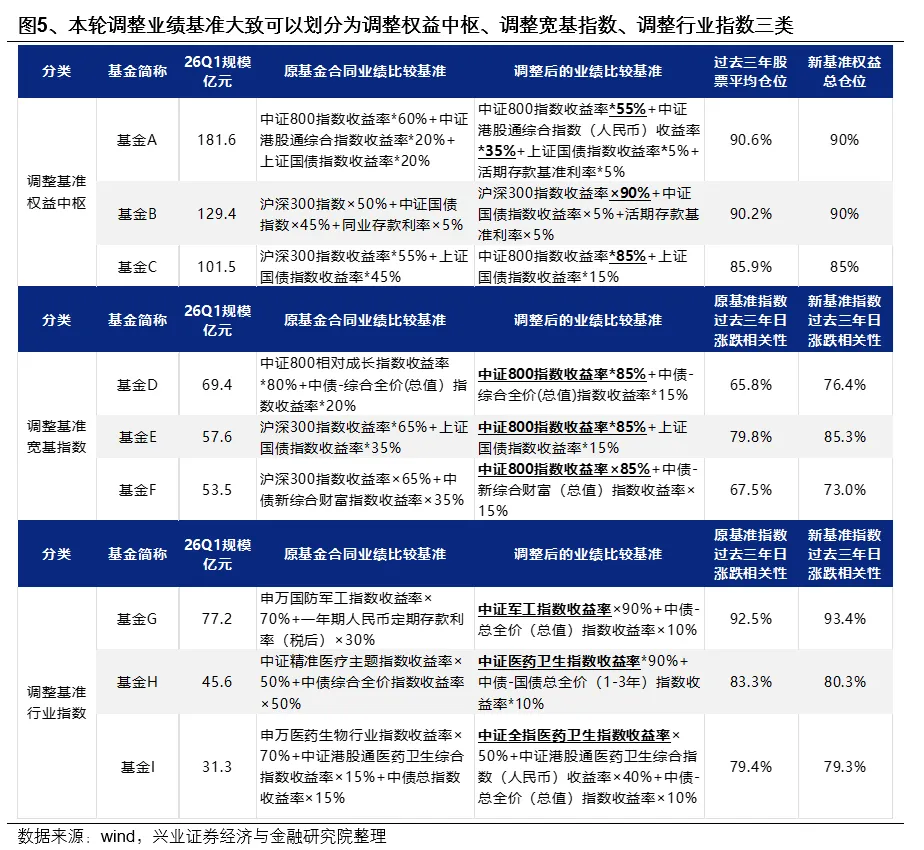
其次,从本轮基准调整具体来看,可以发现本轮业绩基准调整更多是基准向持仓靠拢,是用更加准确的指数与权重,去表征基金的底层持仓以及其持仓风格。本轮调整业绩基准大致可以划分为调整权益中枢、调整宽基指数、调整行业指数三类,其中调整权益中枢与宽基指数后,新基准与基金历史收益表现特征更加匹配,而行业基准指数调整主要在选用纳入业绩比较基准要素一类库的行业基准指数,提高了基准作为要素的表征性与市场认可度,对持仓的实际影响并不大。


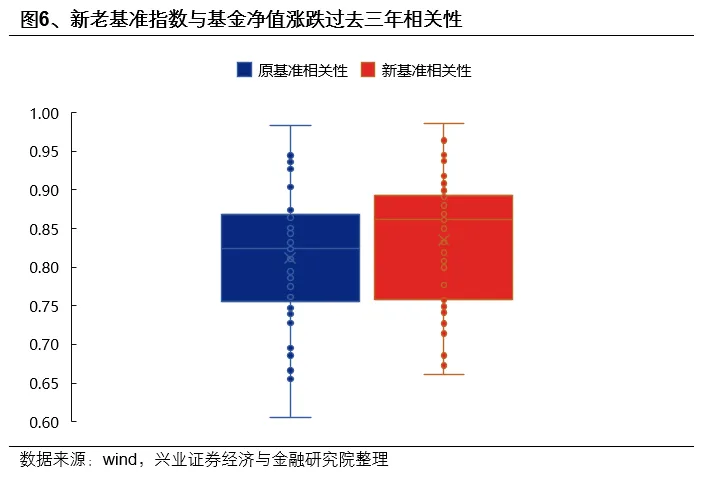
进一步看,新基准指数与基金表现的相关性系统性高于原基准指数,指向新业绩比较基准向基金历史持仓风格靠拢的特征。统计48只涉及业绩基准指数调整的主动权益,其中包括37只宽基指数调整以及11只行业主题指数调整,基金过去三年的日涨跌幅与基准指数的相关性有明显提升,相关性中位数由0.824提升至0.862。


最后,即使有部分持仓在新业绩比较基准之下仍有偏离,这部分持仓变动也将是一个偏中期维度的调整,并不意味着基准调整以后需要立即进行调仓。


总结来看,尽管新规后首批业绩比较基准调整涉及的主动权益基金规模较大,但本质上是比较基准向基金持仓靠拢,并不会导致基金大幅调仓去匹配新业绩基准,进而带来短期市场涨跌以及结构风格分化的影响。

责任编辑:七禾编辑

【免责声明】本文仅代表作者本人观点,与本网站无关。本网站对文中陈述、观点判断保持中立,不对所包含内容的准确性、可靠性或完整性提供任何明示或暗示的保证。请读者仅作参考,并请自行承担全部责任。

本网站凡是注明“来源:七禾网”的文章均为七禾网 www.7hcn.com版权所有,相关网站或媒体若要转载须经七禾网同意0571-88212938,并注明出处。若本网站相关内容涉及到其他媒体或公司的版权,请联系0571-88212938,我们将及时调整或删除。


联系我们

七禾研究中心负责人:翁建平
电话:0571-88212938
Email:57124514@qq.com

七禾科技中心负责人:相升澳
电话:15068166275
Email:1573338006@qq.com

七禾产业中心负责人:洪周璐
电话:15179330356

七禾财富管理中心
电话:13732204374(微信同号)
电话:18657157586(微信同号)

合作期货公司基本信息: 东吴期货 华鑫期货 东航期货 前海期货 先锋期货

东吴期货: 东吴期货是国内较早成立的具有券商背景的期货公司之一,公司注册地在上海,注册资本15.318亿元,现有三家国资背景股东单位,东吴证券持股80.66%,苏州交投持股14.71%,苏州营财持股4.63%。主要业务范围包括期货经纪业务、交易咨询业务、资产管理业务,另全资设立风险管理子公司——上海东吴玖盈投资管理有限公司,从事以风险管理服务为主的业务。 自成立以来,公司坚持稳健经营,秉持“待人忠、办事诚、共享共赢”的核心价值观,积极践行金融强国战略,努力发展成为长三角区域内优秀的衍生品综合服务商,为服务实体经济贡献力量。 官网链接:https://www.dwfutures.com
客服电话:400-680-3993
华鑫期货: 华鑫期货有限公司(以下简称华鑫期货)是由华鑫证券有限责任公司独资控股的国有金融企业,注册资本为2.9亿元人民币。华鑫期货拥有国内所有期货交易所会员资格和交易结算资格,同时也是中国期货业协会首批会员单位和上海市期货同业公会的理事单位。为客户提供金融期货经纪业务、商品期货经纪业务、期货投资咨询、资产管理等期货及其他衍生品服务。 华鑫期货提供全市场、多品种极速期货交易开户、期货合约及期货期权合约买卖、期货交易风险管理的服务,通过专业的投资咨询服务为客户提供在期货市场中的套期保值及财富管理。作为券商系期货公司,金融期货是华鑫期货的优势业务板块,特别是在股指期货、国债期货等品种的开发和服务上形成了自己的特色。 官网链接:https://www.shhxqh.com/home/index.html
客服电话:400-186-8822
东航期货: 东航期货有限责任公司成立于1995年2月11日,前身是中国东方航空公司期货部,是国内首批成立期货公司之一,也是中国民航届唯一从事期货服务的企业。公司目前注册资本金为4.5亿元,东航产融投资管理有限公司为公司唯一股东。公司是上海市期货同业公会理事单位;上海期货交易所、大连商品交易所、郑州商品交易所、上海国际能源交易中心、广州期货交易所的会员单位和中国金融期货交易所的交易结算会员。公司经营范围为:商品期货经纪、金融期货经纪、期货投资咨询、资产管理。2018年1月公司全资子公司东航物网风险管理有限公司正式成立,业务范围涵盖定价服务及合作套保。 公司是中国期货界知名实盘赛事——“蓝海密剑”的主办方,赛事自2008年创办至今,权益峰值突破145亿元,已成为行业内检验交易能力、培育专业投资者的重要平台;作为国内证券期货行业互联网线上开户的探索者,近年来,公司不断创新、优化业务软件,推动金融业务与服务数字化、线上化、智能化,在电子商务、客户交易系统、内部管理系统、增值服务等领域不断推出公司特色平台和产品,着力构建综合金融服务体系;同时,自2019年起,公司持续深耕“保险+期货”项目,落地交易所及社会帮扶资金赋能农户、助力乡村振兴,相关项目多次荣获交易所奖项,以实际行动践行金融服务国家战略。 官网链接:https://www.cesfutures.com/
客服电话:4008-889-889
前海期货: 前海期货有限公司是经中国证监会批准,深圳市市场监督管理局核准登记注册的专业期货公司。公司总部位于前海深港现代服务合作区及大湾区核心地带,公司股东是广西三威家居新材股份有限公司、广州永润泰投资控股有限公司、前海金融控股有限公司。公司成立于1995年7月,注册资本2.5亿元,是上海期货交易所、大连商品交易所、郑州商品交易所、中国金融期货交易所、上海国际能源交易中心会员,具有商品期货经纪、金融期货经纪、期货交易咨询等业务资格,在上海、广东、江苏、湖北、山东等地设立15家分支机构,服务全国产业客户、产品客户以及个人投资者。 前海期货将始终牢记服务实体经济的初心,积极践行国家金融强国、生态强国及美丽中国战略,始终坚持以服务实体经济和赋能行业发展为己任。公司锚定“数字金融、科技金融、绿色金融”建设目标,创建“勇于担当、持续创新、追求卓越”的企业文化,建设一支能担当、能打硬仗、能胜利的员工队伍,争创国内国际“双一流”,努力在较短时间内打造国内具有一定影响力的一流的特色期货公司,并立志通过5~10年时间,建成全球领先的金融衍生品综合服务平台。 官网链接:https://www.qhfco.net/
客服电话:400-686-9368
先锋期货: 先锋期货股份有限公司(简称先锋期货)成立于1993年3月,公司注册资本2.01亿元人民币,注册地为深圳市罗湖区京基100大厦。控股股东为上海合晟资产管理股份有限公司。业务范围包括商品期货经纪、金融期货经纪、期货投资咨询。 公司官网:https://www.xfqh.cn/ ;公司(总部)地址:深圳市罗湖区桂园街道老围社区深南东路5016号蔡屋围京基一百大厦A座5401-01、06、11、12单元;客服电话:400-8824-188。

七禾网微信公众号

七禾网APP安卓&鸿蒙

七禾网APP苹果

沈良宏观

七禾调研

价值投资君

© 七禾网 浙ICP备09012462号-1 浙公网安备 33010802010119号 增值电信业务经营许可证[浙B2-20110481] 广播电视节目制作经营许可证[浙字第05637号]

认证联盟

技术支持 本网法律顾问 曲峰律师 余枫梧律师 广告合作 关于我们 郑重声明 业务公告

中期协“期媒投教联盟”成员 、 中期协“金融科技委员会”委员单位