聚合智慧 | 升华财富
产业智库服务平台
产业智库服务平台

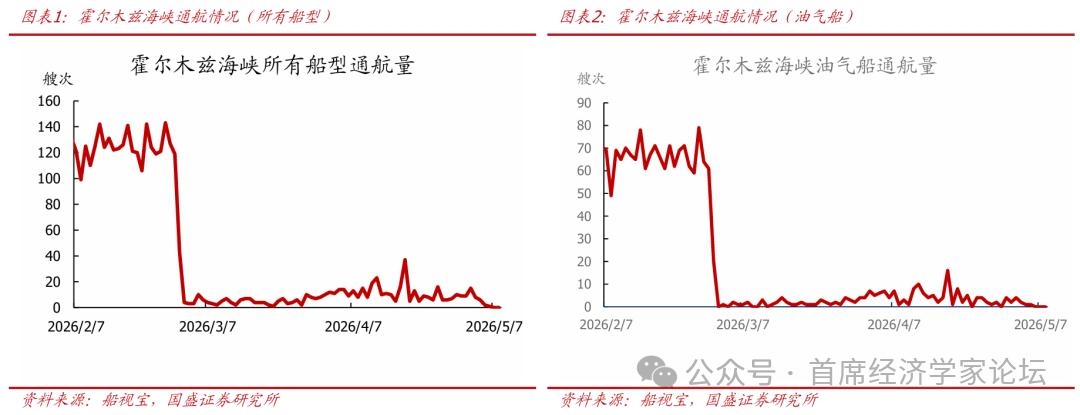
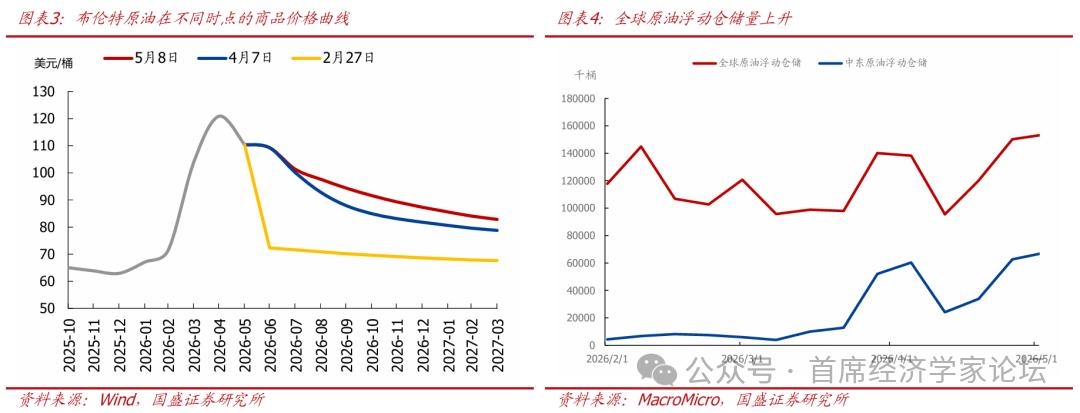
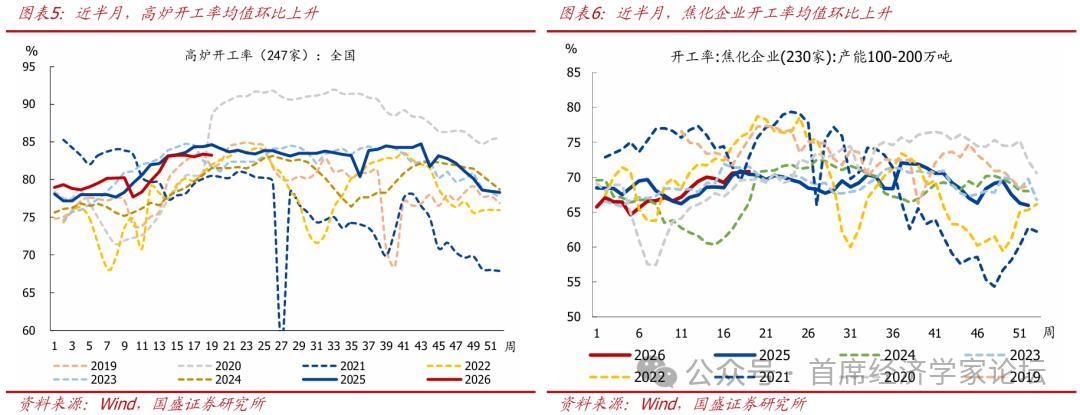
| 一、热点追踪:霍尔木兹海峡通航仍受限,油价持续高位 美伊谈判陷入僵局,霍尔木兹海峡仍面临“双重封锁”,油气船通航量几乎归零。伊朗方面原本承诺在停火期间开放霍尔木兹海峡,但自4月13日起,美国在阿曼湾对伊朗实行海上封锁,主要针对伊朗港口、包括各国船只,霍尔木兹海峡陷入“双重封锁”。4月27日至5月8日,海峡日均通航量降为6.08艘次,日均油气船通航量为1.42艘次,环比减少2.81艘次。5月6日-8日,霍尔木兹海峡油气船通航量出现了持续的“断流”记录。5月7日,伊朗宣布划定两条“专用航行通道”,要求所有过往船只必须获得伊朗许可。 美伊谈判期间摩擦不断,市场预期全年布油价格中枢在93美元/桶左右。冲突爆发前,市场预期全年原油价格中枢约为70美元/桶;冲突爆发后,市场预期全年原油价格中枢将升至90美元/桶;近期谈判进展缓慢,全年原油价格预期上升至93.13美元/桶。 全球原油浮动仓储量有所上升。霍尔木兹海峡通行受阻,波斯湾原油外运近乎断流,原本应大量运出的原油仍滞留在波斯湾内的油轮上。截至5月3日,全球原油浮动仓储为1.538亿桶,为近三月来新高;其中,中东原油浮动仓储量为6770.5万桶,也为近三月来最高。
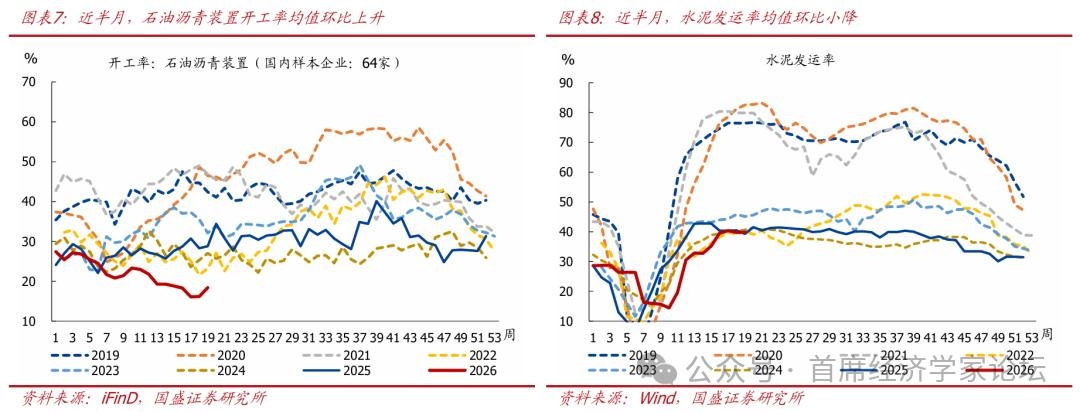
二、供给:上游开工多数回升,下游开工回落 上游开工多数回升。近半月来,全国247家样本高炉开工率均值环比上升0.2个百分点至83.3%,弱于季节规律(2019-2025年同期均值为上升0.9个百分点),相比2025年同期偏低1.2个百分点、相比2019年同期偏高0.7个百分点。焦化企业开工率均值环比上升0.9个百分点至70.8%,弱于季节规律(2019-2025年同期均值为上升1.4个百分点),相比2025年、2019年同期分别偏高0.1个百分点、5.4个百分点。石油沥青装置开工率均值环比上升0.1个百分点至17.3%,强于季节规律(2019-2025年同期均值为下降0.5个百分点),绝对值仍为近年同期最低,相比2025年、2019年同期分别偏低11.3、26.3个百分点。水泥发运率均值环比小降0.1个百分点至39.8%,弱于季节规律(2019-2025年同期均值为上升1.0个百分点),相比2025年、2019年同期分别偏低0.1、36.6个百分点。
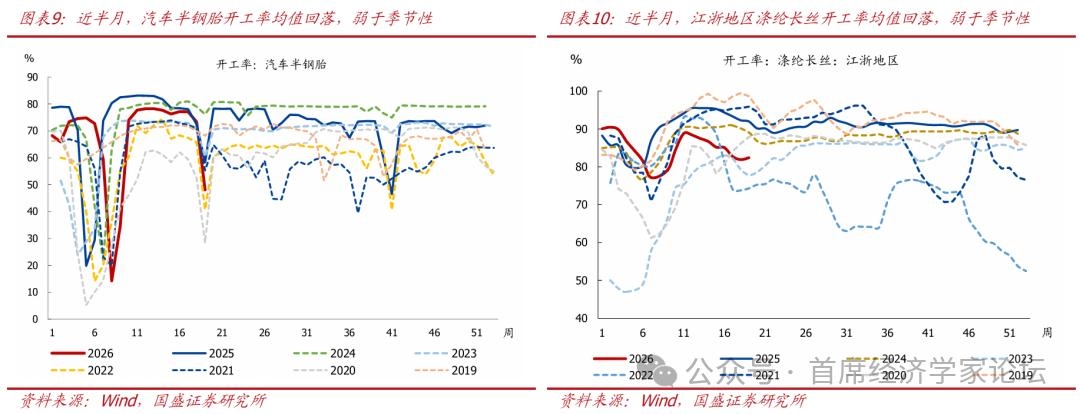
中下游看,汽车半钢胎、涤纶长丝开工率均回落。近半月来,汽车半钢胎开工率均值环比下降16.4个百分点至60.7%,与五一假期有关,弱于季节规律(2019-2025年同期均值为下降11.2个百分点),相比2025年同期偏低4.7个百分点、相比2019年同期偏高4.4个百分点。江浙地区涤纶长丝开工均值环比下降1.8个百分点至82.1%,弱于季节规律(2019-2025年同期均值为下降0.7个百分点),相比2025年、2019年同期分别偏低10.0、16.9个百分点,可能与高油价下化纤行业成本提升有关。
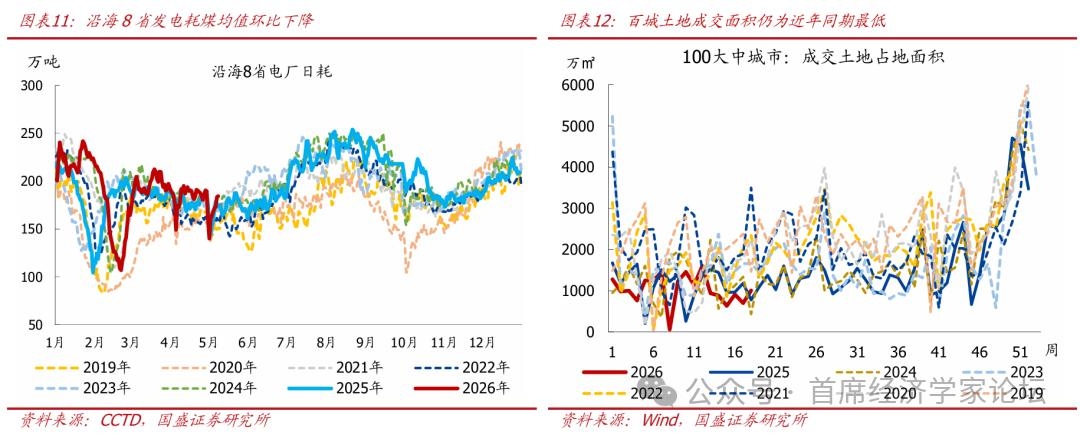
三、需求:二手房销售持续改善,生产复工多数回落 1.生产复工:发电耗煤下降,钢材表需回落,土地成交偏弱 沿海8省发电耗煤环比下降,弱于季节规律。近半月沿海8省发电耗煤环比下降7.9%,弱于季节规律(2019-2025年同期均值为降3.0%),相比2019年同期偏高9.7%。 百城土地成交面积仍为近年同期最低。近半月,百城土地成交面积均值环比回升10.3%,弱于季节规律(2020-2025年同期均值为升32.4%),绝对值仍为近年同期最低,相比2025年同期偏低13.1%,相比2019年同期偏低55.6%。
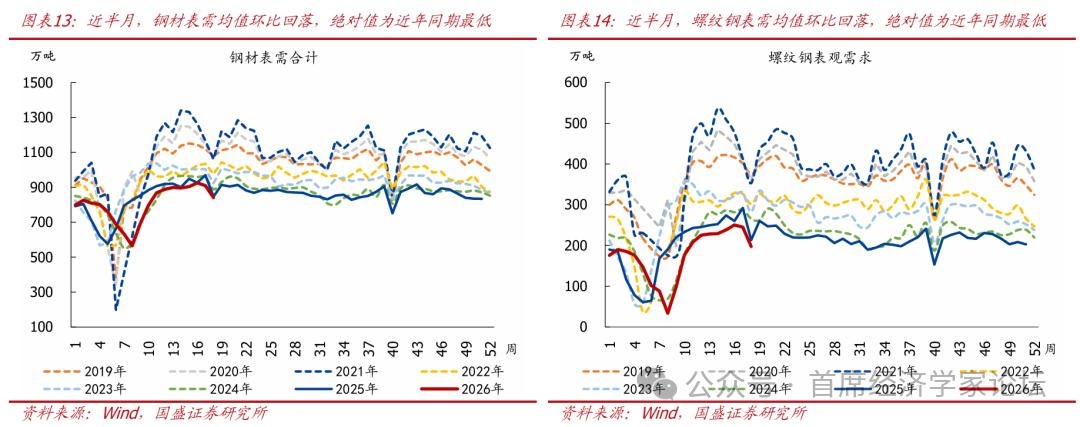
钢材表需环比回落、强于季节规律,绝对值仍为近年同期最低。近半月,钢材表需均值环比降4.3%至875.3万吨,强于季节规律(2019-2025年同期环比均值为-5.7%),绝对值仍为近年同期最低,相比2025年、2019年同期分别偏低3.6%、20.3%。其中:螺纹钢表需均值环比回落9.4%,弱于季节规律(2019-2025年同期环比均值为-8.4%),绝对值仍为近年同期最低,相比2025年、2019年同期分别偏低12.4%、42.9%。
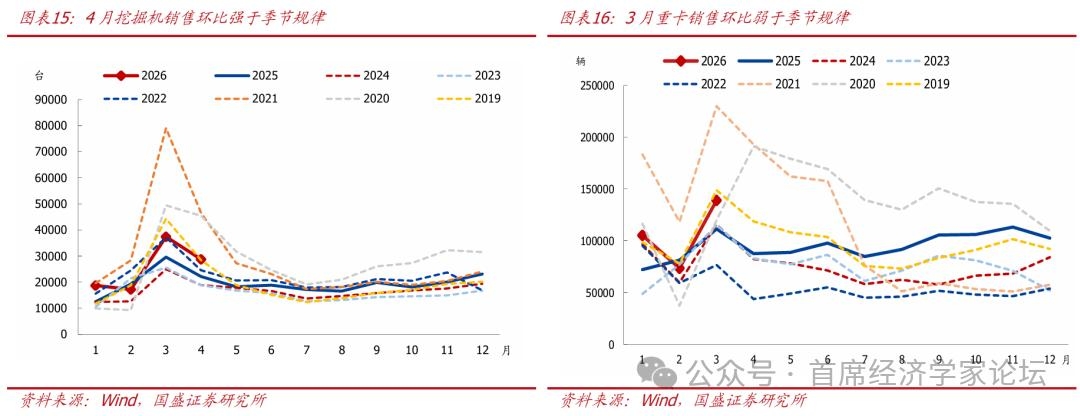
4月挖机销售环比强于季节规律,同比为正增。4月挖掘机月均销量2.9万台,环比3月均值下降23.1%,强于季节规律(2020-2025年同期均值为-26.6%),同比增29.8%。3月重卡月均销量13.9万辆,环比1-2月均值增加55.3%,弱于季节规律(2020-2025年同期均值为升87.2%),同比增24.6%。
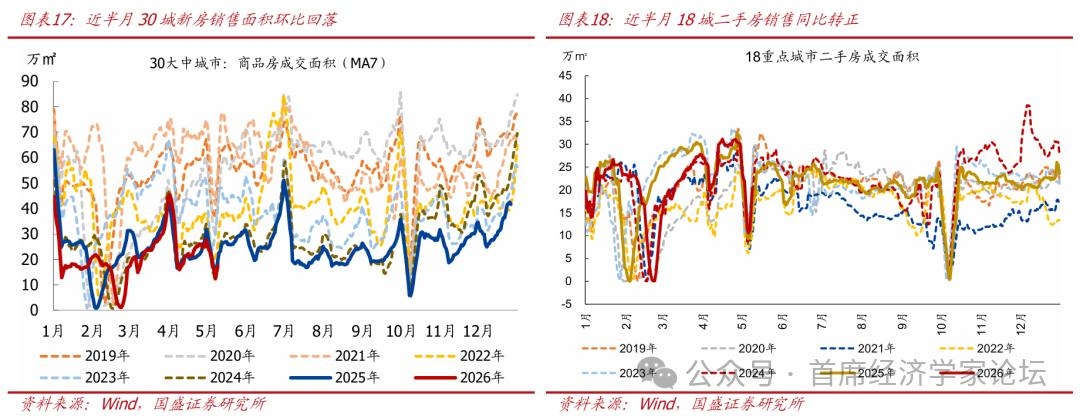
2.线下消费:新房、二手房销售走势分化,汽车零售走弱 近半月新房销售同比再转负。4月,30大中城市商品房日均成交面积录得23.5万㎡,环比3月均值下降14.1%,弱于季节规律(2018-2025年同期环比均值为-2.9%),同比增3.4%(3月同比降5.0%);其中:近半月看,30大中城市新房日均销售环比降13.2%,弱于近年同期均值(2018-2025年同期均值为-8.5%),绝对值为近年同期最低,同比降10.7%。 近半月二手房销售同比增幅扩大。4月,18个重点城市二手房日均成交面积录得28.2万㎡,环比3月均值增21.3%,强于季节规律(2018-2025年同期环比均值为升10.6%),同比增6.0%(3月春节修正后同比降4.4%);其中:近半月看,18个重点城市二手房销售环比降29.2%,弱于季节规律(2018-2025年同期环比均值为降24.7%),同比升19.2%。
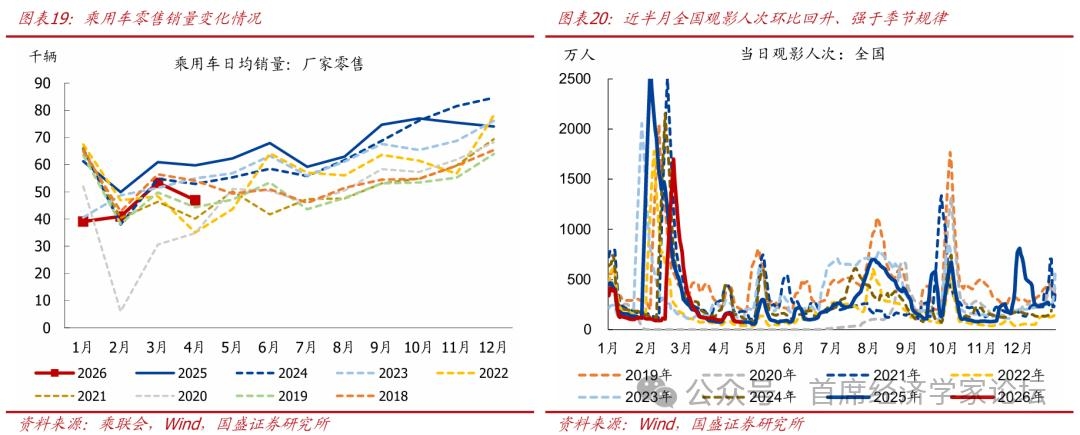
4月乘用车销售环比下降,同比降幅扩大。据乘联会,4月,乘用车日均销售4.7万辆,环比降12.1%,同比降21.4%(3月同比降12.5%)。 近半月观影人次环比回升、强于季节规律。近半月,全国日均观影人次为214.4万人次,环比升229.9%,强于季节规律(2019-2025年同期环比均值为升170.2%),同比增14.1%。
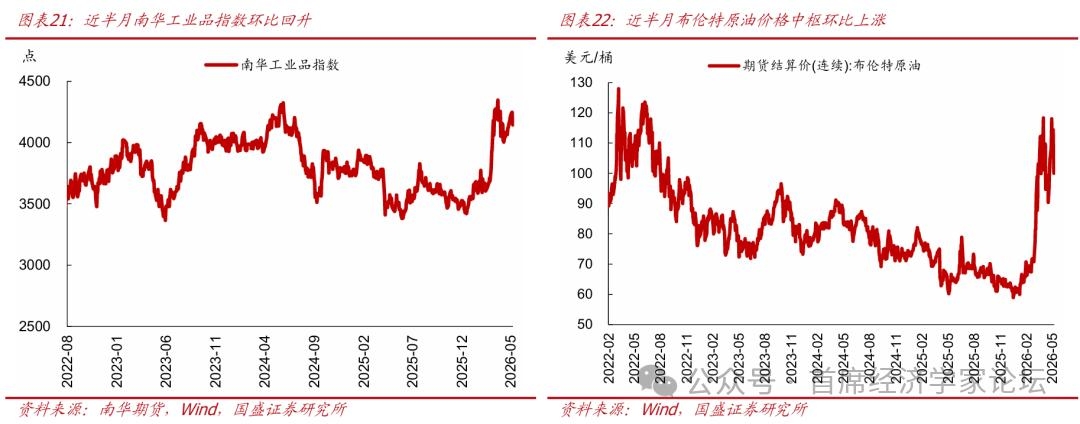
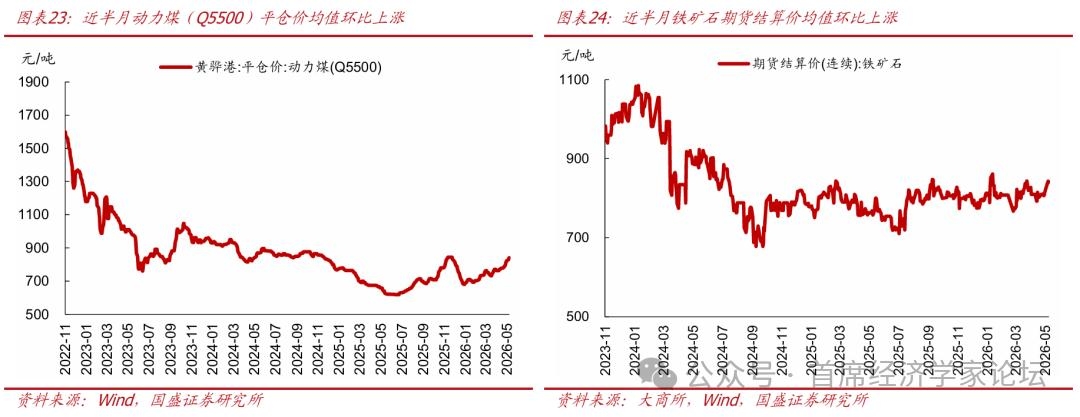
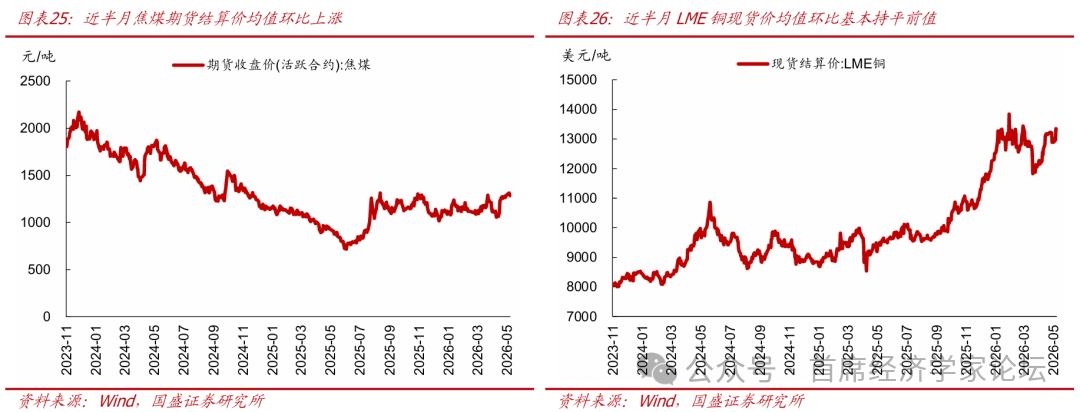
四、价格:油价延续高位,上游资源品价格多数上涨 上游资源品:受美伊冲突持续影响,原油价格、煤炭价格均上涨,LME铜价基本持平前值。近半月来,南华工业品指数均值环比上升2.5%,同比涨幅为19.8%。重点大宗商品中:布伦特原油价格中枢环比上涨10.3%至108.7美元/桶,同比涨幅扩大至72.5%,截至5月8日,较冲突爆发以来上涨39.75%。黄骅港Q5500动力煤平仓价均值环比上涨5.2%,同比涨幅扩大至24.5%。焦煤期货(连续合约)结算价近半月均值环比上涨8.5%,同比涨幅扩大至39%。铁矿石期货(连续合约)结算价近半月均值环比上涨2.3%,同比涨幅扩大至7.8%。LME铜现货价近半月均值环比基本与前值持平,同比涨幅收窄至39.9%。
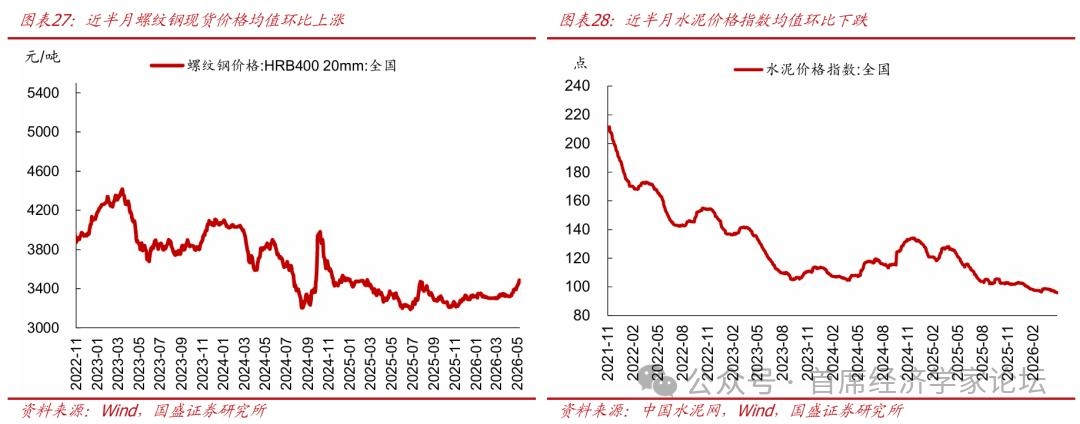
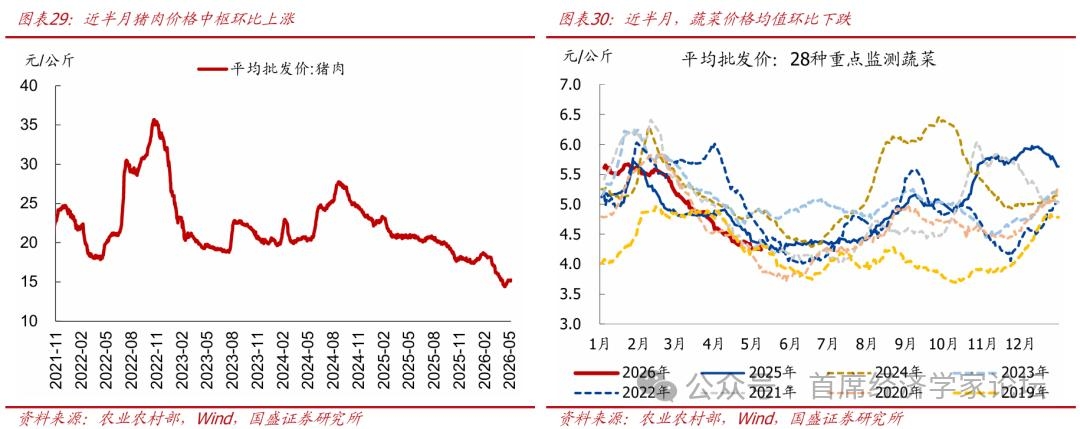
中游工业品:螺纹钢价格回升,水泥价格下跌。近半月来,螺纹钢现货价格均值环比回升2.1%,同比上涨2.6%。水泥价格均值环比下跌1.1%、同比下跌22.3%。 下游消费品:猪肉价格有所回升,蔬菜价格下跌。近半月来,猪肉价格均值环比上涨3.6%至约15.2元/公斤,同比下跌27.2%。蔬菜价格环比下跌2.1%,强于季节规律(2019-2025年同期均值为跌4%),同比下跌3.5%。五、库存:能源库存下降,建材库存增加
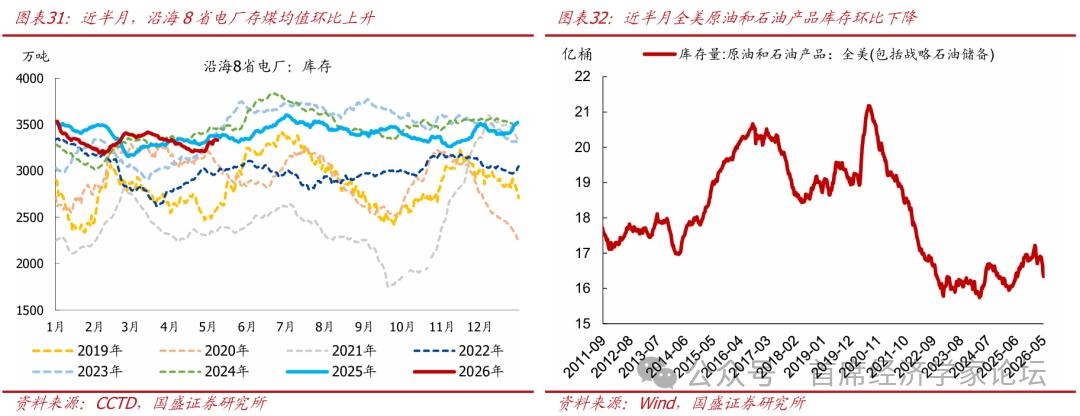
1.能源库存 沿海8省电厂存煤上升,全美石油库存降至近10个月来最低。近半月来,沿海8省电厂存煤均值环比上升1.5%,同比下降2.1%、相比2019年同期偏高29.5%。截至2026年5月1日,全美原油及石油产品库存环比下降3518.2万桶,绝对值为16.3亿桶,为近10个月来的最低水平。
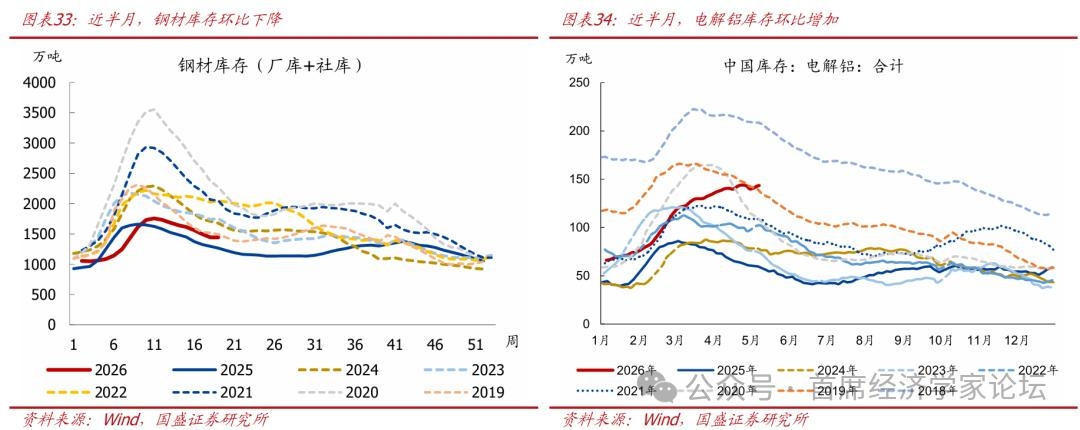
2.工业金属 钢材库存减少、电解铝库存增加。近半月来,钢材库存环比降3.5%,同比增14.0%。电解铝库存环比增0.4%,同比增132.8%。
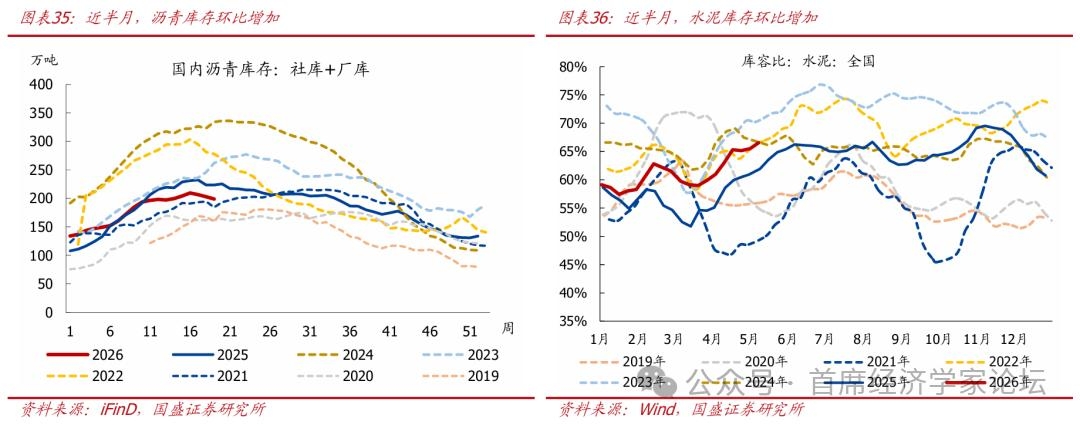
3.建材库存 沥青库存环比下降,水泥库容比有所上升。近半月,沥青库存(厂库+社库)环比降3.6%,同比降10.9%。水泥库容比均值环比上升0.8个百分点至66%,相比2025年同期偏高5.3个百分点。
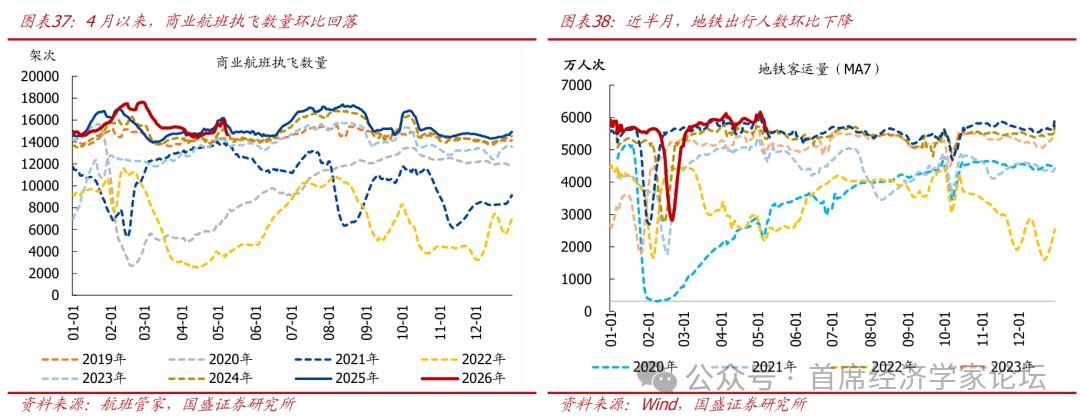
六、交通物流:航班执飞回落,地铁客运量增加,航运价格上升 人员流动:美伊冲突导致油价上涨,航班执飞数量回落,地铁出行人数增加。4月以来,航班执飞数量回落,环比美伊冲突前(不含春节假期)下降4.2%,相比2025年同期偏低2.1%。美伊冲突前(不含春节假期),10个重点城市地铁客运人数日均约为6907万人次;冲突爆发后,自3月9日第一次成品油调价以来,地铁客运量环比增长5.1%。
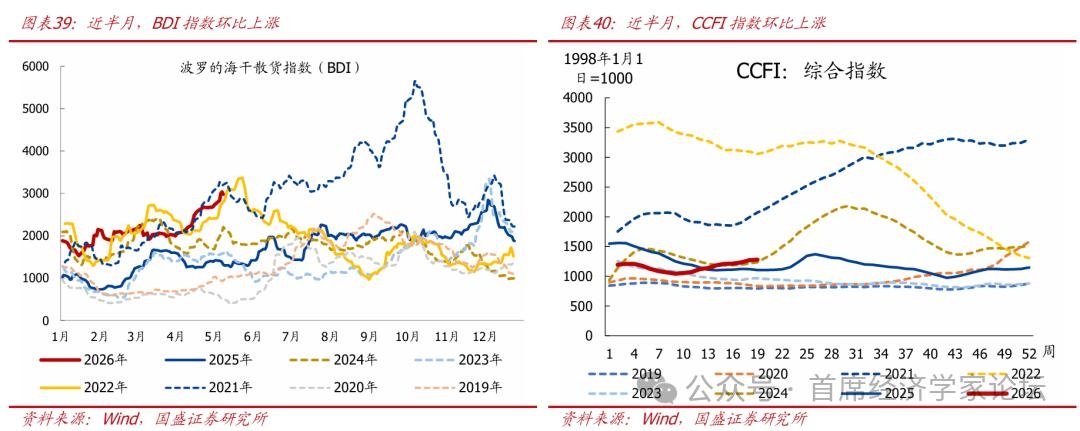
出口运价:BDI指数、CCFI指数均上涨。近半月来,波罗的海干散货指数(BDI)环比上升10.2%,相比2025年同期偏高102.3%。中国出口集装箱运价指数(CCFI)环比上升4.2%,相比2025年同期偏高14.4%。
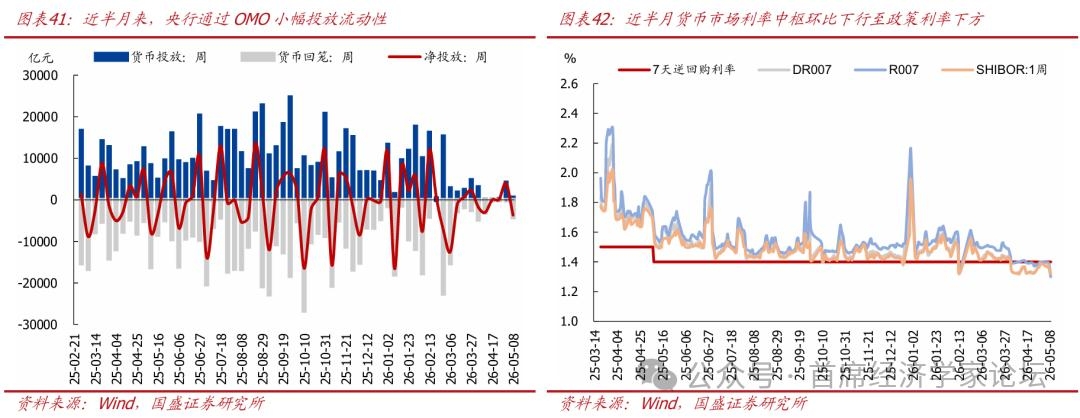
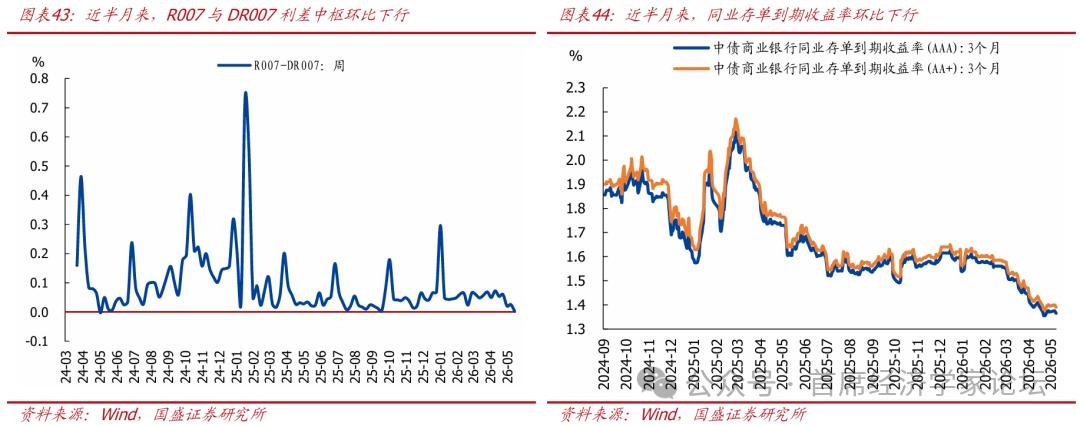
七、流动性跟踪:国内资金利率创新低,人民币先贬后升 1.货币市场流动性 流动性投放:由于近期银行间市场流动性延续宽松状态,近半月3个月买断式逆回购缩量续作,实现净回笼5000亿元,央行通过OMO小幅投放流动性。具体看,近半月央行通过OMO实现货币投放4676亿元,到期回笼4311亿元,资金净投放365亿元。 货币市场利率:资金面超预期宽松,货币市场利率持续位于政策利率下方。近半月来,DR007和Shibor(1周)中枢分别环比上行1.3bp、1.8bp至1.299%、1.318%,R007中枢环比下行2.1bp至1.301%,最新交易日已均低于7天逆回购利率。R007、DR007利差下行3.4个bp,仍处于低位,不同机构间流动性分层现象不明显。同业存单到期收益率中枢环比下行,3月期AAA、AA+同业存单到期收益率环比均下行1.9bp。 整体看,继续提示:2026年货币宽松仍是大方向,但在常规货币政策空间收窄、防资金空转、银行息差等约束下,央行总量宽松会更加谨慎,基本面是核心考量,结构性宽松的优先级可能进一步提升。
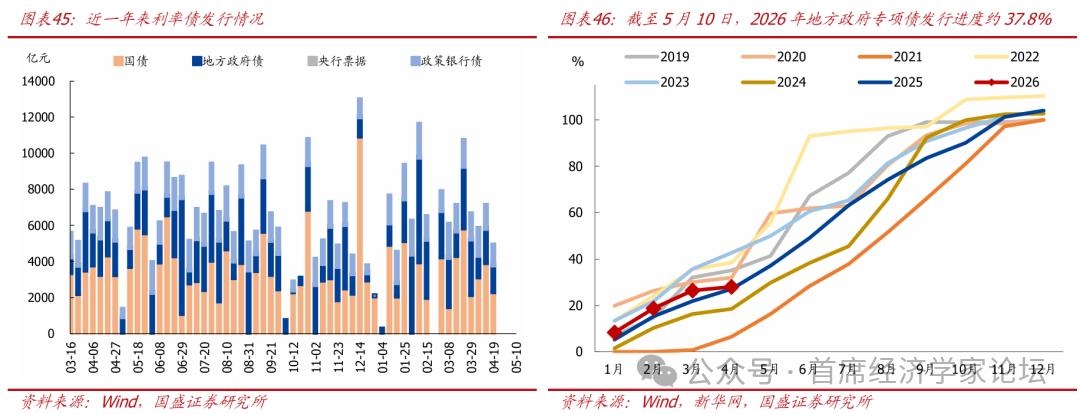
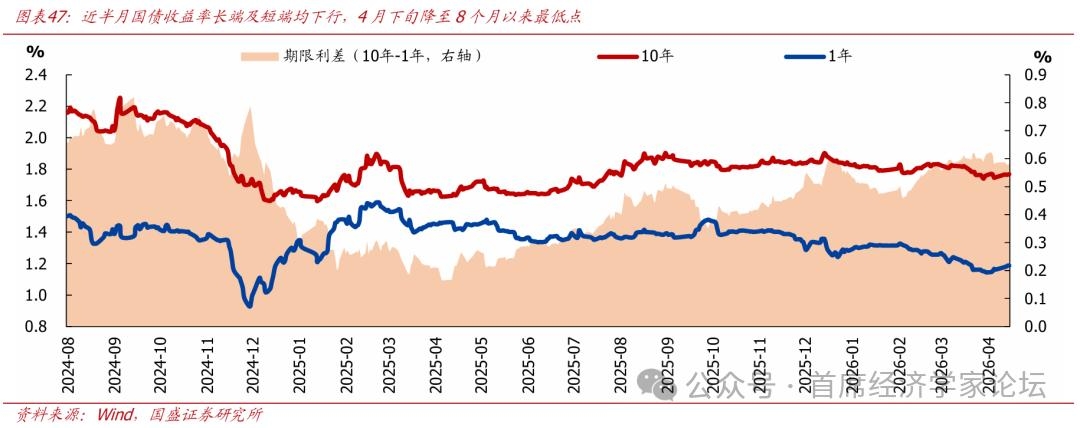
2.债券市场流动性 一级市场:近半月来,利率债合计发行6312.5亿元,环比上期少发6868.2亿元。具体看:国债发行3500.2亿元,环比少发3214.1亿元。地方政府债发行1982.3亿元,环比少发1906.4亿元,其中:地方专项债发行1011.5亿元;年初以来累计发行16623.2亿元,按照44000亿元的额度计算,发行进度37.8%,快于2025年同期。政策性银行债发行830亿元,环比少发1747.7亿元。 二级市场:近半月来,国债利率下行。其中:10Y国债到期收益率中枢环比下行1.1bp,1Y国债到期收益率中枢环比下行0.2bp,分别收于1.767%、1.187%。
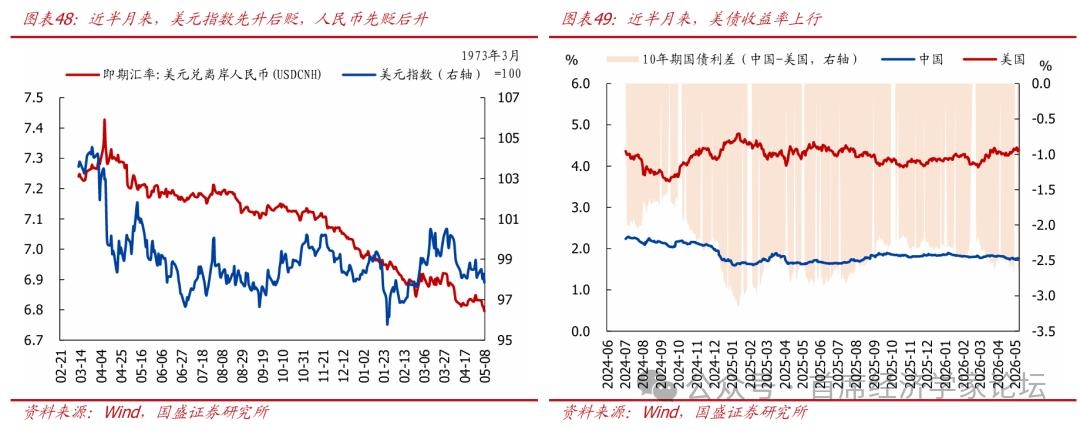
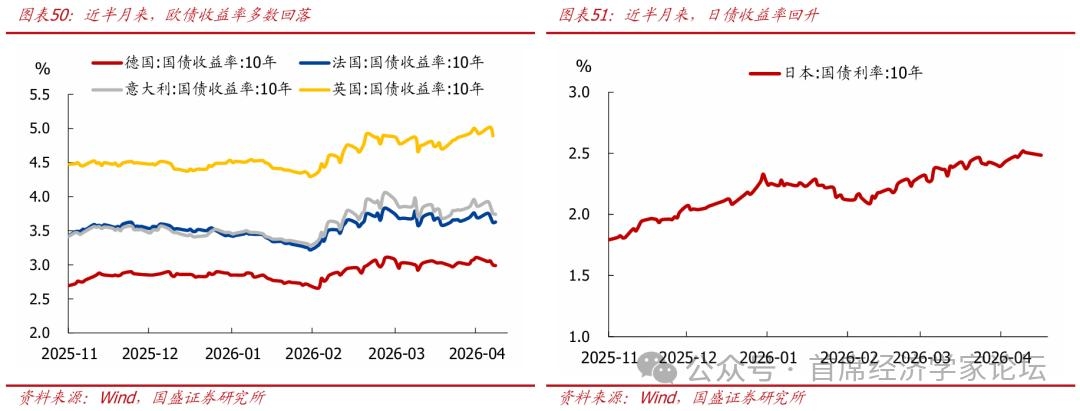
3.汇率&海外市场 受美伊冲突阶段性缓和影响,近半月美元指数先升后贬,受美伊谈判陷入停滞、地缘不确定性上升的推动,市场避险情绪升温,美元指数阶段性走高。进入5月初,伴随第二轮美伊谈判消息传出,局势出现阶段性缓和,避险需求随之降温,美元指数小幅走贬,收于97.849;人民币先贬后升,美元兑离岸人民币汇率突破6.8关口、收于6.796。由于美伊谈判反复,通胀预期升温,叠加美联储议息会议整体偏鹰,截至5月9日,10年期美债收益率较两周前上行7.0bp、收于4.38%,德、法、意国债收益率回落,英、日国债收益率回升;中美利差(中国-美国)倒挂幅度收窄1.5bp、收于261.1bp。
风险提示:政策力度、外部环境、地缘博弈等超预期变化。 责任编辑:七禾编辑 |
【免责声明】本文仅代表作者本人观点,与本网站无关。本网站对文中陈述、观点判断保持中立,不对所包含内容的准确性、可靠性或完整性提供任何明示或暗示的保证。请读者仅作参考,并请自行承担全部责任。

本网站凡是注明“来源:七禾网”的文章均为七禾网 www.7hcn.com版权所有,相关网站或媒体若要转载须经七禾网同意0571-88212938,并注明出处。若本网站相关内容涉及到其他媒体或公司的版权,请联系0571-88212938,我们将及时调整或删除。



七禾研究中心负责人:翁建平
电话:0571-88212938
Email:57124514@qq.com
七禾科技中心负责人:相升澳
电话:15068166275
Email:1573338006@qq.com
七禾产业中心负责人:洪周璐
电话:15179330356
七禾财富管理中心
电话:13732204374(微信同号)
电话:18657157586(微信同号)
合作期货公司基本信息: 东吴期货 华鑫期货 东航期货 前海期货 先锋期货
 七禾网微信公众号 |  七禾网APP安卓&鸿蒙 |  七禾网APP苹果 |  沈良宏观 |  七禾调研 |  价值投资君 |
© 七禾网 浙ICP备09012462号-1 浙公网安备 33010802010119号 增值电信业务经营许可证[浙B2-20110481] 广播电视节目制作经营许可证[浙字第05637号]
 最新高手视频!