聚合智慧 | 升华财富
产业智库服务平台
产业智库服务平台

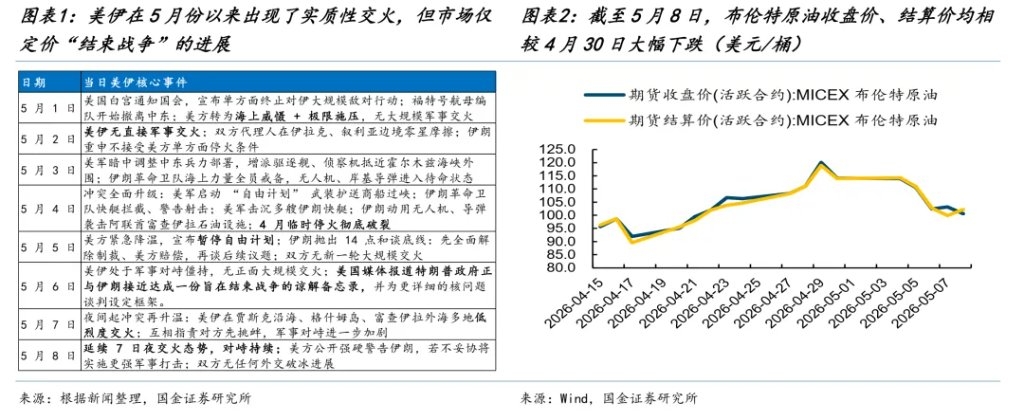
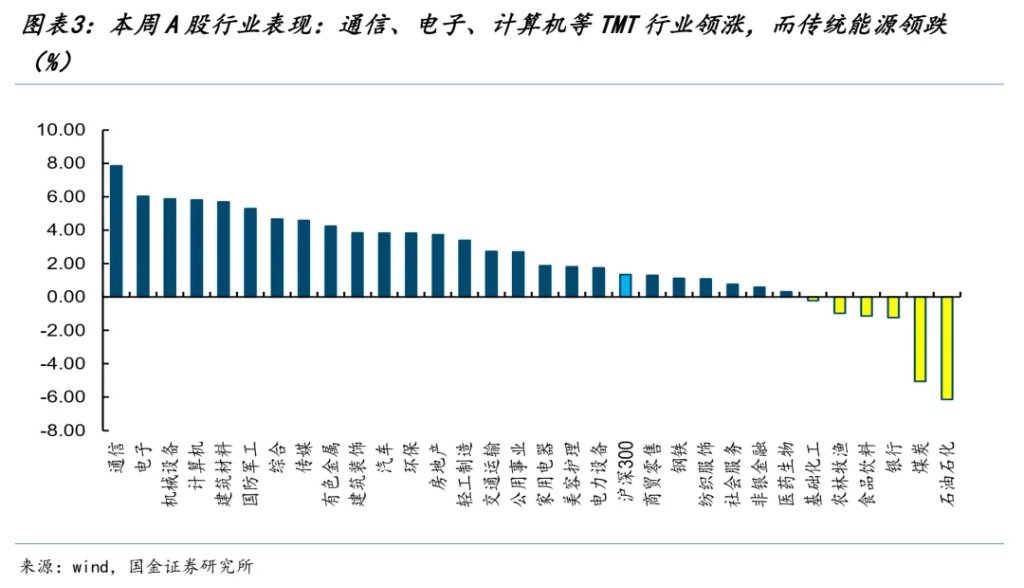
| AI当下的轮动与去年8-9月科技牛市氛围时不同 1.1、市场对中东局势继续脱敏 无论是权益市场还是商品市场,投资者似乎都已经逐步对中东局势的“坏消息”脱敏,而“好消息”总能构成交易的理由。“好消息”诸如:5月6日多家媒体报道的白宫接近与伊朗达成协议,伊朗革命卫队开始制定两条航道供霍尔木兹海峡船只通行,白宫暂停美军在霍尔木兹海峡的“自由行动”军事行动;而上述的“好消息”都发生在美伊出现实质性的交火的前提下,但交火并未阻止油价的大幅下跌和权益市场的再创新高。在节后的三个交易日中,油价本身出现了大幅的下跌:布伦特原油收盘价和结算价5月8日分别为100.6美元/桶和102.21美元/桶,相较4月30日时下跌了12%和10%。A股延续涨势,沪深300涨幅1.34%。从行业上来看,依然呈现的是通信、电子、计算机等科技行业表现靠前。
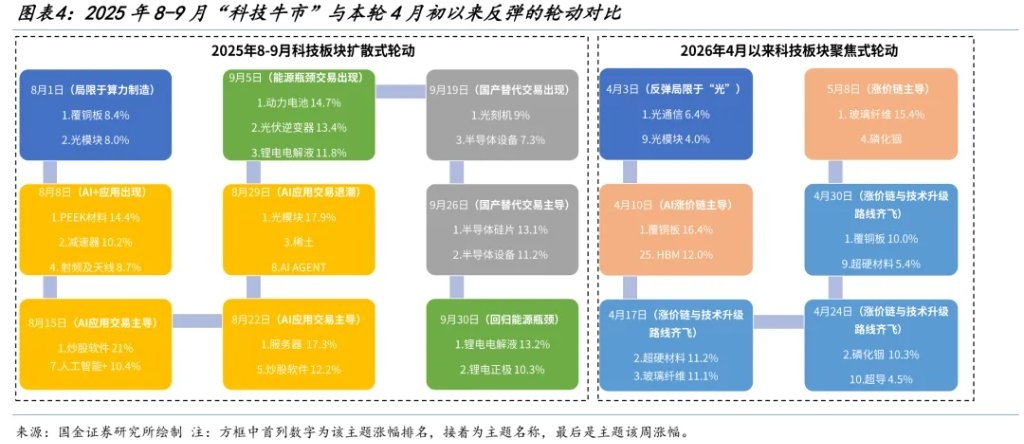
1.2、当前科技的“一枝独秀”与2025年8-9月的不同 科技板块自2026年4月初美伊停火之后反弹领涨,但在反弹过程中,板块内部的轮动却与2025年7-8月时的“科技牛市”不同:当时AI产业链作为许多其他行业的增量需求,也带动了边缘环节的上涨,而本轮4月初以来则表现为科技内部的“行业聚焦与个股扩散”。我们复盘了去年8-9月时,各个周涨幅居于前10的主题指数,当时科技行情的轮动顺序是:(1)第一阶段,8月上旬至8月中旬,以光模块、PCB为代表的海外算力链领涨,但行情也开始扩散到下游的实体应用(机器人);(2)第二阶段,8月中旬,AI下游虚拟应用开始接力,炒股软件、AIPC、AI AGENT涨幅同样跻身主题前10;(3)第三阶段,8月底至9月末,算力的“能源瓶颈”问题进入市场的视野,恰逢新能源产业链处于产能周期的底部、估值的底部,此时新能源出现一轮快速的修复。9月19日当周,国产算力与DeepSeek等国产模型完成适配,自主可控逻辑强化,国产替代主题涨幅居前。总的来说,去年8-9月科技板块加速上涨时,实现了“从算力到应用、从海外到国内、从算力到电力”的三重扩散。而本轮4月初以来的反弹背后逻辑则更加注重当期的实际景气度和技术迭代进展,涨幅靠前的板块要么是“涨价链”上的存储、覆铜板、玻纤电子布;要么是跟随技术升级,未来空间巨大的磷化铟、超硬材料、超导等。
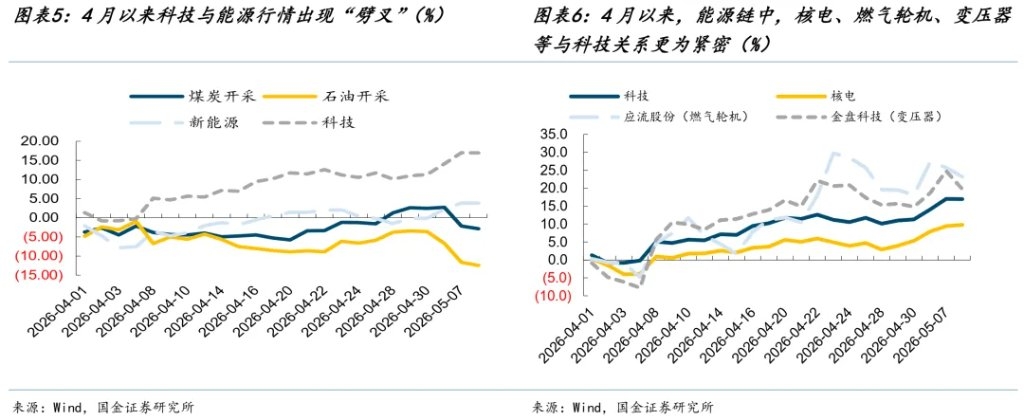
在这一背景下,虽然4月以来以煤炭为代表的旧能源偶尔表现靠前,但总体上,科技和能源的行情出现“劈叉”,源于两者之间的基本面逻辑逐步解绑:2025年8-9月份科技板块加速上涨时期,“缺电”成为发展AI数据中心的瓶颈,当时新旧能源的需求端都出现了数据中心这一新增量;而到了2026年4月初美伊停火后市场反弹、科技领衔的时期,“数据中心耗电量巨大”虽然并未被证伪,但并不再辐射能源链整体,而是仅交易更为稳定的发电和供电产业——燃气轮机、核电、变压器等,此时新旧能源整体上的行情,更多由美伊局势带来的能源价格变化和产业自身其他领域的供需所决定。
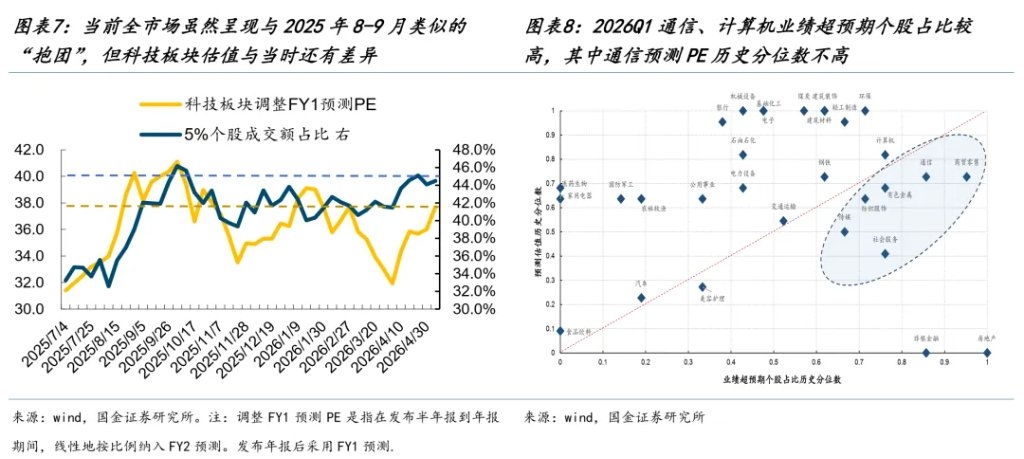
1.3、未来的科技内部轮动:赚盈利确定性的钱 与2025年8-9月时的另一点不同在于,4月30日发布的财报消化了科技板块的高估值。近几周市场对科技板块的拥挤度和100%分位数的估值水平有讨论和担忧,虽然以成交额前5%的个股成交额占总成交额之比来衡量,当前市场的“抱团”水平确实已经接近2025年9月底的市场调整前夕,但从科技板块的远期市盈率来看,还与当时有明显差距,这也成为了当前科技板块“一枝独秀”的核心原因:在超预期的盈利大幅消化估值、分析师在技术迭代和进步下调高远期盈利预测后,当前的科技板块内部还有“不贵”的个股,因此呈现了前文中所描述的“行业深挖、个股扩散”的特征。
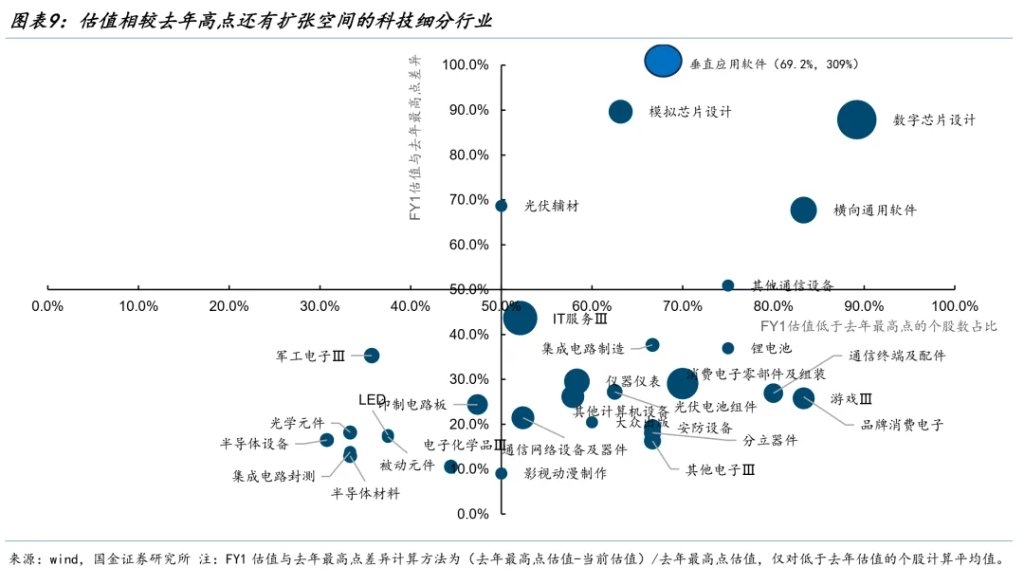
因此,未来科技板块的内部轮动将呈现的特征可能是:寻找低位的个股,这会使得5%个股成交额占比这一拥挤度因素持平甚至下降,同时科技板块整体的预测估值还有向上修复的空间(相较2025年8-9月的高位)。经过对科技内部个股分三级行业领域的估值比较,其中还有修复空间,且个股数较多的行业是应用类(垂直应用软件、横向通用软件)、芯片制造类(模拟芯片设计、数字芯片设计)。大多数的电子细分行业处于下图中第三象限,即个股估值修复空间相对小,而且个股数量占比不高(选股难度高)。通信、新能源、计算机、传媒领域存在一些个股占比高(选股难度低),估值修复空间相对小的细分行业。 而待本轮的技术迭代交易完成后,科技板块或将再次向外辐射:根据去年8-9月时,AI产业链行情轮动扩散到能源链的经验来看,当科技技术短期内没有太多进展时,随着行情在内部的不断轮动,投资者对产业链各环节的订单、未来市场空间预期不会再有明显的变化,此时从产业发展的宏观视角来看,能源瓶颈又会成为重点,届时新旧能源链又将重新与AI产业链挂钩。
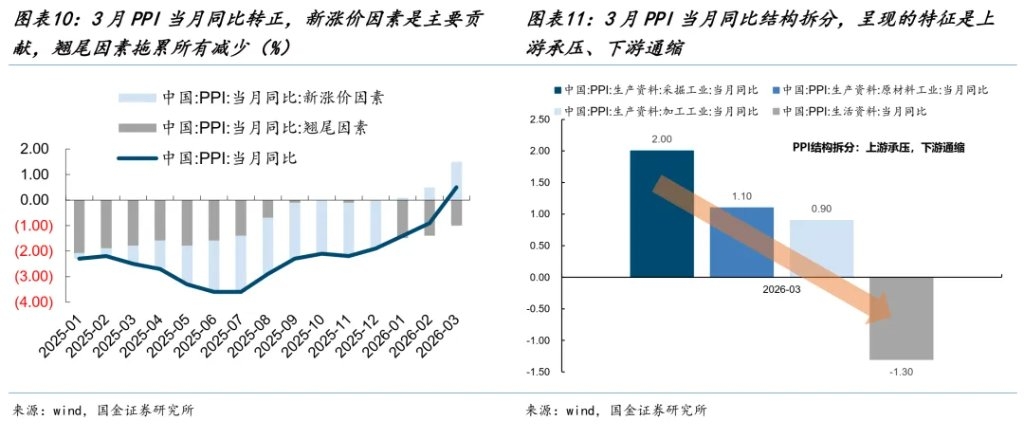
2、AI以外的世界:哪些已经见底? 2026年3月,PPI当月同比快速由负转正至0.5%,结束了由2022年10月开启的长达三年半的负值区间运行。PPI作为供需关系的结果,它的转正也暗示着供给或需求层面出现了关键的变化,“高景气”未来或许不再单单局限在科技产业链中,AI以外的世界机会正在出现。结合2026Q1季报,我们可以挖掘产业链中已经周期见底,只需一个供给或需求端的推力,即可出现较高盈利弹性的领域。 拆分PPI的结构来看,呈现的特征是:上游高通胀、中游跟随涨价、中游向下游传导不畅。症结可能出现在两个点:(1)中游对上游、下游无议价能力,可能意味着中游的产能分散问题依然存在; (2)下游接受不了涨价,意味着有效需求依然是不足的。因此,对中游而言,我们试图寻找产能周期见底的细分领域;对下游我们试图寻找库存周期见底的领域,这意味着至少存在补库需求。
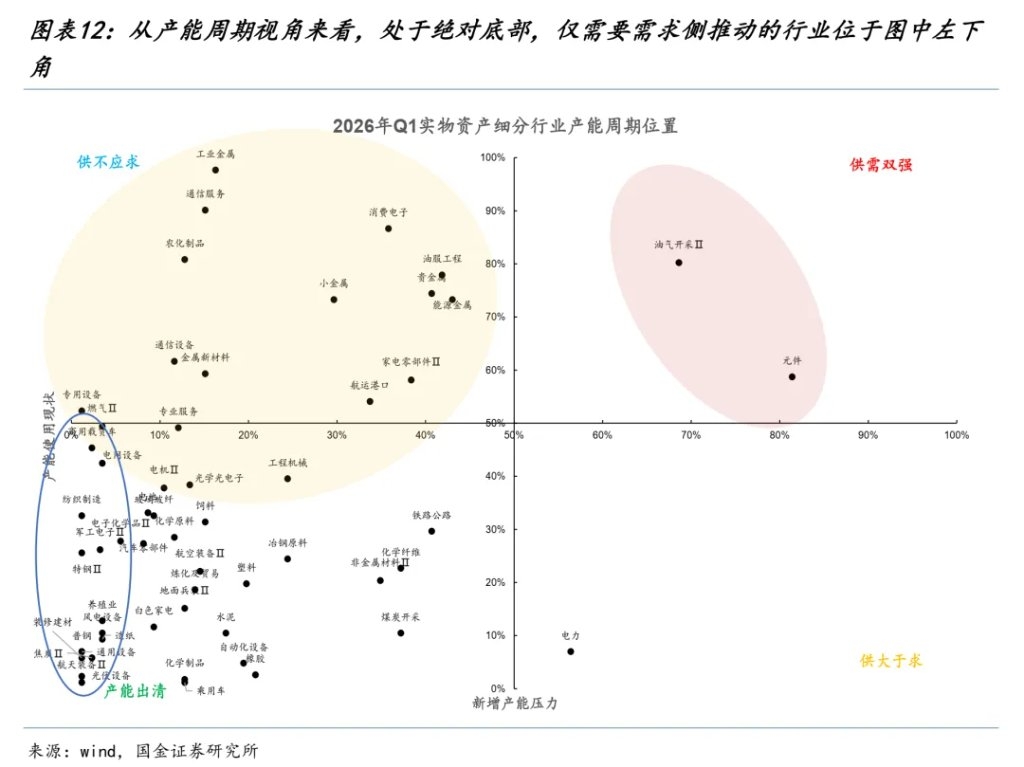
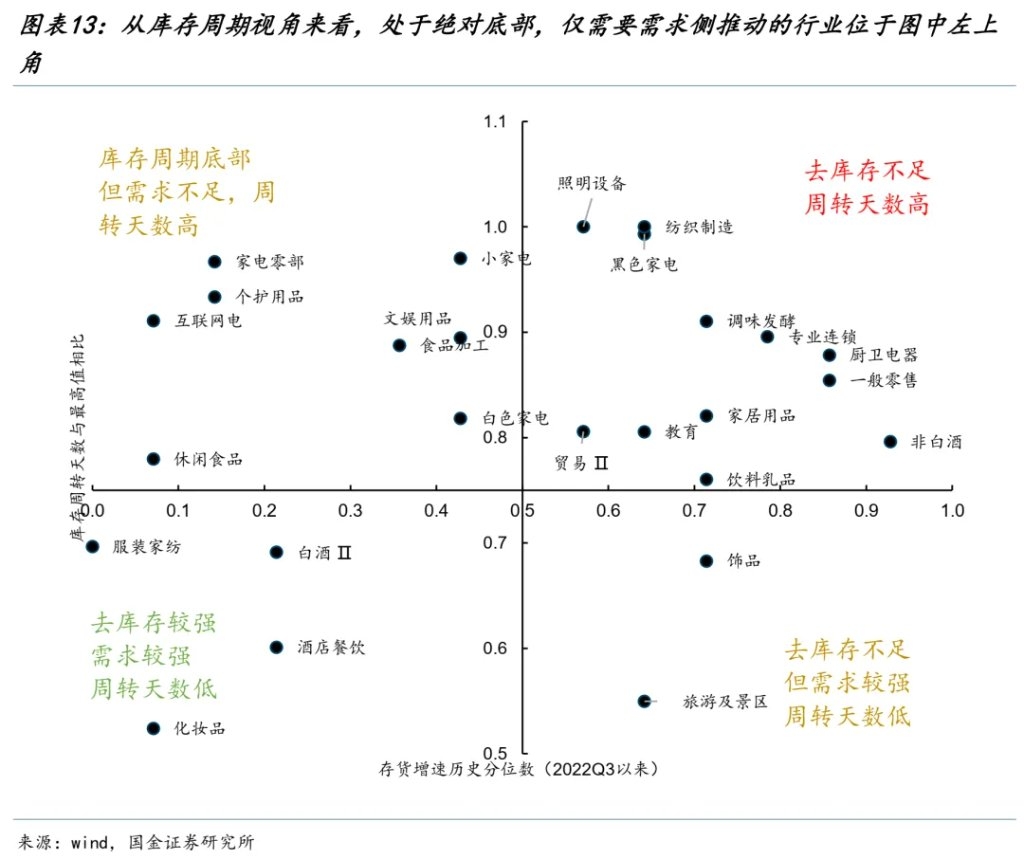
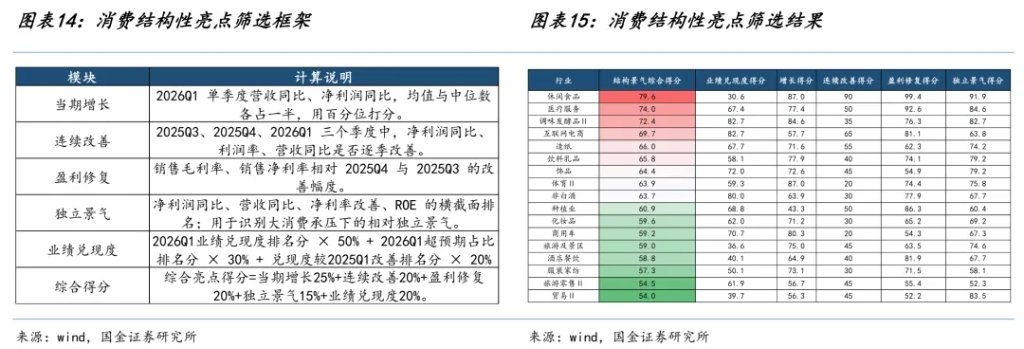
从产能周期来看,大多数中游行业拥挤在上图中的第三象限:经过2023年以来的投资增速放缓,它们的产能周期已经进入底部,新增产能压力处于历史的绝对低位,但由于需求端迟迟没有出现明显好转,因此景气度并不算高。这些行业是处于盈利周期反转临界点的行业,也是当前PPI由负转正的关键时点中可以关注的左侧行业:例如图中的商用载货车、电网设备、纺织制造、汽车零部件、特钢、风电设备等。 从库存周期来看,各下游行业的去库存节奏分化,充分去库存和去库存不足的行业呈现“五五开”的特征,其中家电、个护用品、文娱用品、食品去库存相对充分且当前面临需求不足,周转天数高,但如果需求回暖将出现较大的弹性。在我们的季报分析专题报告中,还采用了当期增长、连续改善、盈利修复、景气独立性以及业绩兑现度五个维度进行打分,最终筛选得到休闲食品、医疗服务、调味品、互联网电商等细分行业排名靠前,与图13中左上角的行业基本重叠。
3、关注变化,看到AI之外的机会 本周,市场在美伊交火的背景下,通过资产价格表现的观点却是“战争结束”的可能性上升,这种“矛盾”是市场对美伊冲突逐渐脱敏,反而开始聚焦产业变化的表现。而在行情结构上,我们观察到了与去年8-9月的“科技引领,行业普涨”的轮动行情不同的特征:4月以来的反弹呈现的特征是科技内部围绕“涨价链”和“技术链”交易——行业更加聚焦,而由于科技板块整体预测估值相较去年8-9月高点时仍有差距,于是行情演绎开始在个股层面扩散,我们筛选了相较去年预测PE仍然差距较大,还有提升空间的细分科技板块。往后看,当技术迭代所创造的新市场空间和订单交易完成,行情有望类似去年8-9月时的再度轮动到“能源瓶颈”上。除此而外,AI以外的世界正在孕育向上的力量,PPI由负转正提示了供需关系的重要变化,中游产能周期见底、下游库存周期见底的行业只待一个需求侧的推力。我们的推荐是: 第一,受益于能源价格中枢确定性上移的新旧能源(油、油运、煤炭,锂电、风光、储能)以及在全球来看能源成本和产能优势明显的化工行业; 第二,产能周期见底,随着后续全球工业需求回暖将迎来高弹性的商用车、电网设备、纺织制造、电子化学品等。此外,美元的压制在逐步退却,工业金属仍有修复空间(铝、铜); 第三,库存周期见底,随着外需向内需的景气传导,将逐步走出盈利上行阶段的消费细分领域——家电、个护用品、文娱用品、食品、互联网电商。 责任编辑:七禾编辑 |
【免责声明】本文仅代表作者本人观点,与本网站无关。本网站对文中陈述、观点判断保持中立,不对所包含内容的准确性、可靠性或完整性提供任何明示或暗示的保证。请读者仅作参考,并请自行承担全部责任。

本网站凡是注明“来源:七禾网”的文章均为七禾网 www.7hcn.com版权所有,相关网站或媒体若要转载须经七禾网同意0571-88212938,并注明出处。若本网站相关内容涉及到其他媒体或公司的版权,请联系0571-88212938,我们将及时调整或删除。



七禾研究中心负责人:翁建平
电话:0571-88212938
Email:57124514@qq.com
七禾科技中心负责人:相升澳
电话:15068166275
Email:1573338006@qq.com
七禾产业中心负责人:洪周璐
电话:15179330356
七禾财富管理中心
电话:13732204374(微信同号)
电话:18657157586(微信同号)
合作期货公司基本信息: 东吴期货 华鑫期货 东航期货 前海期货 先锋期货
 七禾网微信公众号 |  七禾网APP安卓&鸿蒙 |  七禾网APP苹果 |  沈良宏观 |  七禾调研 |  价值投资君 |
© 七禾网 浙ICP备09012462号-1 浙公网安备 33010802010119号 增值电信业务经营许可证[浙B2-20110481] 广播电视节目制作经营许可证[浙字第05637号]
 最新高手视频!