 聚合智慧 | 升华财富
产业智库服务平台
产业智库服务平台
| 报告品种:大豆、玉米 原文链接:https://mp.weixin.qq.com/s/TbZcu-W8c24kt2fu3-Hq8A?scene=1&click_id=352042331 2026年10月26日-2026年10月30日,大连商品交易所组织黑龙江产区秋季调研活动,正值黑龙江大豆、玉米秋收后期,今年两大作物的种植面积和产量情况备受市场关注,此次考察的目标主体是主产区种植企业、当地贸易商以及加工企业,主要目的是调查2026年新季种植结构变化,农资成本的变化,单产、粮质及价格变化,基层售粮意愿及售粮节奏,各主体今年的采购意愿及对后市的看法等。
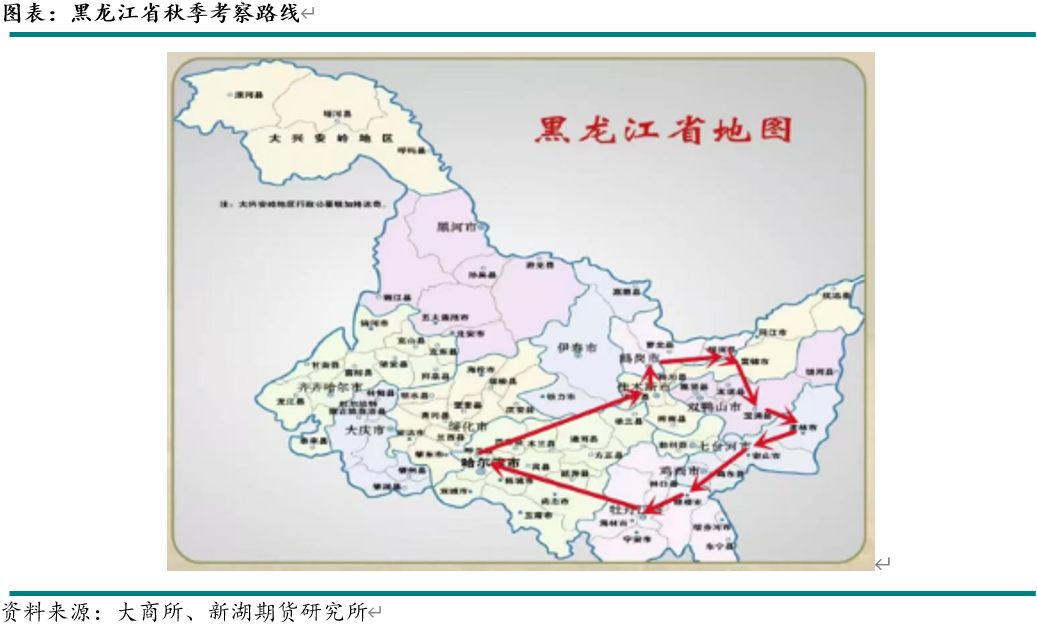
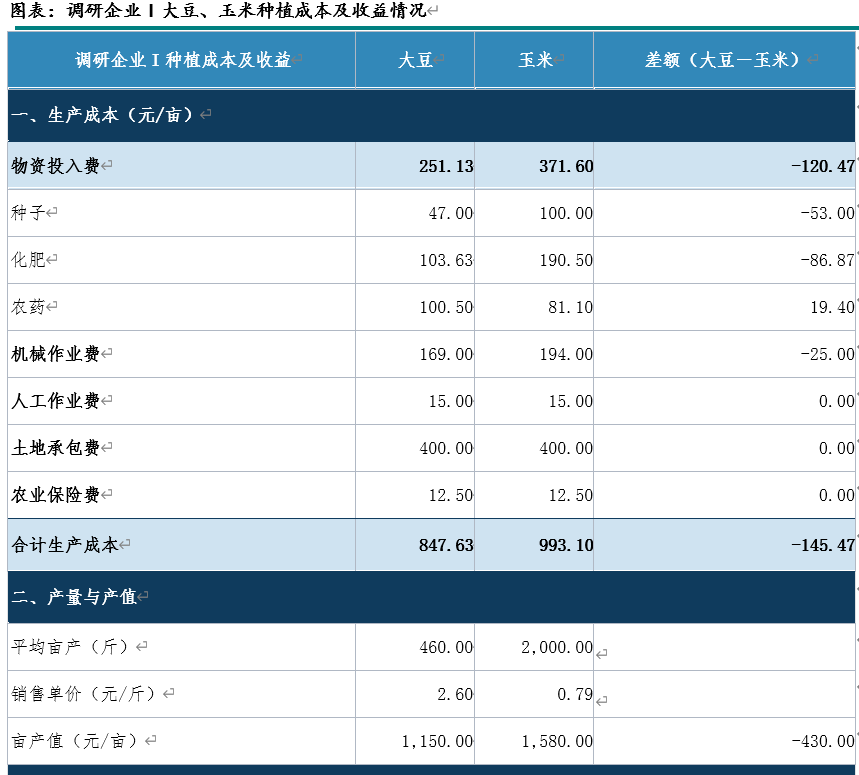
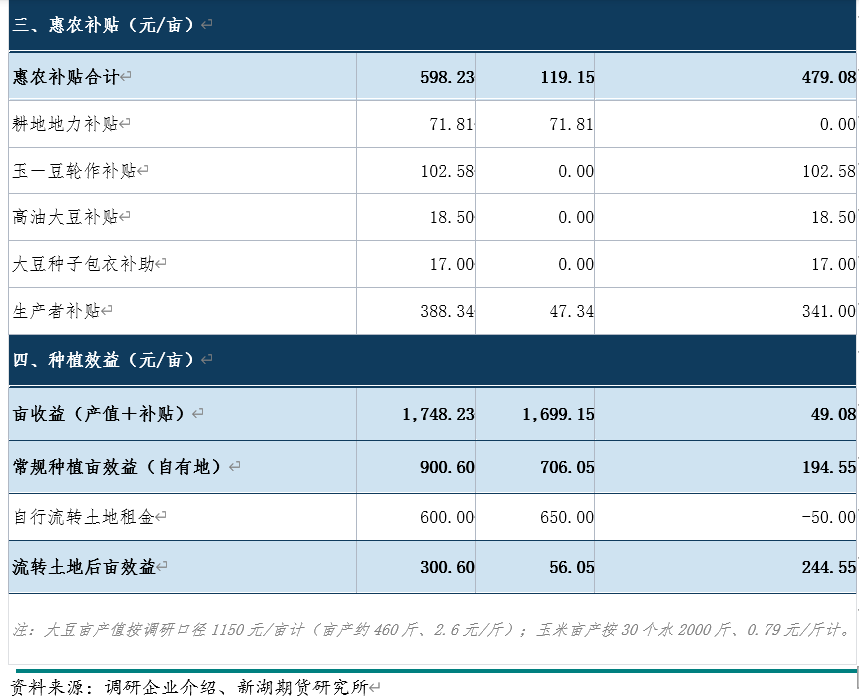
考察路线如上图所示,共计五天,东北线从哈尔滨出发,途径佳木斯、宝泉岭、富锦、宝清、虎林、密山、牡丹江等地。 利润导向影响种植结构,今年种植面积玉米增、大豆减,生长阶段气候条件不及去年,大豆、玉米产量预计同比均有不同程度的下降 种植面积情况:近年来黑龙江大豆、玉米种植结构变化主要受利润导向及政策导向两个方面影响,从利润导向上看,去年四季度玉米价格仅短暂大幅下跌后便开始逆季节性上涨,整个基层售粮季玉米价格重心大幅上移,基层售粮利润丰厚,且明显优于大豆,因而今年春播阶段,玉米种植面积同比增加,而大豆种植面积同比明显减少。调研企业A表示,今年据了解有600万亩大豆改种成玉米;调研企业B表示,周边大豆种植面积同比下降约30%(20-40%不等),产量预计同比下降10%,其预计整个黑龙江东部预期均是同比减产的;调研企业D表示,其周边大豆面积同比减少20-30%,单产同比减少20%,产量同比减少约40%;调研企业F认为黑龙江东部大豆整体产量同比减少30%左右;调研企业G表示,周围农场大豆种植面积同比减少20%,农民大豆种植面积减少约70%。 从政策导向来看,依旧向大豆倾斜,据调研企业I表示,每亩种植大豆的惠农补贴598.23元,较2025年530.04元提高了68.19元,每亩种植玉米的惠农补贴119.15元,较2025年88.43元提高了30.72元,从惠农补贴的扶持力度上看,种植大豆处于明显的政策倾斜。 单产情况来看,因去年是大丰产年份,气候配合相对完美,粮食作物单产均较高,而今年气候条件不及去年,无论是大豆还是玉米,单产同比均有明显下降,但较常年来看,依旧是持平甚至略增的水平。调研企业F表示,今年大豆减产主要来自于面积下降,单产较往年持平;调研企业G表示,周围大豆单产较去年下降;调研企业A表示,今年玉米种植面积增加,但是单产同比下降,玉米产量同比仅略有下降,且得益于密植技术,亦减弱了单产同比降幅。 一、今年玉米大豆种植收益变化较大,明年种植结构预计再度切换 去年的种植收益决定了今年的玉米种植面积同比增加而大豆种植面积同比下降,目前来看,今年大豆种植利润明显高于玉米,多家调研企业表示明年大豆种植面积预计将增加,而玉米种植面积将同比下降。成本及收益方面,企业C介绍:沙土地玉米垧产5-12吨,黑土垧产16-20吨,周变区域玉米平均垧产15吨;玉米垧产达到15吨以上才能获得较好收益,产出较差地块会出现亏损。今年玉米种晚熟品种多,容重740-750,当前水分大,今年雨水少毒素少粮源品质较好。企业C介绍农场实行包地抽签制度,12月才确定下一年地块种植品类,其介绍当地今年玉米种植亩利润约仅为大豆的一半,玉米需要一垧产15吨以上才有利润。企业E介绍,周边30%水的玉米成本在7.7-7.78毛/斤,今年亩产14-15吨,比去年少,但属于平峰年。干粮14%个水成本1932元/吨,加烘干费后成本1982元/吨,一垧地产玉米16吨以上的利润是1000-2000元,单产不好的地块则是亏钱的。企业B提到,新季大豆蛋白较去年提升1-2个百分点,大豆38%以下蛋白占40%,38-40%蛋白占30%,41以上蛋白占30%。企业A提及无垄密植模式种子化肥投入提升,但亩产增加,单位面积农资增加成本有限。地租持续上行,企业F表示,现在当地大豆包地价格16500元/垧,好地已经包了。企业E、企业F反映市场已开始预订下一年土地,地租上涨次年2月土地仍可二次流转。 企业I给出详细农场种植成本收益:对比2026年种植大豆、玉米的成本效益,在种植水平基本一致的条件下,常规种植大豆效益较玉米效益高194.55元/亩。如进行自行流转土地种植,大豆效益较玉米效益高244.55元/亩。自有承包地大豆亩效益显著高于玉米;流转土地种植条件下,大豆仍有可观利润,玉米利润被地租挤压,收益微薄。补贴对种植收益影响大。
二、大豆基层余粮偏低,下游收购进度快,贸易库存水平低,推升价格;当前农户掌握大量玉米粮源,惜售情绪较高,售粮节奏延后,市场贸易环节及下游收粮难度加大 当前东北地区玉米正值收割上市阶段,但因价格水平偏低,部分地区报价在成本线以下,基层当前惜售情绪较高,且东北部分地区直属库陆续开始轮入收购,报价水平相对较高,虽是常规轮换收购,实质影响有限,但对基层情绪支撑较强,不少农户对于采购主体给出的低于周围中储粮库点轮入收购报价则不愿出售手中粮源,基层持粮看涨信心较足,部分贸易环节反馈近期收粮难度较大,低价难以采购到粮源,而高价粮源难以集港外运。 售粮进度方面,调研企业B表示,当地贸易商大豆建库低,农户大豆粮源剩余不足20%,地方余粮稍多,今年大豆库存建立水平仅为去年同期的一半左右,当前大豆市场是收不上来卖不出去,该企业依旧看好大豆后市行情。调研企业D表示,当前贸易商大豆库存比去年少50%,主要产量下降,农户手里还有10%的大豆。大型贸易商基本没有多少大豆库存,往年大豆收粮到11月中旬结束,今年没几天就收完了。其表示,现在大豆价格高,不适合建库,同时也收不上来大豆,早期有4700-4800元/吨出售的,后来出售价格到5200元/吨。调研企业G表示,今年收6千吨大豆,就收不上来了,而去年同期收3万吨,大豆单产不减,但农场大豆面积同比减少20%,农民面积减产70%,每亩产大豆400-430斤,农民手里不足20%余粮。 企业C表示,当地玉米直收进度基本完成90%,收的粮烘干后成本2020元/吨,现在若出售,价格为1980元/吨,出售亏损。当前存粮主体是老百姓自己,不认可低价。调研企业E反馈玉米农户手中仍留存60-70%粮源,直收玉米占比60%,直收高峰期已过,地趴粮还剩40%,12月迎来地趴粮售粮高峰,该企业当前有一个半月玉米库存,属于往年同期低位;企业I农场玉米已经全部售完。大豆售粮进度更快,企业B、企业D、企业G均表示农户手中剩余大豆普遍不足20%。 三、加工企业生产经营:酒精加工盈利困难,饲料需求走弱,生猪养殖成本承压,套保操作成为生猪养殖企业主流风险管理手段 燃料乙醇加工企业H介绍,企业每年玉米原料需求90万吨,受汽油需求下滑,乙醇消耗下降;原料采购半径主要为150公里以内,毒素超标的玉米直接拒收;少量使用陈稻谷,但是脱壳成本高,经济性差;生产工艺为3.1吨玉米产出1吨酒精,副产DDGS、二氧化碳;粮食制乙醇对比煤制乙醇成本偏高,仅9月实现盈利;开机率维持60%-90%,冬季不停产,夏季检修;原料库存只保障短期周转,最多不超过1个月;企业承担消化陈稻谷政策任务,亏损也要维持生产,目前没有套保需求。 饲料生猪板块信息来自企业A:饲料客户以中小养殖户为主,6月育肥需求开始走弱,7-8月饲料销量同比下滑,9月降幅继续扩大,小猪料同步下降;黑龙江区域部分饲料厂产量大幅收缩。集团生猪出栏规模较大,但正在主动缩减母猪及生猪出栏;育肥成本约11.5元/公斤,副产品对成本影响超过豆粕;市场已经全部更换丹系猪种;当远期价格达到13.5元/公斤养殖主体愿意做套保,当前生猪现货价格没有养殖利润。 四、总结及价格走势展望 1、种植结构:利润主导今年扩玉米减大豆,产量同比回落 去年玉米售粮收益明显好于大豆,带动今年玉米面积增加、大豆面积大幅下滑,黑龙江东部大豆面积普遍降20%-30%,中小种植户减幅更高;大豆补贴依旧大于玉米,政策持续向大豆倾斜,但利润仍是农户决策核心。今年气候不及去年丰产年份,大豆、玉米单产同比下降,不过较常年基本持平或略增;玉米依靠密植缓解单产下滑,配合种植面积增加,玉米总产量仅小幅回落,大豆减产来自面积与单产双重影响,其中种植面积调减是主要原因。 2、今年玉米大豆收益格局反转,市场预期明年种植结构切换 今年大豆种植收益显著高于玉米,地租上涨挤压玉米利润,玉米仅高产地块盈利,低产地块亏损,补贴进一步拉大两者收益差距。当前土地预订启动,市场普遍预判明年大豆面积回升、玉米面积回落。 3、购销分化:大豆余粮紧张,玉米惜售、售粮延后 大豆售粮进度快,农户余粮普遍不足20%,贸易库存大幅低于去年同期,货源偏紧支撑豆价,贸易端收粮难、高价建库亦谨慎。玉米集中上市,但现货价格贴近或低于成本,农户留存大量粮源,惜售看涨情绪强;直属库轮换收购提振农户心态,贸易收粮难度加大,地趴粮售粮高峰预计在12月。 4、下游需求偏弱,加工、养殖端经营承压 燃料乙醇企业受汽油需求拖累,玉米消耗下降,仅9月短暂盈利,原料维持短周期周转,承担政策性消化陈稻谷任务,部分企业暂无套保需求。饲料需求自6月持续走弱,下半年饲料销量下滑,饲料厂开工收缩;生猪板块主动压减产能,养殖成本高、现货无利润,套保已成为养殖企业主流风控手段。 当前年度玉米市场供应端来看,产量端,东北玉米种植面积增加而单产下降,但华北玉米恢复性增产,当前各类市场主体对全国玉米产量同比变动范围估算在正负700万吨左右,虽产量同比是增是减市场存在一定分歧,但因今年期初库存大幅高于去年,在叠加其他替代品在内的总供应来看,仍是多于旧作年度的,而需求端在生猪产能去化的预期下,同比调减,当前年度同比供增需降,相对限制年度玉米价格上行高度,但今年玉米种植成本明显高于去年,对年度价格底部支撑较强。 近期玉米现货价格跌至成本线附近开始呈现偏强走势,因基层惜售及中储粮直属库陆续轮入收购提振市场情绪,带动现货价格反弹,但并非基本面的供需好转带动的价格反弹,尤其是东北地区的新季玉米上市压力并未得到解决,而是后移,季节性上市压力带来的价格风险仍在,需关注今年东北上冻时间,若如期上冻则基层惜售情绪还将延续放缓季节性上量节奏,支撑阶段性玉米价格,但若气温偏暖不利于粮源存储则可能加速被动售粮行为,存在粮价加速下跌风险。 当前玉米市场供应压力短期难以快速消解,但市场信心近期确有所修复,在本该下跌的阶段价格并未如期下跌反而上涨,相对提振市场信心,贸易端及下游收购意愿有所增加,相对支撑价格。盘面从成本端估值角度支撑较强,低估值阶段容易受资金情绪扰动,当前做空盈亏比不佳,因基层惜售情绪持续高涨,售粮压力后移风险积累,盘面1-5合约走势转向正套。中长期视角下,则建议可在新粮上市压力充分释放过程中,寻找逢低布局多单的机会。 七禾带你去调研,最新调研活动请扫码咨询
更多调研报告、调研活动请扫码了解
|
【免责声明】本文仅代表作者本人观点,与本网站无关。本网站对文中陈述、观点判断保持中立,不对所包含内容的准确性、可靠性或完整性提供任何明示或暗示的保证。请读者仅作参考,并请自行承担全部责任。
本网站凡是注明“来源:七禾网”的文章均为七禾网 www.7hcn.com版权所有,相关网站或媒体若要转载须经七禾网同意0571-88212938,并注明出处。若本网站相关内容涉及到其他媒体或公司的版权,请联系0571-88212938,我们将及时调整或删除。
七禾研究中心负责人:翁建平
电话:0571-88212938
Email:57124514@qq.com
七禾科技中心负责人:相升澳
电话:15068166275
Email:1573338006@qq.com
七禾产业中心负责人:洪周璐
电话:15179330356
七禾财富管理中心
电话:13732204374(微信同号)
电话:18657157586(微信同号)
合作期货公司基本信息: 东吴期货 华鑫期货 东航期货 前海期货 先锋期货
 七禾网微信公众号 |  七禾网APP安卓&鸿蒙 |  七禾网APP苹果 |  沈良宏观 |  七禾调研 |  价值投资君 |
© 七禾网 浙ICP备09012462号-1 浙公网安备 33010802010119号 增值电信业务经营许可证[浙B2-20110481] 广播电视节目制作经营许可证[浙字第05637号]
 最新高手视频!