 聚合智慧 | 升华财富
产业智库服务平台
产业智库服务平台
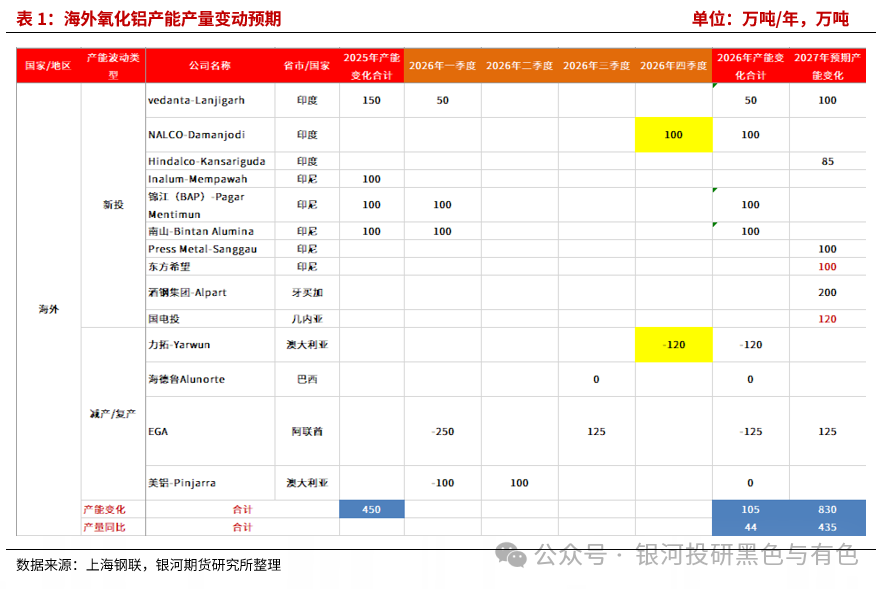
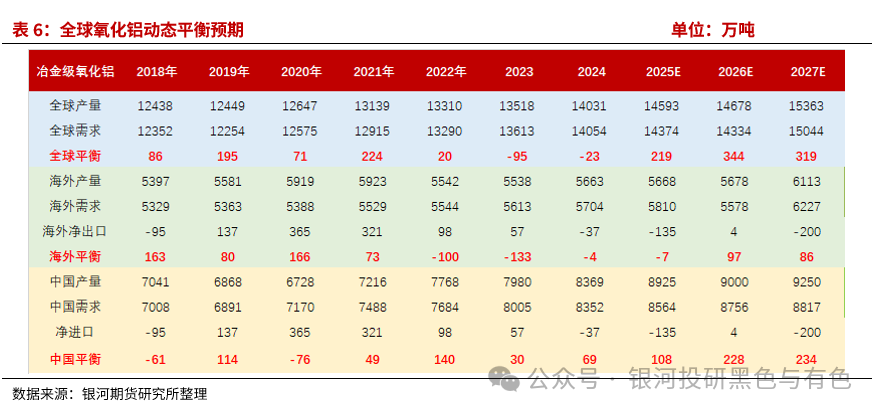
| 第一部分 全球铝上游产业链产能投放存在时间差 一、全球氧化铝排产展望 (一)海外氧化铝排产展望 海外氧化铝今年增量预计十分有限,上半年因中东冲突、阿联酋铝业旗下氧化铝厂250万吨产能在3月底与电解铝一起减产,7月恢复至50%开工率维持至今,剩余产能复产进度仍未确定。印尼上半年存在新投项目,但当地铝土矿年初收紧RKAB年度采矿计划预算审批,导致个别企业铝土矿短期供应收紧导致短期减产。上半年海外氧化铝产能净增为0,下半年虽然中东开始复产、但力拓在澳大利亚旗下氧化铝厂如期因赤泥库容量影响减产,叠加其他氧化铝厂日常检修等影响,基于IAI数据,全年预计海外冶金级氧化铝产量5678万吨,同比仅增加10万吨。 展望2027年,海外氧化铝厂待新投复产产能合计虽然提高至830万吨,但几内亚几印尼部分产能预计是明年年底投产、在2028年才开始释放产量,另外海外部分新投是上半年开始推进,考虑年内的产量增量贡献,综合预计明年海外氧化铝产量同比增加435万吨左右。而海外新投产能的成本相对较低,利润预期的收缩难成为投产的阻力。
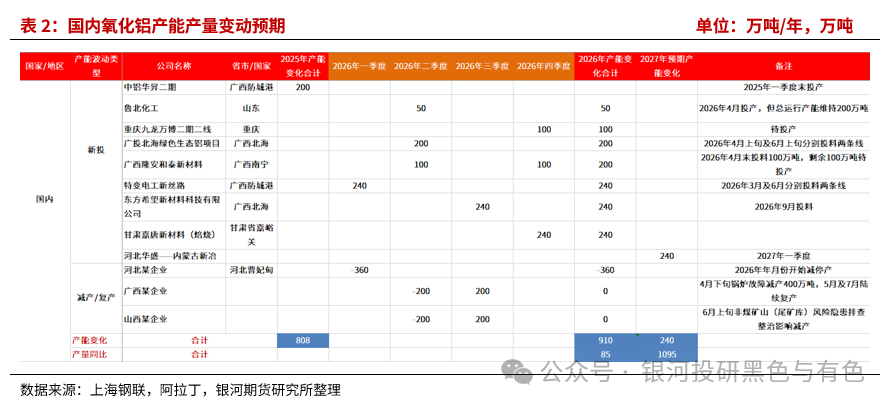
(二)国内氧化铝排产展望 国内氧化铝产能年内增加910万吨,但理论测算带来产量增量仅85万吨,主要是今年上半年出现累计约960万吨的预期外减产,这些产能大部分在二三季度完成复产,剩余部分需要依靠西北四季度焙烧产能增量来拉动,在上半年显著抵消了供给增量压力。叠加年内部分项目检修/复产带动等动态因素,全年国内冶金级氧化铝产量预计同比增加75万吨至9000万吨。 展望2027年,虽然新投产能预计仅有河北氢氧化铝-内蒙焙烧的项目带来建成产能增量,但今年四季度投产的项目预计将在明显显著贡献产量增量,叠加上半年减产的项目理论上在明年年产量的恢复,全年预计虽然建成产能仅增加240万吨,但产量增量理论可超1000万吨。则明年氧化铝的价格仍将在增量压制下贴近成本线附近运行,且需有大量产能减产才能使得供需恢复窄幅过剩态势。
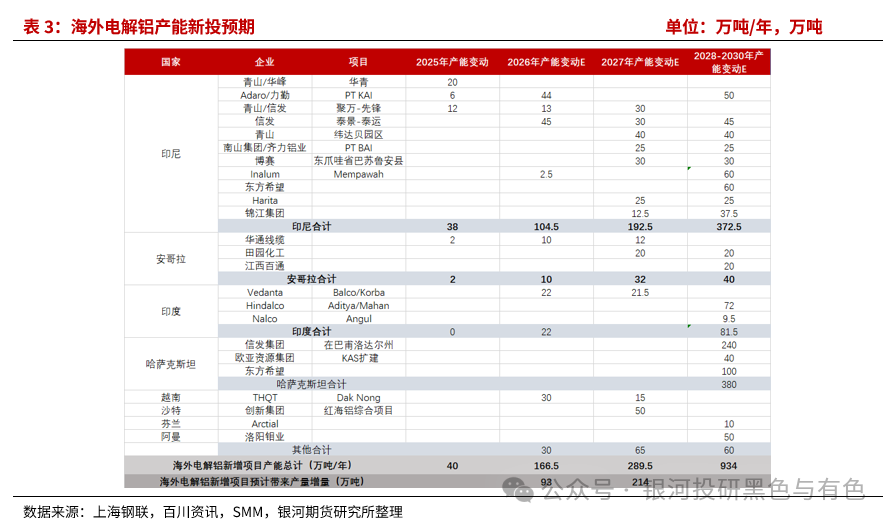
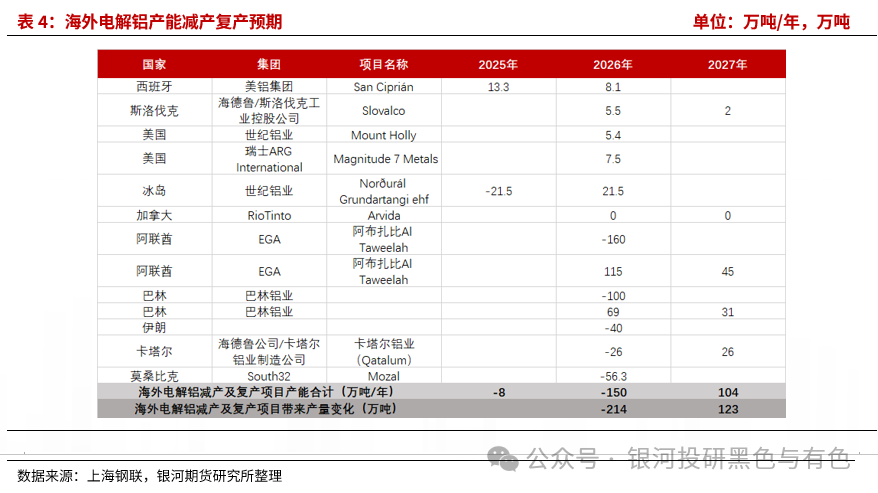
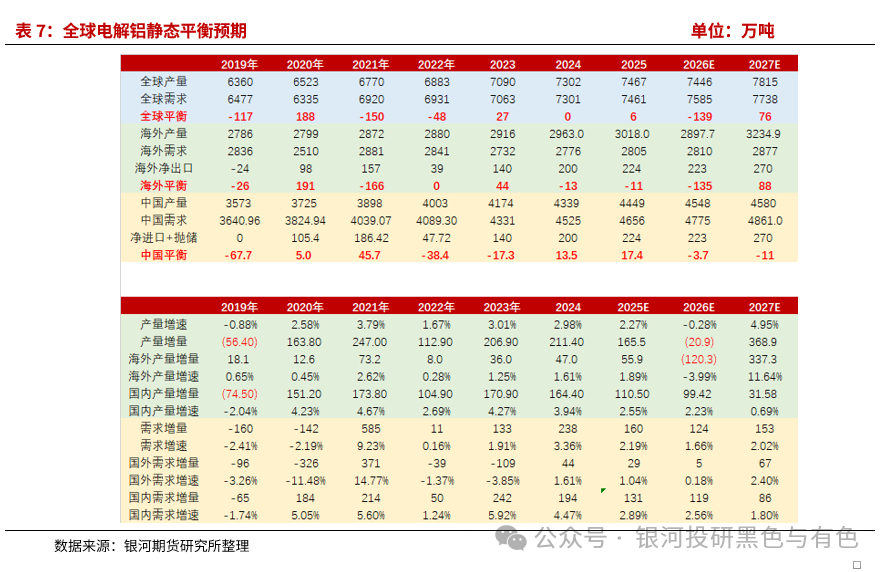
二、全球电解铝排产展望(一)海外电解铝排产展望 今年海外电解铝新投项目产能合计预计166万吨,其中超六成在印尼,海外新投项目贡献理论为93万吨但实际产量增量约仅78万吨,这是考虑印尼个别新投项目的产品预计在明年才能开始销售。明年预计海外新投产能近290万吨,新投项目贡献产量增量约214万吨;其中印尼产能增量占海外总增量的近60%。海外明年新投产能的不确定性来自于印尼泰景及青山等项目的电力供应进展,预计带来产量较预期在20万吨范围波动。年内对海外电解铝产量影响更大的是出现减产产能,尤其是中东及莫桑比克的电解铝产能的减产。一季度末中东电解铝产能因地缘冲突减产后,在二季度逐渐开始复产,预计EGA明年一季度末可如期完成复产,而巴林的1-3线以及卡塔尔的减产产能目前仍无明确复产计划、需要结合中东海峡通航情况而定。考虑今明年减复产产能的产量影响,预计今年减复产产能带来214万吨产量减量、明年带来123万吨产量同比增量。
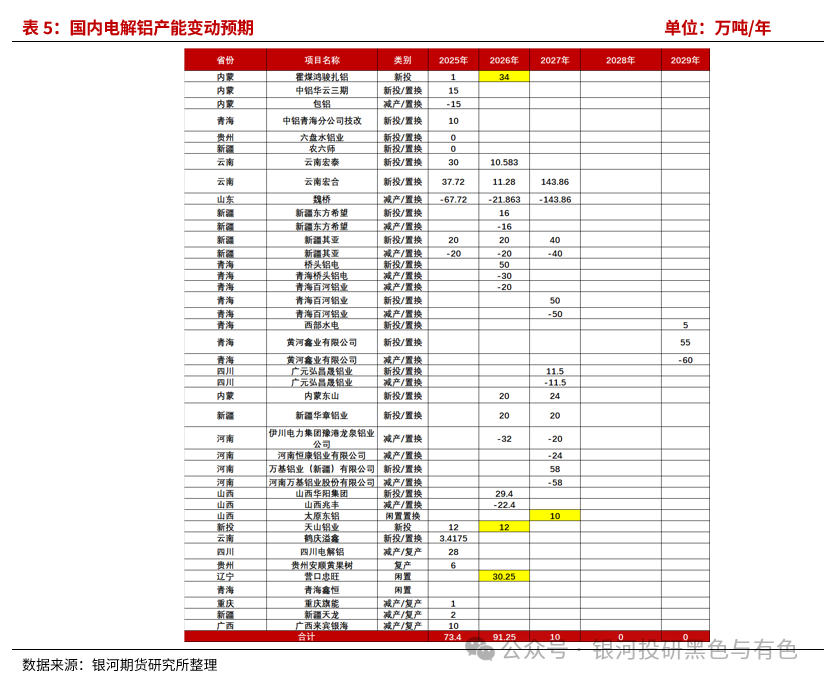
(二)国内电解铝排产展望 国内电解铝产能变动以置换为主,今年存91万吨产能增量(有15万吨左右四季度投放),明年存10万吨产能增量,考虑部分今年投产项目在明年仍将体现部分增量后,预计明年国内电解铝产量同比增加32万吨左右至4580万吨。从目前统计来看,随着前期停产产能已复产或推进置换,在国内产能置换政策约束下,电解铝供应净增十分有限。在利润刺激下,电解铝企业已积极提高开工率,后续难带来增量贡献。
第二部分 全球氧化铝及电解铝供需平衡存逆转 一、全球氧化铝供需逆转:国内转为净出口、但难缓解国内过剩压力我们通过上面对国内氧化铝明年产量1095万吨增量的理论判断可算出,明年国内冶金级氧化铝产量最高可超1亿吨。但海外氧化铝产量增量与下游电解铝增量节奏不匹配,导致海外氧化铝供需出现短缺,预计我国氧化铝明年有望延续四季度的净出口格局,考虑海外新投项目的原料备货,预计明年我国氧化铝净出口量可达200万吨,对国内供应过剩的情况略有缓解。由于氧化铝的生产较为灵活,从动态平衡来看,预计净出口200万吨左右之后,我国冶金级氧化铝年度产量在9250万吨左右可以维持与今年较为接近的供需平衡状态,但明年产量理论同比将增加1095万吨,则在动态平衡的过程中,预计明年氧化铝将面临比今年更大的过剩压力,价格将处于成本线附近运行,产能减产/推迟投产带来的产量减量需在845万吨才能使得国内氧化铝达到上述动态供需平衡预期。则从价格来看,海外氧化铝价格将较为坚挺、出口窗口持续打开,但国内过剩压力依旧压制价格在成本线附近运行,直至动态平衡预期改善。
二、全球电解铝供需逆转:铝锭进口利润窗口将打开、但难缓解全球过剩压力 明年国内与海外电解铝供需格局分化,将从今年海外大幅短缺的局面转为我国短缺带动进口利润窗口打开、铝锭净进口增加的格局。目前铝锭理论进口仍亏损1500元左右,而往年进口利润窗口打开可有300元左右理论进口利润,则这1800元左右的空间是沪铝后续较伦铝可相对抗跌的空间。全球铝的供需将从今年的短缺在明年转为过剩,带动铝冶炼利润收缩。海外铝高成本产能的完全成本在2700美元左右,国内铝高成本产能的成本线在19000元左右(行业加权成本在16000元/吨),考虑今年年底国内外铝库存基数较低,明年虽预期过剩,但是将逐渐在市场体现,铝冶炼利润收缩但仍将在成本线上方运行,而沪铝价格因沪伦比的提升及国内供应约束下的短缺,利润预期或好于伦铝。
责任编辑:七禾编辑 |
【免责声明】本文仅代表作者本人观点,与本网站无关。本网站对文中陈述、观点判断保持中立,不对所包含内容的准确性、可靠性或完整性提供任何明示或暗示的保证。请读者仅作参考,并请自行承担全部责任。
本网站凡是注明“来源:七禾网”的文章均为七禾网 www.7hcn.com版权所有,相关网站或媒体若要转载须经七禾网同意0571-88212938,并注明出处。若本网站相关内容涉及到其他媒体或公司的版权,请联系0571-88212938,我们将及时调整或删除。
七禾研究中心负责人:翁建平
电话:0571-88212938
Email:57124514@qq.com
七禾科技中心负责人:相升澳
电话:15068166275
Email:1573338006@qq.com
七禾产业中心负责人:洪周璐
电话:15179330356
七禾财富管理中心
电话:13732204374(微信同号)
电话:18657157586(微信同号)
合作期货公司基本信息: 东吴期货 华鑫期货 东航期货 前海期货 先锋期货
 七禾网微信公众号 |  七禾网APP安卓&鸿蒙 |  七禾网APP苹果 |  沈良宏观 |  七禾调研 |  价值投资君 |
© 七禾网 浙ICP备09012462号-1 浙公网安备 33010802010119号 增值电信业务经营许可证[浙B2-20110481] 广播电视节目制作经营许可证[浙字第05637号]
 最新高手视频!