 聚合智慧 | 升华财富
产业智库服务平台
产业智库服务平台
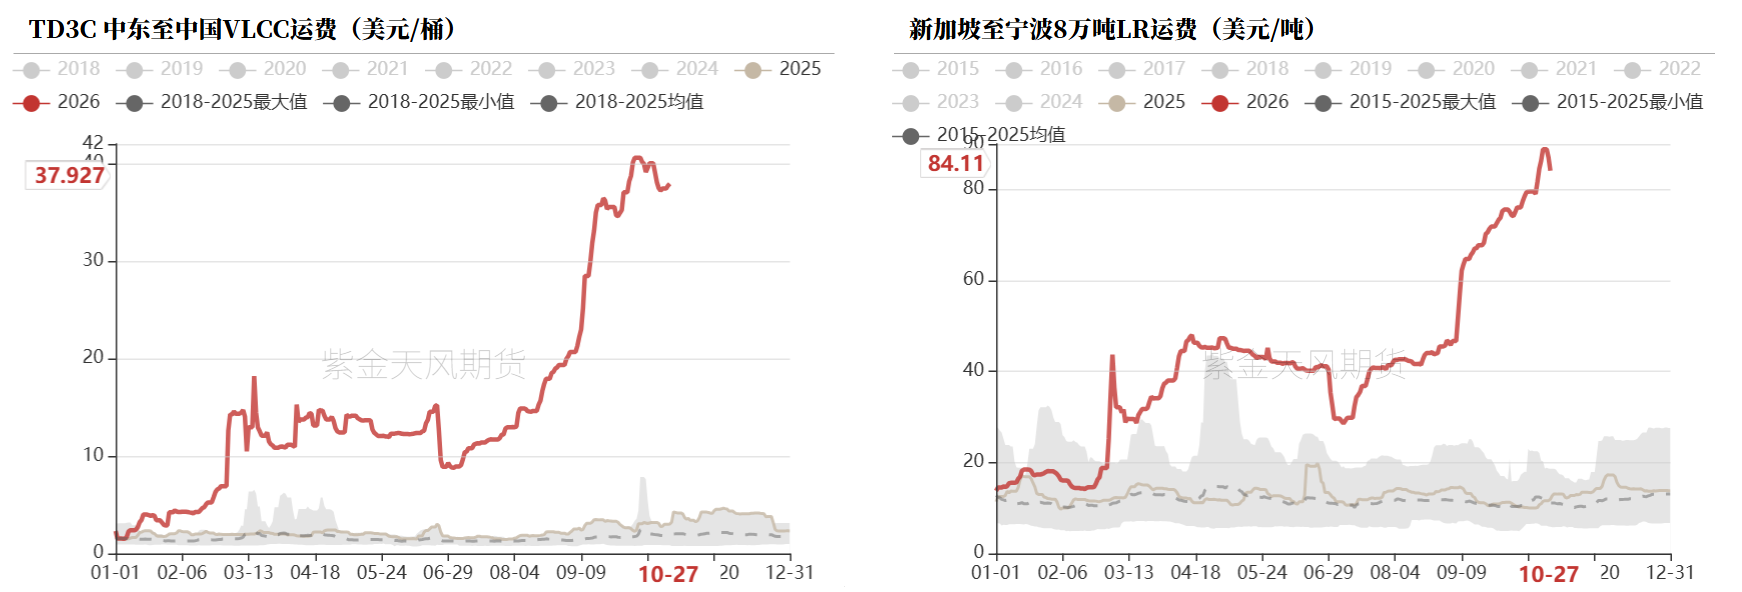
| 观点小结 近期FU11合约大幅走强,10月30日开盘后最高触及9494元/吨。10月起红海冲突不断升级,胡塞打击范围扩大至沙特重要出口港口以及最大炼厂,加重市场对于供应收紧的预期,导致本就脆弱的供需天平进一步倾斜。整体来看,在市场结构脆弱性持续抬升的背景下,高硫燃料油呈现易涨难跌的基本面特征:支撑来自供给缺口、库存无缓冲、运费托底三个方面,约束则在于估值已不低,继续追多的性价比下降。 节奏上,还是等待回调机会,不宜追涨。后续需要继续关注以下三个变量:海峡放开与直航恢复情况、俄乌停火与俄罗斯出口情况以及沙特Ras Tanura的装船能否外运。 风险因素:海峡放开、运力修复;俄罗斯供应修复超预期;沙特供应好转 1、运力:船没有变少,是周边变慢了 海峡冲突升级之后,市场最先反应的是航运成本。而真正决定运费高度的,不是风险溢价,而是周转效率:风险溢价终会消退,但周转效率的修复相对来说是更困难的。当前中东湾约六分之一的船舶每日进行STS:阿曼湾VLCC往返一次需23天,直航仅需10天。船没有变少,周转慢了一倍多,有效运力随之大幅下降。 更棘手的是,STS占用的恰恰是VLCC。大船被抽去做转运,可用运力下降,生产商只能改用小船承接;由此,VLCC的局部短缺由此扩散为全船队的紧张。与此同时,受美国封锁影响,海上运营的伊朗船队规模同比萎缩近40%,多数已装载油轮转为浮仓储油;其原先支撑的亚洲约170万桶/日需求,只能由其他船队承接,运力因此进一步收紧。 运力紧张之下,油轮自然优先保障原油。从数据上来看,现在海峡原油通行量已恢复至战前的92%,而汽柴煤分别仅恢复10%、34%、54%。导致高硫的可用运力因此被压缩,新加坡至舟山高硫运费明显攀升,即期租船一船难求。 图1:主要航线运费
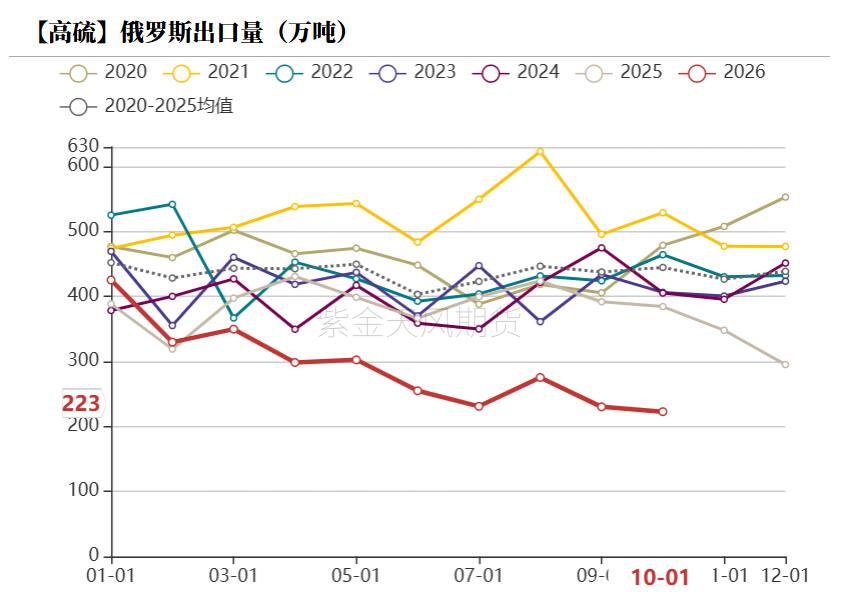
数据来源:Reuters、紫金天风期货研究所 运费上涨随后沿两条路径传导:一方面,抬高到岸成本、挤占出口利润,使内外窗口的可打开时间缩短;另一方面,运力紧张之下,油轮优先保障原油外运,沙特高硫招标转为FOB报价,运费与船期的不确定性由买方承担,招标能否顺利兑现需要打一个问号。 展望未来,短期买兴转弱、赴华船只返航中东,运费存在回调空间;但中期能否持续回落,关键不在船队规模,而在周转效率。除非海峡通行情况和STS出现实质性松动,否则运费难以回归到战前水平。 2、供应端:三个缺口,一个比一个难补 今年以来高硫的供应缺口一直很大,而其中俄罗斯的缺口最大,也最反复。10月15日之后,乌克兰暂停了对俄炼厂的袭击,俄罗斯原油加工量从370万桶/日回升到420万桶/日以上,加工量回归速度超出我们预期。但10月30日报道称,俄罗斯彼尔姆地区一处工业设施遭乌克兰无人机袭击受损。我们判断,四季度即便有所修复,也很难回到往年正常水平,预计11-12月俄罗斯高硫出口仍低于350万吨/月,缺口100-150万吨/月。 图2:俄罗斯高硫出口情况
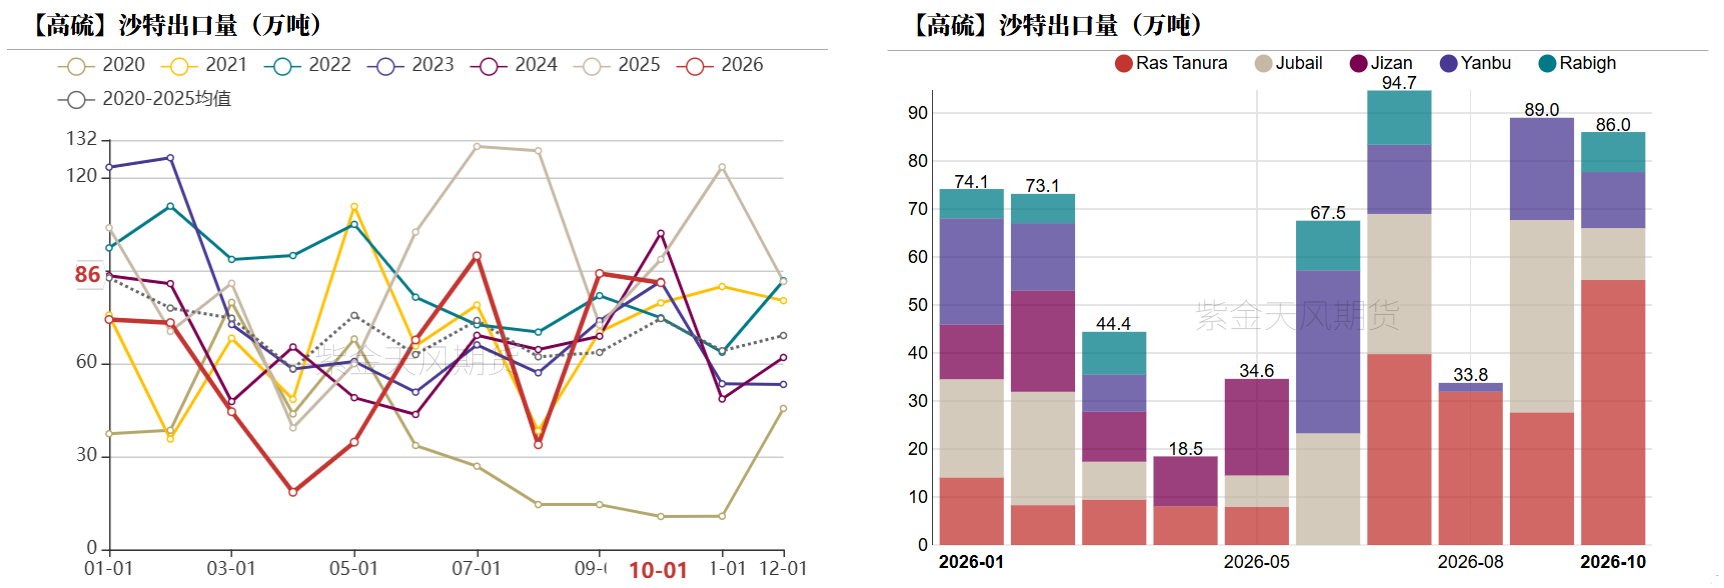
数据来源:Kpler、紫金天风期货研究所 两伊的缺口更为刚性。 近期两伊边境陆路口岸管控收紧,进一步压缩伊朗陆路成品油流转渠道,陆路这条备选通路的弹性被削弱,两伊总出口较战前仍少约100万吨/月。两伊的缺口实际上是地缘冲突问题,所以短期内更加难以回归。 从近期行情来看,沙特是新的变量,目前市场对未来供应的边际收紧预期主要就来自于沙特。虽然近两月沙特出口稳定在85-90万吨/月,但10月Ras Tanura高硫出口55万吨、环比+50%,占比极高。而10月27日Ras Tanura遇袭起火,10月28日胡塞称Ras Tanura炼厂被袭。沙特的货能不能顺利装出来,要打一个问号。 图3:沙特高硫出口情况
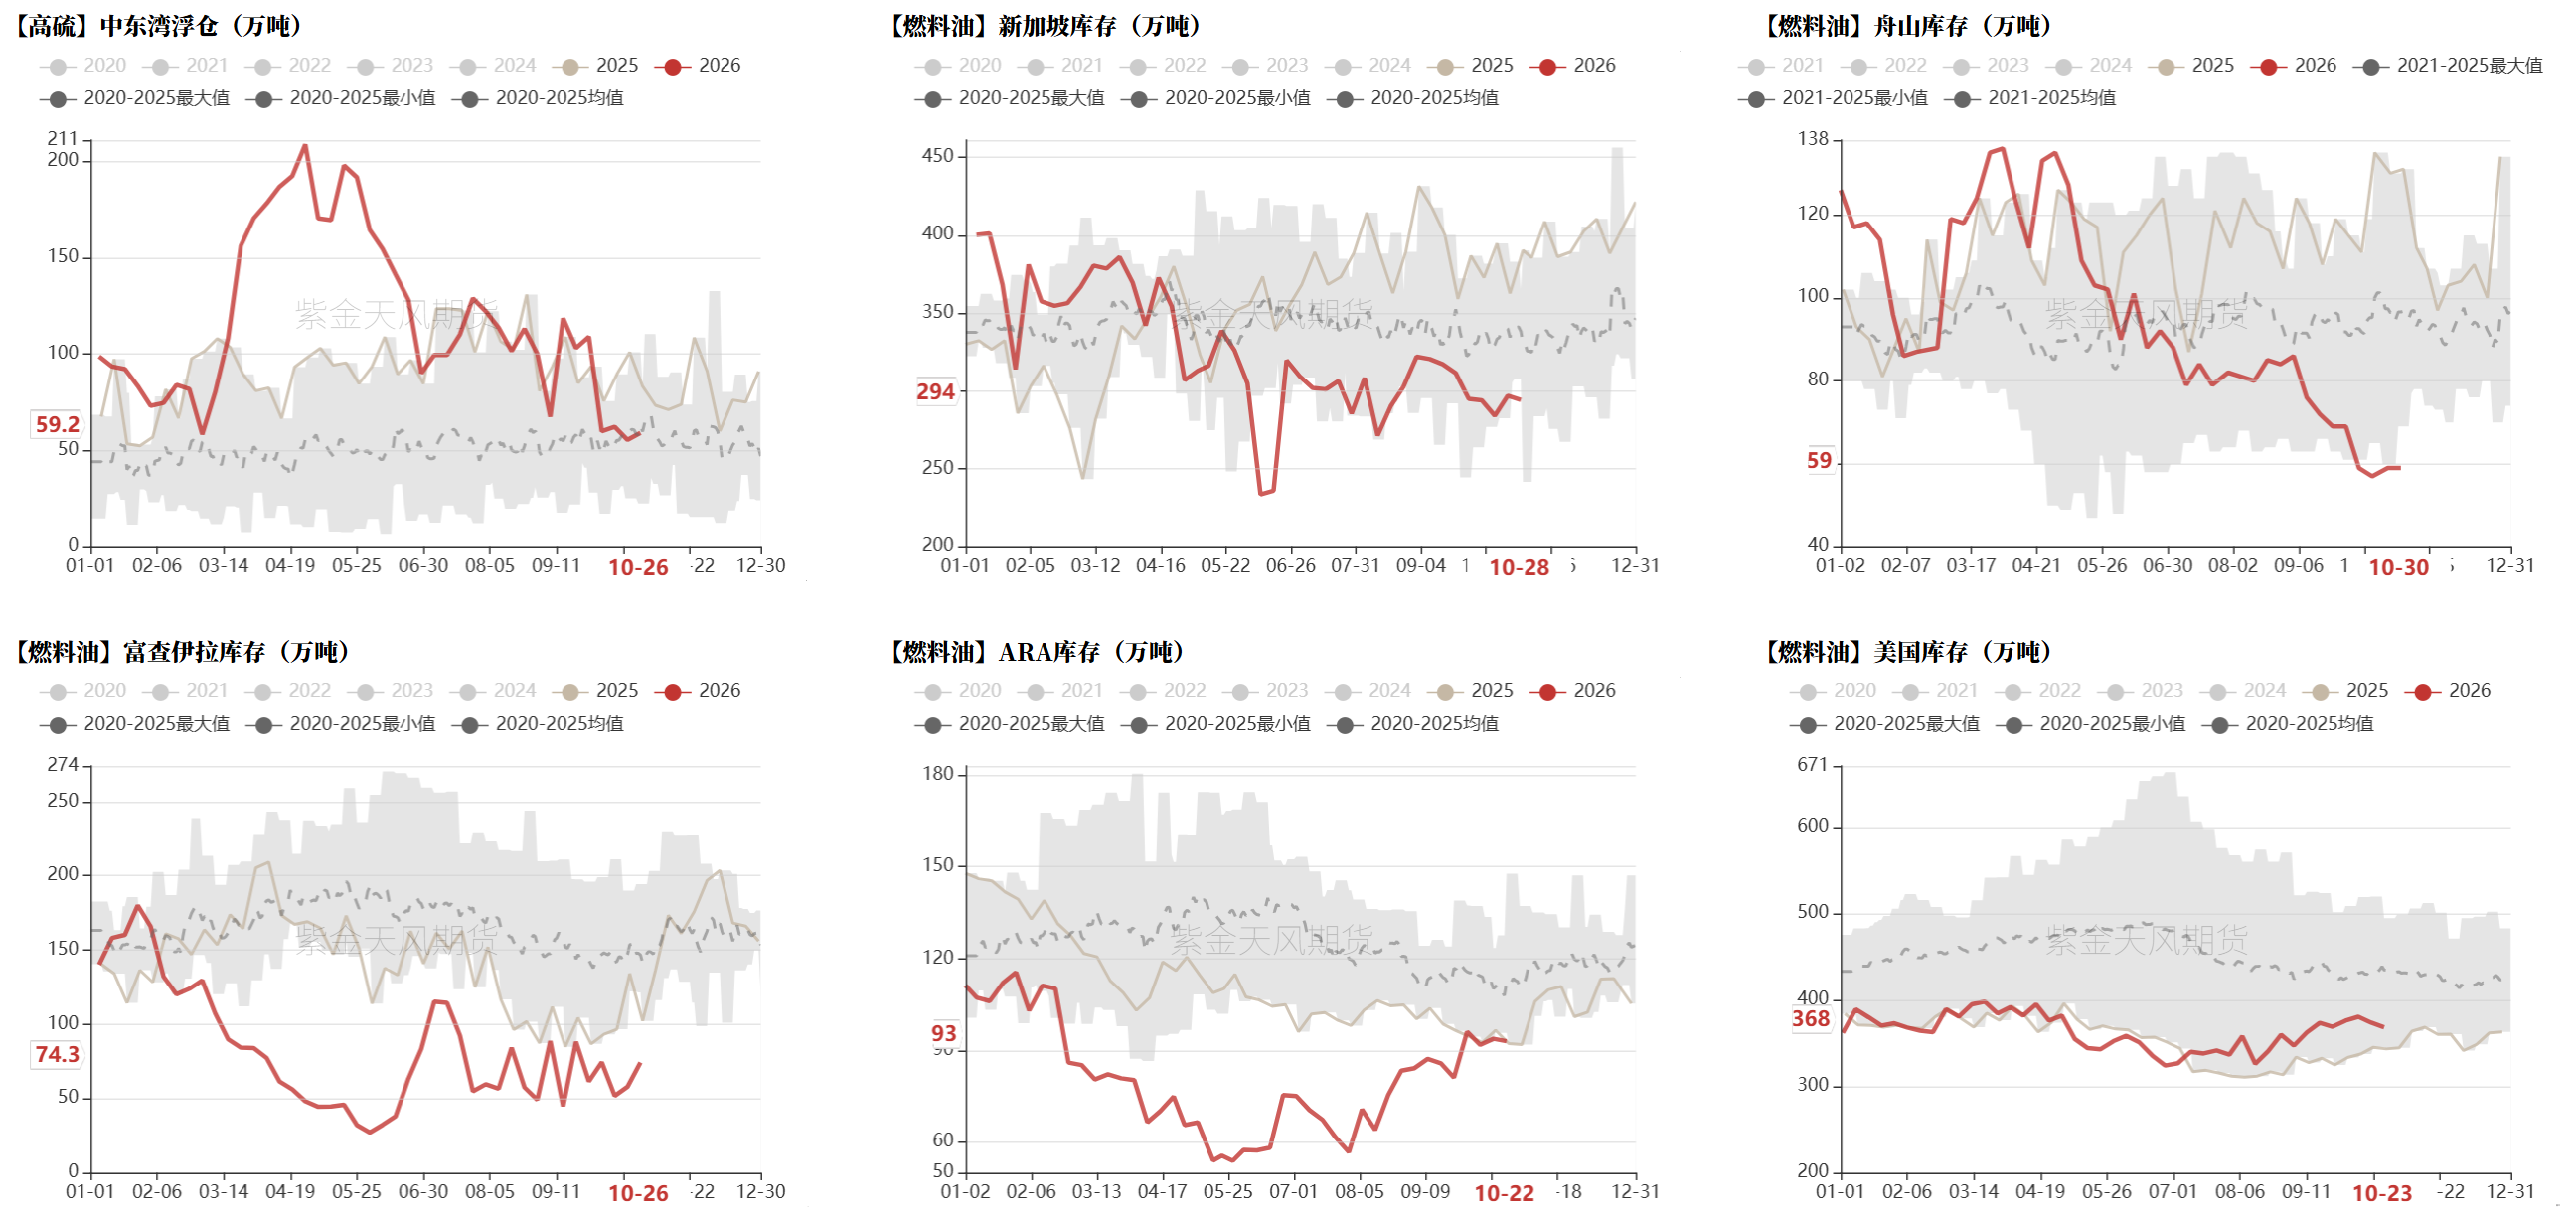
数据来源:Kpler、紫金天风期货研究所 拉美增量有限。一方面,墨西哥炼厂持续升级,燃料油出率由24年的29.7%降到20.8%、再到今年的16.7%,出率下降已是大势所趋;另一方面,今年以来委内瑞拉的高硫转向欧美,也很难给亚洲带来实质增量。 整体来看,当前的供应缺口是结构性的,不是周期性的。全球高硫没有明显的备用弹性产能,主要供应国各有约束,很难快速补上已经存在的供应缺口,而沙特的不确定性把供应的紧张从现实层面扩展到了预期层面,带动了近期高硫估值的抬升。 3、库存:最后一层缓冲垫没了 全球燃料油库存已经接近历史最低,中东湾浮仓也降到了历史均值附近。7月以来霍尔木兹海峡高硫通行量中枢在130万吨/月,10月回落到117万吨,只有战前的30%;曼德海峡通行量逐步恢复,10月211万吨,恢复到战前均值的70%。 但通行量的修复,很大一部分来自浮仓出库,而非新货放量。过去几个月用于对冲航运扰动的“海上缓冲垫”已基本用完;浮仓见底之后,运输只能依赖当期新货,一旦排船收缩,市场将直接暴露在缺口之下。库存缓冲变薄使得高硫的结构脆弱性抬升、波动放大。 图3:燃料油浮仓库存
数据来源:Reuters、隆众、紫金天风期货研究所 4、需求:稳稳的支撑 对于高硫来说,需求给不了上涨弹性,但给了稳稳的支撑,具体来看: 1)船燃需求:当前多数化工品已经出现需求负反馈:内需偏弱、产能过剩,价格越跌、买盘越观望。但船燃是例外——化工品看的是国内终端消费,而船燃看的是全球贸易流量。当前全球出口仍具韧性,中国经济的支撑很大程度上来自出口,海上贸易和船只运输并未出现缩量;且油运市场持续偏紧、运价高企,高利润面前吸引更多船只进入市场,绕行使得航程拉长、STS又使周转放慢,在边际上持续支撑船燃消耗。同时,脱硫塔是存量资产,高硫的船燃份额相对刚性,当前安装脱硫塔的船只数量也处于增加阶段。从船燃加注量来看,亚洲船燃需求整体平稳,富查伊拉港还没恢复,需求继续分流至亚洲;新加坡、舟山加注升贴水均处于高位,船燃需求稳中向好,这是高硫需求端最容易被忽视、也最稳的一块支撑。 2)发电需求:目前沙特发电旺季已结束,而埃及因LNG价格高企,冬季增加高硫采购,11至12月采购9.5万桶/日(约70万吨),较季节性正常水平多5万桶/日。不过,埃及这部分采购对LNG价格高度敏感,气价一旦回落,增量可能随时退出,这部分需求属于边际需求,而非刚性需求。 3)进料需求:11月国内炼厂原料和剩余原油配额都相对充足,原料FOB价格开始让利给运费,原料价格有所下跌,同时M100升贴水高企,运费对炼厂加工利润有侵蚀,高硫进料意愿一般。 5、小结 整体来看,前期市场主要交易海峡扰动带来的物流溢价,随着海上浮仓缓冲被消耗,定价逻辑正在向结构性供给缺口切换。全球库存缓冲变薄之后,供需天平支点变弱,同等规模的扰动,会被市场进一步放大,高硫呈现易涨难跌的基本面特征,但高位之下也要警惕海峡放开带来的回调风险。当前海湾货源仍要经由湾外STS转运,除非海峡放开、直航恢复,否则STS导致转出量受限、运力紧张,进一步导致运费高企的循环就不会打破。因此后续除了沙特、俄罗斯的供应情况需要持续跟踪外,海峡通行与STS作业的变化也是需要持续关注的。 责任编辑:七禾编辑 |
【免责声明】本文仅代表作者本人观点,与本网站无关。本网站对文中陈述、观点判断保持中立,不对所包含内容的准确性、可靠性或完整性提供任何明示或暗示的保证。请读者仅作参考,并请自行承担全部责任。
本网站凡是注明“来源:七禾网”的文章均为七禾网 www.7hcn.com版权所有,相关网站或媒体若要转载须经七禾网同意0571-88212938,并注明出处。若本网站相关内容涉及到其他媒体或公司的版权,请联系0571-88212938,我们将及时调整或删除。
七禾研究中心负责人:翁建平
电话:0571-88212938
Email:57124514@qq.com
七禾科技中心负责人:相升澳
电话:15068166275
Email:1573338006@qq.com
七禾产业中心负责人:洪周璐
电话:15179330356
七禾财富管理中心
电话:13732204374(微信同号)
电话:18657157586(微信同号)
合作期货公司基本信息: 东吴期货 华鑫期货 东航期货 前海期货 先锋期货
 七禾网微信公众号 |  七禾网APP安卓&鸿蒙 |  七禾网APP苹果 |  沈良宏观 |  七禾调研 |  价值投资君 |
© 七禾网 浙ICP备09012462号-1 浙公网安备 33010802010119号 增值电信业务经营许可证[浙B2-20110481] 广播电视节目制作经营许可证[浙字第05637号]
 最新高手视频!