 聚合智慧 | 升华财富
产业智库服务平台
产业智库服务平台
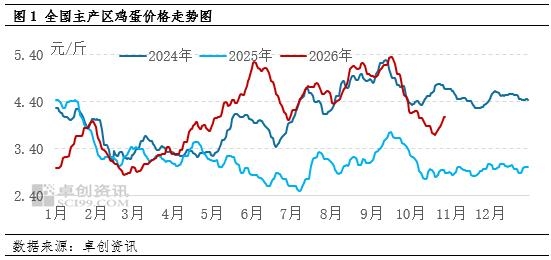
| 10月蛋价弱势运行,探底后小幅反弹。本月存栏虽有下降,但产蛋率回升使得产量未见明显收缩,老鸡出栏先减后增;节后终端需求偏弱,仅低价刺激阶段性轮库。行情短期维持底部磨底,12月伴随集中淘鸡和节前备货,蛋价存在修复预期。 一、10月蛋价弱势走低 10月鸡蛋价格整体偏弱运行,行情持续下探后小幅反弹,主产区鸡蛋均价由月初4.16元/斤回落至20日的低点3.69元/斤,最大跌幅11.30%,下旬行情小幅反弹,截至10月28日,主产蛋价上涨至4.07元/斤。
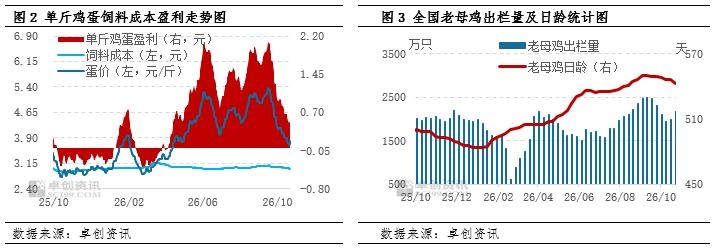
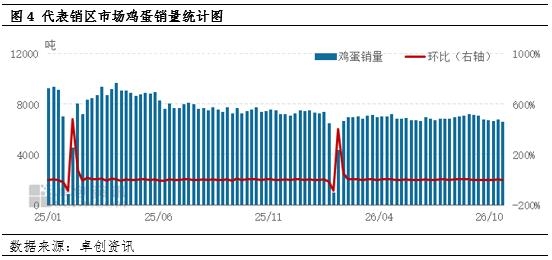
二、价格驱动因素分析:供应减量有限,淡季需求偏弱,低价带动阶段性补货 存栏预期下降,但产量难有明显收缩。据卓创资讯监测数据,9月全国在产蛋鸡存栏量约12.67亿只,环比减少1.17%,同比减少7.38%。10月份老鸡出栏节奏呈现先减后增特征,上旬蛋价虽逐步走低,但养殖端观望情绪浓厚,惜淘意愿仍较强,老鸡出栏量下滑,10月前两周老母鸡周度出栏量下降至2000万羽以下,受老鸡蛋影响,市场大码蛋货源供应充足且质量不佳,拖累整体蛋价。中下旬随着蛋价跌至低位、养殖盈利压缩,单斤鸡蛋盈利由月初0.96元下降至0.49元,养殖户淘鸡意向提升,淘鸡量环比回升,10月后两周老母鸡周度出栏再次回升至2100万羽左右,出栏量阶段性增加,部分地区货源压力有所缓解,为蛋价触底反弹提供支撑。综合来看,10月份预期存栏或小幅下降,但气温下降后产蛋率回升,鸡蛋产量未有明显收缩,市场供应整体处于相对宽松状态。
节后淡季延续,终端需求提振乏力。双节过后食品厂原料采购大幅收缩,下游贸易商、商超以按需拿货、轻仓周转为主,主动囤货意愿偏低。学校、企业团膳需求回归常态,缺乏集中采购支撑;叠加现阶段生猪、生鲜蔬菜价格偏低,蛋白替代效应分流鸡蛋消费。卓创资讯监测数据显示,10月销区代表市场鸡蛋销量持续承压,10月第三周代表市场鸡蛋总销量为6537.70吨,环比减幅2.01%,同比减幅12.80%。直至下旬蛋价跌至低位,部分贸易商阶段性逢低补库,带动市场走货好转,推动蛋价小幅反弹,但该补库以短期轮库为主,并非持续性备货,需求端拉动力度有限。
三、后市行情预测:底部磨底状态持续,12月后行情存在修复机会 综合供需格局判断,10月下旬至11月鸡蛋行情大概率维持低位磨底走势,本轮反弹持续性偏弱,短期难以走出趋势性上涨行情。 供给端来看,11月新开产鸡源仍持续释放,补充市场供给;老鸡淘汰虽有增加,但仍有多数存在惜售观望心理,行业深度去产能节奏偏慢,整体货源供给依旧充足。需求端属于传统淡季,市场缺乏节日利多支撑,下游多存在低价补货、涨价出货的操作心理,因此低价补货无法带来持续性的需求拉动,供需宽松格局短期难以扭转,蛋价大概率在3.80-4.00元/斤的低位区间反复波动。 行情拐点预期在12月之后。一方面,前期压栏的大龄蛋鸡将集中进入淘汰窗口,养殖端集中淘汰带动在产蛋鸡存栏进一步回落,鸡蛋供给迎来阶段性收缩;另一方面,元旦、春节前置备货逐步启动,食品加工企业、流通渠道备货需求陆续释放,需求端迎来季节性利好。供给收缩叠加节日备货双重驱动,市场供需格局有望边际收紧,库存逐步去化,蛋价重心存在回升空间,预计价格重心有望重回4元/斤以上。 责任编辑:七禾编辑 |
【免责声明】本文仅代表作者本人观点,与本网站无关。本网站对文中陈述、观点判断保持中立,不对所包含内容的准确性、可靠性或完整性提供任何明示或暗示的保证。请读者仅作参考,并请自行承担全部责任。
本网站凡是注明“来源:七禾网”的文章均为七禾网 www.7hcn.com版权所有,相关网站或媒体若要转载须经七禾网同意0571-88212938,并注明出处。若本网站相关内容涉及到其他媒体或公司的版权,请联系0571-88212938,我们将及时调整或删除。
七禾研究中心负责人:翁建平
电话:0571-88212938
Email:57124514@qq.com
七禾科技中心负责人:相升澳
电话:15068166275
Email:1573338006@qq.com
七禾产业中心负责人:洪周璐
电话:15179330356
七禾财富管理中心
电话:13732204374(微信同号)
电话:18657157586(微信同号)
合作期货公司基本信息: 东吴期货 华鑫期货 东航期货 前海期货 先锋期货
 七禾网微信公众号 |  七禾网APP安卓&鸿蒙 |  七禾网APP苹果 |  沈良宏观 |  七禾调研 |  价值投资君 |
© 七禾网 浙ICP备09012462号-1 浙公网安备 33010802010119号 增值电信业务经营许可证[浙B2-20110481] 广播电视节目制作经营许可证[浙字第05637号]
 最新高手视频!