聚合智慧 | 升华财富
产业智库服务平台
产业智库服务平台

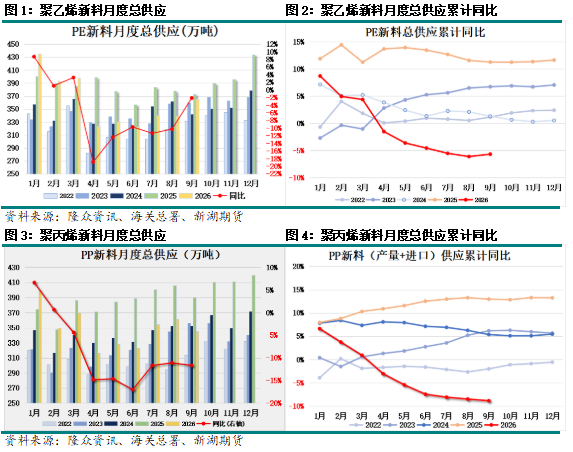
| 自从美伊冲突爆发以来,聚烯烃除了煤炭之外的原料均受到严重冲击,价格重心上移,成本暴涨以及原料供应稳定性降低导致聚烯烃生产负荷下滑至同比低位,除此之外,中东化工品运输难度提升,部分工厂受损,中东聚烯烃出口减量,聚烯烃供应维持低位,支撑现货价格,后续聚烯烃供应何时回归对聚烯烃行情的判断十分重要。 聚烯烃供应减量明显 2026年聚烯烃供应同比呈现下滑趋势,1-9月聚乙烯新料累计供应为3246万吨,较2025年同期减少195万吨,同比降负达到6%,而聚丙烯新料供应减量更为明显,1-9月新料累计供应下滑至3146万吨,较2025年同期减少305万吨,同比降负达到9%,聚烯烃供应减量明显。
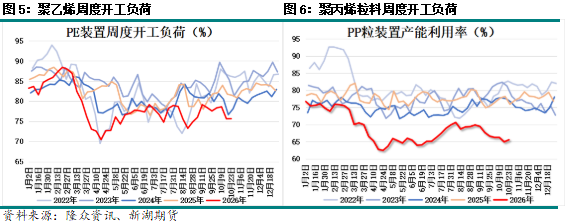
聚烯烃现有装置提负空间有限 聚烯烃现有装置生产负荷自冲突爆发以来出现明显下滑,整体维持在同比偏低水平,相较而言聚丙烯装置负荷受影响更为严重,大多数时间负荷都在70%以下波动。
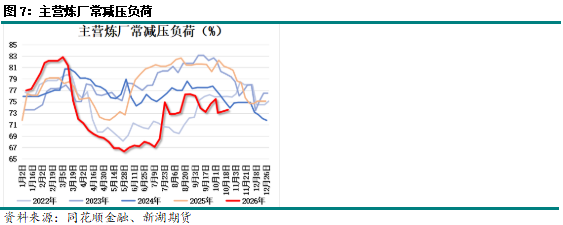
聚乙烯的生产路线主要有三种,分别为石脑油、煤制以及甲醇制,其中煤炭价格受影响较小,甲醇制聚乙烯装置产能仅有34万吨,在聚乙烯中的占比不足1%,因此石脑油制聚乙烯是本次事件中主要受影响的工艺。中国石脑油制聚乙烯装置均为联产装置,而目前因为原油价格高位以及海运费暴涨,高成本压制炼厂采购意愿,主营炼厂常减压负荷处于往年同期偏低水平。除此之外,由于全球炼油产能的停产,成品油供应持续紧张,成品油利润高位,炼厂会因为经济性而选择调高成品油收率减少石脑油产出,原料供应的减少也限制了乙烯裂解负荷的上限,进而导致聚乙烯开工负荷难以大幅提升。
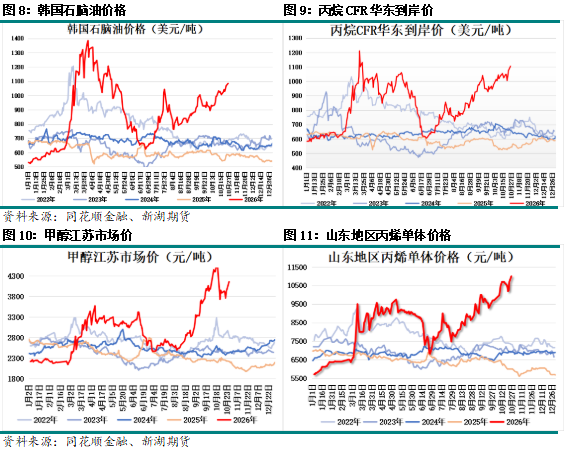
聚丙烯生产原料比聚乙烯更加丰富,除了石脑油、煤炭以及甲醇之外,丙烷以及丙烯单体也是聚丙烯生产的主要原料。与聚乙烯不同,甲醇制聚丙烯的产能达到165万吨,占聚丙烯总产能的4%,并且部分装置的利润敏感度极高,甲醇价格为聚丙烯提供底部支撑。本次冲突中除了煤炭之外的原料价格均出现不同幅度的上涨。与冲突爆发之前的2月底相比,石脑油价格涨幅为67%,丙烷进口价涨幅为69%,山东丙烯单体价格涨幅为73%,江苏甲醇价格涨幅更是达到了90%,聚丙烯生产成本大幅提升,部分生产装置因利润问题选择停车降负,聚丙烯生产负荷下滑至同比低位。
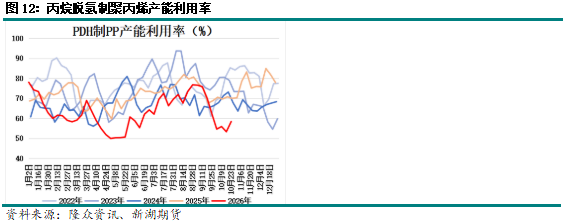
聚烯烃多套生产装置因为经济性或者是原料稳定性问题停车降负,这部分装置在原料成本压力未能出现持续性缓和之前其负荷都难以恢复到往年正常水平,然而根据当下局势来看,美伊谈判陷入停滞,霍尔木兹海峡船只遭遇袭击增多,市场担忧美国中期选举之后局势可能进一步升温,除此之外,沙特阿拉伯与胡塞武装之间的冲突也在不断持续,地缘冲突暂无缓和迹象,原油价格预计维持高位。冬季存在取暖需求,作为燃料的丙烷需求会季节性出现好转,带动丙烷需求提升,丙烷价格易涨难跌,丙烷脱氢路线利润承压,其负荷预计将维持在偏低水平。除此之外,冬季甲醇气头装置也会出现季节性降负情况,进一步减少甲醇供应,为甲醇价格提供支撑。综合来看,在地缘局势未明显缓和的情况下,聚烯烃上游生产成本很难出现较大幅度地松动,聚烯烃生产负荷提负空间受限,供应偏紧格局难改。
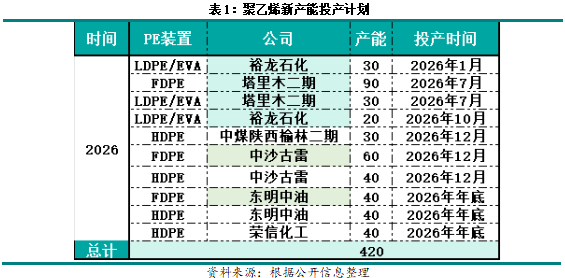
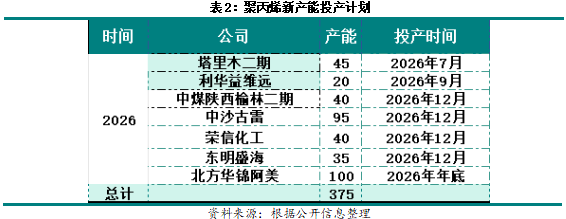
新产能投产时间推迟 聚烯烃四季度原定有多套装置计划投产,但截至10月底仅有裕龙石化20万吨LDPE/EVA装置落地,其余装置投产时间均较预期出现推迟。原定于10月投产的中煤陕西榆林二期投产时间推迟至12月,中沙古雷上游裂解装置暂无试车消息,华锦阿美投产时间据传将推迟至2027年,聚烯烃实际新产能投产速度明显不及预期,在2701合约上聚烯烃新产能投产无压。
聚烯烃供应持续偏紧 在中东局势未能明显缓和之前,叠加冬季到来,聚烯烃上游原料价格下方空间受限,成本强支撑,限制聚烯烃现有装置提负空间,并且新产能计划投产时间大多出现推迟,预计在2701合约上聚烯烃供应偏紧格局延续,聚烯烃现货价格维持高位。 责任编辑:七禾编辑 |
【免责声明】本文仅代表作者本人观点,与本网站无关。本网站对文中陈述、观点判断保持中立,不对所包含内容的准确性、可靠性或完整性提供任何明示或暗示的保证。请读者仅作参考,并请自行承担全部责任。

本网站凡是注明“来源:七禾网”的文章均为七禾网 www.7hcn.com版权所有,相关网站或媒体若要转载须经七禾网同意0571-88212938,并注明出处。若本网站相关内容涉及到其他媒体或公司的版权,请联系0571-88212938,我们将及时调整或删除。



七禾研究中心负责人:翁建平
电话:0571-88212938
Email:57124514@qq.com
七禾科技中心负责人:相升澳
电话:15068166275
Email:1573338006@qq.com
七禾产业中心负责人:洪周璐
电话:15179330356
七禾财富管理中心
电话:13732204374(微信同号)
电话:18657157586(微信同号)
合作期货公司基本信息: 东吴期货 华鑫期货 东航期货 前海期货 先锋期货
 七禾网微信公众号 |  七禾网APP安卓&鸿蒙 |  七禾网APP苹果 |  沈良宏观 |  七禾调研 |  价值投资君 |
© 七禾网 浙ICP备09012462号-1 浙公网安备 33010802010119号 增值电信业务经营许可证[浙B2-20110481] 广播电视节目制作经营许可证[浙字第05637号]
 最新高手视频!