聚合智慧 | 升华财富
产业智库服务平台
产业智库服务平台

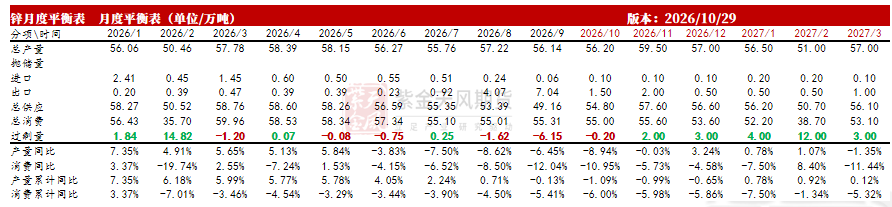
| 本周观点 隔夜美联储10月议息会议落地,结果与市场表现基本符合我们预期。处于中期选举前置窗口,联储政策取向以维稳市场为优先,整体措辞偏中性,并未释放增量立场。展望后市,宏观层面主要矛盾将转移至中期选举结果,是接下来需要重点定价的风险源。 情景假设:短期地缘脉冲+流动性收缩主线——中期选举若出现民主党两院横扫,特朗普被弹劾风险抬升,或推动其对伊朗采取强硬姿态。近期全球流动性同步收紧,美元虹吸效应加剧,地缘事件可能只是脉冲,流动性收缩才是主线。 基本面:供应放量开启累库周期,逼仓预期进一步证伪——供应端,11月国内大型冶炼厂复产落地,精炼锌环比增量预计3万吨(+5.87%),大幅超出前期市场预期,国内锌锭累库压力将显性化。叠加春节季节性累库周期渐近,测算明年春节全球库存高点或至50万吨量级。另外,短期锌锭现货出口窗口再度打开,海外承接压力上升。若11月LME无法兑现逼仓,则后续一段时间现货紧平衡、挤仓的基础不复存在。 综合宏观与供需,我们认为11月锌价或迎来年内幅度最大的一轮回调,核心驱动来自宏观风险释放。节奏上,需要一轮价格下行倒逼国内炼厂完成最后一轮集中减产,供给曲线重构之后,锌价才具备一轮像样反弹的基础。 风险提示:海外冶炼厂宣布超预期减产 月度平衡表 根据最新国内炼厂生产排产,10月产量略低于月初预期,但11月环比大幅增产3.3万吨; 进出口方面,9月出口量7.04万吨大超预期,反映内需承接无力,而当前出口窗口再度临近,我们增加11-12月出口预期; 假设即使在锌价下跌后下游补库情况下,11月表需提升,但仍难改国内累库趋势。全年表消累计同比降幅扩大至-5.86%。
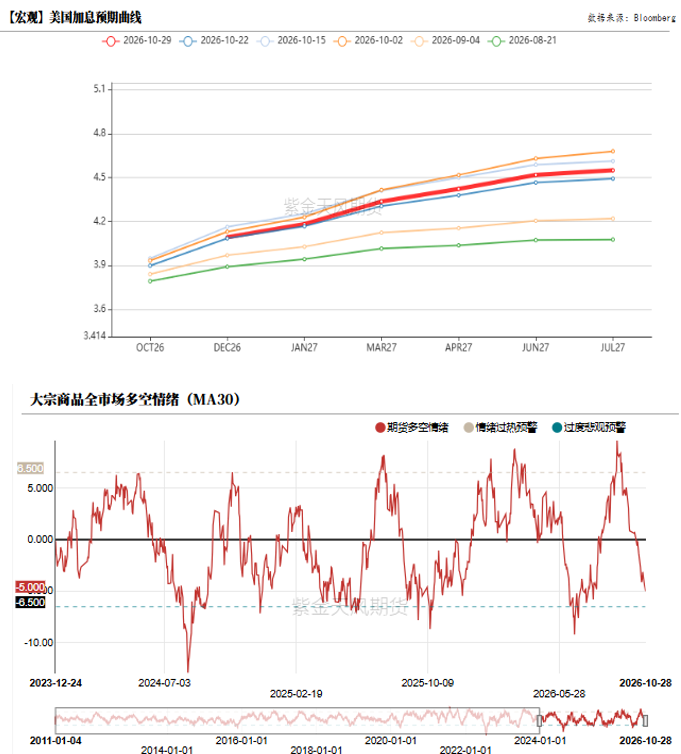
数据来源:Wind、SMM、百川盈孚、风云系统、紫金天风期货研究所 市场焦点 宏观:中期选举风险窗口临近 隔夜美联储10月议息会议落地,结果与市场表现基本符合我们预期。处于中期选举前置窗口,联储政策取向以维稳市场为优先,整体措辞偏中性,并未释放增量立场。接下来市场主要转向——12月美联储加息是否板上钉钉?美联储接下来还会加几次? 我们认为,9月非农走弱、AI担忧增加、金融条件局部收紧,传统需求也不支持大幅加息,如果后续需求端的担忧持续发酵,联储压缩加息次数、甚至明年转向降息并非完全没有可能。但需要强调,这是情景推演,最终仍取决于后续通胀、就业数据的验证。 另外,11月3日中期选举结果即将公布。我们对中期选举结果的情景假设是——若中期选举落地后民主党实现参众两院横扫,国会弹劾的制度约束将显著抬升,特朗普的执政不确定性放大。在该政治压力下,为争取鹰派选民、巩固基本盘,存在主动加码中东博弈、对伊朗采取更强硬姿态的动机,短期容易推升市场对原油供给扰动的担忧。
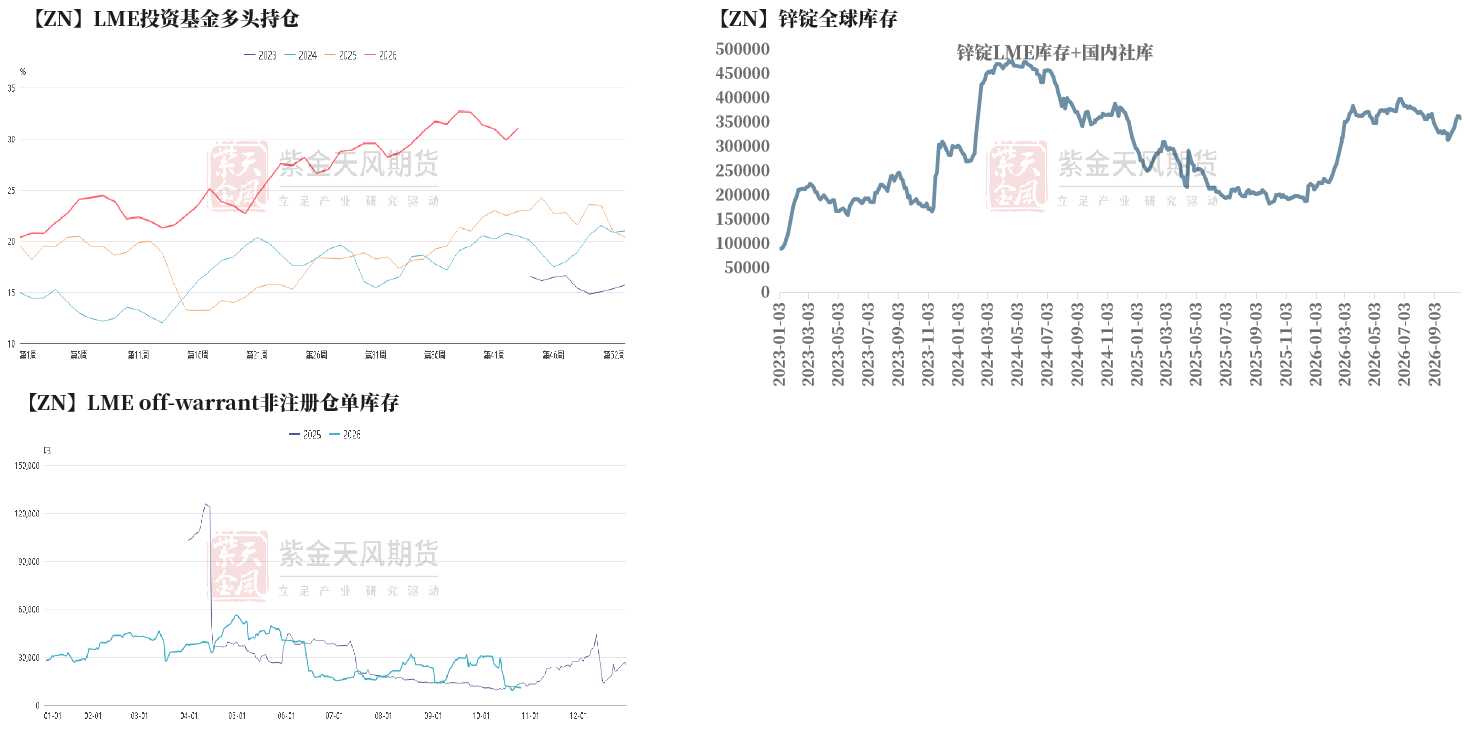
数据来源:Bloomberg、紫金天风期货研究所 LME持仓&库存追踪 从持仓结构来看,截至10月23日,LME投资基金多头持仓占比再度上升至31.02%,但与此前9月18日峰值32.67%来说,多头持仓拐点基本确认; 从库存来看,截止本周三,LME全球库存164,625吨,较上周峰值下降3200吨。复盘来看,10月累计交仓43850 吨,叠加 off-warrant 非注册仓单的去库贡献,测算本轮显性库存净增量约 2.4 万吨,该增量基本兑现前期市场对大户交仓规模的预期。因此近一周盘面呈现的止累、小幅去库属于预期内的行情演绎,我们不建议直接交易逼仓逻辑。
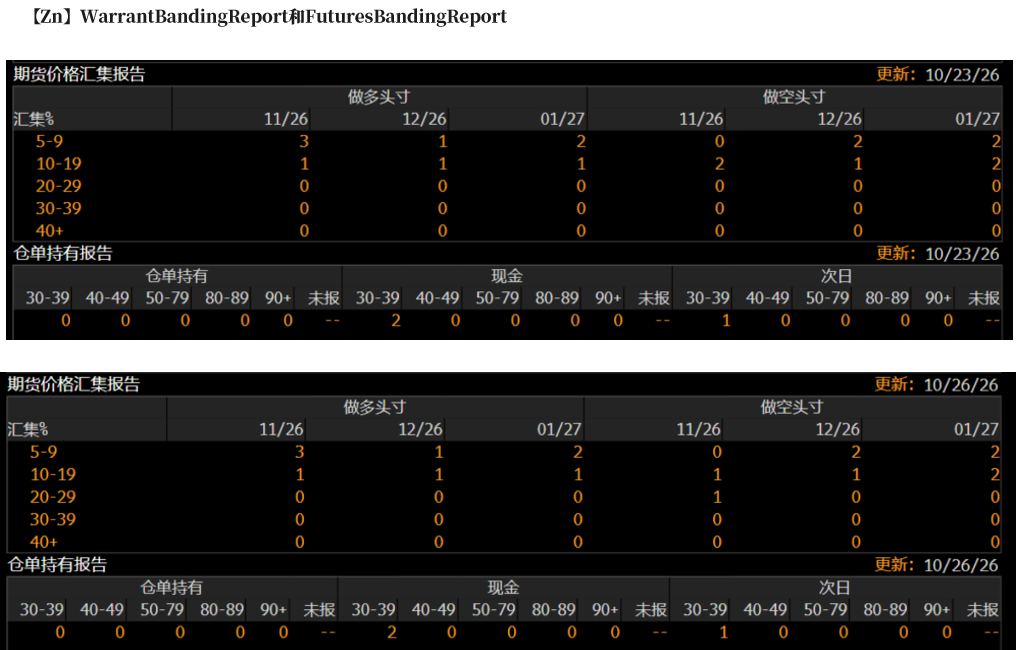
数据来源:Wind、SMM、彭博、风云系统、紫金天风期货研究所 伦锌持仓与仓单集中度 从最近两期数据对比,伦锌仓单集中度无明显抬升,且与8、9月比,硬逼仓风险显著较小。甚至近月期货头寸出现较大做空头寸。
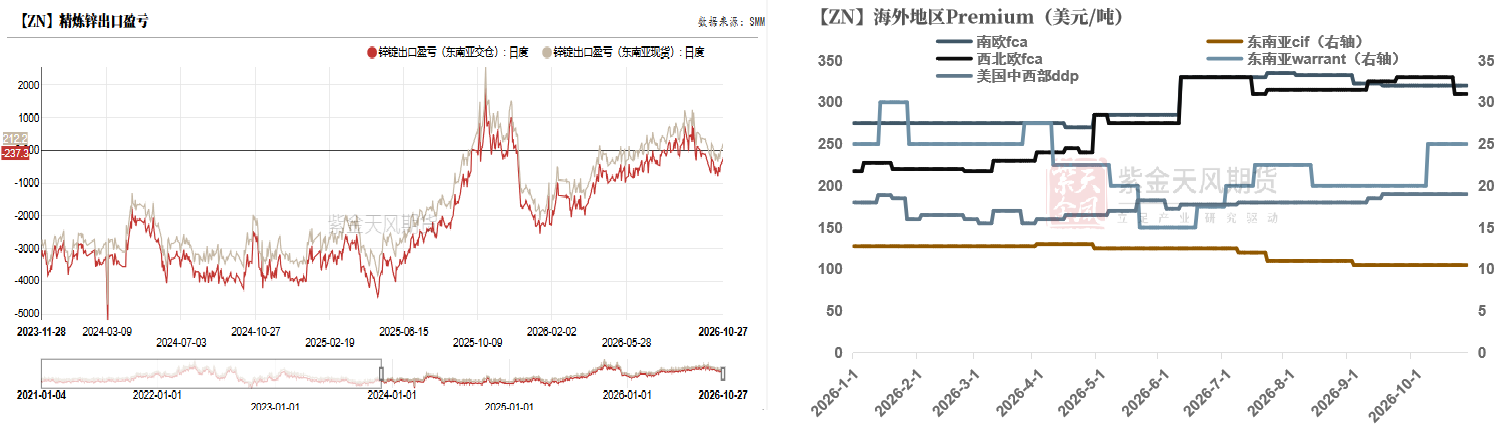
数据来源:Bloomberg,紫金天风期货研究所 锌锭出口预期 截至10月28日,锌锭东南亚交仓出口利润66.28元/吨,东南亚现货出口利润515.6元/吨,时隔一个月后出口窗口再度完全打开。因此我们增加11-12月出口预期,11月出口量级约2万吨。 从最近的海外区域升水(Premium)来看,近期海外Premium变化比较大的是东南亚Warrant和欧洲,涨跌不一。
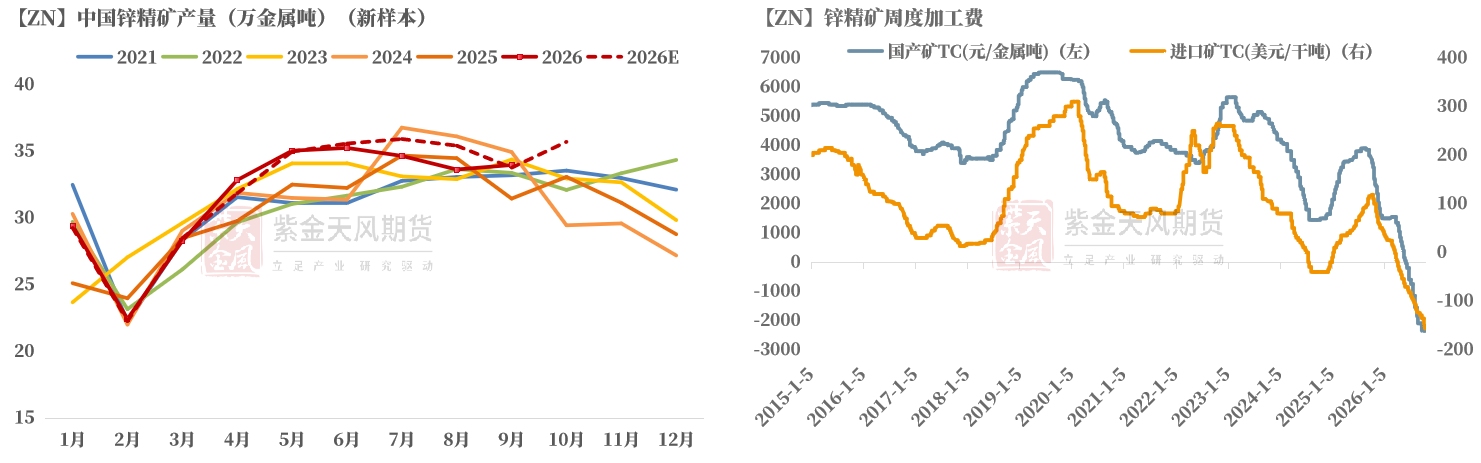
数据来源:Wind、SMM、彭博、风云系统、紫金天风期货研究所 周度基本面数据 主要行业新闻 加拿大锌业公司Pasinex Resources于10月26日披露土耳其Sarikaya锌铅项目进展。+1550 矿体地下金刚石钻探项目已于 2026 年 10 月 19 日完成,共钻探 30 个钻孔,总进尺 2199.4 米,钻探地点位于三个不同的钻孔位置。除了勘探工作外,Pasinex 还在推进 +1550 井的地下开发和地面支持活动,为该项目计划中的近期生产做好准备。地下准备和开发工作计划于 2026 年 10 月底基本完成,预计于 2026 年底开始生产。 Korea Zinc近日表示,旗下KEMCO已于2026年8月在蔚山Onsan启动粗制锗产品试生产,计划于第四季度进入批量生产,并于2027年第一季度开始销售。公司还计划在2027年下半年实现纯度99.999%的高纯二氧化锗商业化生产,较原定2028年投产计划明显提前。此外,Korea Zinc计划在美国Project Crucible综合冶炼项目中扩大锗生产能力。该项目目前仍预计于2027—2029年进行建设,2029年终建成投产,生产铜、铅、锌、锗、镓、锑等13种战略金属。KEMCO项目提前投产叠加美国项目布局,将进一步扩大Korea Zinc在非中国锗供应链中的参与度。 秘鲁安塔米纳矿业公司(Compañía Minera Antamina)确认,一名运营部门员工在安塔米纳(Antamina)矿山亚纳坎查(Yanacancha)设施作业期间因事故身亡。公司随后实施预防性安全停工,启动事故调查,并与主管部门展开协调。安塔米纳矿山生产铜、锌及钼等精矿,但公告尚未披露停工范围、持续时间,也未确认采矿、选矿或钼回收环节是否中断。 数据来源:SMM、Mysteel、紫金天风期货研究所 锌精矿产量及加工费 国内2026年9月锌精矿产量33.97万金属吨,环比+1.01%,同比+8.01%,1-9月累计同比+4.70%,9月产量略高于预期,10月产量预计在35.71万吨,累计同比增速扩大。 国产锌精矿TC本周平均报-2350元/吨,连续四周持平。本周进口锌精矿加工费指数-156.5美元/干吨,环比下降6.3美元/干吨。 据市场消息,远期进口矿加工费报价最低至-200美元/干吨附近,整体加工费延续低位。
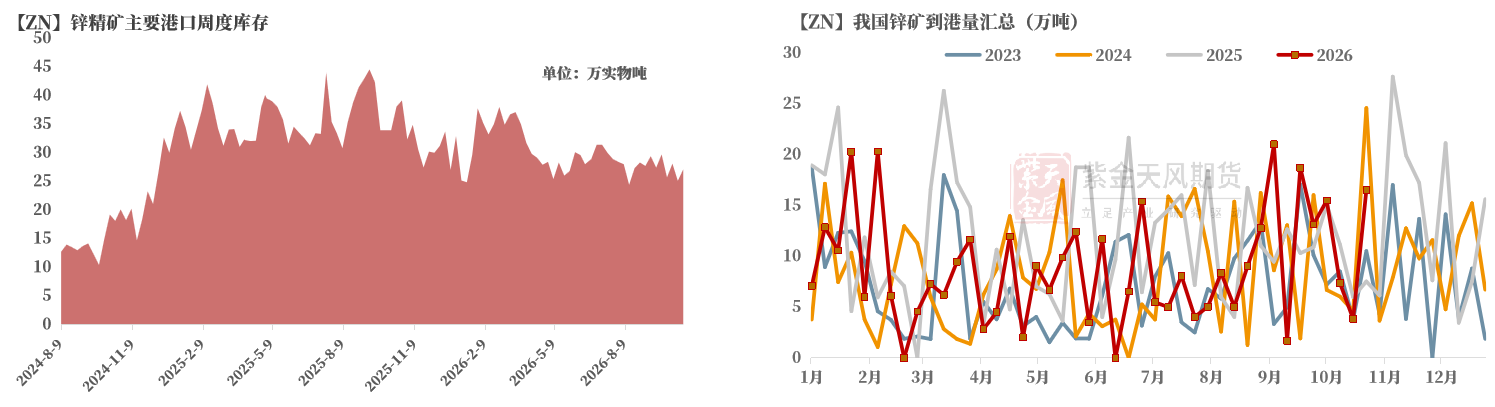
数据来源:Wind、SMM、百川盈孚、风云系统、紫金天风期货研究所 国内锌矿到港量维持正常表现 截止10月23日,连云港、防城港、锦州港、黄埔港、钦州港、南京港、葫芦岛港等7个主要港口周度库存量27.1万吨,环比增加2万吨,港口库存整体持稳。虽然加工费延续低位,但整体锌矿到港量仍处正常季节性水平,10月23日当周到港16.51万吨。
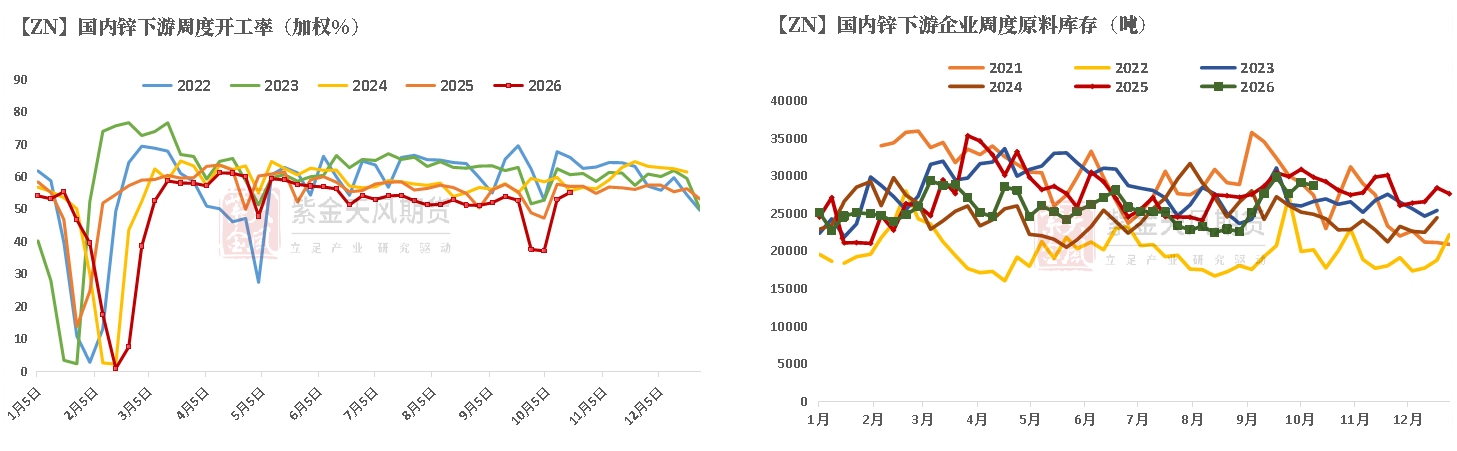
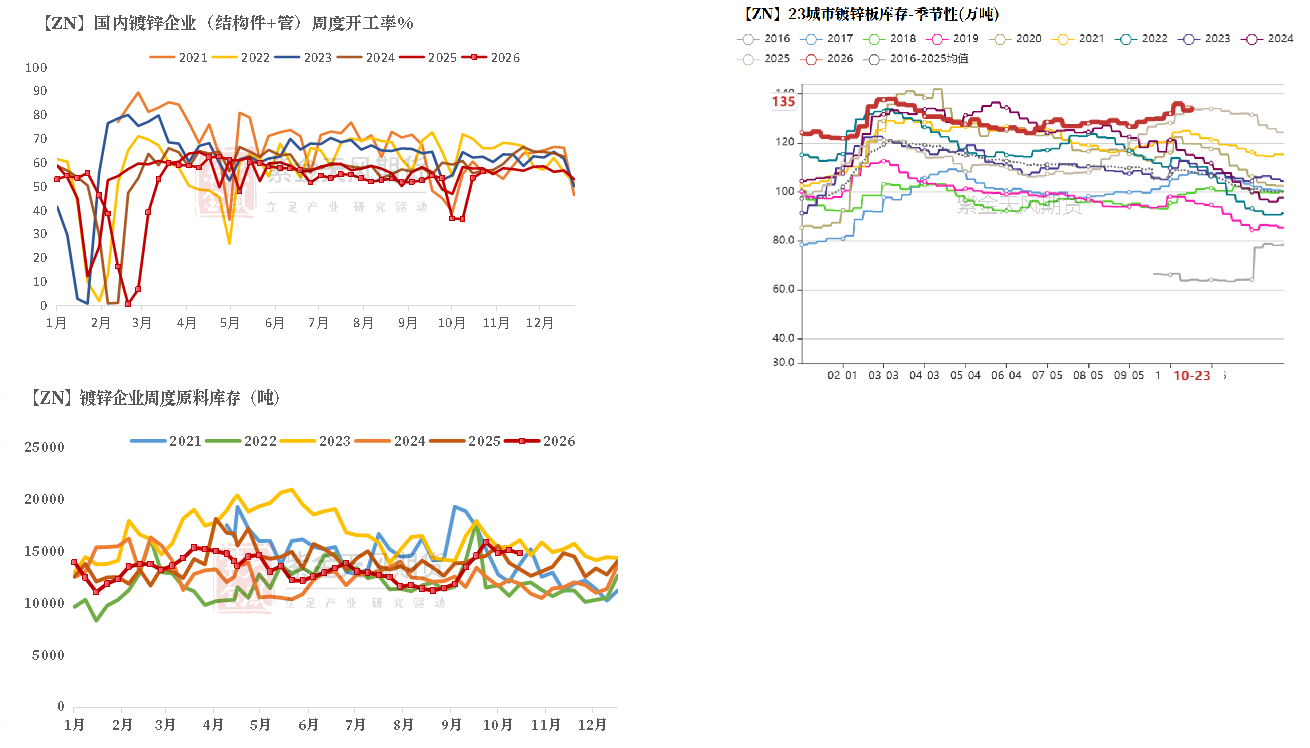
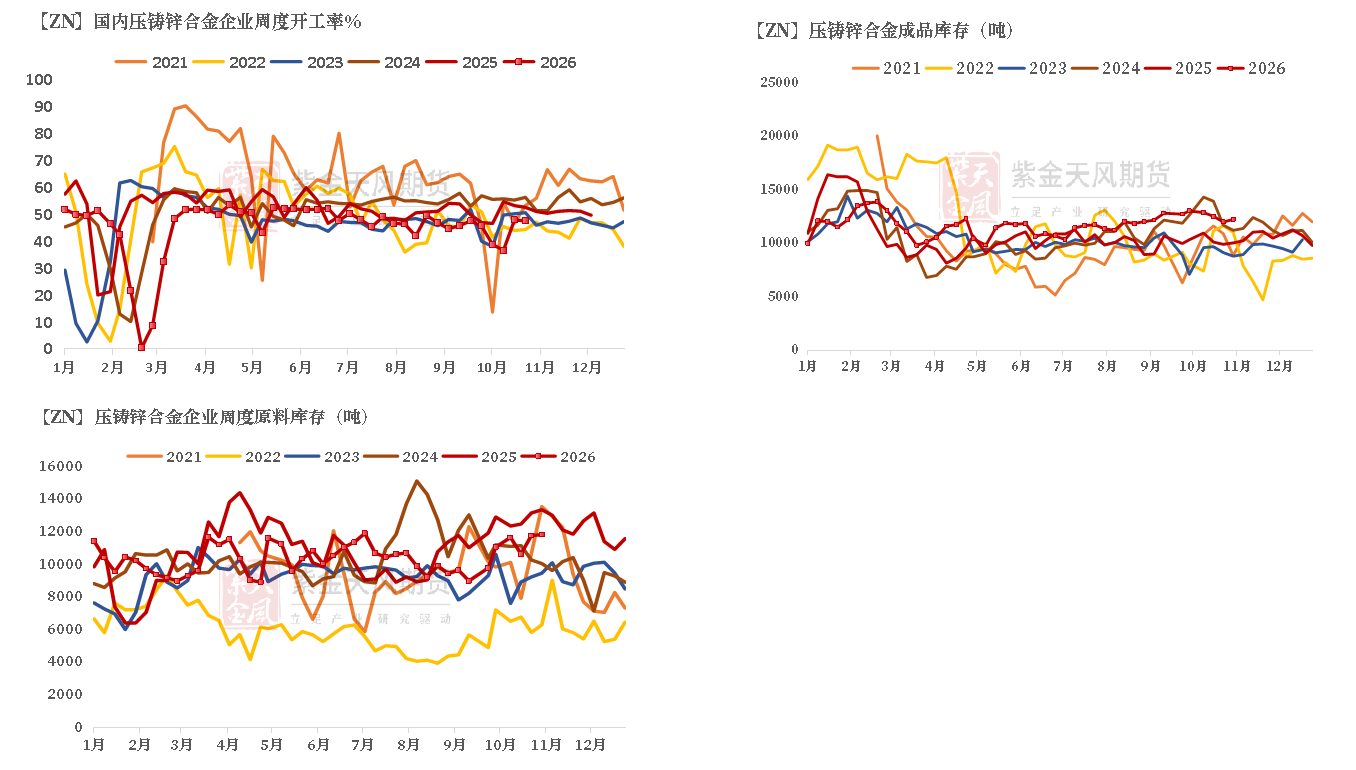
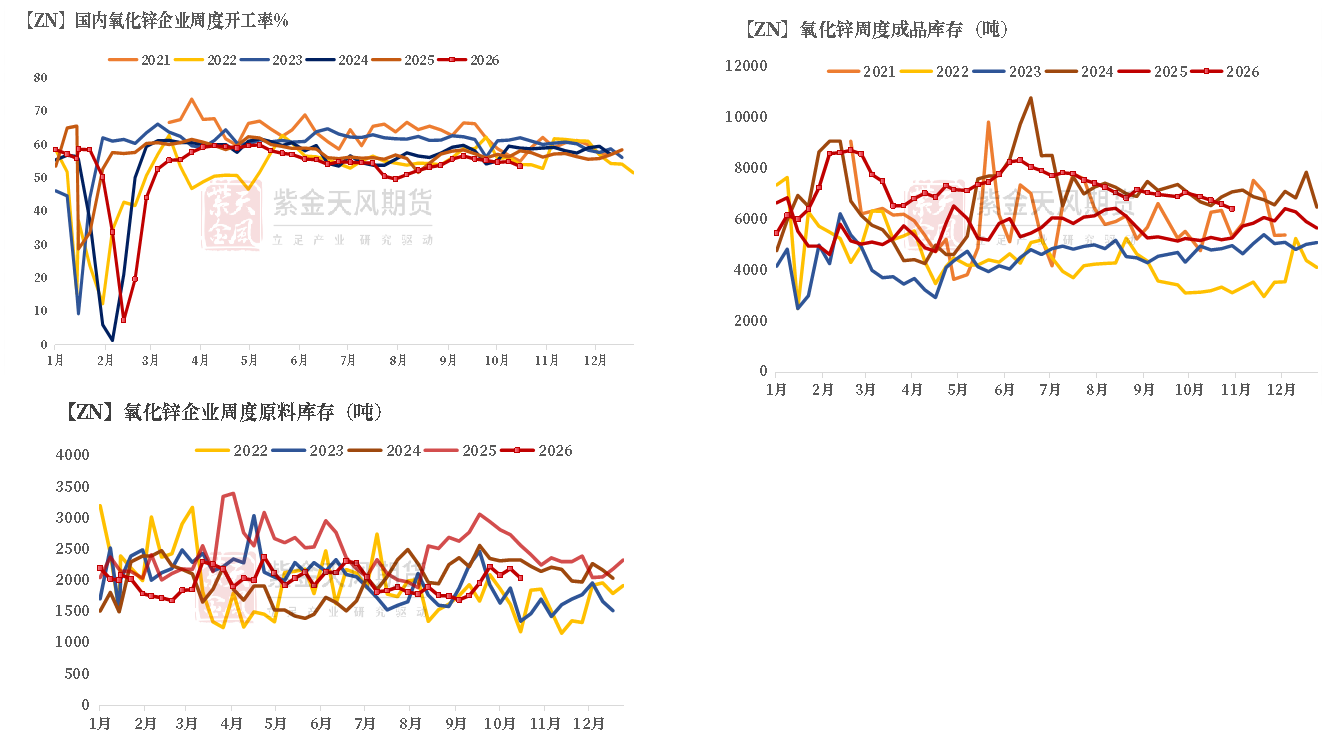
数据来源:Wind、SMM、百川盈孚、风云系统、紫金天风期货研究所 下游初级加工企业生产情况 上周国内锌下游初级加工企业开工率(加权)55.13%,较前一周回升2.15个百分点,但整体开工仍处于近5年历史低位。 截至10月22日我国锌下游企业周度原料总库存为28660吨,较上周下降431吨,原料库存维持历史偏高水平。 国内锌下游开工整体维持偏弱格局,暂未看到明确的边际改善亮点。分板块来看,压铸锌合金成品库存压力最为突出。终端层面,汽车板块存在一定抢出口预期,但该预期暂未传导至氧化锌轮胎链条,轮胎端开工表现依旧低迷,订单端缺乏验证。
数据来源:Wind、SMM、百川盈孚、风云系统、紫金天风期货研究所 镀锌企业生产情况
数据来源:Wind、SMM、百川盈孚、风云系统、紫金天风期货研究所 压铸锌合金企业生产情况
数据来源:Wind、SMM、百川盈孚、风云系统、紫金天风期货研究所 氧化锌企业生产情况
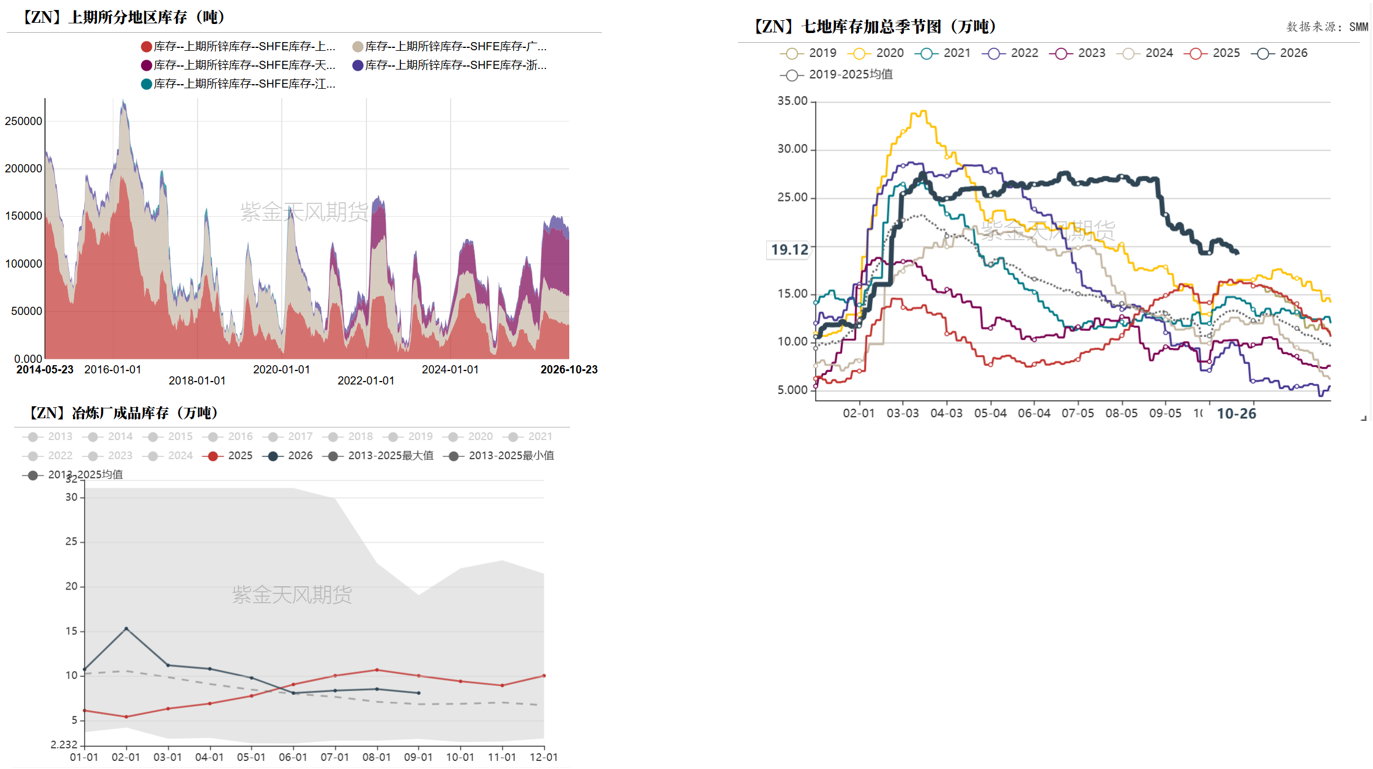
数据来源:Wind、SMM、百川盈孚、风云系统、紫金天风期货研究所 国内库存 截至10月23日,上期所精炼锌库存总计报137139吨,环比下降6870吨。 截至10月29日,SMM七地锌锭社会库存报18.33万吨,周比下降0.79万吨,去库略超预期。市场传闻有部分贸易商收获以备出口。 从冶炼厂成品库存来看,9月厂内库存压力略有缓解。
数据来源:Wind、SMM、百川盈孚、风云系统、紫金天风期货研究所 责任编辑:七禾编辑 |
【免责声明】本文仅代表作者本人观点,与本网站无关。本网站对文中陈述、观点判断保持中立,不对所包含内容的准确性、可靠性或完整性提供任何明示或暗示的保证。请读者仅作参考,并请自行承担全部责任。

本网站凡是注明“来源:七禾网”的文章均为七禾网 www.7hcn.com版权所有,相关网站或媒体若要转载须经七禾网同意0571-88212938,并注明出处。若本网站相关内容涉及到其他媒体或公司的版权,请联系0571-88212938,我们将及时调整或删除。



七禾研究中心负责人:翁建平
电话:0571-88212938
Email:57124514@qq.com
七禾科技中心负责人:相升澳
电话:15068166275
Email:1573338006@qq.com
七禾产业中心负责人:洪周璐
电话:15179330356
七禾财富管理中心
电话:13732204374(微信同号)
电话:18657157586(微信同号)
合作期货公司基本信息: 东吴期货 华鑫期货 东航期货 前海期货 先锋期货
 七禾网微信公众号 |  七禾网APP安卓&鸿蒙 |  七禾网APP苹果 |  沈良宏观 |  七禾调研 |  价值投资君 |
© 七禾网 浙ICP备09012462号-1 浙公网安备 33010802010119号 增值电信业务经营许可证[浙B2-20110481] 广播电视节目制作经营许可证[浙字第05637号]
 最新高手视频!