聚合智慧 | 升华财富
产业智库服务平台
产业智库服务平台

| 报告品种:动力煤 原文链接:https://mp.weixin.qq.com/s/TD8-yIT0nmjCP_T0qm_6DQ?scene=1&click_id=261890835 近期国内煤炭保供政策密集出台,主产区煤矿产能核增申报消息持续发酵,市场围绕供给增量展开博弈。本周坑口煤价率先开始回落,市场整体观望情绪明显蔓延,煤场、站台贸易商主动补库节奏放缓。前期涨幅偏高的煤矿拉煤车辆明显减少,场内库存开始累积,陆续下调报价10-20元/吨促销,榆林区域跌幅最为突出,部分煤种竞拍成交价下跌10-40元/吨。 一、主产区产能核增申报情况调研 结合近期对主产区一线调研了解,当前内蒙古、陕西已有多家矿井提交产能核增申报材料,其中内蒙古申报体量相对突出。
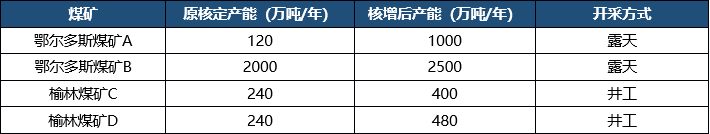
据调研了解,目前正式文件尚未发布,但部分煤矿已开始填表申报,核增尚处于申报填报阶段,预计本轮核增审批框架对标2022年保供增产政策,申报依据资源储量情况进行测算上报,且需满足多项硬性约束条件,由国家发改委最终审批,符合条件并获得审批的矿井可”边生产边办理手续”;若窗口期内手续全部办结,矿井完成正式产能核定;若到期手续未能办结,矿井产能恢复至原有水平。调研中煤矿企业普遍反馈,在未拿到正式审批文件前,煤矿新增产量释放态度谨慎,仍以安全生产为主。 从矿井类型调研情况看,本轮具备核增潜力主体为露天矿;井工矿在前几轮核增工作中,产能大多已经提升至设计上限,新增空间有限。本轮申报本质是将存量矿井过往具备生产能力、但受产能指标约束的隐性超产产量予以合规化,并非新建矿井、新增资源储量。 二、动力煤矿山开工情况
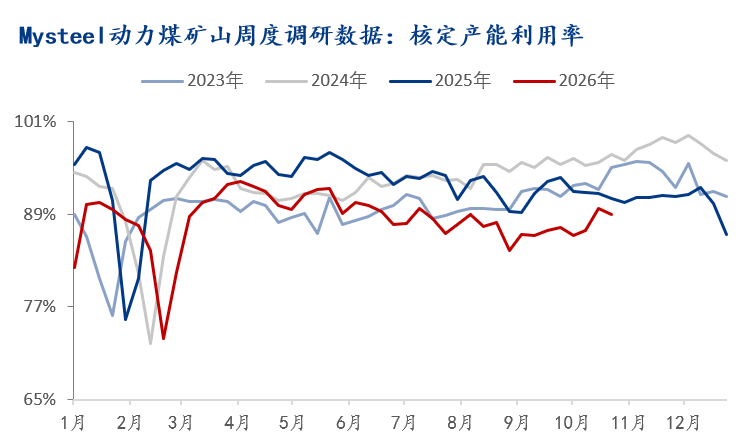
据Mysteel煤矿开工数据显示,截至10月23日全国462家煤矿开工率为89.0%,月环比增1.6%,主产地正逐步修复生产,但整体产量仍低于去年同期水平,供给端仍存在缺口。前期产地安全监管保持高压,部分矿井临时停产整改,煤矿复工节奏偏慢,多数矿井优先保障长协兑现,流通商品煤增量有限。随着山西保供会议落地,政策层面开始优化复产验收流程,推动临时停产矿井有序恢复生产,但复产不等于立刻满产,从复工、整改到达产仍需要时间周期。 三、后期行情预判 短期(四季度):预期压制价格,震荡偏弱,但下跌空间有限 综合上述政策动向、一线调研与矿山开工数据来看,本轮价格走软主要源于“增产预期+情绪降温”而非需求骤降。当前行情核心是增产保供预期交易,产地坑口煤价普遍回调,榆林等主产区跌幅放大;但基本面层面,新增产能短期无法落地,叠加月底部分矿井产能收紧,煤价大幅下行空间受限。一方面市场博弈核增、复产带来远期供给增量,压制现货报价;另一方面冬储刚性需求、产地安监约束对煤价形成底部支撑,行情大概率呈现震荡偏弱格局。 中期:供给增量集中兑现,煤价中枢下移 随着复产矿井陆续达产、核增产能分批落地,市场供给持续增加,供需格局逐步宽松,煤价存在中枢下移压力。但产地安全生产监管保持常态化,产量弹性受安监约束,煤价深跌空间同样有限,行情大概率震荡偏弱运行。 整体来看,政策导向为在守住安全生产底线前提下,多措并举释放煤炭供给潜力,平抑采暖季煤价波动。短期复产、核增增量均存在落地时间差,供给难快速大幅放量,冬储旺季对煤价仍有底部支撑;中长期随着复产达产、核增手续陆续落地,国内有效供给将逐步抬升,煤价上方空间被持续压制。 七禾带你去调研,最新调研活动请扫码咨询
更多调研报告、调研活动请扫码了解
|
【免责声明】本文仅代表作者本人观点,与本网站无关。本网站对文中陈述、观点判断保持中立,不对所包含内容的准确性、可靠性或完整性提供任何明示或暗示的保证。请读者仅作参考,并请自行承担全部责任。

本网站凡是注明“来源:七禾网”的文章均为七禾网 www.7hcn.com版权所有,相关网站或媒体若要转载须经七禾网同意0571-88212938,并注明出处。若本网站相关内容涉及到其他媒体或公司的版权,请联系0571-88212938,我们将及时调整或删除。



七禾研究中心负责人:翁建平
电话:0571-88212938
Email:57124514@qq.com
七禾科技中心负责人:相升澳
电话:15068166275
Email:1573338006@qq.com
七禾产业中心负责人:洪周璐
电话:15179330356
七禾财富管理中心
电话:13732204374(微信同号)
电话:18657157586(微信同号)
合作期货公司基本信息: 东吴期货 华鑫期货 东航期货 前海期货 先锋期货
 七禾网微信公众号 |  七禾网APP安卓&鸿蒙 |  七禾网APP苹果 |  沈良宏观 |  七禾调研 |  价值投资君 |
© 七禾网 浙ICP备09012462号-1 浙公网安备 33010802010119号 增值电信业务经营许可证[浙B2-20110481] 广播电视节目制作经营许可证[浙字第05637号]
 最新高手视频!