 聚合智慧 | 升华财富
产业智库服务平台
产业智库服务平台
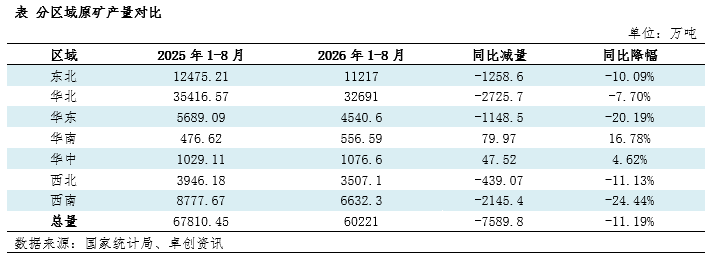
| 报告品种:铁矿石 原文链接:https://mp.weixin.qq.com/s/WDbrMFPbP5bv3bTy_NtU0Q?scene=1&click_id=1759157345 【导语】2026年以来,国内铁精粉产量呈现明显收缩态势,减量高度集中于华北、东北、华东三大主产区,安监环保检查、安全事故停产及极端天气构成核心扰动,在政策监管严格及新产能投放不足下,产量修复仍待观察。 全国总量持续下滑,主产区拖累显著 2026年以来国内铁精粉产量呈现明显收缩态势。根据国家统计局数据显示,2026年8月份,中国铁矿石原矿产量为6694.9万吨,同比下降15.3%;1-8月累计产量为60220.7万吨,同比下降11.19% (原矿口径,分区域加总)。而根据中国冶金矿山企业协会最新数据统计,2026年1-8月全国铁精粉累计产量15189.5万吨,较2025年同期下降5.7%,对比2024年同期降幅达到11.3%。两者因统计对象不同存在口径差异,但均按各自可比口径进行同比,趋势上共同指向国内矿石供应的收缩态势。供应收缩已经在价格端形成底部支撑,山东枣庄区域精粉8月10日下探至910元/吨后率先止跌回升,9月18日报价950元/吨,减量对价格的托底作用已经显现。 分区域看,原矿产量收缩高度集中于主产区。东北1-8月同比下滑10.09%、华北下滑7.7%,两大主产区合计占全国产量约73%,减量占比52.5%,是总量下降的主要拖累;西南同比下滑24.44%而华东同比下滑20.19%,原矿减量也不容小觑,华中、华南虽有增长,但两者合计占比微小,难以对冲主产区的萎缩。主产区减产主要受安全环保监管高压、部分矿山资源枯竭及检修周期延长等因素叠加影响,且7-8月降幅加速至两位数,收缩趋势未见企稳迹象。 三大主产区扰动叠加,减量高度集中 全国产量减量具备显著结构性特征,产出收缩主要集中在华北、东北、华东三大主产区,各区域受不同事件冲击,减量驱动存在明显差异。
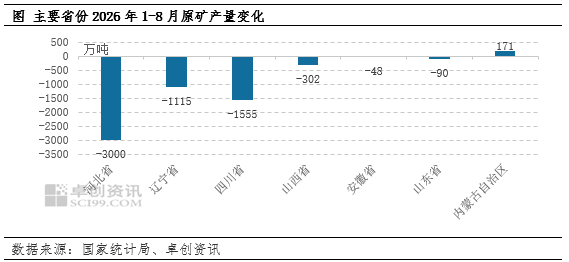
1、华北(河北、山西、内蒙古):多重事件冲击,全国核心减量区域 2026年1-8月华北原矿产量同比下滑7.7%,是全国产量减量的第一来源,其中河北减量最为突出,生产受多轮外部事件连续冲击。 3月初重要会议期间,河北、辽宁等地环保、安全检查升级,区域矿山选矿企业产出阶段性回落。6月下旬进入安全检查月,叠加铁矿、铜矿多起安全事故发生,承德宽城部分矿选企业全面停产。7月中旬强降雨、台风过境,河北发布红色安全预警,宽城矿区采矿作业全面暂停,进一步压制当月产量。 山西方面,5月底重大煤矿事故发生虽未直接冲击铁矿生产,但后续全域安全排查落地,铁矿选矿环节生产受到一定约束。内蒙古受强降雨影响,大型矿山矿井积水,原矿开采受阻,产量出现明显回落;但内蒙古为年内复产增量区域,可带来约200万吨的产量补充。 2、东北(辽宁):安监环保持续性督导,生产反复扰动 2026年1-8月东北原矿产量同比下降10.09%,和华北同为全国减产最深区域。不同于河北事故带来的脉冲式冲击,辽宁生产扰动来自安全环保检查组长期驻扎,停产、复产反复交替贯穿全年。 5月中下旬辽西地区受检查组进驻影响,部分矿选企业短期停产;后续督导持续推进,数家中大型矿山进入停产检修状态,区域产量明显回落。7月中旬朝阳产区遭遇强降雨及台风,安全红色预警下采矿作业全面停滞,进一步拖累产出。整体来看,辽宁减产不是短期事件冲击,而是持续性监管带来的常态化扰动。 3、华东(山东、安徽):检修、安全事故、天气因素交替影响 2026年1-8月华东原矿产量同比下降20.19%,降幅较大,月度产出波动明显,主要受三类事件交替扰动。 春节期间,山东、安徽部分国有矿山安排3-5天停产检修,是2月产量环比回落的重要原因。3月下旬,大型矿山集团主动下调精粉生产计划,叠加部分企业集中检修,区域产量阶段性走弱。5月下旬强降雨干扰矿山生产;6月初及8月初先后发生矿山安全事故,8月初某大型矿山因透顶事故短期停产,进一步扰动区域供应。 4、西南及其它区域:手续制约叠加运输管控,形成新增供给约束 2026年1-8月西南地区原矿产量同比下降24.44%,矿山安全专项督查影响,大量中小型铁矿因重大隐患停产整改、复工延后;叠加汛期强降雨引发边坡与地质风险管控、攀枝花钒钛老矿深部开采剥采比抬升,叠加矿价低位,高成本矿山主动压减开采量,区域供给显著收缩。 8月下旬运输管控成为新的扰动变量,多地加大货运超载检查力度,矿选企业成品精粉外运受阻,直接影响实际可流通的商品精粉规模,对全年产量修复构成额外制约,属于后续需持续跟踪的新增变量。该因素不属于矿山生产端约束,但直接影响精粉的对外投放。 5、跨区域的共性结构性问题 除各区域专属扰动外,全国矿山面临两项共性中长期约束。一是资源枯竭与露天转地下改造,部分老矿山原矿供给衰减,逐步推进露天转地下建设,带来持续性产能衰减,属于慢变量,短期冲击有限。二是部分大型矿山完成年中生产目标后,生产意愿回落,主动安排短期检修,该现象在往年同期同样存在。需求端同样形成间接压制,钢厂持续亏损,原料采购以按需拿货为主,矿选企业挺价但成交偏弱;叠加华北阶段性环保限产,铁精粉下游需求同步走弱。 减产支撑犹在,产量修复条件尚不充分 综合来看,2026年国内铁精粉产量同比回落,安监环保检查、安全事故停产、极端天气及货运管控是造成减产的核心因素;资源枯竭、露天转地下属于长期慢变量,对2026年产量影响有限。目前承德区域事故相关产能恢复进度缓慢,承德拓界项目、马城铁矿产能爬坡、内蒙古矿山复产等增量有限,下半年国内精粉产量修复抬升的条件并不充分。 后市来看,国产精粉供应收缩带来的底部支撑仍将存在,但进口精粉高库存、钢厂利润承压、西芒杜增量释放及矿山复产预期等多重因素交织,精粉价格难以走出趋势性上涨行情。同品位内外价差预计维持窄幅震荡,跨品种高品溢价短期有支撑、中期承压。后续需持续跟踪主产区产量拐点及铁水产量变动。 七禾带你去调研,最新调研活动请扫码咨询
更多调研报告、调研活动请扫码了解
|
【免责声明】本文仅代表作者本人观点,与本网站无关。本网站对文中陈述、观点判断保持中立,不对所包含内容的准确性、可靠性或完整性提供任何明示或暗示的保证。请读者仅作参考,并请自行承担全部责任。
本网站凡是注明“来源:七禾网”的文章均为七禾网 www.7hcn.com版权所有,相关网站或媒体若要转载须经七禾网同意0571-88212938,并注明出处。若本网站相关内容涉及到其他媒体或公司的版权,请联系0571-88212938,我们将及时调整或删除。
七禾研究中心负责人:翁建平
电话:0571-88212938
Email:57124514@qq.com
七禾科技中心负责人:相升澳
电话:15068166275
Email:1573338006@qq.com
七禾产业中心负责人:洪周璐
电话:15179330356
七禾财富管理中心
电话:13732204374(微信同号)
电话:18657157586(微信同号)
合作期货公司基本信息: 东吴期货 华鑫期货 东航期货 前海期货 先锋期货
 七禾网微信公众号 |  七禾网APP安卓&鸿蒙 |  七禾网APP苹果 |  沈良宏观 |  七禾调研 |  价值投资君 |
© 七禾网 浙ICP备09012462号-1 浙公网安备 33010802010119号 增值电信业务经营许可证[浙B2-20110481] 广播电视节目制作经营许可证[浙字第05637号]
 最新高手视频!