 聚合智慧 | 升华财富
产业智库服务平台
产业智库服务平台
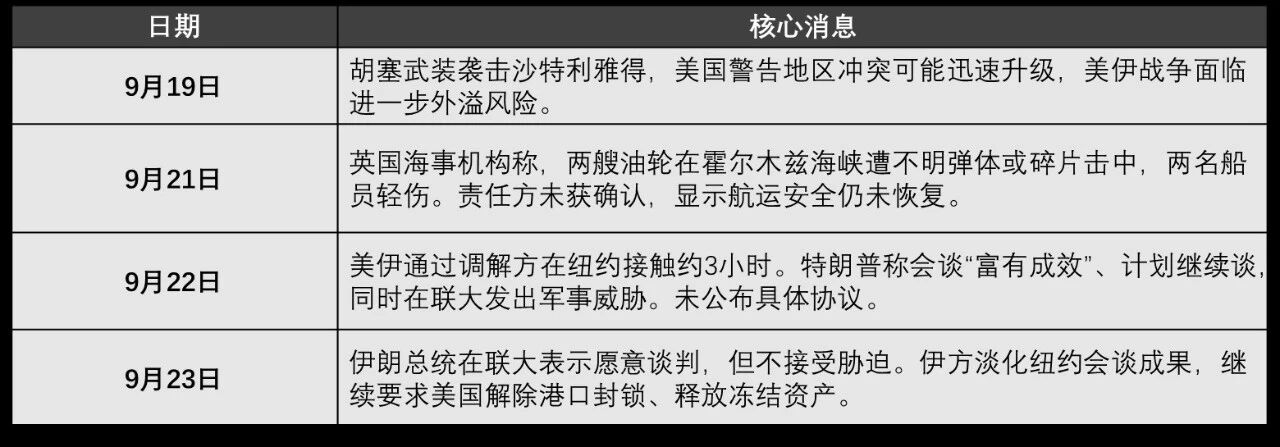
| 01 LPG核心观点:LPG高位震荡,寻求地缘方向 地缘:地缘大周消息波动剧烈 本周联合国大会期间,地缘消息较为频繁且方向反复,市场在和平预期和战争持续的预期中反复定价,截至目前,地缘走向仍扑朔迷离。油价也因此宽幅震荡,带动LPG价格亦进入震荡走势。
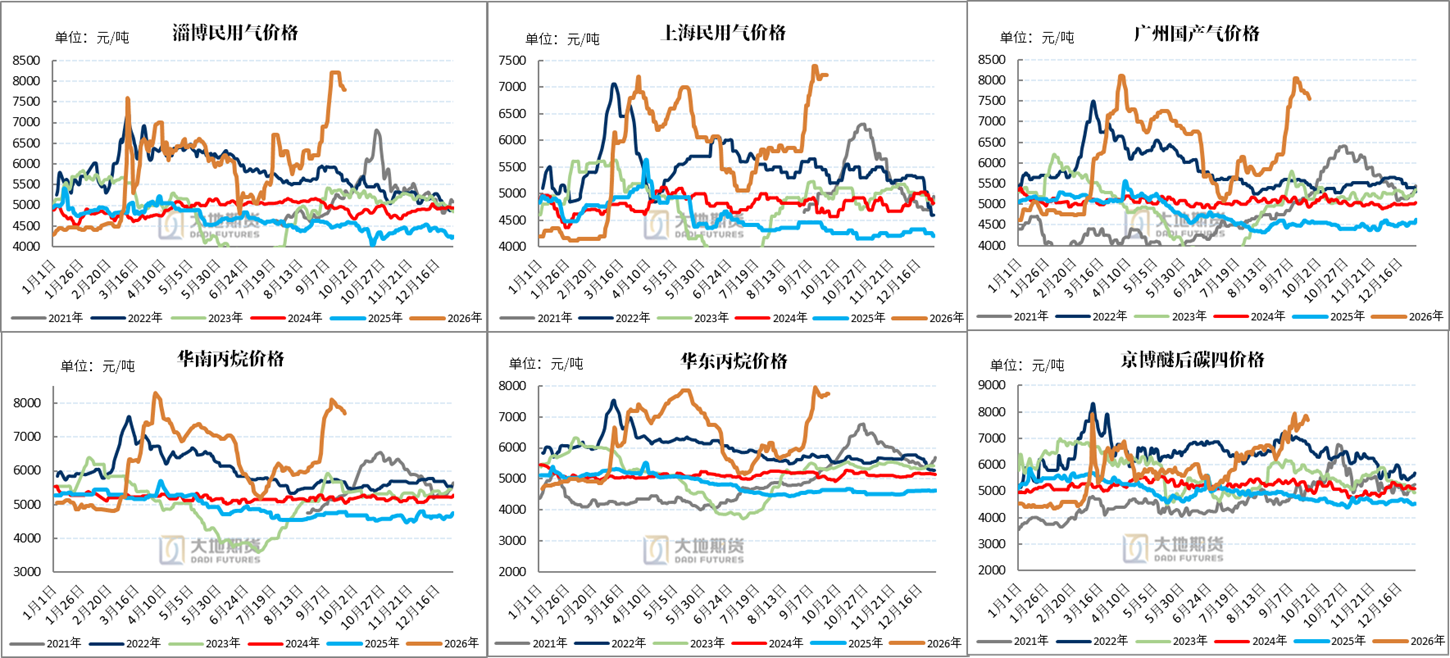
数据来源:KPLER,大地期货研究院 估值:民用气价格高位小幅回调 在地缘局势以及外围原油价格影响下,本周LPG民用气价格高位回调但幅度不大。临近双节传统排库时点,液化气厂家在库存压力较小的情况下,各厂库态度仍以挺价为主。预计后期若地缘未给出明显指引,民用气价格仍将以拉锯为主,厂库挺价和下游抗拒情形同时存在。
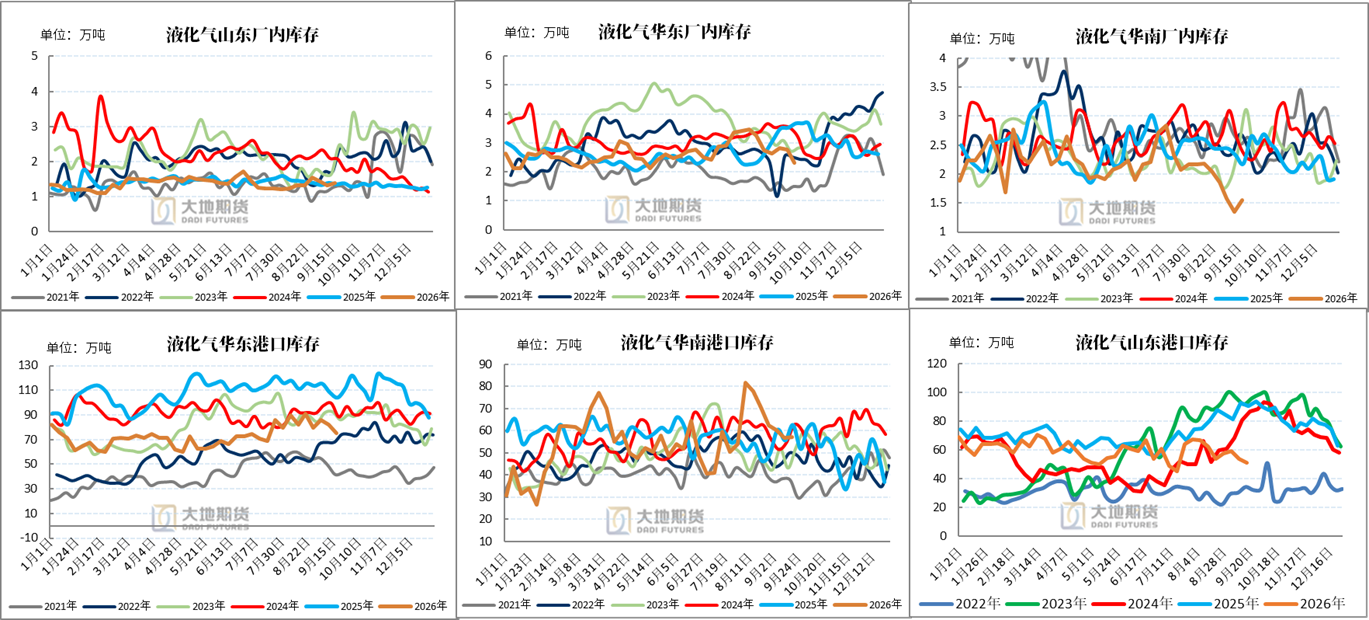
数据来源:钢联,大地期货研究院 库存以去化为主 本周国内LPG库存以去化为主,山东、华东区域厂内和港口LPG库存均小幅去化。华南地区厂内库存因前期去化较快并触及历史同期库存低点,本周库存有小幅反弹但绝对库存量仍较低。华南港口库存仍在去化过程中但绝对库存量适中。往年在双节临近时,厂库往往面临排库压力而压低售价,但今年在“钱多货少”的情况之下,各家厂库仍较为惜售。
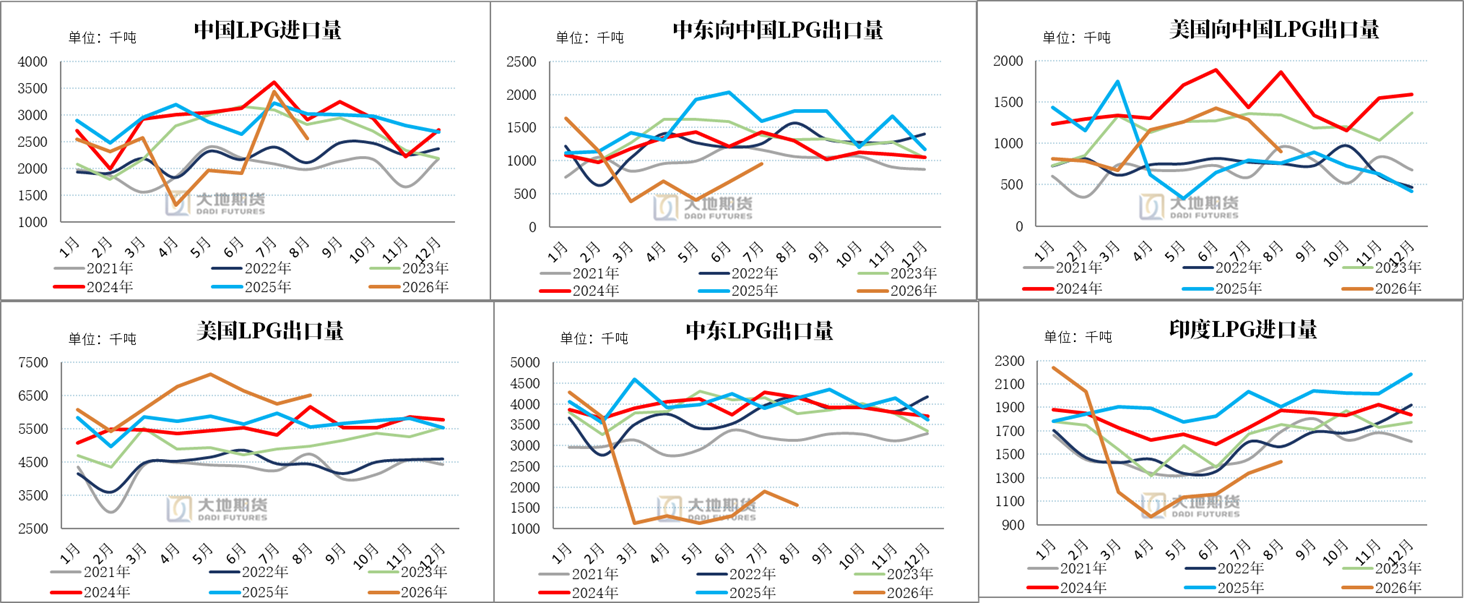
数据来源:隆众,钢联,大地期货研究院 供应:LPG进口供应较为稳定 由于霍尔木兹海峡影响,全球2026年液化气供应偏紧,虽然美国LPG出口量稳定在较高水平,但中东LPG出口量确实下降较多,叠加印度的较高需求,全球供需以偏紧态势为主。但当我们具体到中国的LPG进口情况,4-6月进口水平确实偏低,但是当时间来到7,8两月以后,中国的LPG绝对进口量其实并不低,已接近往年平均水平。由目前的船期和进口计划来看,9月、10月中国LPG进口仍将保持稳定。
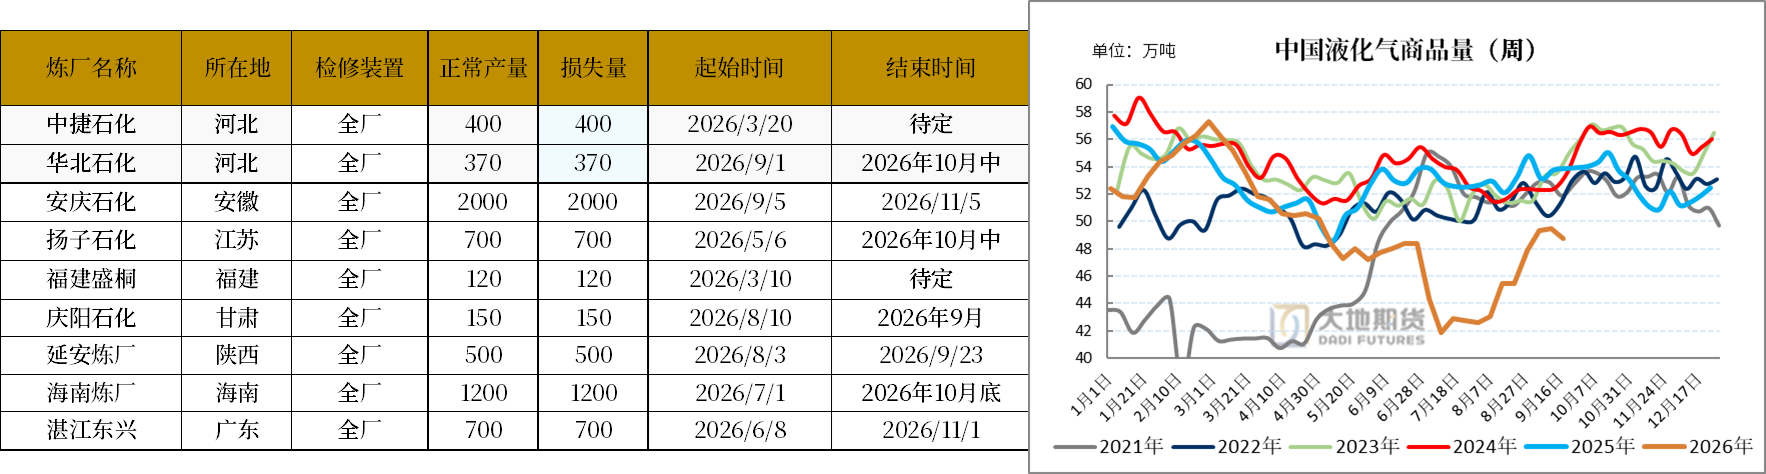
数据来源:KPLER,大地期货研究院 供应:LPG商品量平稳 本周炼厂检修回归较多,但由于原料限制,炼厂常减压开工率有所下降,体现在中国液化气商品量上,本周中国液化气商品量有小幅下降,基本上落在5-6月的平台位置附近。当下主营和地炼炼油综合毛利仍较高,炼厂开工意愿仍较高,在原料缓解的前提下开工率有望进一步提高。液化气方面,庆阳石化和延安炼厂计划9月回归,预计中国液化气商品量可以维持在当下平台位并仍有进一步上涨空间。
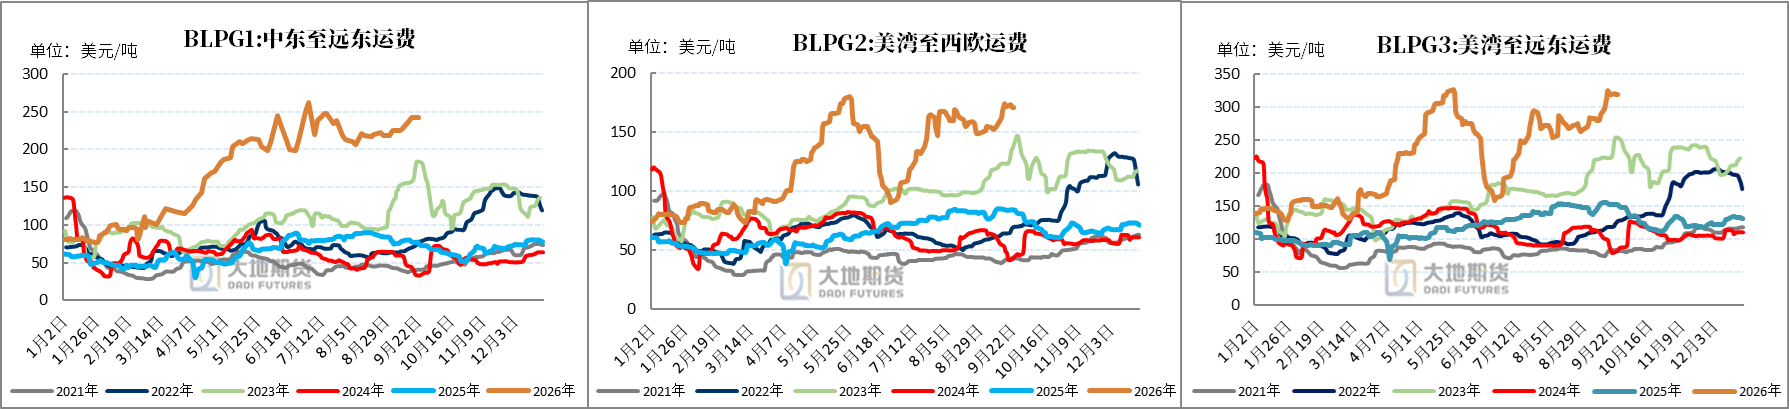
数据来源:钢联,大地期货研究院 供应:VLGC运费居高不下 VLGC运费高位震荡,走势较为坚挺。美国墨西哥湾至远东(经巴拿马)运费为317-319美元,美国墨西哥湾至西北欧运费为170-172美元,中东至远东运费为241-243美元。市面上可看到租船需求,船运市场较为坚挺但买家进一步抬升报价意愿较低。
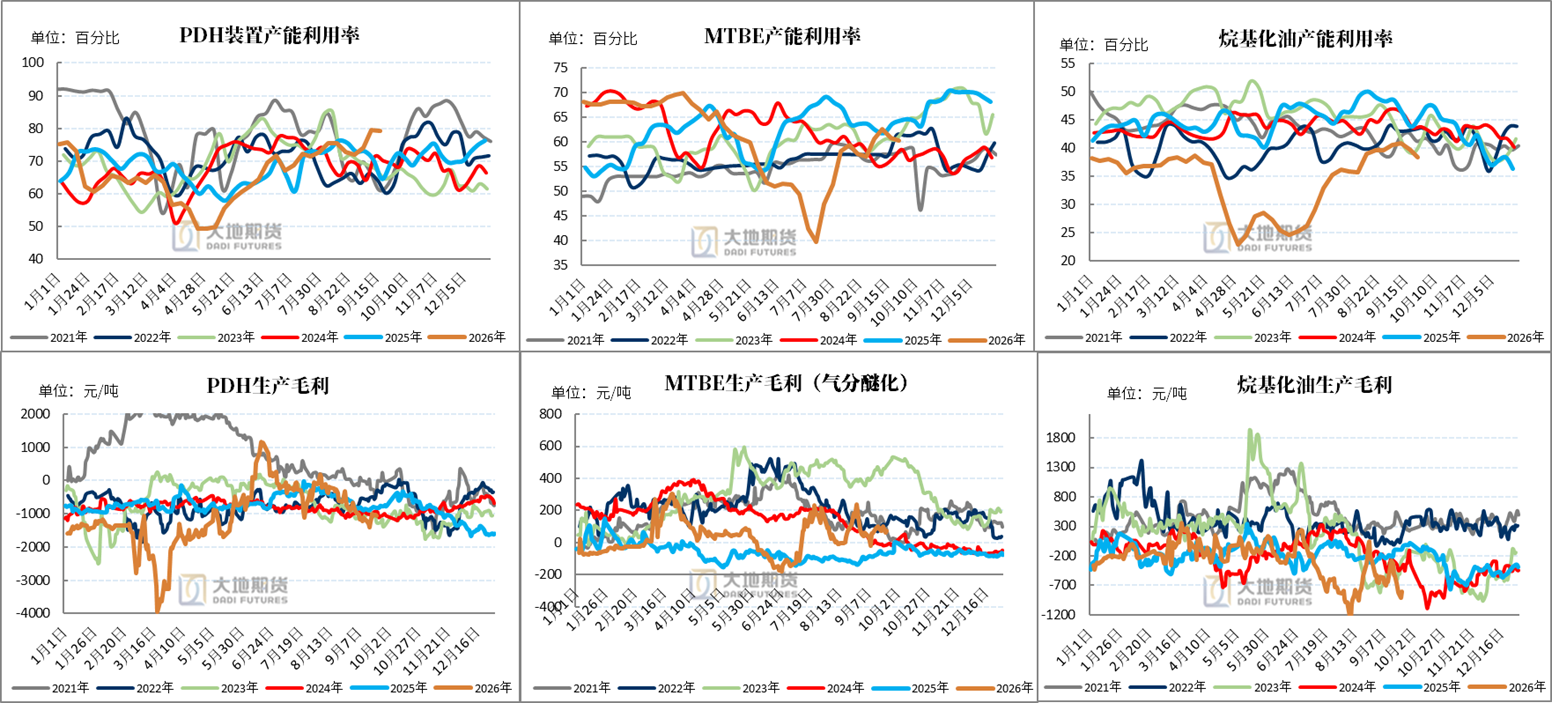
数据来源:KPLER,大地期货研究院 需求:LPG化工装置利润有所收窄 本周LPG化工装置利润有所收窄,但可以看到各化工装置产能利用率仍较高。特别注意PDH装置,已连续数周超过近年同期开工率,虽然生产毛利已回落至今年区间低点,但各厂家生产热情仍然较高。成品油下游库存处于历史低点,带动调油料装置开工较为旺盛。
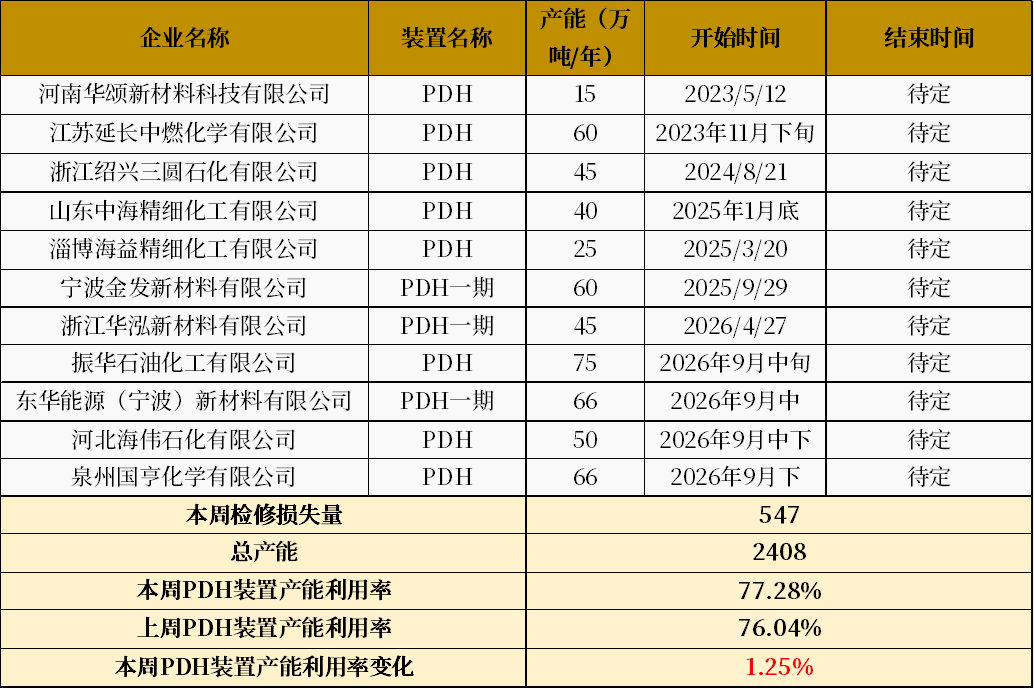
数据来源:隆众,Wind,钢联,大地期货研究院 需求:中国PDH装置检修量保持稳定 本周中国PDH装置检修量保持稳定,新增回归宁夏润丰,产能30万吨,PDH装置产能利用率从76.04 %微增至77.28%。目前PDH装置处于“应开尽开”的状态之下,有一体化装置的企业以及现金流较为吃紧的企业都避免自己的PDH企业检修。检修的企业普遍竞争力较差,装置检修也没有预计的结束时间。预计随着丙烷旺季逐渐到来,PDH装置产能利用率将逐渐回落至75%以下。
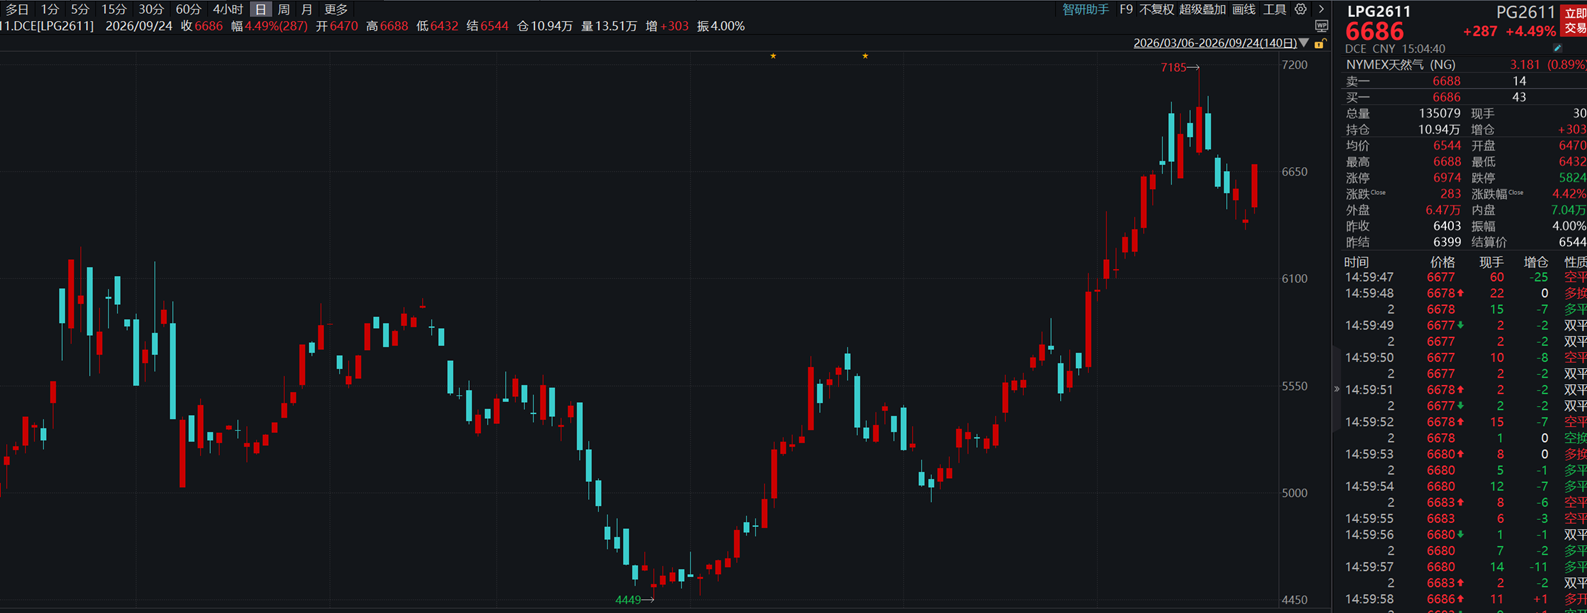
数据来源:隆众,大地期货研究院 盘面:外围混沌下PG高位震荡 近期在地缘及外围原油价格指引下,PG盘面表现较为挣扎。PG绝对价格已处于往年高位,但现货基差较强限制PG下跌空间,整体而言,PG处于高位震荡态势,仍需后续进一步选择方向。
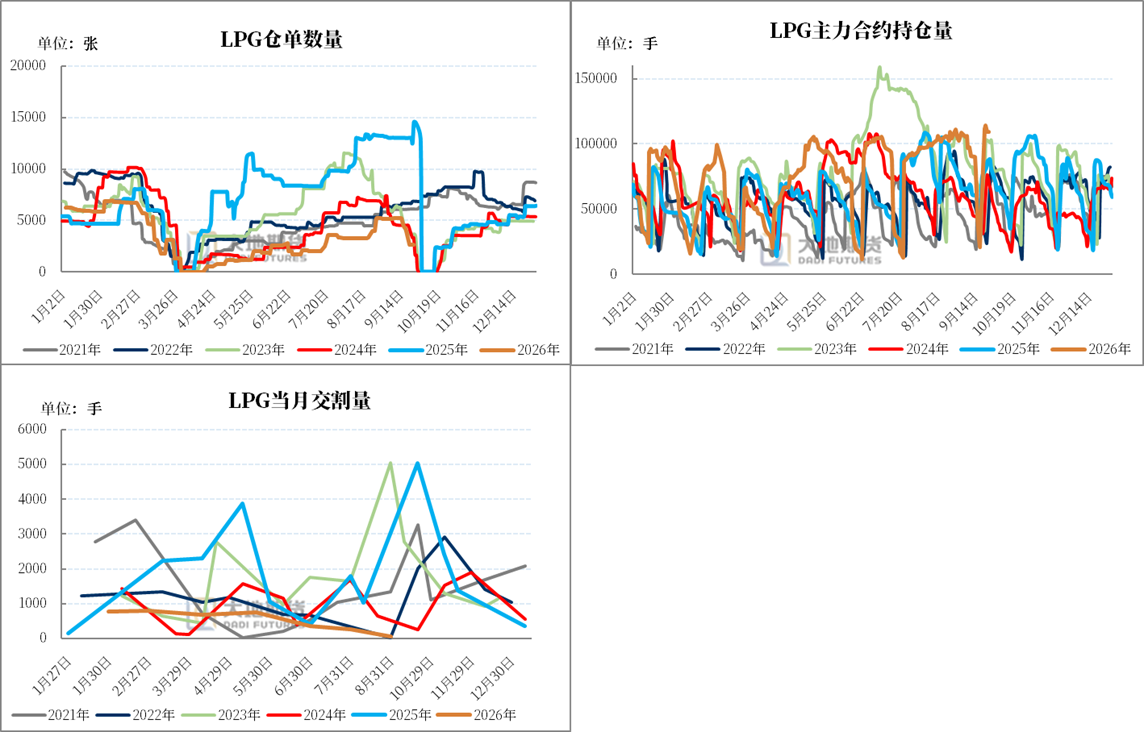
数据来源:WIND,大地期货研究院 盘面:持仓量仍较高 LPG主力合约持仓量较高,持续超过十万手持仓,与此同时LPG仓单数量和月均交割量均低于往年水平。客观上形成“钱多货少”的局面,比较适合多头持续发力。另一方面,近月月差本周被持续拉大,体现了现货较紧的实货态势,也使得空头可能的移仓换月成本被进一步拉大。
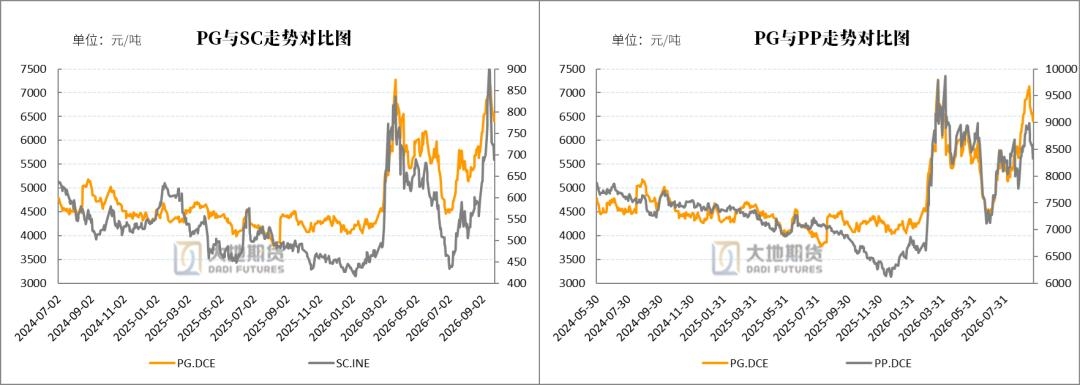
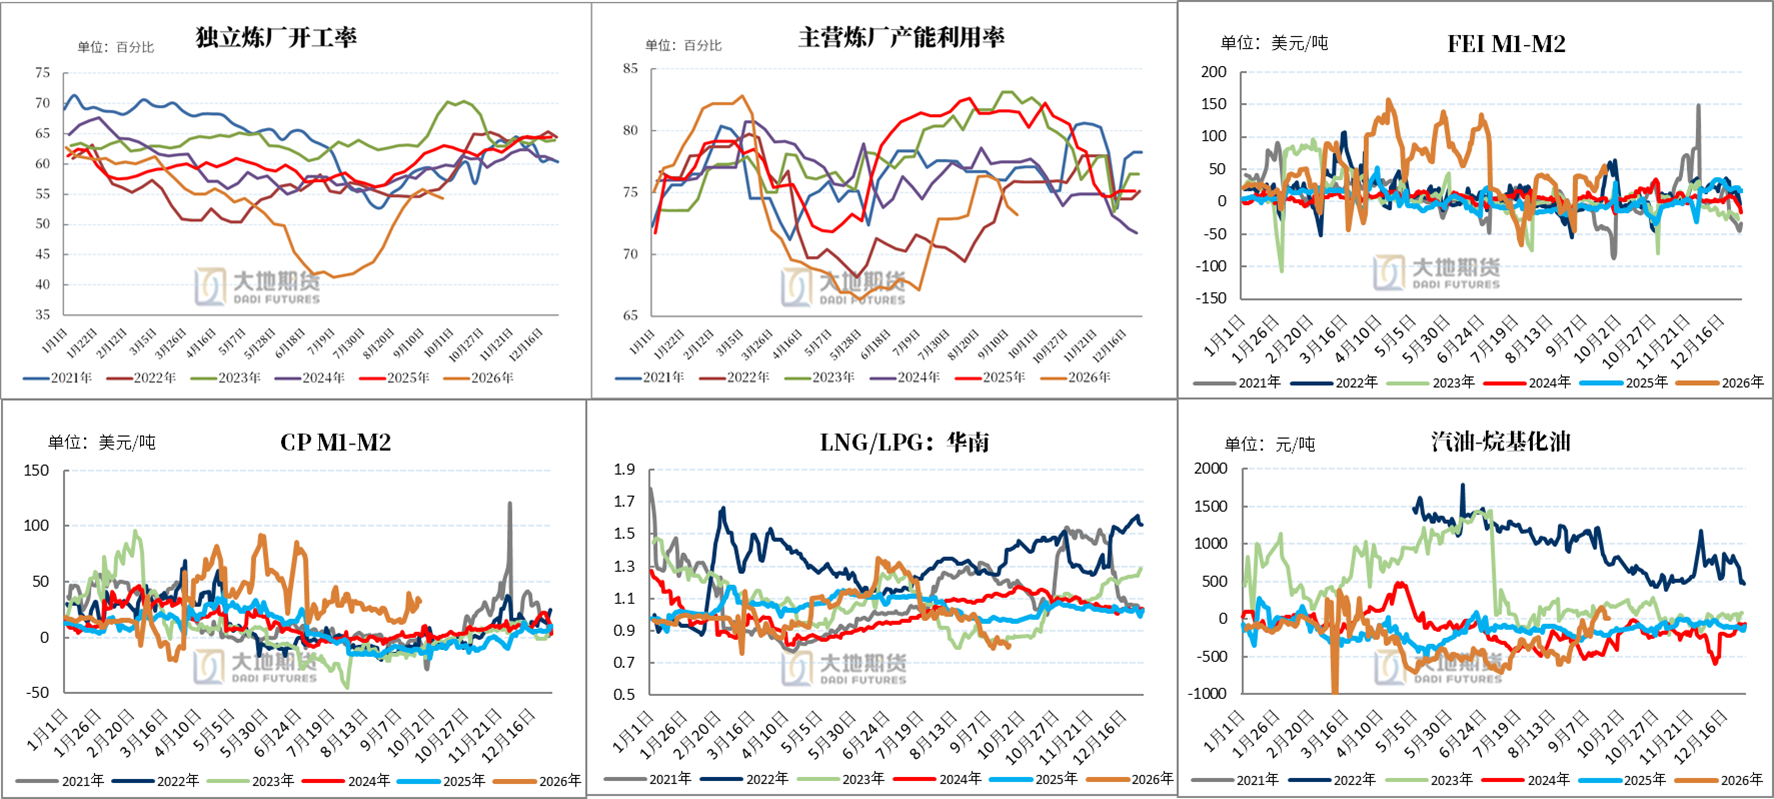
数据来源:WIND,大地期货研究院 02 结构化数据更新 价格数据:LPG与相关品种走势对比图
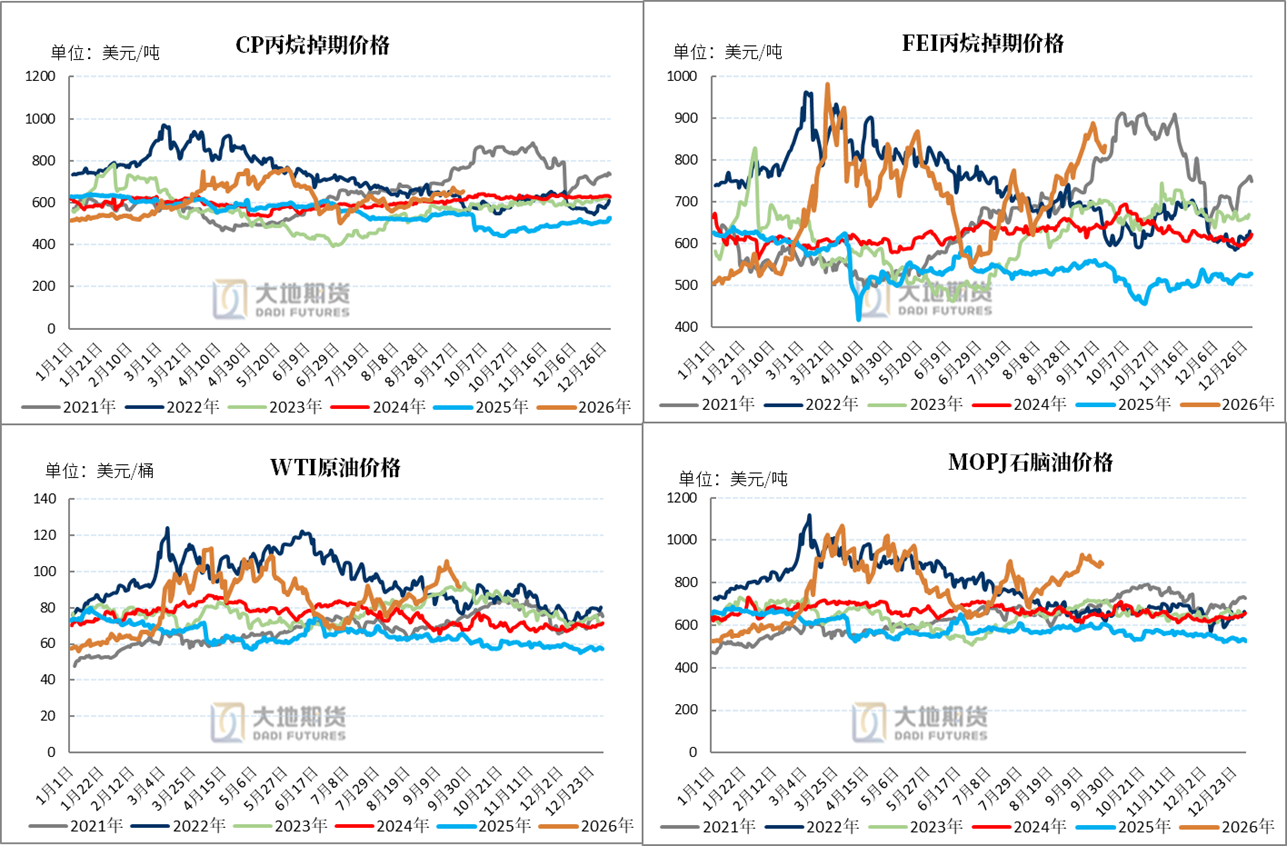
数据来源:WIND,大地期货研究院 价格数据:LPG外盘价格
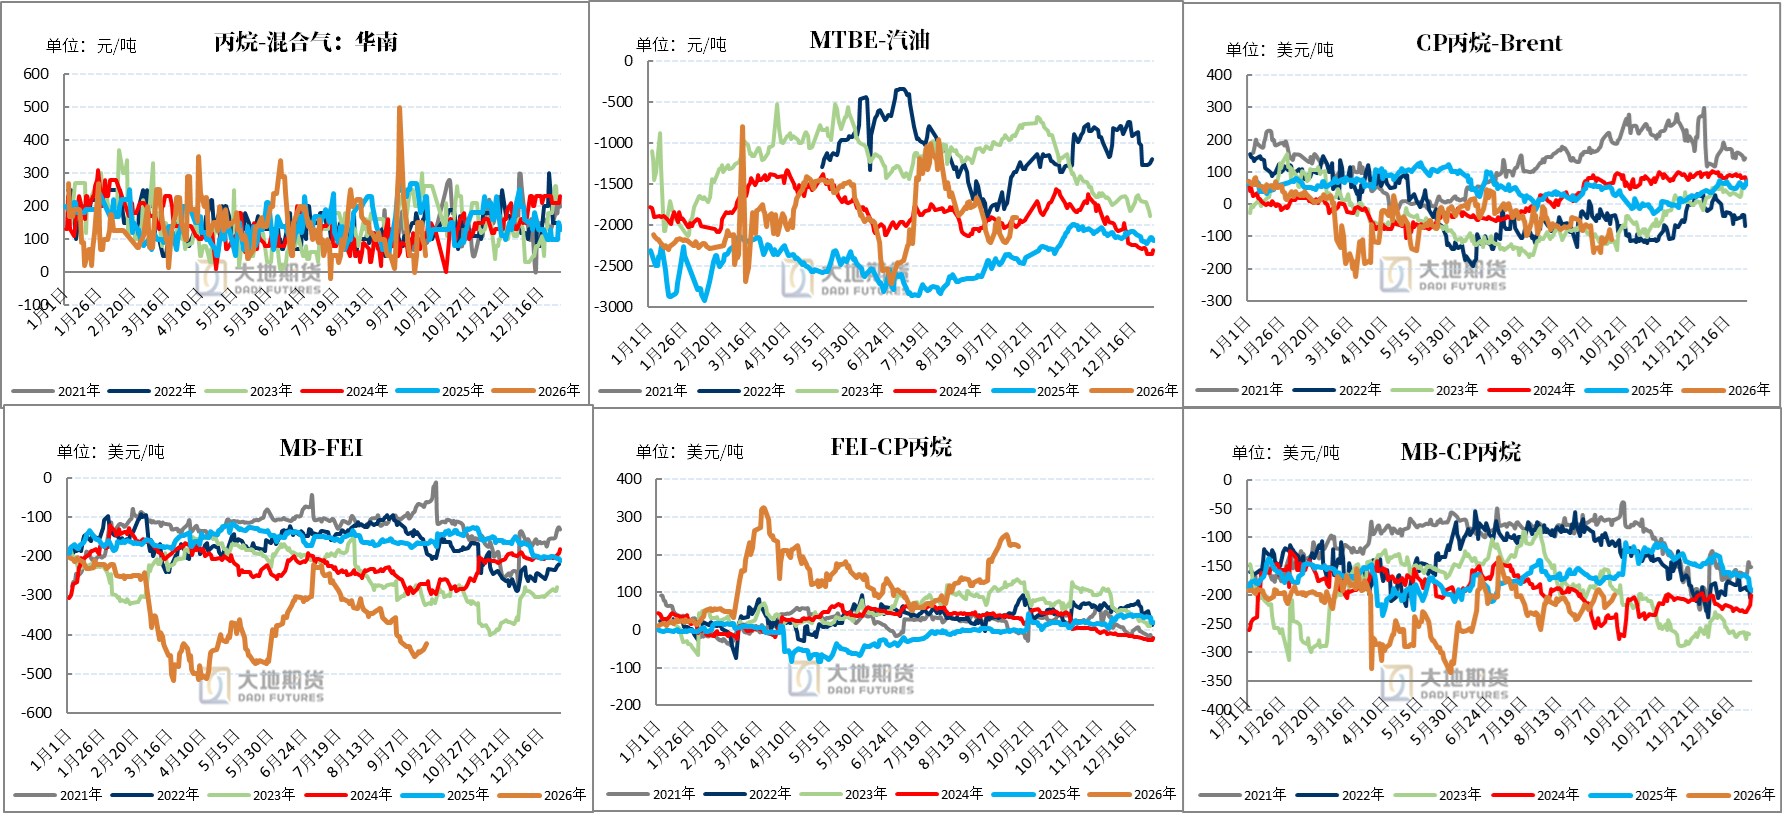
数据来源:Bloomberg,大地期货研究院 价差数据
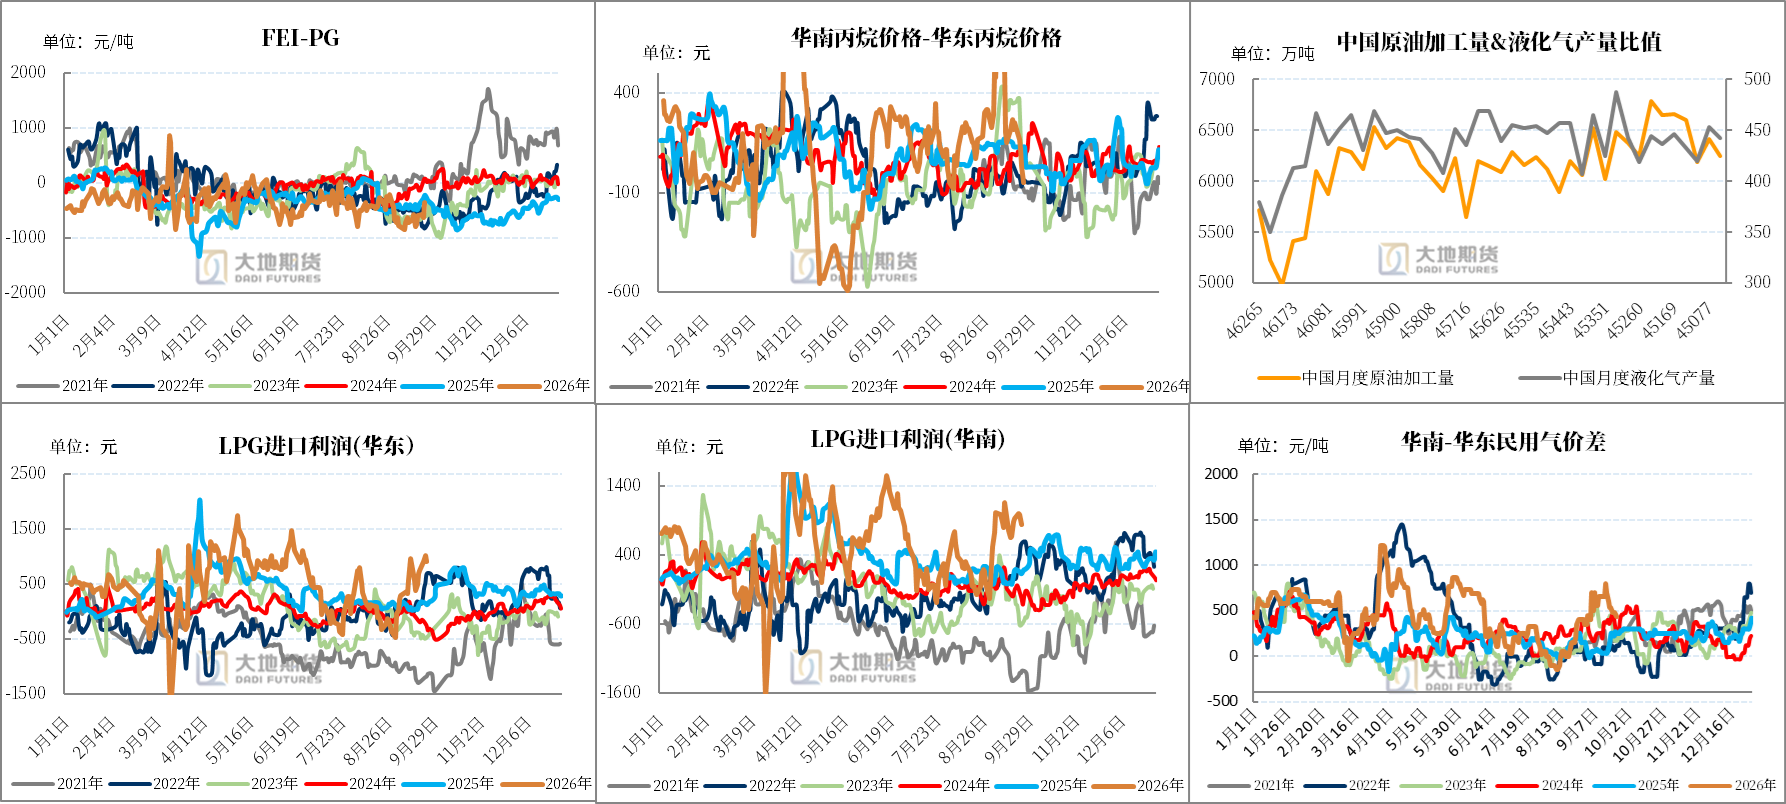
数据来源:隆众,WIND,钢联,Bloomberg,大地期货研究院
数据来源:隆众,WIND,钢联,Bloomberg,大地期货研究院
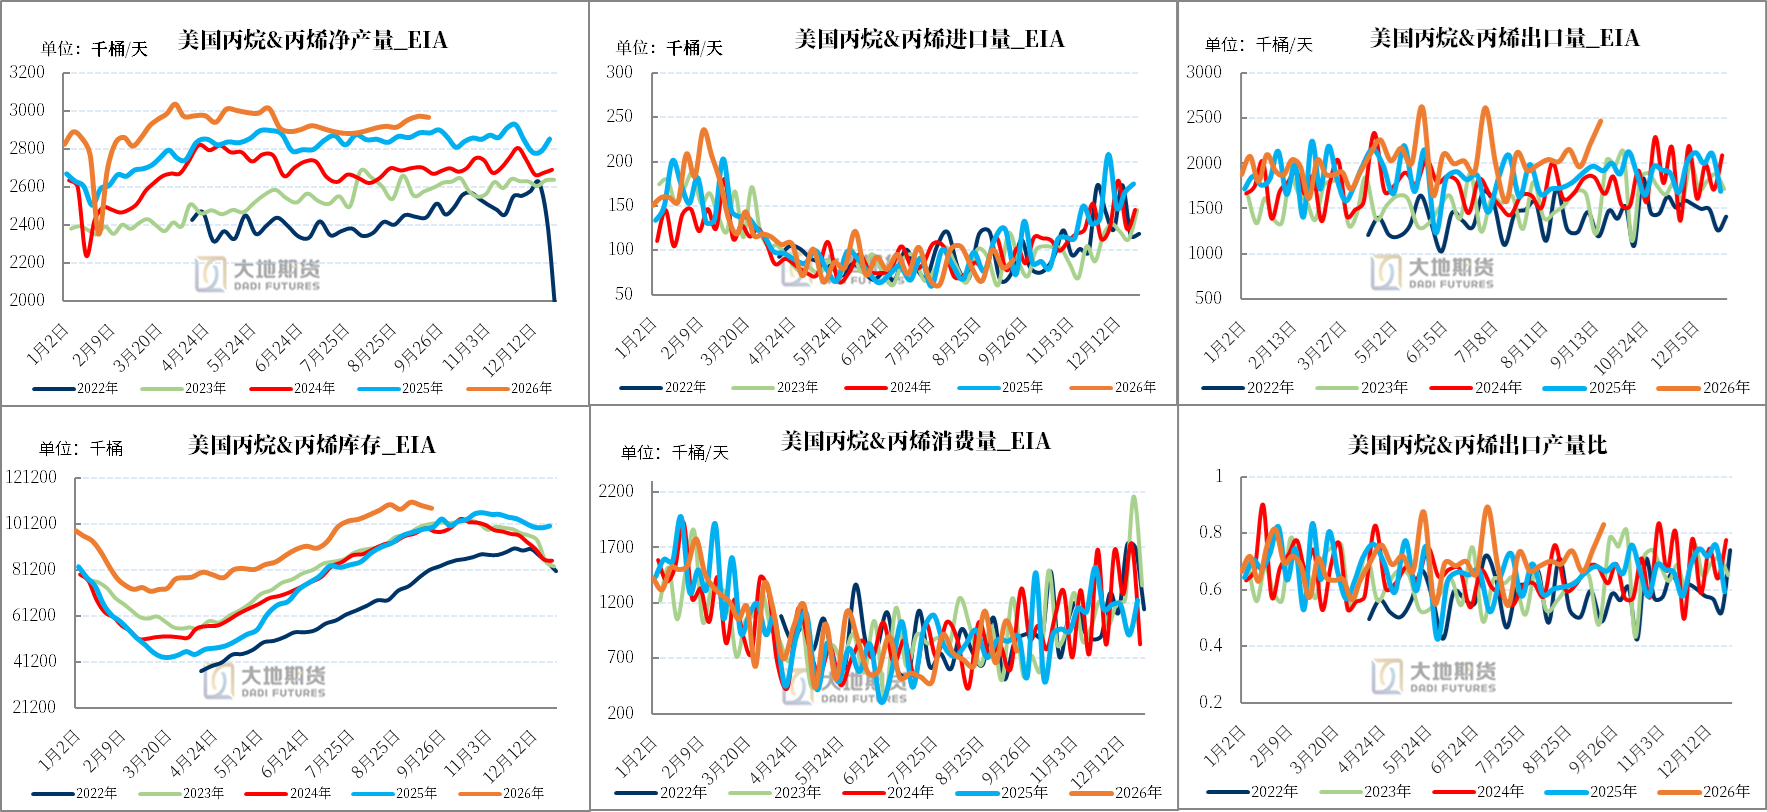
数据来源:隆众,WIND,钢联,Bloomberg,大地期货研究院 供应:EIA周度数据
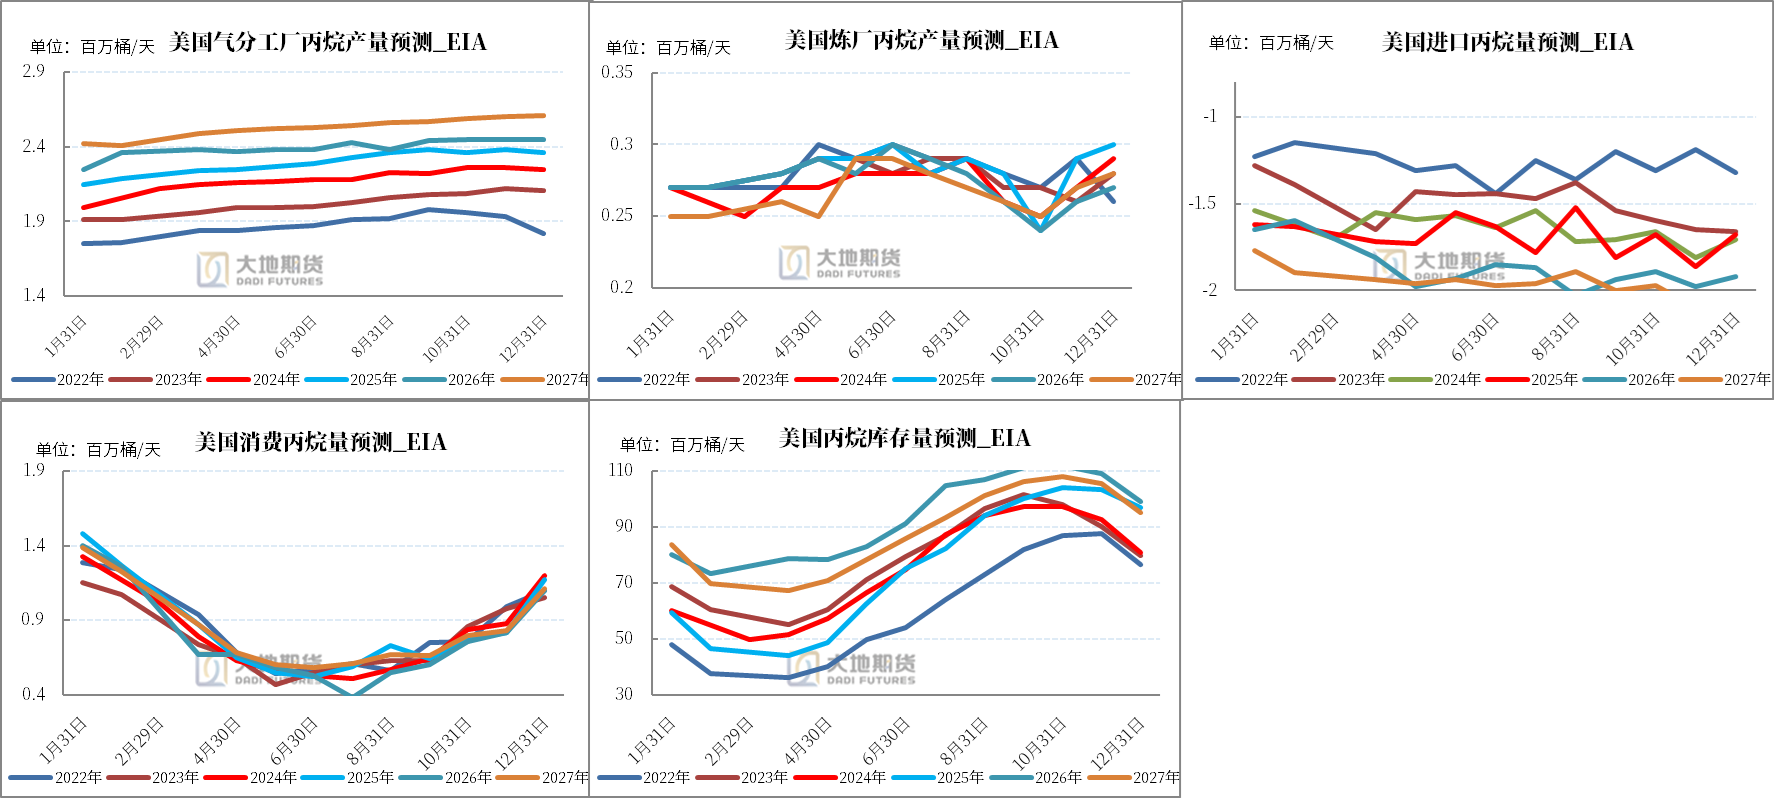
数据来源:KPLER,大地期货研究院 国外数据: EIA预测数据
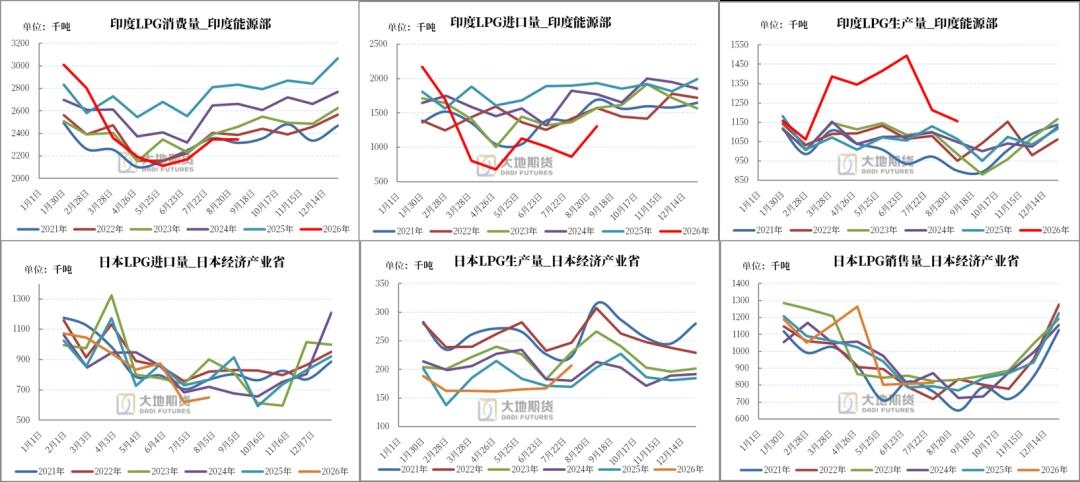
数据来源:EIA,大地期货研究院 国外数据:印度及日本相关数据
数据来源:印度能源部,Bloomberg,大地期货研究院 责任编辑:七禾编辑 |
【免责声明】本文仅代表作者本人观点,与本网站无关。本网站对文中陈述、观点判断保持中立,不对所包含内容的准确性、可靠性或完整性提供任何明示或暗示的保证。请读者仅作参考,并请自行承担全部责任。
本网站凡是注明“来源:七禾网”的文章均为七禾网 www.7hcn.com版权所有,相关网站或媒体若要转载须经七禾网同意0571-88212938,并注明出处。若本网站相关内容涉及到其他媒体或公司的版权,请联系0571-88212938,我们将及时调整或删除。
七禾研究中心负责人:翁建平
电话:0571-88212938
Email:57124514@qq.com
七禾科技中心负责人:相升澳
电话:15068166275
Email:1573338006@qq.com
七禾产业中心负责人:洪周璐
电话:15179330356
七禾财富管理中心
电话:13732204374(微信同号)
电话:18657157586(微信同号)
合作期货公司基本信息: 东吴期货 华鑫期货 东航期货 前海期货 先锋期货
 七禾网微信公众号 |  七禾网APP安卓&鸿蒙 |  七禾网APP苹果 |  沈良宏观 |  七禾调研 |  价值投资君 |
© 七禾网 浙ICP备09012462号-1 浙公网安备 33010802010119号 增值电信业务经营许可证[浙B2-20110481] 广播电视节目制作经营许可证[浙字第05637号]
 最新高手视频!