 聚合智慧 | 升华财富
产业智库服务平台
产业智库服务平台
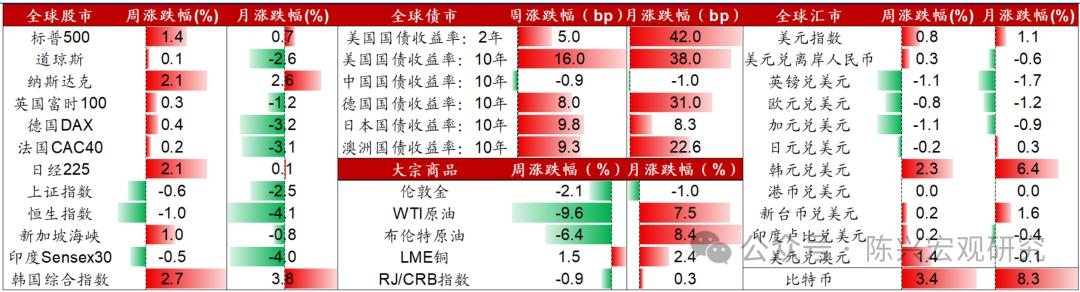
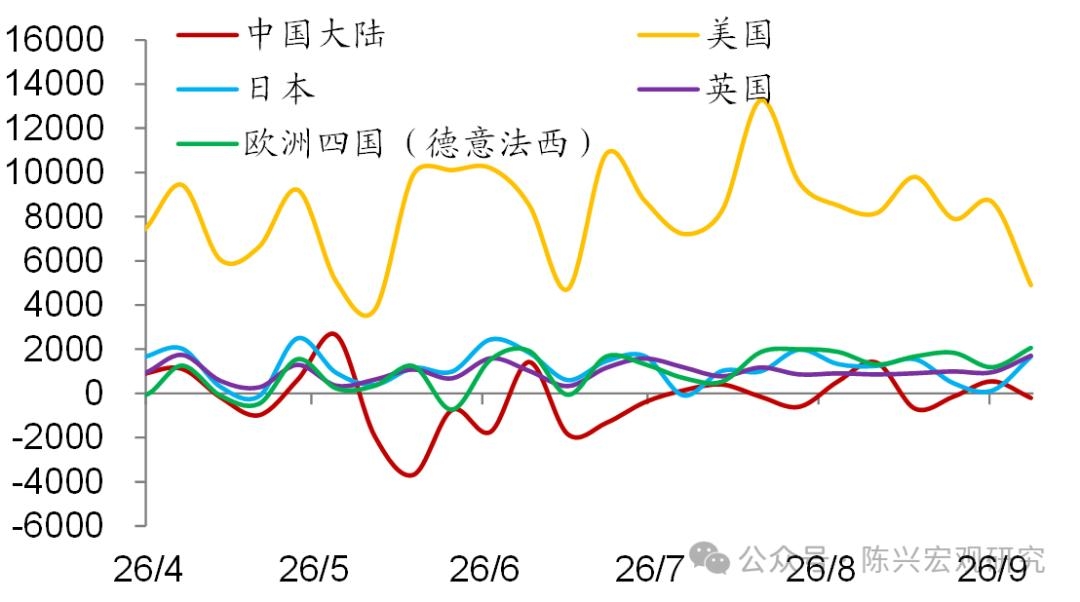
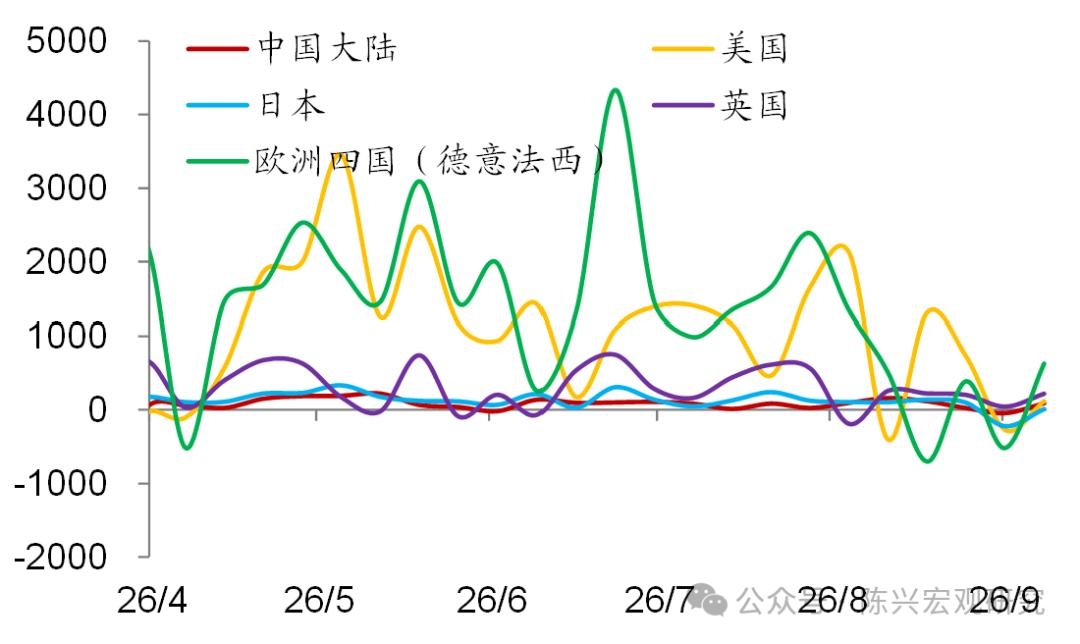
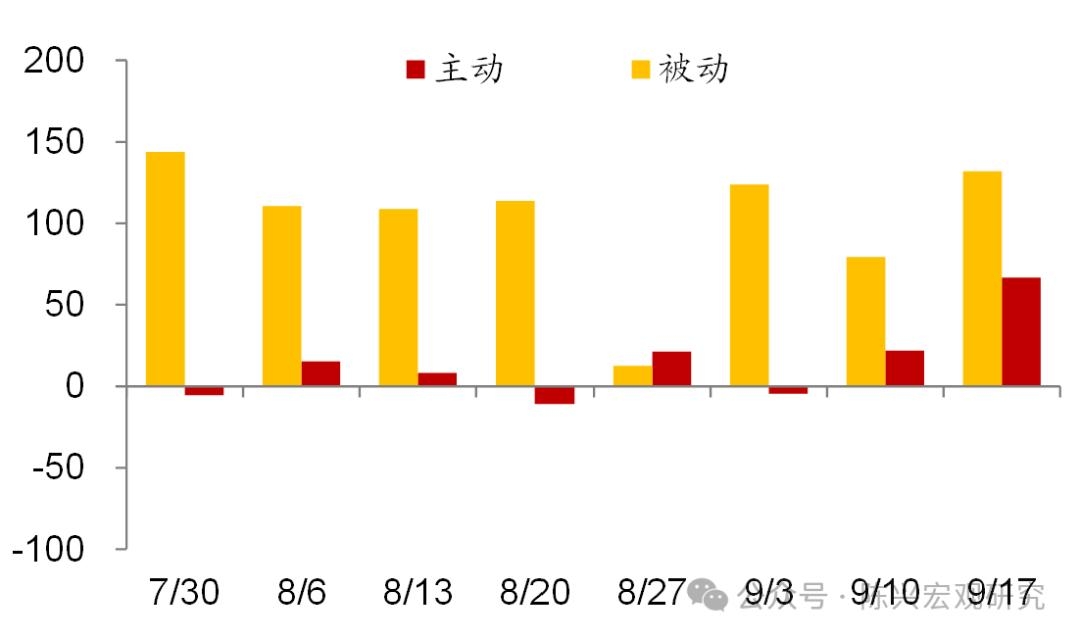
| 1.全球资产价格表现 美长债收益率大幅上行。股市方面,全球主要股市涨多跌少,美股三大指数中,标普500、道琼斯和纳斯达克指数分别上涨1.4%、0.1%和2.1%。债市方面,全球主要经济体长期国债收益率多数上行,美国2年期、10年期国债收益率本周分别上行5bp、16bp。商品方面,油价回落,WTI原油和布伦特原油价格分别下跌9.6%、6.4%,黄金价格回落2.1%。汇率方面,美元指数本周上行0.8%。外资流向方面,9月17日当周,A股市场外资由净流入转为流出,美国股市外资净流入额有所减少;外资净流入各经济体债市规模均有回升。 图:全球资产表现概览
图:主要经济体权益市场外资净流入(百万美元)
图:主要经济体债券市场外资净流入(百万美元)
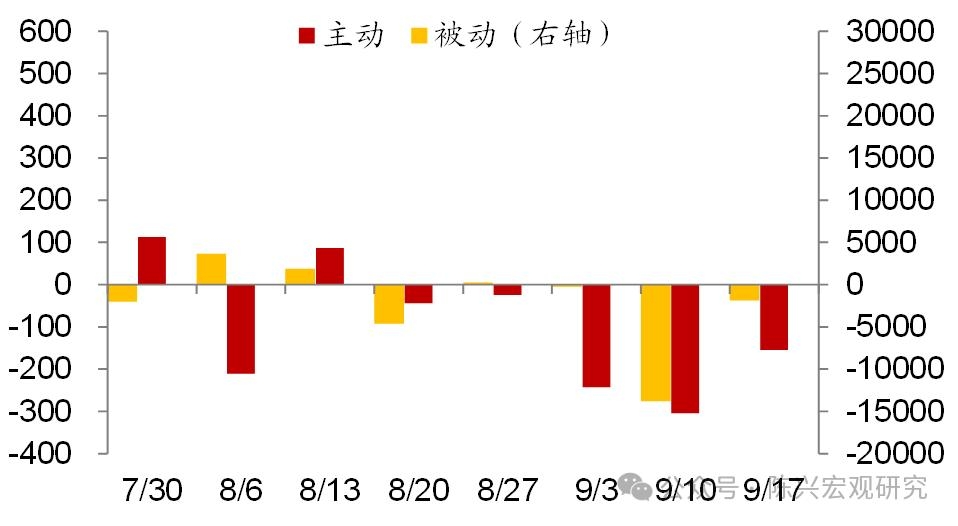
图:分类型资金净流入A股市场(百万美元)
图:分类型资金净流入港股市场(百万美元)
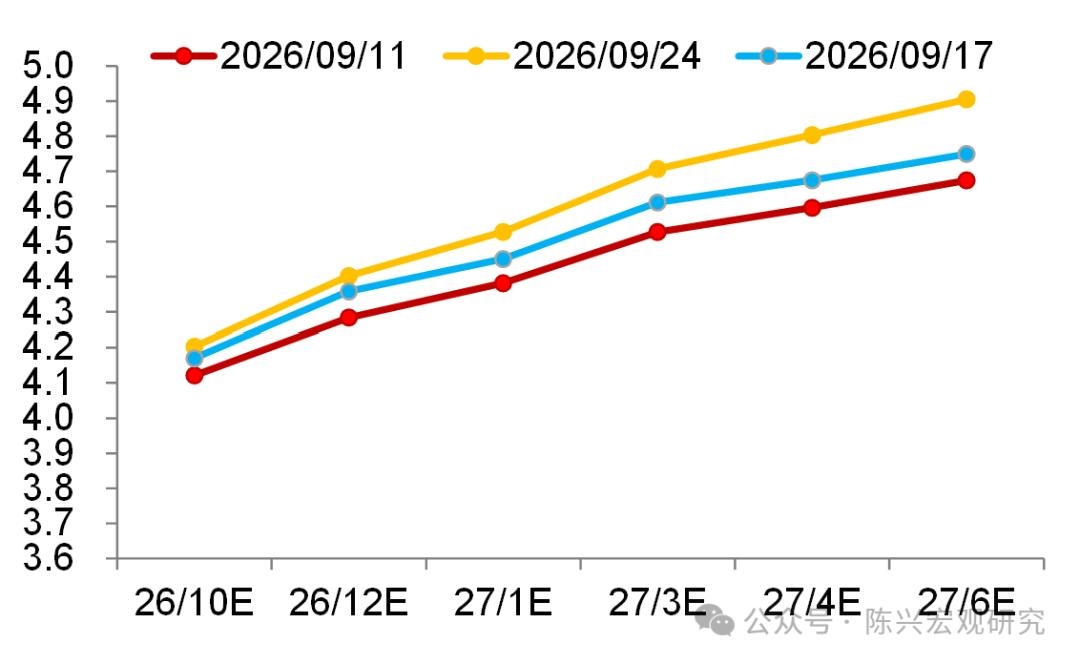
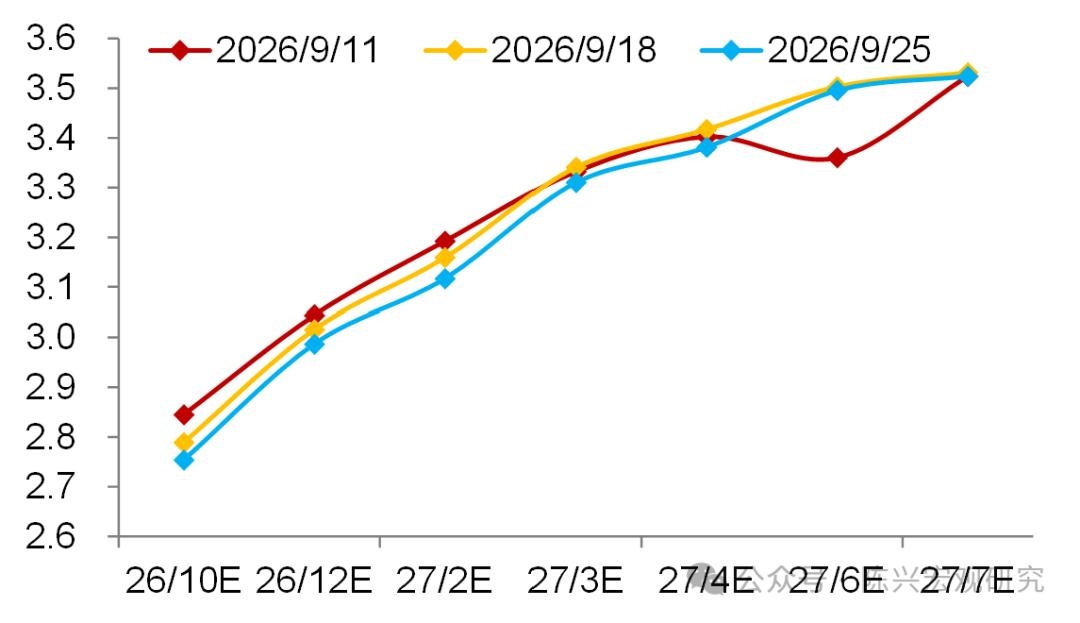
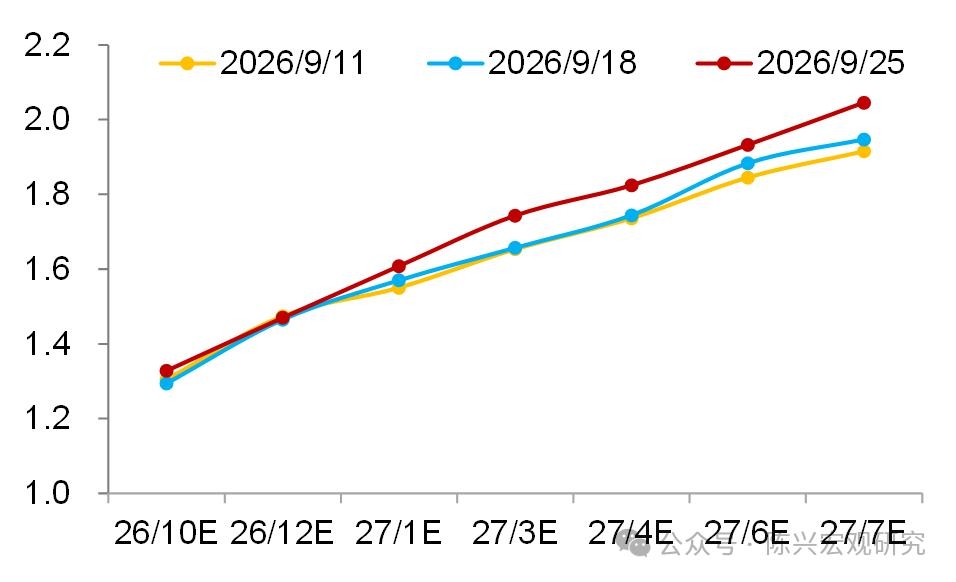
2.主要央行货币政策 美联储年内或再加息。9月24日纽约联储主席威廉姆斯表示,市场认为美联储年底前可能还需加息一次,以抑制通胀风险,但是否行动仍取决于后续数据。本周二,他在纽约联储的美国国债市场会议上指出,美债回购及现券交易向集中清算转移的进度快于预期。威廉姆斯同时表示,充裕储备金框架及其配套工具在控制短期利率、支持核心金融市场平稳运行方面已被证明有效。 图:美联储利率路径预期(%)
图:欧央行利率路径预期(%)
图:日央行利率路径预期(%)
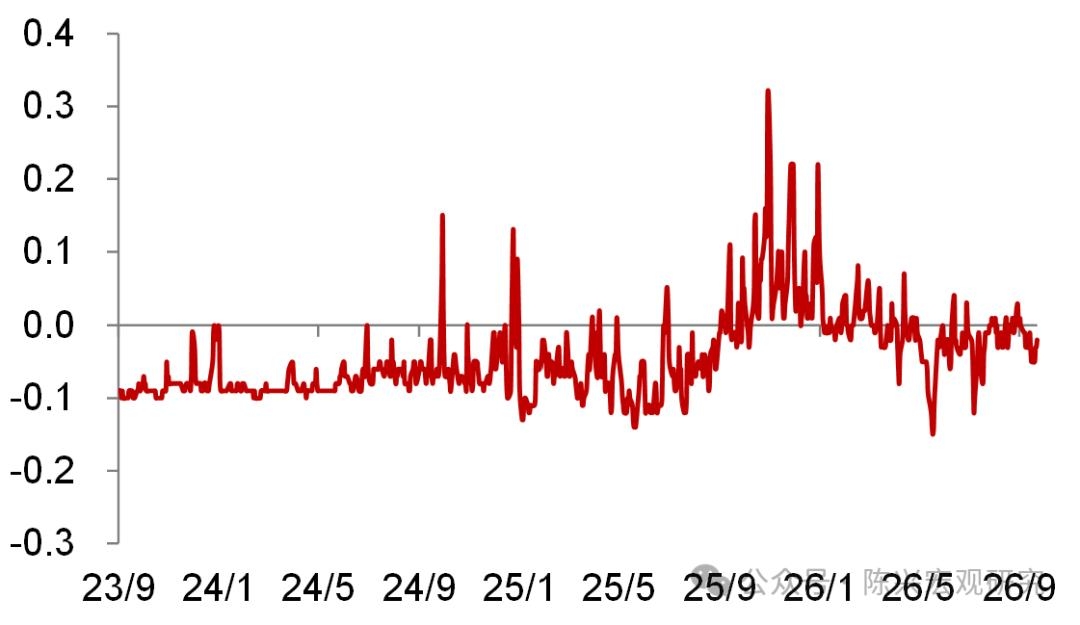
图: 美国SOFR-IORB(%)
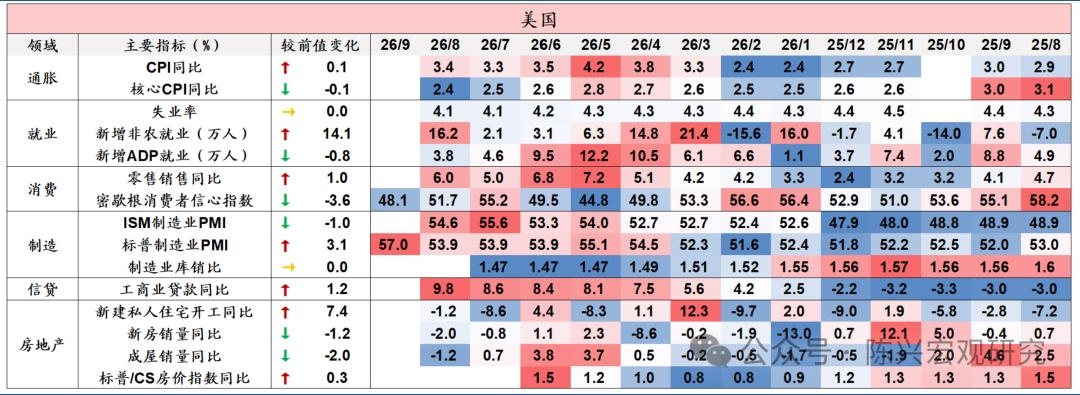
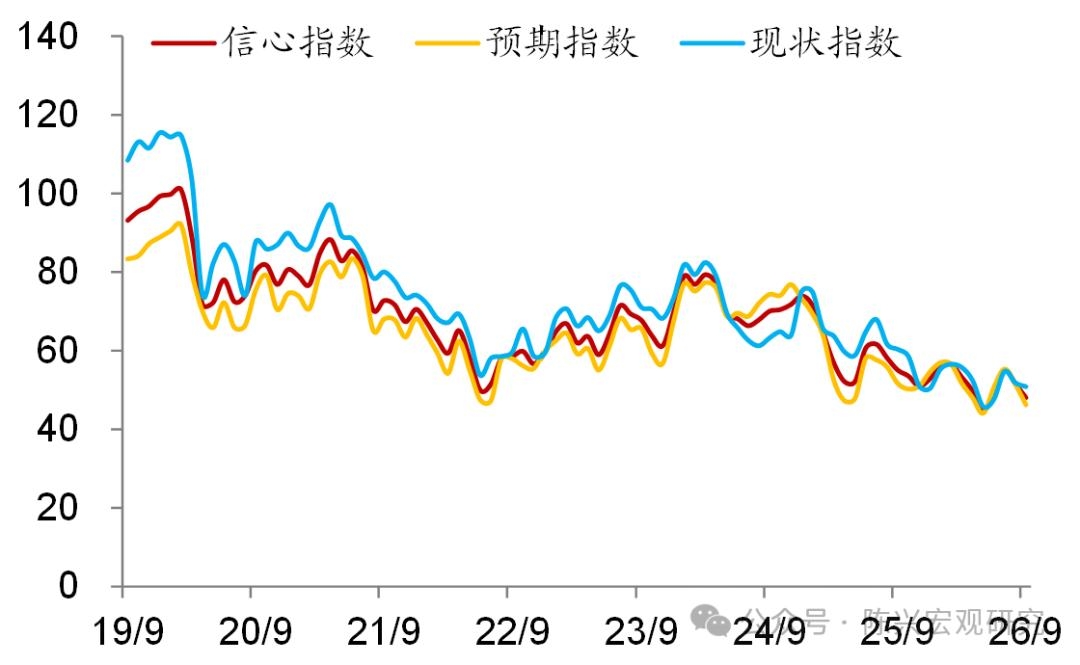
3.美国经济动态 中美元首会晤。本周中美元首在白宫再度会晤。双方表示将推动中美建设性战略稳定关系,保持经贸团队对话,并继续就人工智能的风险与收益开展交流。新一轮经贸磋商达成一份新的联合安排;商务部随后披露,磋商围绕落实已有共识、对等降税、建立贸易理事会和投资理事会及吉隆坡经贸磋商联合安排延期等问题进行交流,并达成了多项共识。此外,双方牵头人还首次就人工智能进行对话。 美国9月经济活动加速扩张。9月标普综合PMI升至58.4,为2021年7月以来最高;服务业PMI初值升至58.7,制造业PMI初值升至57.0。新订单增加支撑制造业和服务业同步扩张,但供应链瓶颈和成本压力也随之加大。9月23日数据公布后,市场强化了对美联储继续收紧政策的押注,10年期美债收益率再次升破5%,债市跌势延续。 消费者信心降至四个月低点。美国9月消费者信心指数终值降至48.1,创四个月以来新低;未来一年通胀预期升至4.6%,是自6月以来最高水平。今明两年消费者对个人财务状况的预期也有所下降,对高物价问题的担忧持续存在;耐用品的购买意愿虽有所改善,部分原因是人们认为提前消费可以避免未来物价上涨。由于对燃料价格上涨以及贸易争端升级可能波及整个经济的担忧加剧,企业短期前景也出现了下滑。消费者对经济前景担忧加剧,成为信心下滑的主要原因。 伊朗提“七天方案”恢复海峡通航。近日,美伊谈判出现缓和信号,围绕霍尔木兹海峡的谈判持续推进。当地时间9月25日伊朗外长阿拉格齐表示,伊朗已向美国递交一份“七天方案”草案,霍尔木兹海峡最快可在七天内恢复正常通行,但美国需要满足相关条件,包括停止敌对行动、解除海上封锁、释放被冻结资产及豁免石油出口制裁,均源自双方6月达成的谅解备忘录。同时,伊朗方面表示,即使美国接受重开海峡方案,伊朗也不会在核计划上作出任何让步,不会放弃铀浓缩权利,即“先谈海峡,再谈核问题”,并希望在中期选举前达成协议。 图:美国重点经济数据一览
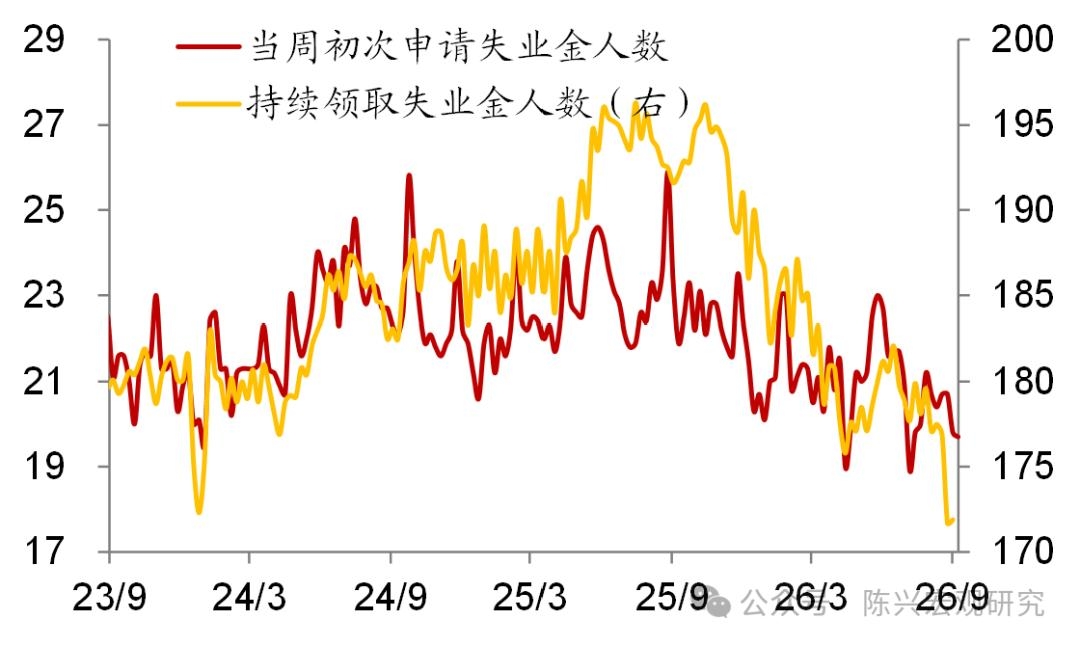
图:美国初请和续请失业金人数(万人)
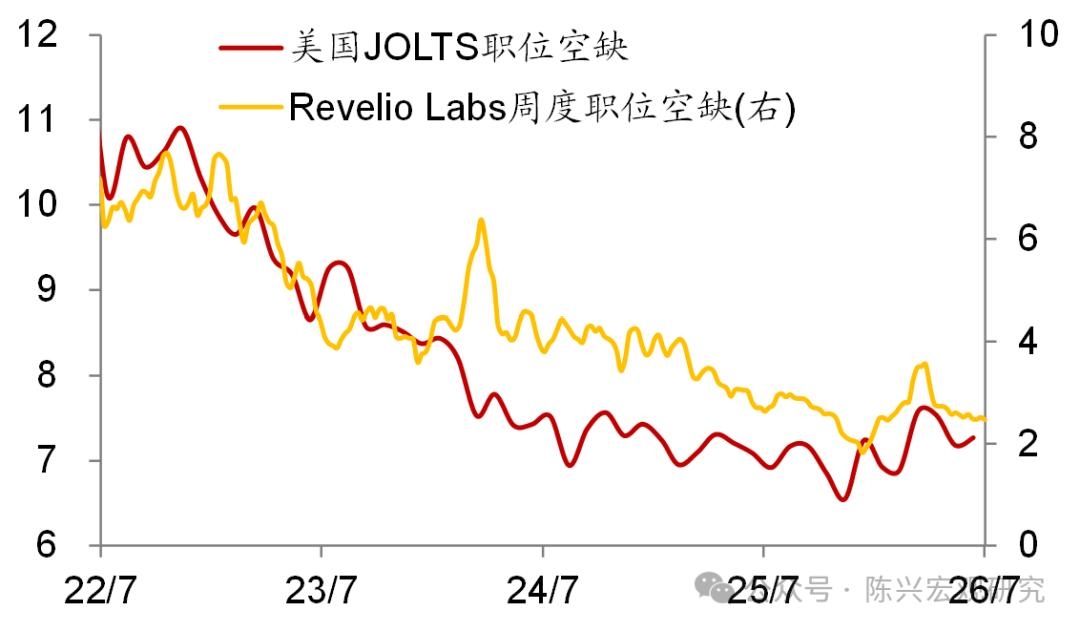
图:周度职位空缺人数(百万人)
图:全美失业加速的州数(个)
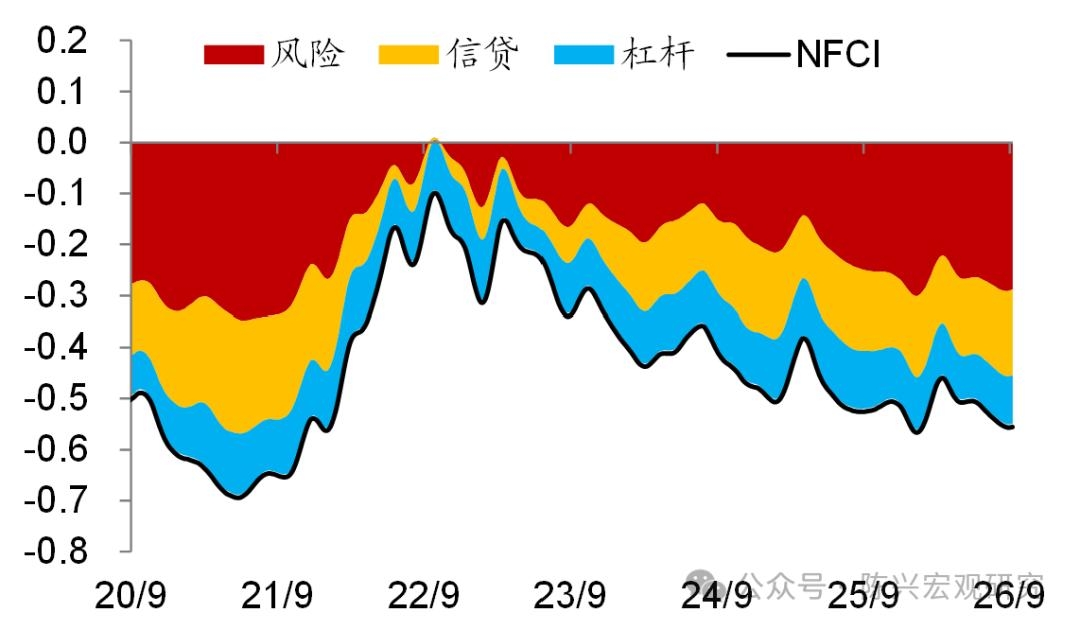
图:芝加哥金融条件指数
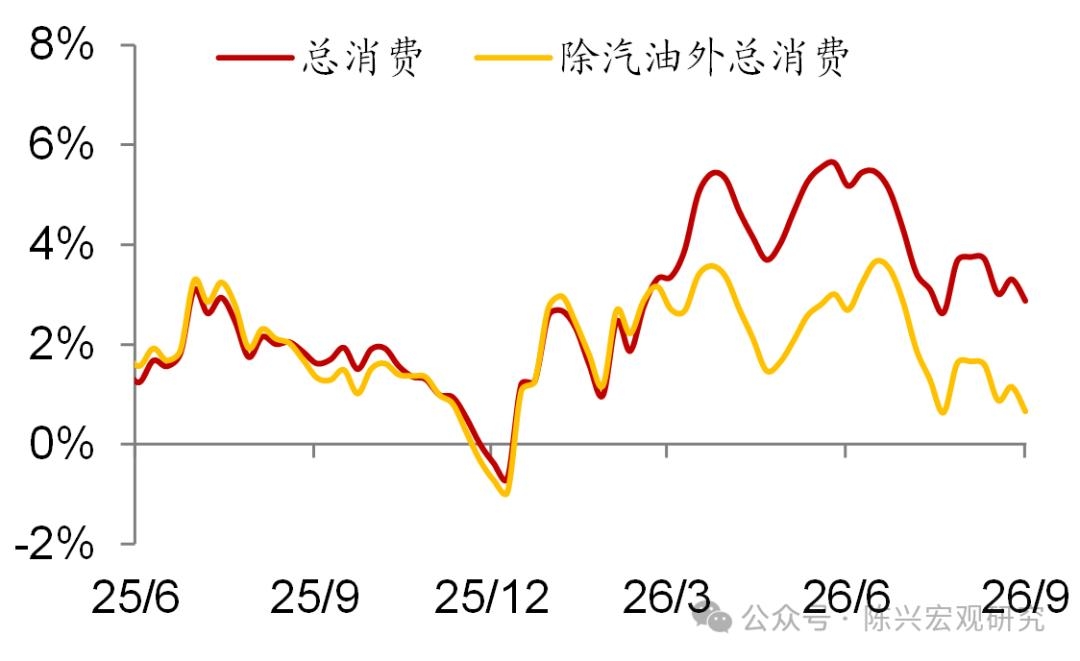
图:美国信用卡消费支出滚动4周同比(%)
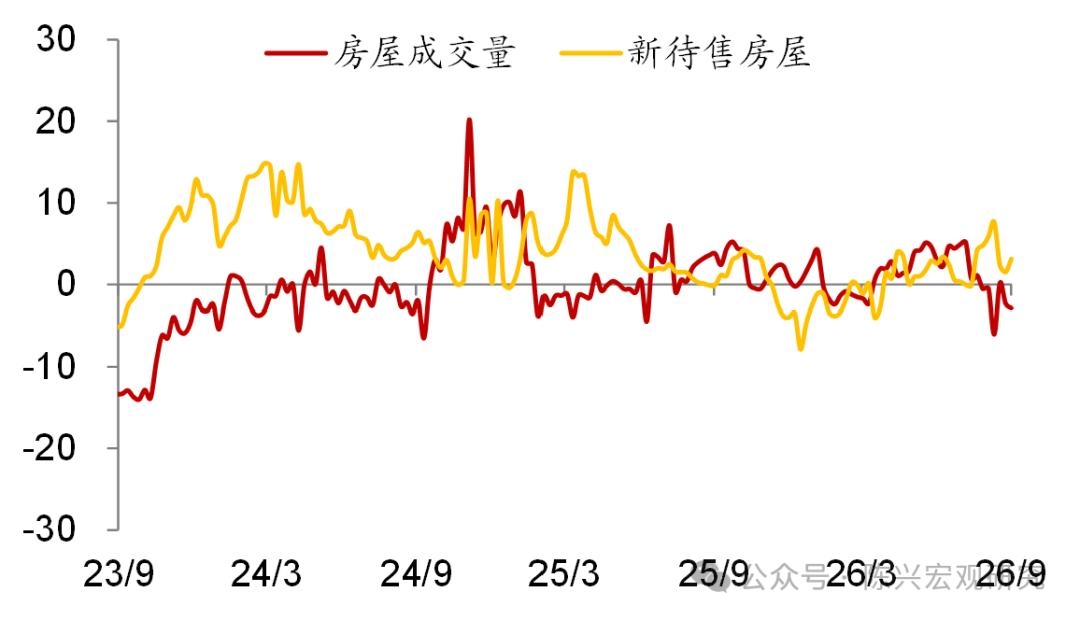
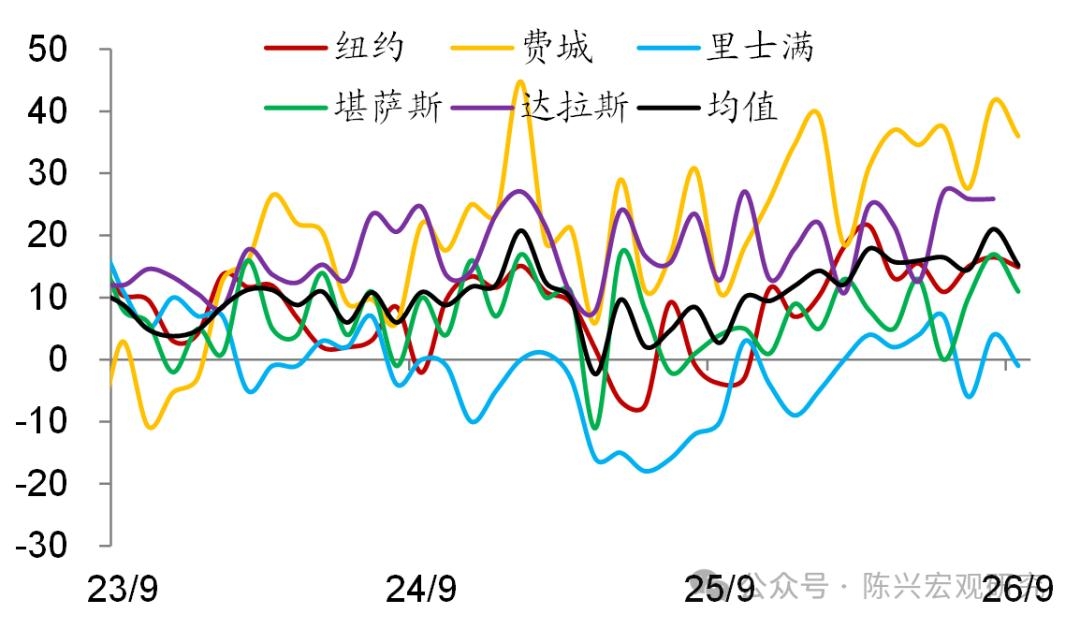
图:美国房屋周度销售和待售同比(%)
图:密歇根消费者信心指数(%)
图:各联储制造业调查之资本开支预期指数
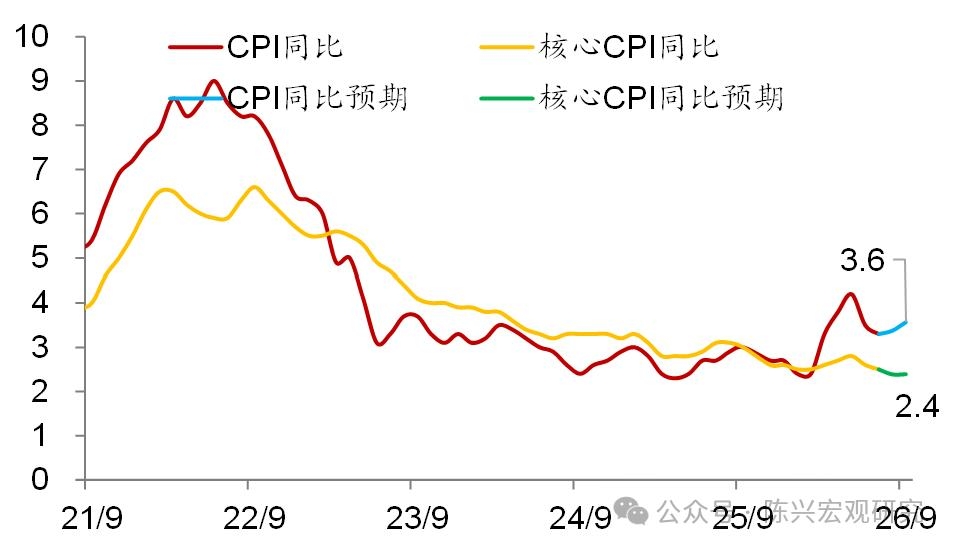
图:克利夫兰联储通胀预期(%)
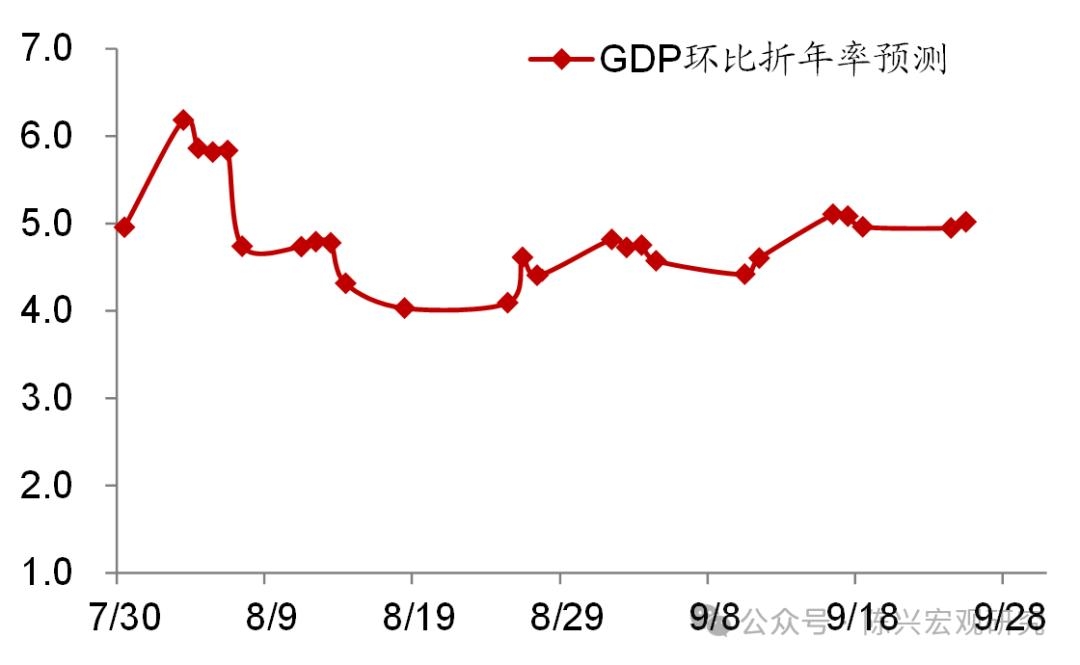
图:26年Q3亚特兰大联储GDP预测(%)
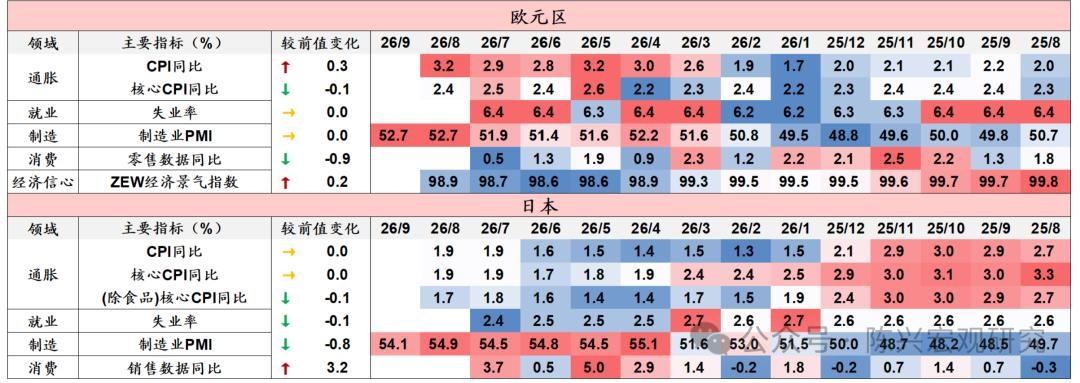
4.其他地区经济动态 德国薪资谈判或加剧欧央行紧缩压力。德国最大工会本周宣布,将于10月启动新一轮薪资谈判,拟为金属和电气行业约370万名工人争取未来12个月加薪5%,以应对能源价格上涨和通胀压力。然而,雇主团体认为,相关要求忽视了制造业当前的经营困境。谈判结果或推涨欧元区薪资增速,从而强化欧央行加息预期。 法国拟推动G7协调释储。9月中旬欧洲柴油基准价格自4月以来首次突破每桶200美元,含税零售价突破每桶300美元。法国总统马克龙9月18日表示,将召开G7会议,讨论库存、出口及产能协调等问题,并评估释放战略储备的选项。今年3月IEA已宣布成员国协调释放合计4亿桶战略石油储备,但中东局势持续阻挠燃料供应。 日本释放稳汇率信号。日本财务大臣披露,美日元首会晤时曾对日元贬值表达担忧,日方将继续与美国财政部长就汇率等议题保持密切沟通,并强调具体货币政策工具由日本央行决定。消息公布后日元一度上涨1.1%,显示市场对日美汇率协调预期升温。 图:欧日重点经济数据一览
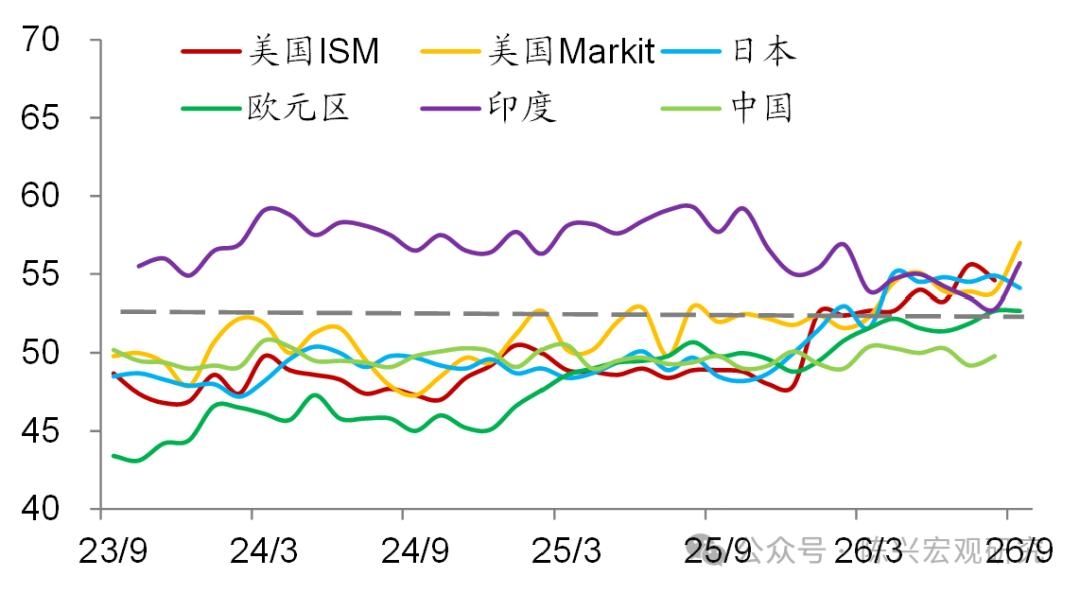
图:主要国家制造业PMI
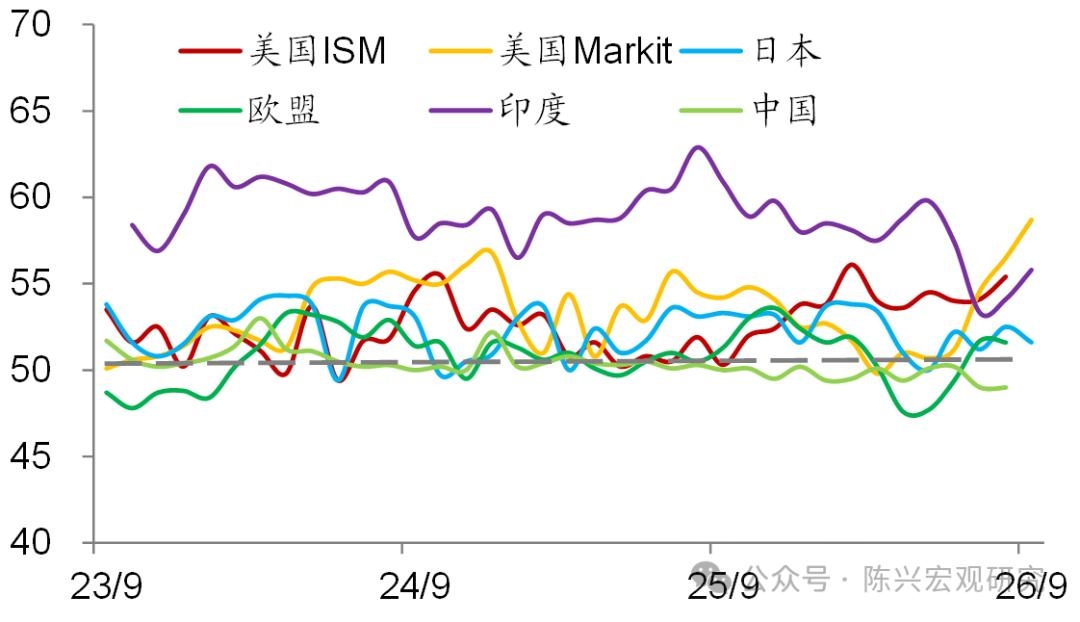
图:主要国家服务业PMI
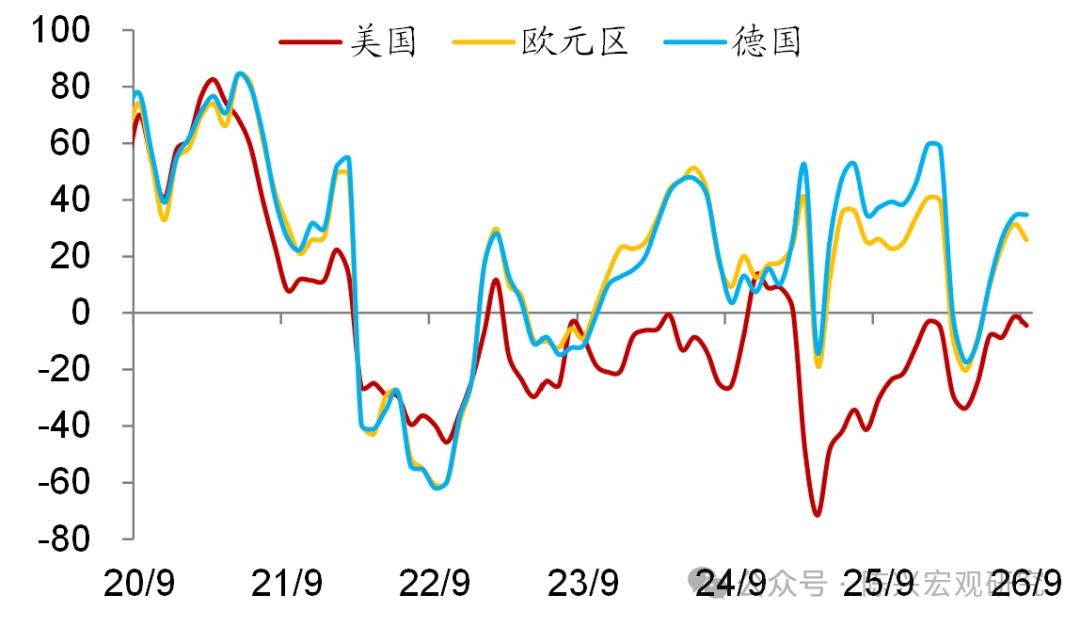
图:ZEW经济景气度指数
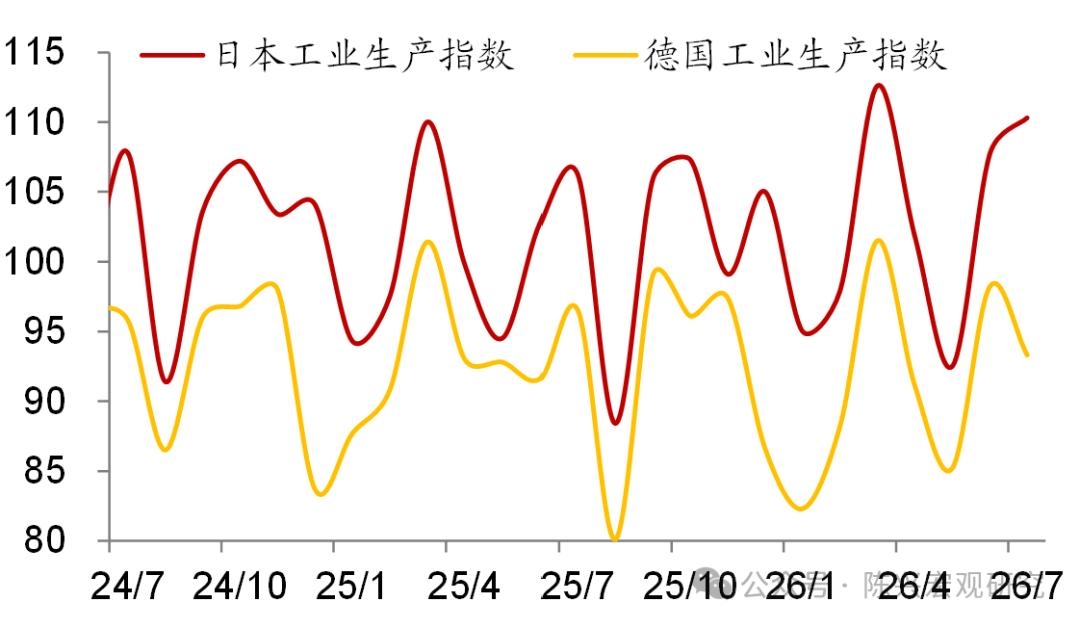
图:日本、德国工业生产指数
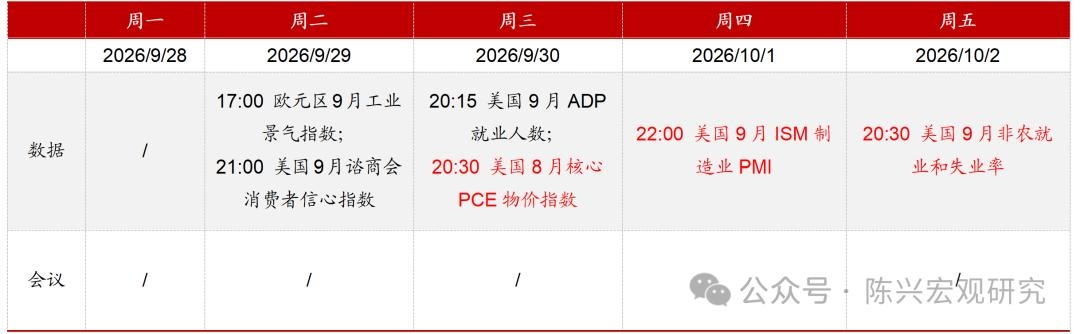
5.重点关注 图:重点关注日历
数据来源:CEIC、iFinD、Bloomberg、Redfin、金十数据等,华福证券研究所风险提示:美联储货币紧缩超预期。美国经济下行超预期。地缘冲突加剧。 责任编辑:七禾编辑 |
【免责声明】本文仅代表作者本人观点,与本网站无关。本网站对文中陈述、观点判断保持中立,不对所包含内容的准确性、可靠性或完整性提供任何明示或暗示的保证。请读者仅作参考,并请自行承担全部责任。
本网站凡是注明“来源:七禾网”的文章均为七禾网 www.7hcn.com版权所有,相关网站或媒体若要转载须经七禾网同意0571-88212938,并注明出处。若本网站相关内容涉及到其他媒体或公司的版权,请联系0571-88212938,我们将及时调整或删除。
七禾研究中心负责人:翁建平
电话:0571-88212938
Email:57124514@qq.com
七禾科技中心负责人:相升澳
电话:15068166275
Email:1573338006@qq.com
七禾产业中心负责人:洪周璐
电话:15179330356
七禾财富管理中心
电话:13732204374(微信同号)
电话:18657157586(微信同号)
合作期货公司基本信息: 东吴期货 华鑫期货 东航期货 前海期货 先锋期货
 七禾网微信公众号 |  七禾网APP安卓&鸿蒙 |  七禾网APP苹果 |  沈良宏观 |  七禾调研 |  价值投资君 |
© 七禾网 浙ICP备09012462号-1 浙公网安备 33010802010119号 增值电信业务经营许可证[浙B2-20110481] 广播电视节目制作经营许可证[浙字第05637号]
 最新高手视频!