聚合智慧 | 升华财富
产业智库服务平台
产业智库服务平台

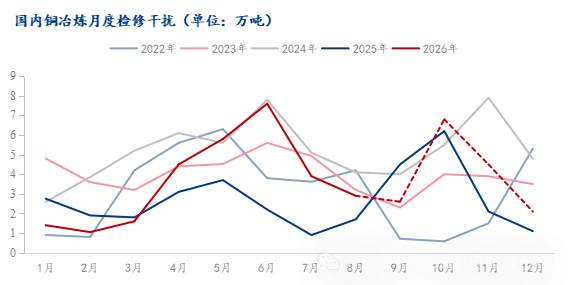
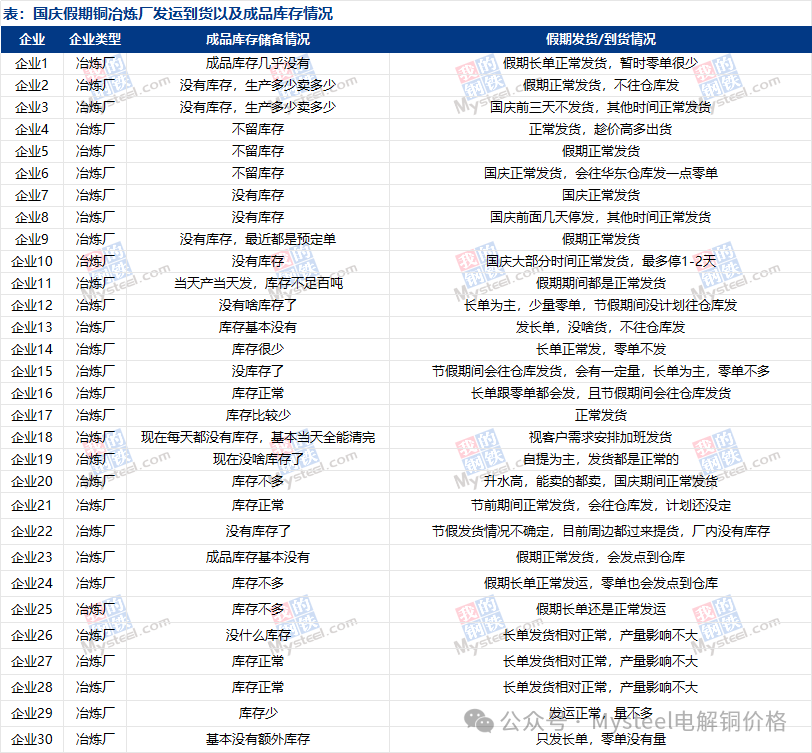
| 报告品种:铜 原文链接:https://mp.weixin.qq.com/s/ayt_OkNTYAOwEiPn8yZrNQ?scene=1&click_id=1190178749 概述:2026年中秋、国庆双节即将来临,近期铜价表现波动明显加剧,整体呈现强势运行格局,产业基本面支撑力度强于宏观扰动。国内电解铜现货市场目前处于供应紧缺、库存低位、现货高升水的局面,下游企业提前启动节前备库,补库需求进一步放大了现货市场的紧张程度,对此Mysteel电解铜团队对市场部分铜冶炼厂发运以及成品库存作了相关调研,具体结果如下(详细调研结果请至文末查看附件) 一、冶炼企业库存、发运情况 首先,从样本冶炼冶炼厂调研结果来看,传统节假期间冶炼厂为保障长单以及下游客户群体拿货,多数冶炼厂依旧维持正常生产以及发货,也有少数冶炼厂反馈发货有所延迟,整体影响不大。不过和往年有所不同的是,绝大多数冶炼厂表现目前场内成品库存较少或者没有库存,基本上生产和发货同步进行,甚至个别冶炼厂有预售的情况发生。假期内正常发货也基本是直接发货到厂为主,发往社会仓库的量预计往年出现明显的下滑,据Mysteel调研30家样本内仅有5家冶炼厂有计划假期内发往仓库,发货量约1.5万吨左右。 二、检修高峰叠加减产预期持续发酵 据Mysteel调研,10月国内电解铜产量将迎来年内次检修高峰,预计有10家冶炼厂将进行检修,涉及精炼产能328万吨,冶炼厂检修开始集中呈现,叠加超预期减产,后续电解铜产量将同环比大幅下滑的情况,连续出现同比负增长。
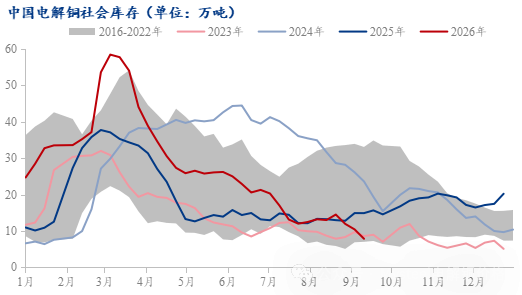
数据来源:Mysteel 当前进口铜精矿现货TC已跌至-224.47美元/干吨的历史低位,同时国内冶炼酸价格出现明显回落,冶炼厂的亏损持续扩大下主动减产意愿大幅增强,此前仅通过“以检代停”控产的企业已开始主动压减产能,叠加再生铜政策影响,市场供应补充并不稳定,部分以阳极、粗铜等原料补充的冶炼厂也陆续被迫走上了减产的道路,冶炼厂在受原料紧张问题的影响下,预计4季度受原料的减产以及检修影响,月均近9万吨。 三、节后现货库存或将累库有限 截止9月21日国内社会库存8.76万吨,其中上海市场库存5.53万吨,广东库存0.78万吨,国内社库连续五周表现去库,整体库存量持续刷新年内新低。国内冶炼企业仍后续产量预计仍将出现下滑,加之部分冶炼厂仍存在出口动作,因此发往市场社会库存的动力相对较弱,仓库货源到货入库量偏少的局面难有改善,同时进口方面,抵港到船货源受天气因素,到货节奏存在延误以及不确定性,因此预计假期前后国内市场仓库多数时间到货入库量仍将维持偏少。
数据来源:Mysteel 消费方面,考虑到正值“金九银十”消费旺季,且节前备货情绪加持,下游采购补库积极性亦将提升,出库量存在增长的空间,节前社会库存仍将表现去库趋势。国内库存累库节点预计体现在国庆后,不过考虑到今年冶炼厂产出干扰且后续出口动作,加之进口预期增加略显有限,节假期间难以出现明显累库。 四、总结预测 整体来看,虽然国庆假期对冶炼企业生产发货影响有限,不过受冶炼厂检修以及减产干扰影响,加之为保障长单提货,发往仓库的货源预计维持偏少的局面。而进口铜方面,由于前期排队停泊船只较多,且国内现货升水高位,持货商仍存在一定清关进口动力,因此进口铜有增加的空间。综上,2026年国庆后国内电解铜库存累库幅度将显著弱于往年,预计节后首周库存累库幅度在1-2万吨之间,整体难有明显累库表现。另外10月冶炼厂检修减产计划落地,预计节后第二周库存将重回去库趋势,继续刷新近年低位,现货偏紧格局将进一步强化。不过目前港口拥堵现象仍存,且大量船只排队停泊靠港,后续进口铜仍有一定流入增加预期,因此进口到货是节后累库的关键变量。 附件:调研情况
七禾带你去调研,最新调研活动请扫码咨询
更多调研报告、调研活动请扫码了解
|
【免责声明】本文仅代表作者本人观点,与本网站无关。本网站对文中陈述、观点判断保持中立,不对所包含内容的准确性、可靠性或完整性提供任何明示或暗示的保证。请读者仅作参考,并请自行承担全部责任。

本网站凡是注明“来源:七禾网”的文章均为七禾网 www.7hcn.com版权所有,相关网站或媒体若要转载须经七禾网同意0571-88212938,并注明出处。若本网站相关内容涉及到其他媒体或公司的版权,请联系0571-88212938,我们将及时调整或删除。



七禾研究中心负责人:翁建平
电话:0571-88212938
Email:57124514@qq.com
七禾科技中心负责人:相升澳
电话:15068166275
Email:1573338006@qq.com
七禾产业中心负责人:洪周璐
电话:15179330356
七禾财富管理中心
电话:13732204374(微信同号)
电话:18657157586(微信同号)
合作期货公司基本信息: 东吴期货 华鑫期货 东航期货 前海期货
 七禾网微信公众号 |  七禾网APP安卓&鸿蒙 |  七禾网APP苹果 |  沈良宏观 |  七禾调研 |  价值投资君 |
© 七禾网 浙ICP备09012462号-1 浙公网安备 33010802010119号 增值电信业务经营许可证[浙B2-20110481] 广播电视节目制作经营许可证[浙字第05637号]
 最新高手视频!