聚合智慧 | 升华财富
产业智库服务平台
产业智库服务平台

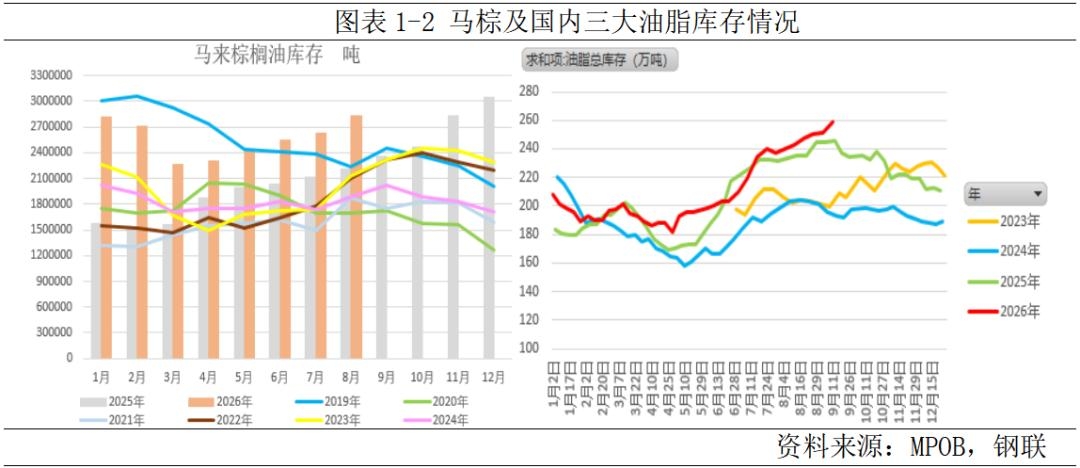
| 短期,北美收获、东南亚增库,阶段性天气交易降温,市场回顾弱现实与强预期博弈格局,连棕回吐部分天气升水,走出倒V形态。 中长期,百年级别的厄尔尼若正在兑现对东南亚的干旱影响,市场普遍预期2027年东南亚将迎来减产,叠加印尼B50全面落地,棕榈油供需将显著收紧,中长期价格中枢抬升趋势不变。 一、行情回顾:天气交易降温,棕榈油走出倒V形态 8月初至9月上旬,北美与东南亚极端天气共振。北美,美豆优良率连续数周下滑至近几年同期低位,叠加需求强劲支持,CBOT大豆价格时隔2年半再度站上1300美分,提振全球豆系估值;加拿大萨斯喀彻温省、阿尔伯塔省等核心产区菜籽收割延迟,统计局下调菜籽单产预期,ICE菜籽强势运行,提振全球菜系估值。东南亚,印尼加里曼丹地区持续干旱及火灾蔓延导致其8月棕榈油产量下滑约12%,供应担忧推升BMD毛棕一度攀升至5000整数关口。同时中东局势持续紧张,国际原油价格再度走升,生物柴油替代优势凸显;印尼B50过渡期推进顺利,美豆油生柴端消费增加。利多共振,植物油盘面快速拉升,内盘棕榈油主力合约再度站上万元大关。 不过随着美豆收获、USDA9月报告美豆上调单产、MPOB8月马棕增产增库,天气交易逻辑降温,市场回归马棕供应弱现实主导,且国内“供强需弱”格局进一步放大市场抛压,连棕冲高至10489后快速回落,仅2周累计跌幅达6%,走出倒V形态。天气升水快速收敛,市场重新陷入弱现实与强预期的极限拉扯。 二、弱现实:东南亚累库、北美丰产、国内高库存 9月10日MPOB报告公布,8月马棕延续增产且绝对产量181.7万吨处于历年同期偏高位置;同时出口未能延续上月的增长态势,月比降7.5%至129.5万吨;产量居高不下叠加出口回落,8月末马棕库存282.4万吨,连续5个月累库,同比增幅扩大至28.2%,季节性供应压力持续累积。进入9月,SPPOMA、ITS等机构高频数据显示,马棕产量继续增加而出口延续疲软态势,预计9月末库存达300万吨,近端产地供需弱现实格局仍未改善。 9月上旬美豆优良终结从7月下旬起持续了6周的下跌趋势,作物生长状况未再恶化;同时USDA9月报告超预期上调美豆单产0.1蒲/英亩,定调美豆丰收格局。市场交易点有此前高热天气对作物的损害预期转至季节性收割压力,制约油脂油料盘面走势。 国内需求疲软,消费“旺季不旺”,库存高企。双节备货力度不及往年,下游主动补库意愿偏低;豆棕价差深度倒挂削弱棕榈油性价比,棕榈油下游仅维持刚需采购。6月以来大豆、菜籽等原料大量到港,油厂维持较高开机率,油脂整体供应盖过需求,豆棕菜三大油脂总库存累积至260万吨,其中豆油近130万吨、棕榈油90多万吨、菜油40万吨。近端内外产业弱现实共振,连棕重返万元下方。
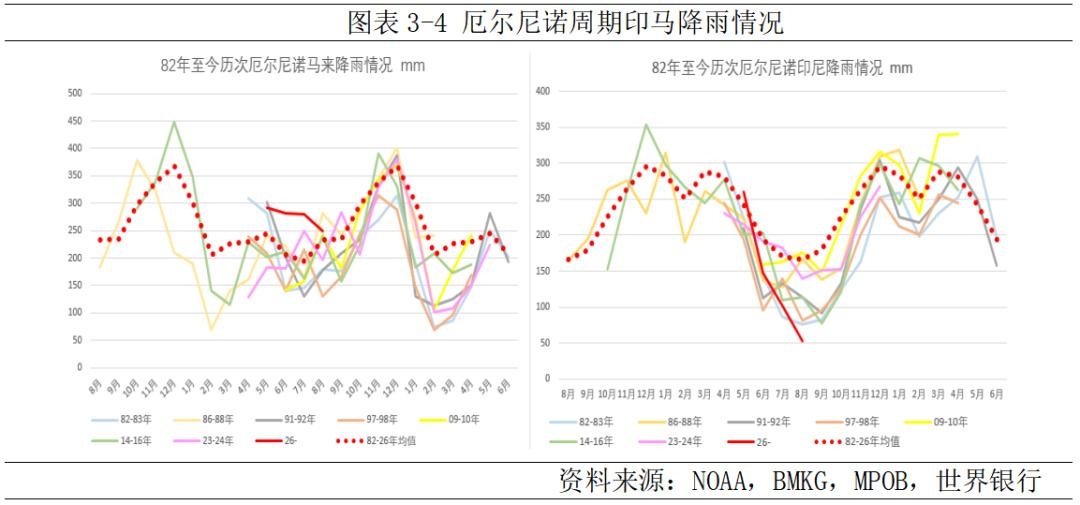
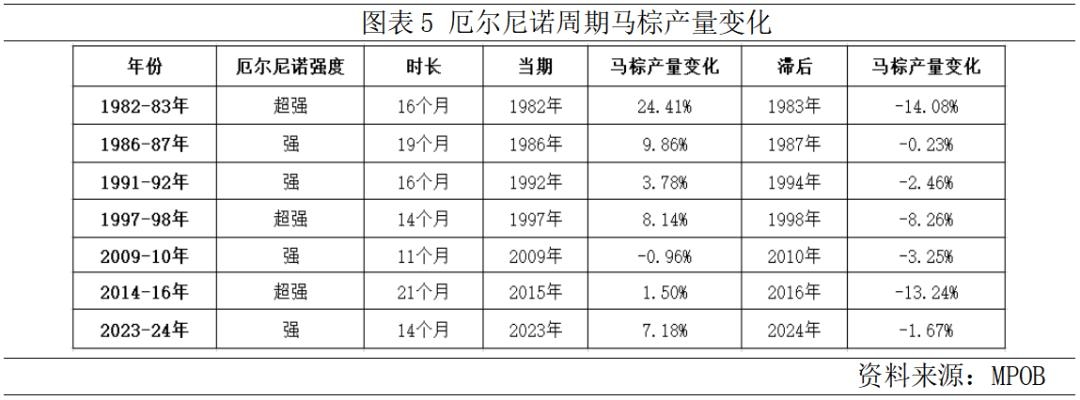
三、强预期:东南亚减产、全球生柴扩容 油棕多年、连续发育生长的特性决定了厄尔尼诺对棕榈油产量和价格的影响具备长期性、滞后性,东南亚2027年2季度逐步兑现减产及印尼B50全面落地构成远月棕榈油的核心支撑。 世界气象组织、NOAA等机构持续预警本轮厄尔尼诺有望发展成为百年级别,摩根大通发布预警本轮厄尔尼诺对全球农业的冲击将在2027年1季度开始显现。厄尔尼诺对东南亚的影响主要体现在印尼马来干旱少雨,厄尔尼诺级别越强造成的影响越大。印尼方面,自2026年6月起降雨显著回落,7月降雨量低至100mm,较近40年同期月均水平低40-45%;印尼气象局BMKG预测,8月印尼全国71.55%区域处于低降雨区间,仅28.31%区域为中等降雨,苏门答腊、加里曼丹等核心种植区8月降雨量普遍低至080mm,持续干旱造成火灾灾情严峻。分析师预计由于种植园遭受持续干旱和大面积火灾的冲击8月加里曼丹棕榈油产量估计下降11-12%,10-12月减产幅度或进一步扩大至12-15%。持续干旱对油棕滞后影响或更加严峻,GAPKI等多家权威机构下调2027年印尼棕榈油产量预期。马来方面,降雨量自8月开始显著下滑,当前产出仍遵循季节性规律,不过市场对2027年马棕减产预期较为一致,BMD毛棕盘面已部分注入天气升水,市场交易逻辑由短期天气炒作转向等待2027年减产兑现。
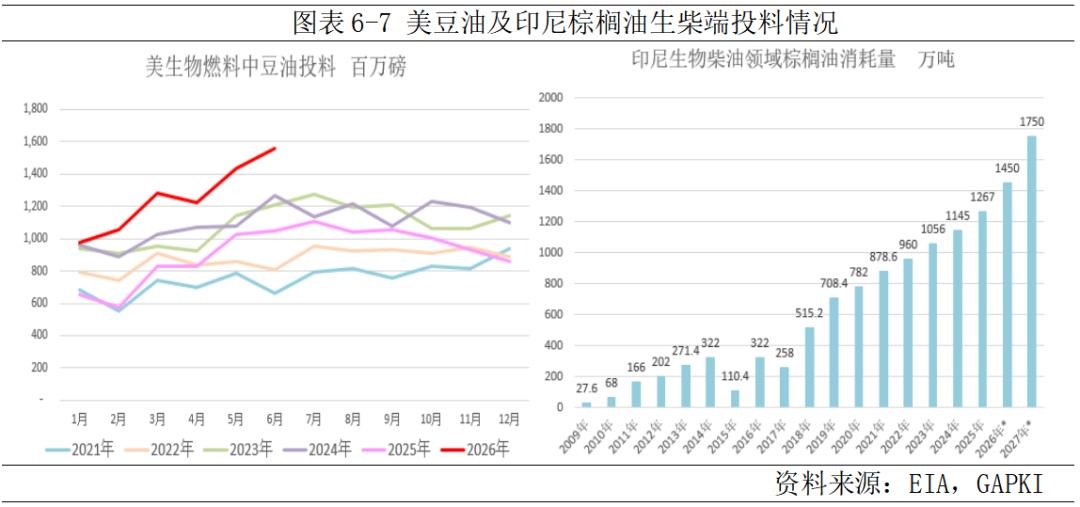
植物油传统食用需求弹性低,波动有限;而生柴需求具备政策性、可持续性、大规模性等特征,全球生柴扩容将植物油定价逻辑由过往的“供给主导”转为“能源安全重构下的消费结构重构”。尤其近几年黑海、中东冲突不断,传统石化能源供应收缩及价格上涨进一步放大生物柴油性价比和实施价值,全球加码生柴政策。东南亚,印尼B50过渡期即将收官,截止9月上旬印尼国内已有超94%的公共加油站分销B50,在投入运营的104个燃料供应点中有76个已直接销售B50、28个从B40切换至B50,过渡期初至9月上旬B50分销总量已达340万千升,在10月全面落地B50后,预计2027年印尼棕榈油生柴端消费将高达1700-1800万吨,叠加印马产量损失,将极大压缩东南亚棕榈油出口供给。北美,2026-27年美国生柴义务掺混量大幅提升,植物油原料优势在传统能源价格大涨下尤为突出,2026年初至今美豆油在生产端投料量逐级攀升,至6月已达1556百万磅,同比增幅接近50%,占生柴总投料的比重升至40%;按该比例测算,2027年美豆油用于生物柴油生产的投料量较2025年增超400万吨。综合测算,2027年美印豆棕油生柴领域投料量将增七八百万吨,显著收紧全球植物油供应,支撑植物油价格。
整体看,北美收获、东南亚增产增库,阶段性天气交易降温,短期市场回顾弱现实与强预期博弈格局,连棕回吐部分天气升水,走出倒V形态。中长期,百年级别的厄尔尼若正在兑现对东南亚的干旱影响,市场普遍预期2027年东南亚将迎来减产,叠加印尼B50全面落地,棕榈油供需将显著收紧,中长期价格中枢将再度抬升。 责任编辑:七禾编辑 |
【免责声明】本文仅代表作者本人观点,与本网站无关。本网站对文中陈述、观点判断保持中立,不对所包含内容的准确性、可靠性或完整性提供任何明示或暗示的保证。请读者仅作参考,并请自行承担全部责任。

本网站凡是注明“来源:七禾网”的文章均为七禾网 www.7hcn.com版权所有,相关网站或媒体若要转载须经七禾网同意0571-88212938,并注明出处。若本网站相关内容涉及到其他媒体或公司的版权,请联系0571-88212938,我们将及时调整或删除。



七禾研究中心负责人:翁建平
电话:0571-88212938
Email:57124514@qq.com
七禾科技中心负责人:相升澳
电话:15068166275
Email:1573338006@qq.com
七禾产业中心负责人:洪周璐
电话:15179330356
七禾财富管理中心
电话:13732204374(微信同号)
电话:18657157586(微信同号)
合作期货公司基本信息: 东吴期货 华鑫期货 东航期货 前海期货
 七禾网微信公众号 |  七禾网APP安卓&鸿蒙 |  七禾网APP苹果 |  沈良宏观 |  七禾调研 |  价值投资君 |
© 七禾网 浙ICP备09012462号-1 浙公网安备 33010802010119号 增值电信业务经营许可证[浙B2-20110481] 广播电视节目制作经营许可证[浙字第05637号]
 最新高手视频!