聚合智慧 | 升华财富
产业智库服务平台
产业智库服务平台

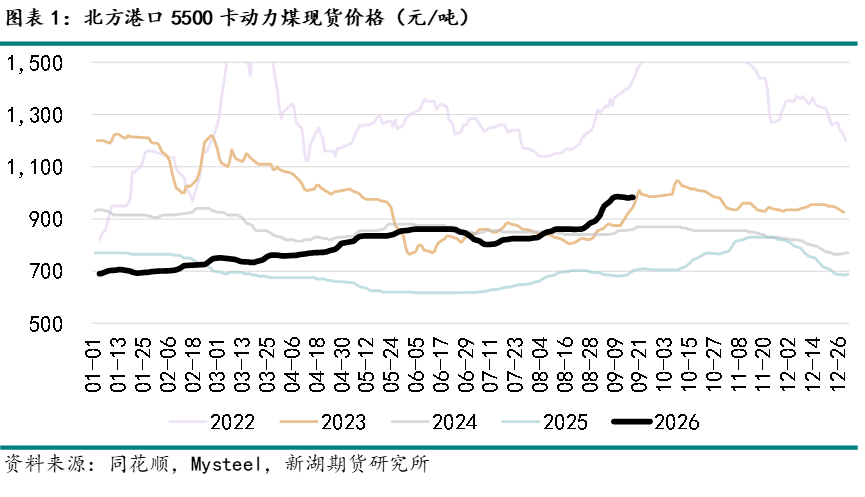
| 近期动力煤市场在前期快速拉涨后进入回调整理,但周末至今日各环节价格出现回涨迹象。前期煤价因供给端刚性收缩及煤矿复工复产不及预期而快速上行,但随着下游对高价煤接受度触及临界点,价格出现回调。从近一阶段表现看,产地市场价格逐步企稳,陕西煤价稳中有涨,幅度10到20元/吨,鄂尔多斯矿价上涨仍较为常见;截至9月21日,根据CCTD公开指数,环渤海动力煤现货参考价5500K、5000K、4500K分别报982、887、801元/吨,日环比均上涨13元/吨,较年初涨幅分别达293、291、297元/吨;进口煤价格弱稳为主,印尼煤供应仍受限,澳煤价差收窄至1元/吨,进口补充能力受限。
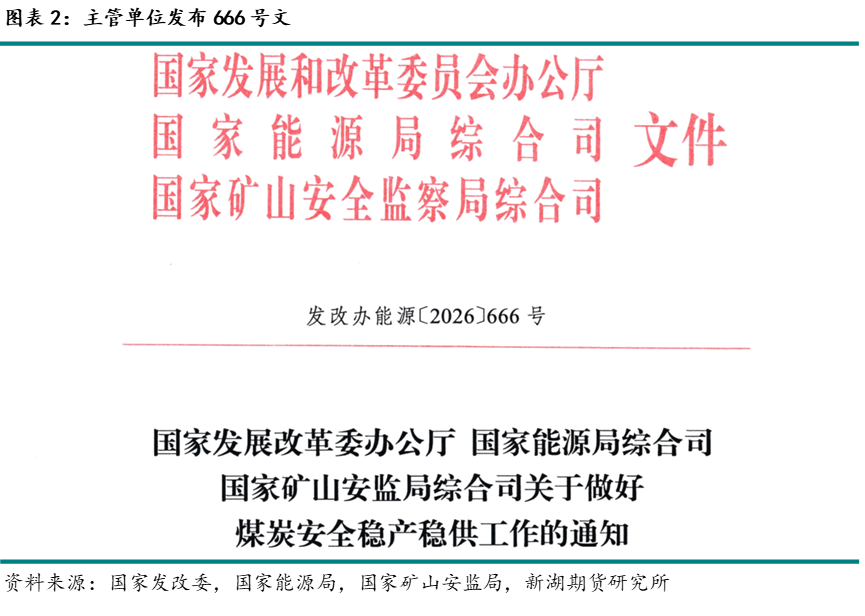
值得注意的是,9月15日国家发展改革委办公厅、国家能源局综合司、国家矿山安监局综合司联合发布《关于做好煤炭安全稳产稳供工作的通知》(发改办能源〔2026〕666号),从八个方面部署稳产保供:一是高度重视安全稳产保供,确保安全前提下推动产量平稳回升;二是抓好监测调度和生产组织,科学排产、杜绝超能力生产;三是稳妥推进停产煤矿复产达产,逐矿处置、验收合格一处复产一处;四是优化生产政策,加快联合试运转验收,超产煤矿经评估后剩余月份可按不高于核定能力1/12生产,储备煤矿随时启用;五是做好超能力生产煤矿分类处置,推进产能核减、实现产能产量匹配;六是严格电煤中长期合同履约,压实责任、引导价格在合理区间;七是发挥进口补充调剂作用,优先保障东南沿海、严控劣质煤进口;八是抓好产能接续建设,推进五大基地和产能储备。这一政策节点正在改变市场此前对供给端持续偏紧的单边预期。
从供给端看,环比改善相对有限,各产地保供复产与安监督查交织,整体产量变化不大。受安监影响,内蒙地区开工环比稍有回落,陕西及山西地区煤矿虽有复产,开工环比增长;但山西“复产不复量”情况持续,样本煤矿产能利用率增速较为缓慢,民营为主的煤矿仍对复工提产较为谨慎,且强度督查依然较严,叠加表外产能退出,供给减量将较表观数据更多。 根据CCTD公开数据,截至9月18日,晋陕蒙三省442家煤矿开工率78.77%,环比下跌0.26个百分点;其中山西开工率63.06%,仍处近年同期低位。据国家统计局数据,6—8月国内原煤生产分别同比-9.7%、-10.1%、-7.7%,供给收缩趋势延续。 此外,7月彻查采掘队伍“假外包真派遣”等措施后,煤矿生产人员培训等一系列流程同样拖累复产进度。另一方面,保供工作持续推进,666号文明确要求持续抓好监测调度,不断优化生产组织,积极稳妥推进煤矿复产达产,加快联合试运转煤矿验收,推动煤炭产量平稳回升;对停产煤矿要求逐矿摸清停产原因、制定分类处置方案,验收合格一处、复工复产一处,严防“一哄而上”,重大隐患和非法违法行为坚决停产整顿,长期停摆、恢复无望的引导有序退出。同时,通知提出优化完善煤炭生产政策举措,建成储备煤矿随时做好启用准备。 在前期调整超产考核后,“单月考核”调整为“年度考核或季度考核”,部分煤矿完成年度任务后停产,但近期有政策传将适当放开类似煤矿的约束,但要求会相对较严,目前相关消息仍有待验证,仍需要关注后续实质文件及执行细则出台。值得关注的是,666号文明确提出,对实际产量已超设计(核定)生产能力煤矿,在依法实施行政处罚和责令停产整顿的基础上,由省级煤炭行业管理部门会同煤矿安全监管监察部门组织安全评估,符合安全生产条件的,经省级人民政府同意,今年12月底前单月可按照不高于设计(核定)能力的1/12组织剩余月份生产。这一政策实质上将“全年总量不得超产”调整为“年内剩余月份按核定额度管理”,对山西等主产区因规避超产红线而主动压产的煤矿具有边际松绑效应。但政策落地以安全评估通过和省级政府同意为前提,程序耗时不可忽视,且即便单月恢复至核定产能,其生产效率仍低于此前超产状态下的实际水平,产量恢复存在阶段性天花板。总体来看,该政策即使落地,带来的增量或相对有限,关键还是当前未复产的煤矿复工进度。
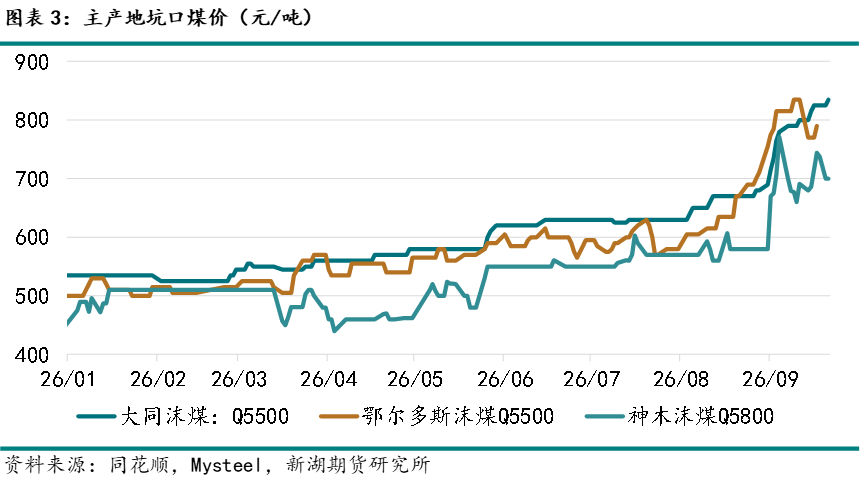
坑口煤价在前期一轮回调之后,近期反弹力度有所增强。截至9月21日,陕西榆林5800大卡报908元/吨,日环比上涨3元/吨,周环比上涨26元/吨;内蒙古鄂尔多斯5500大卡报820元/吨,日环比上涨10元/吨,周环比下跌15元/吨;山西大同5500大卡报853元/吨,日环比持平,周环比下跌2元/吨。下游节前备货需求继续释放,陕西区域性价比煤矿销售保持较好,不少继续上调10—20元/吨,鄂尔多斯区域矿价上涨仍较为常见,各地区煤矿销售相对顺畅。港口市场方面,前半周受内陆市场影响小幅下跌,后半周在坑口行情支撑及终端节前补库带动下止跌回升。据CCTD 9月21日快讯,节前补库力度偏弱,叠加假期消费偏弱以及后期产地供给存在改善预期,导致部分卖方出货意愿在提升,但目前货源集港成本依旧偏高,因此整体报价仍稳中略偏强运行。 港口到港量近期有所回升,结构性缺货问题依然存在,低硫优质煤种依然紧缺。贸易商发运利润仍处亏损,发运意愿偏弱,持货商进一步让利意愿有限;下游节前备货需求少量释放,交投表现相对平淡,但后半周市场情绪明显修复。 海外煤价涨跌互现,澳洲领涨,俄煤坚挺,南非持稳,欧洲持平,印尼回落。受东亚气价提振,以及澳洲港口罢工影响,澳煤价格继续上涨。俄煤物流受中国市场淡旺季切换,采购量有限,但因港口装船期及陆路柴油偏紧影响,货盘收紧,价格表现坚挺。南非前期价格上涨后,价格暂稳,市场继续消化前一轮涨价,前期价格上涨主要来自南亚市场填补印尼煤缺口带来的需求。印尼煤供给仍偏紧,运河物流受限,国内保供与出口政策继续影响发运效率,目前低卡煤需求仍较好,价格支撑相对强,高卡煤基本面偏弱,交投相对平淡。进口煤市场报价弱稳,外矿供给依然偏紧,终端节前刚需备货,市场交投平淡。666号文强调有效发挥进口补充调剂作用,提出动态调整进口节奏与规模,优先保障东南沿海用煤需求,提升长协煤进口占比、降低进口成本,同时严控劣质煤、高污染煤进口。短期进口补充仍以刚需为主,进口煤对内贸市场的补充调剂效应有待进一步观察。
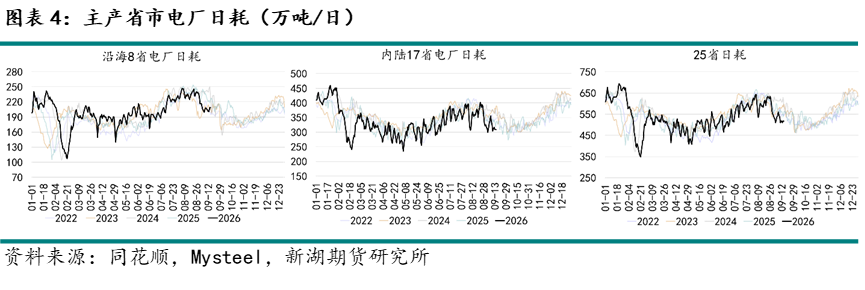
需求端电力下游消费趋弱,化工端需求增加,建材端对整体市场影响仍较为有限。近期主要省市电厂日耗保持季节性回落,降至近五年低位,但双节临近电厂长协拉运积极性有所提高。白露节气后,中东部整体气温距平偏凉,居民端用电需求逐步转弱,而水电与新能源表现依然偏强,挤占效应下火电输出受到压制。随着淡季临近,部分电厂已开始着手机组检修事宜,但月内有长假因素存在,仍有阶段性备货需求释放。非电需求有所改善,尿素近期检修计划偏少,前期检修企业将逐步复产,预计下半月开工将有一定程度回升,甲醇秋检结束后开工同样向好,近期利润驱动下供给将有增长预期。建材市场整体延续“金九”温和复苏态势,主要品种产销环比继续改善,但同比降幅依然显著,房建需求疲软和资金回款缓慢仍是制约行业全面回暖的核心矛盾,对消费带动有限。
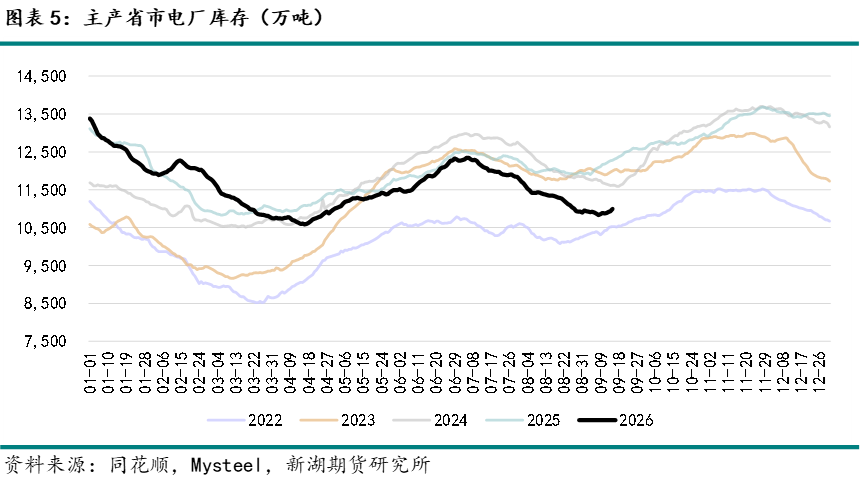
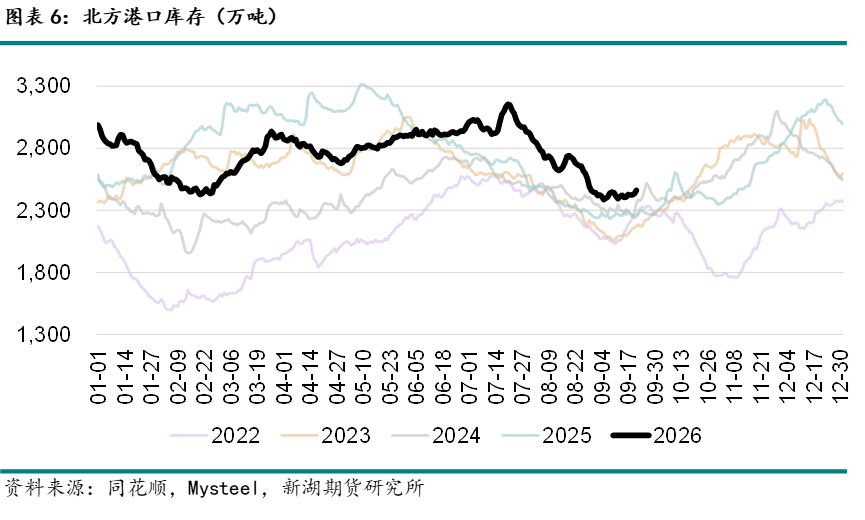
主要省市电厂库存低位回升,但仍处于今年相对低点。从结构上看,沿海地区电厂库存仍处于相对高位,稍高于同比,而内陆地区库存环比虽有增长,但尚处于近期五年低位。库存较低的省份主要为个别产地、部分清洁能源大省与东北三省,其中东三省部分冬季补库已展开,环比有一定改善。近期,北方港口库存继续回升,仍稍高于同比。产地供给环比改善,铁路前期检修影响减弱,发运量小幅回升,港口调入量有所增加;下游日耗走弱,中长协拉运为主,短期来看冬储备货及假期补库释放量仍相对有限,两者较为接近。666号文要求严格电煤中长期合同签订履约,压实煤电双方责任、提高履约率、引导电煤价格在合理区间,晋陕蒙新加大发电取暖用煤供应比例,东北等重点地区落实保供主体责任,“点对点”解决供应困难。后续下游备货节奏与库存变化或是影响港口市场情绪的主要因素。
责任编辑:七禾编辑 |
【免责声明】本文仅代表作者本人观点,与本网站无关。本网站对文中陈述、观点判断保持中立,不对所包含内容的准确性、可靠性或完整性提供任何明示或暗示的保证。请读者仅作参考,并请自行承担全部责任。

本网站凡是注明“来源:七禾网”的文章均为七禾网 www.7hcn.com版权所有,相关网站或媒体若要转载须经七禾网同意0571-88212938,并注明出处。若本网站相关内容涉及到其他媒体或公司的版权,请联系0571-88212938,我们将及时调整或删除。



七禾研究中心负责人:翁建平
电话:0571-88212938
Email:57124514@qq.com
七禾科技中心负责人:相升澳
电话:15068166275
Email:1573338006@qq.com
七禾产业中心负责人:洪周璐
电话:15179330356
七禾财富管理中心
电话:13732204374(微信同号)
电话:18657157586(微信同号)
合作期货公司基本信息: 东吴期货 华鑫期货 东航期货 前海期货
 七禾网微信公众号 |  七禾网APP安卓&鸿蒙 |  七禾网APP苹果 |  沈良宏观 |  七禾调研 |  价值投资君 |
© 七禾网 浙ICP备09012462号-1 浙公网安备 33010802010119号 增值电信业务经营许可证[浙B2-20110481] 广播电视节目制作经营许可证[浙字第05637号]
 最新高手视频!