 聚合智慧 | 升华财富
产业智库服务平台
产业智库服务平台
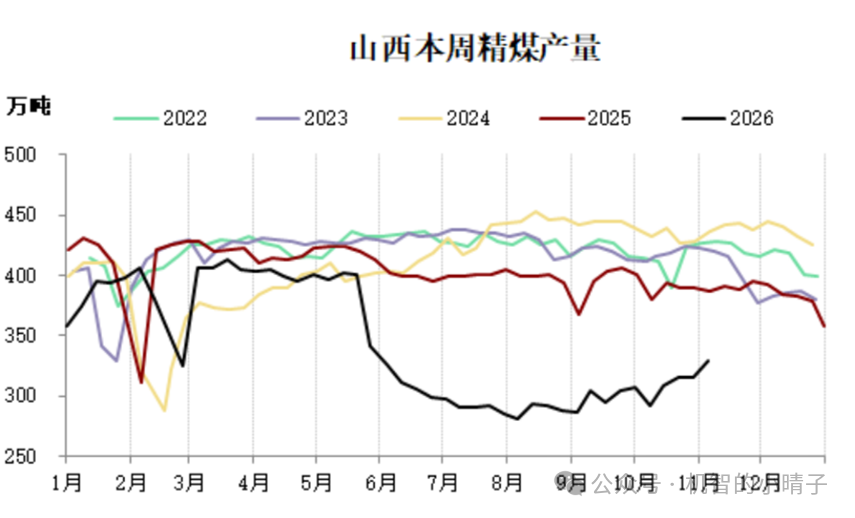
| 报告品种:焦煤 原文链接:https://mp.weixin.qq.com/s/Fbvt_kd0w0IPRR3nbPGAbQ?scene=1 上周在山西走访,覆盖煤矿、洗煤厂、焦化厂与钢厂十余家,出发前盘面焦煤持续阴跌,走访中反复听到的判断基本一致:下游对需求普遍悲观,都在降低库存,当前库存处于中性偏低水平,不急于补库,对于冬储预期降低;10月煤矿复产进度偏快,11月复产斜率明显放缓,但保供压力仍在加大;多数观点认为11月底至12月还有最后一轮补库行情,此后需要看明年的供需格局。 但比悲观本身更值得注意的,是所有人都把“再等等”挂在嘴边——等价格再跌一点,等别人先动手,等11月底那个补库窗口。想买的人不少,愿意先出价的几乎没有。市场一致看跌,但现货跌幅有限,低价货源较少。 1、煤矿复产:十月较快,十一月斜率放缓 9月中旬三部门联合发布煤炭稳产保供文件,10月国庆假期后,前期停产煤矿复产节奏明显加快,复产不复量现象也有改善,部分煤企产量由前期的30-50%逐步提升至50-70%。9月山西首批申请产能核增的煤矿也有复产,产量控制在年核定产能的1/12。仍有少部分煤矿由于开采条件及自身安全隐患问题仍未复产,或复产不及预期,但整体复产节奏已加快。据实体反馈,10月第二周开始煤矿供给增量较为明显,采购紧张的状况迅速缓解。省内政府仍在催促复工复产,针对没有复产的煤矿,督导组检查也有增加。11月产地供给仍有恢复空间,但复产速率明显放缓,年内部分煤矿剩余指标有限,且年底检修、倒面煤矿较多,进一步复产空间有限。
能源局统计的原煤日产由矿难后最低620万吨提升至680万吨,继续向上空间有限。供给增量最快的时间段已经过去。矿方缺乏大幅增产意愿,部分矿井担心历史超产被倒查,申请生产指标、办理手续需承担相应责任。产能核增、超产核查等环节手续繁琐,部分还需先行处理此前超产涉及的罚款。成本端同样形成制约,部分外包工转为正式工,加上产量下降难以摊薄固定成本,吨煤成本至少增加100元/吨。 更值得关注的是结构问题。国有煤矿反馈,原煤产量较事故前仍低10%,目前产品结构明显向中煤倾斜,精煤产出率由50%降至35%,中煤占比从20%提升至45%,主要原因是保供电煤。另有说法是,目前不少矿井通过外采电煤完成电厂保供计划,也有矿井调整洗选结构、增加中煤产出,或外购煤泥、中煤以满足保供要求。 时间上,按惯例,部分矿井完成年度任务后,于12月10日至15日前后进入结算收尾,停产约半个月,1月1日后重新组织生产。因此12月产量将逐步回落,1月反而可能恢复较快,形成年度“开门红”。往年来看,部分煤企12月中下旬开始会借用1月的税票,但今年安监较为严格,实操可能性较往年更低。 远期的增量同样需要时间。部分焦煤矿井反馈明年核增产能约15%~30%,批复时点不确定,可能在明年5至6月,申请周期超过半年。这部分供给对当前市场难以形成实质影响。 2、中间环节:蓄水池缩水 这是今年与往年最显著的差异。 上一轮9-10月价格上涨期间,贸易商囤货较多,目前多数套牢。与往年同期相比,仍在参与市场的贸易商明显减少,参与市场的贸易商囤货量也较往年明显缩水。但由于产量端存在约束,今年贸易商不急于甩货,以往亏损时急于出货,当前则倾向于持有等待回本,对后期煤价反弹仍有期待。近期贸易商确实存在出货意愿,但成交困难,下游普遍减量。此外近期票据问题也影响了贸易商的囤货意愿。
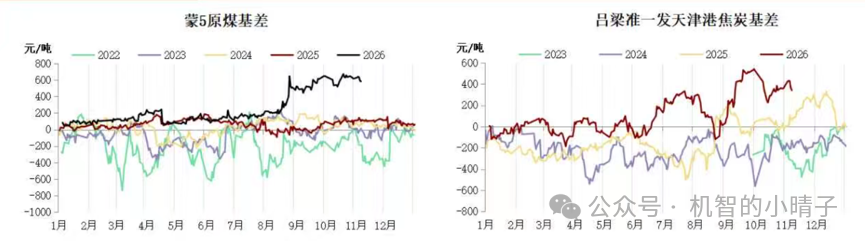
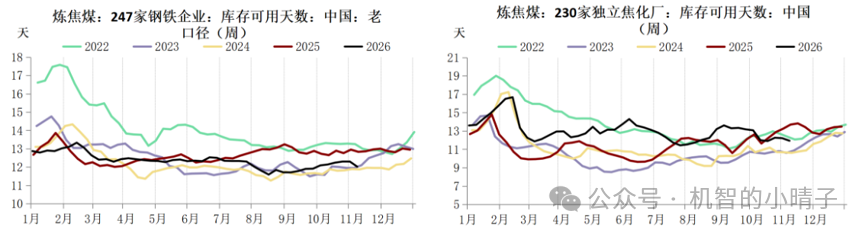
另外,自8月至今,盘面维持大贴水结构,期现正套贸易商无法进场,中间环节蓄水池明显缩水。 资金端的隐忧客观存在。年底部分贸易商面临账期到期、逾期罚息与资金回笼压力,若托盘资金集中退出,相关库存可能需要降价变现,进而增加现货抛压。 3、下游:一致看空,但库存并不高 钢厂方面,焦煤库存多在6~7天,正常水平约10天。当前普遍微亏但不亏现金流,暂无减产计划,采购以刚需为主,未加大力度。有钢厂表示,冬储概念近年持续弱化,当前资金条件下不具备主动备货能力,若焦煤价格上行,更倾向于通过检修应对,而非接受高价原料。铁水产量基本见顶,当前在230万吨附近,12月年底检修增多,预计预计环比继续减少2至3万吨。
焦化厂方面,原料库存多在5~10天不等,略低于正常水平,普遍看跌且不补库。焦企焦煤库存天数环比仍在下降,淡季叠加供应修复,看空情绪升温,厂内库存继续消耗。山东焦化企业焦煤库存偏高,在20天左右,近期已停止采购,以降低库存为主。且近一个月以来,山东贸易商对海煤囤货偏多,近期出货意愿较强。焦化化产利润偏高,且近期焦煤价格下跌100~200,焦化厂利润转好,部分焦化厂计划提产,至月中旬将提升至满产水平。焦化厂内未见明显累库,但钢厂在亏损状态下向上游索要利润的预期较强,市场普遍先看两轮提降,乌海地区已有暗降行为,目前环保干扰下北方部分高炉新增临时性检修,刚需下降,钢厂主动控制到货。 冬储仍会存在,但力度较往年偏弱。今年的特征可能是时点后移、总量有限。焦化厂补库难以一次完成,通常自11月中旬启动,逐步延续至春节前,初期价格上行,补至七成左右见顶回落,整体周期较长。今年市场预期偏弱,预计会延期到11月底开启冬储。 近期热卷库存下降,主要依赖出口大量接单和部分钢厂检修,而不是内贸需求显著恢复。减产有助于缓和热卷库存压力,但多属检修而非永久停产,检修结束后产量仍可能回来,后期压力仍较大。中板、冷轧、汽车板接单都有明显压力。 中长期需求端的压力并未缓解。房地产、基建与制造业均缺乏明显增量,玻璃、水泥等以内需为主的品种价格已回落至2016年水平。粗钢10.5至11亿吨产量中,三亿多吨依赖出口,出口可以承接一部分,但若海外需求不再增长,出口规模亦难以持续扩大。国内消费继续下降、海外承接能力不足的情况下,钢厂最终仍需通过减产缓解供需矛盾。 今年钢厂利润不佳,但由于前几年赚钱,钢厂大幅减产来的没那么快,截止目前,山西地区有几家钢厂开始长期闷炉,明年市场可能会更为残酷,钢厂会出清几家,从山西、东北这些高成本地区开始。 4、进口煤:通关恢复的预期尚未兑现
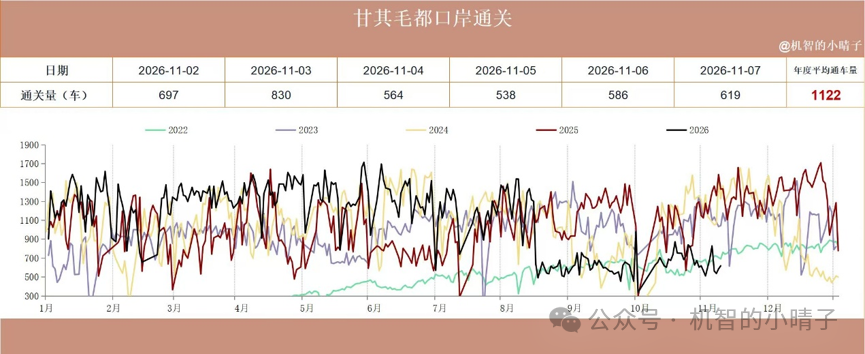
甘其毛都口岸10月日均通关约710车,月末两日回落至600车。去年同期约1060车,当前仅为去年同期的六至七成。 口岸库存国庆节后为134万吨,10月底升至177万吨,半个月累库40万吨,已由去库转为累库。山西煤复产后,蒙煤性价比有所下滑,价格较10月高点累计下跌100元/吨。 关于11月通关能否恢复至1100至1500车,市场传闻较多,但从了解的情况看,相关态度偏于管控。同时年度进口任务已接近尾声,地方与口岸通常按年初计划安排,不愿在计划之外大幅增加,以免影响下一年度任务。近两日盘面随口岸消息反复波动,但实际车数并未印证,对此宜保持谨慎。 海煤港口方面,焦煤库存约800万吨。俄罗斯部分港口即将进入冻港期,近期有提前冲量计划,澳加进口11月将有所下降。澳煤最乐观的情况下,一个月进口250万吨澳洲焦煤,事故前是80万吨,因此一个月有170万吨的增量。11月份到明年的1~2月份是印度包括海外钢铁的旺季,相对而言,海外采购需求比国内好。在这个阶段可能会有一部分煤流向除中国以外的市场。另外近期澳洲因为雨季的一些问题,装船受到限制,所以有一部分船期延后。短期看,俄煤增量,澳加减量,港口仍处于累库趋势。 5、基差偏大,仍未回归 盘面上的核心矛盾是基差。期货跌幅大于现货,基差处于较高水平。蒙煤四季度长协折算至近月合约约1200元,折算至01合约约1300元,多头观点认为,1300~1350的位置具备较强支撑,因为焦煤在年底之前不会转到极度过剩的状态,所以将煤打到长协的成本不太合理。近月方面,1500元以上接货的性价比明显下降,多头依靠接货或收贴水推动的动力减弱。如果按照月差考虑01的向上压力位置,基本上会在1600元,压力较大。月差上,1-5正套走势相对顺畅,逻辑在于远月已计入较多供给恢复预期,继续走扩需要现货进一步趋紧。 6、后市判断 短期看,11月底至12月仍有最后一轮补库行情,但高度有限。供给仍在增加,下游补库空间不大,钢厂亏损持续压制原料价格。向下则受安监约束。更可能的路径是反弹后震荡、随后逐步偏弱。现货再向下50至100元仍有空间,但连续大幅下跌的条件并不充分。 明年看,国内煤矿复产、蒙煤通关恢复、需求下一个台阶,三个方向均指向下行。本次走访中,对长期偏空的判断较为一致。 后续需要跟踪三点:一是11月中旬下游是否放量补库,若仅补三至五天,本轮行情结束较快,上涨幅度预计也有限;二是蒙煤通关车数,近期持续有恢复传闻(据了解属于不实传闻);三是铁水能否降至225万吨,才是原料端真正承压的起点。 调研中几乎所有人都判断价格仍将下行,问及何时采购,回答基本还是再等等——等价格再跌一点,等别人先动手,近期现货市场预计仍维持弱势。补库的量并没有消失,而是被推迟。等到不得不买的时候,集中补库带来价格反弹的弹性会更好。 七禾带你去调研,最新调研活动请扫码咨询
更多调研报告、调研活动请扫码了解
|
【免责声明】本文仅代表作者本人观点,与本网站无关。本网站对文中陈述、观点判断保持中立,不对所包含内容的准确性、可靠性或完整性提供任何明示或暗示的保证。请读者仅作参考,并请自行承担全部责任。
本网站凡是注明“来源:七禾网”的文章均为七禾网 www.7hcn.com版权所有,相关网站或媒体若要转载须经七禾网同意0571-88212938,并注明出处。若本网站相关内容涉及到其他媒体或公司的版权,请联系0571-88212938,我们将及时调整或删除。
七禾研究中心负责人:翁建平
电话:0571-88212938
Email:57124514@qq.com
七禾科技中心负责人:相升澳
电话:15068166275
Email:1573338006@qq.com
七禾产业中心负责人:洪周璐
电话:15179330356
七禾财富管理中心
电话:13732204374(微信同号)
电话:18657157586(微信同号)
合作期货公司基本信息: 东吴期货 华鑫期货 东航期货 前海期货 先锋期货
 七禾网微信公众号 |  七禾网APP安卓&鸿蒙 |  七禾网APP苹果 |  沈良宏观 |  七禾调研 |  价值投资君 |
© 七禾网 浙ICP备09012462号-1 浙公网安备 33010802010119号 增值电信业务经营许可证[浙B2-20110481] 广播电视节目制作经营许可证[浙字第05637号]
 最新高手视频!