 聚合智慧 | 升华财富
产业智库服务平台
产业智库服务平台
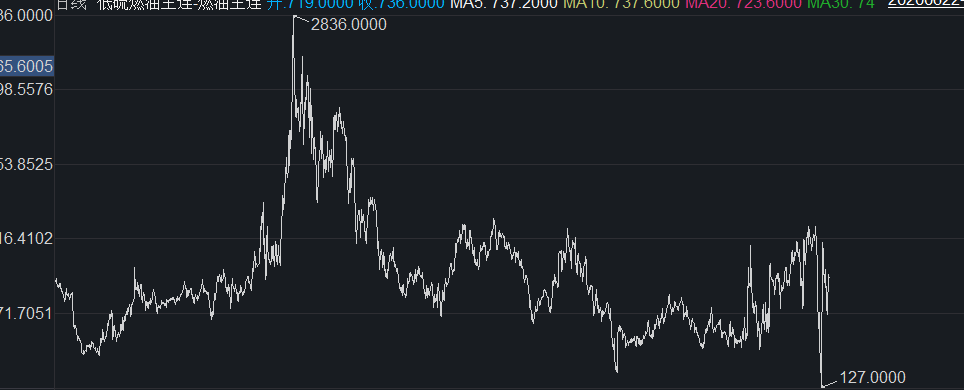
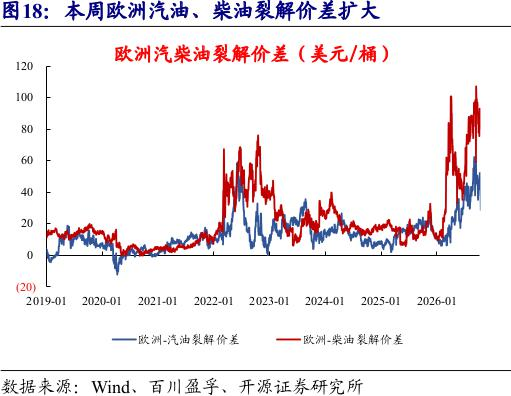
| 最近几天,燃料油的行情波动比较大,市场上关于燃料油的信息却相对比较少,趁机聊一下这个品种。 1,FU与LU:殊途同归 燃料油,可以分为高硫和低硫。 顾名思义,高硫燃料油(HSFO),硫含量比较高,≤3.5%,运动粘度低于380,对应上期所代码FU;而低硫燃料油(LSFO/VLSFO),硫含量较低≤0.5%,运动粘度100-380之间。,对应上期能源代码LU。 从使用效果来看,低硫燃料油的密度和粘度往往低于高硫燃料油,燃烧性能更稳定,而高硫燃料油是原油最重最脏的成分,粘度大、杂质多,容易腐蚀设备还有污染。 2020年之后,全球限硫令正式生效。船用燃油硫含量上限从3.50%降到0.50%,超过的部分要安装脱硫塔。因此,0.50%的低硫燃料油从一个小众品种变成船燃主力。 既然如此,为什么高硫燃料油还是有生存空间呢?直接用低硫不就好了吗? 第一,高硫燃料油还有很多的用处,从来不只服务船舶。比如,用来发电,工业锅炉、水泥、玻璃生产等等,需求也不少。 第二,高硫燃料油天然存在,全球原油结构里中重质含硫原油占比高,炼化厂天然会生产出高硫燃料油,是甩不掉的副产品。价格天然便宜,有性价比。特别是对于远洋船舶来说,省一点可是不少钱。 高硫燃料油的来源很简单,主要来自中重质原油的渣油。但,低硫燃料油的来源,不止一个路径。 第一,低硫原油的渣油,但这类原油相对稀缺,总量比较少。 第二,高硫减压渣油进渣油加氢装置脱硫, 作为低硫基础油,成本更高,也是最核心的路径。 第三,调和路线,用低硫组分和少量渣油在调合厂调和成满足条件的产品。 所以,本质上来说,低硫燃料油和高硫燃料油的成本锚定物都是原油,因而具备同涨同跌的属性。历史上大多数时间,也是如此,但总有一些不同的地方。 2,FU&LU交易主线 高硫和低硫燃料油也有一些不一样的地方。 高硫燃料油是原油的直接产品,而低硫燃料油是加工和调和的产品,多了击道工艺之后,供需特征也就发生了变化。 首先,高硫燃料油是原油炼化的副产品,且在炼化产品中的价值占比较低,因而炼厂开工与否不取决于高硫燃料油的利润,而取决于其他主产品的利润。 全球中重质原油的供给相对集中,多集中在中东、委内瑞拉、俄罗斯。全球高硫燃料油,中东占约30%、俄罗斯占约25%。特别是亚洲的燃料油供给,主要来自于中东和俄罗斯。一旦原油供给中断,高硫燃料油的价格就会大幅提高。 但,低硫燃料油就不一定。 因为中重质原油的减压渣油有3个去向,既可以直接作为高硫燃料油,也可以送去焦化、渣油加氢,变成柴油、蜡油、焦,也可以脱硫产出加氢尾油,用于生产低硫燃料油。 这个时候,高硫燃油可以直接卖,也可以加工成低硫燃料油。如果这个时候,柴油的价格比较高,高硫燃料油的底油减压渣油,就会被用来生产柴油,低硫燃料油的供给自然就会减少。 柴油裂解差(柴油价格减去原油价格,代表炼厂把一桶原油加工成柴油能赚多少),就是衡量炼厂的炼油利润的关键指标。裂解差越大,炼柴油越多,燃料油自然就越少。常态15–30美元/桶,40以上算紧张,70以上是极端,100以上就是纪录级别。 另外,从需求侧来看,装脱硫塔的船可以烧高硫燃料油,也可以烧低硫燃料油,谁便宜烧谁,可是没有装脱硫塔的船只能烧低硫燃料油,价格敏感度低,需求刚性比较强。 当宏观经济比较好导致订单增多,或者是绕行增加,对低硫燃料油的需求也会跟着上涨。因而,低硫燃料油的价格弹性比较强。 除了高硫和低硫燃料油各自的交易路线,FU-LU价差也是一个非常重要的交易方向。因为价差大的时候,就会形成相互替代,最终向走向均值回归。
理论上来说,LU−FU=脱硫成本+低硫组分稀缺溢价−高硫替代需求折价 +内外政策差。 其中,脱硫成本决定了价差的下限,跌破这个价格就没有理由脱硫了。低硫组分稀缺性(柴油裂解差)决定价差向上弹性,高硫替代需求折价决定价差上限。 3,抛开两场战争,行情整体偏空 最后,我们来解读一下当下的燃料油行情。 短期来看,影响燃料油行情的主要来自于中东的美伊冲突,以及俄乌战争。 乌克兰最近几个月频繁使用无人机攻击俄罗斯的炼油设施,导致俄罗斯的柴油炼化产能受损,俄罗斯出台了柴油出口禁令,2026年三季度全球柴油供应同比−170万桶/日。全球柴油价格持续上涨。柴油裂解差从常态15–30美元/桶飙到95–100美元/桶。
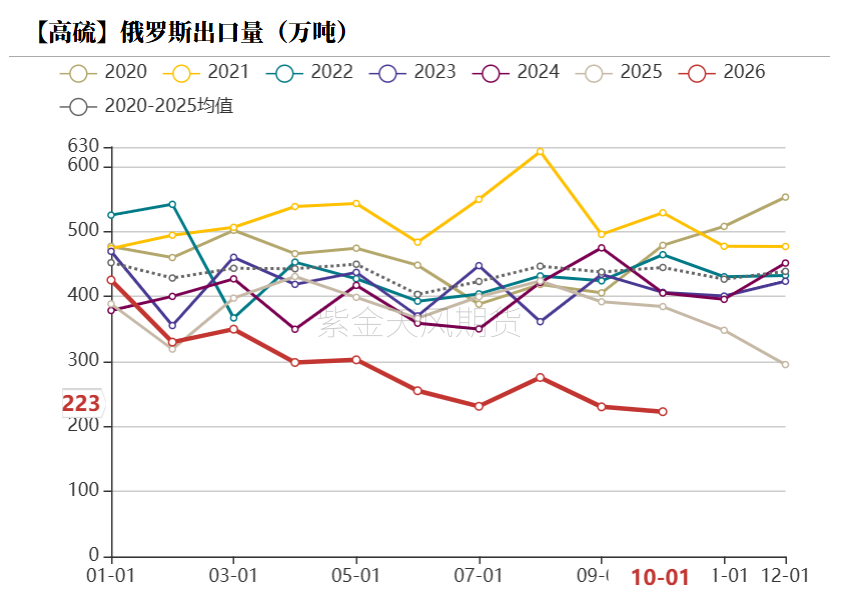
再加上,俄罗斯本就是中重质原油的供应者,对应的高硫燃料油出口也就减少了不少。
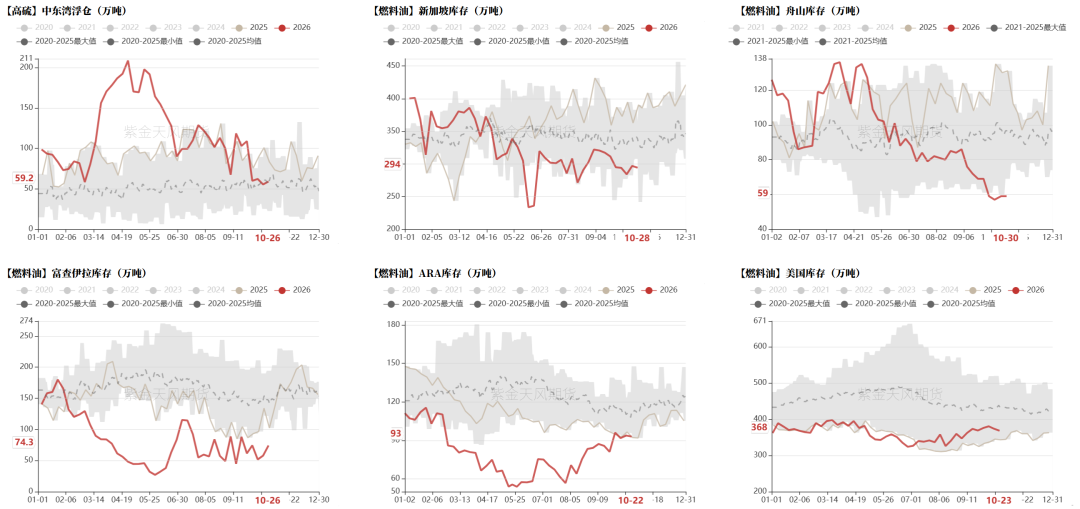
而中东也是中重质燃料油的出口地之一,沙特、阿联酋、伊拉克、科威特的供应受阻。原油还能通过管道、转运恢复供应,而燃料油却非常有限,缺口更大。 同时,由于红海危机,船舶绕好望角、战争险上升,航程拉长,对燃料油的需求上涨,因而燃料油的需求快速上涨。叠加委内瑞拉危机之后,委内瑞拉原油被拉到美国深加工,供给也出现缩量。 但,最近几天,中东出现了一些变化,美伊谈判出现一些积极进展,11月10日至11日俄美乌三方会谈也在阿联酋阿布扎比举行,局势有所缓和。 特别是俄乌这边,乌克兰对俄罗斯炼油厂的打击已经大幅削弱。但,这主要是由于攻击产能不足,作为为数不多威胁俄罗斯本土的手段,乌克兰不会轻易放弃这个工具,随时有可能重启。 在这轮化工品下跌潮中,燃料油自然成为化工系领跌品种。因为燃料油的价格中,地缘溢价最高。需求和供给双向起作用,在紧张的时候涨得最厉害,在缓和的时候跌得也最厉害。 短期来看,中东危机是燃料油行情的主要矛盾。燃料油断供,以及俄罗斯炼油产能的损失,是燃料油价格飙升的核心因素。冬季已经来临,天然气供应会逐步紧张,国际气价若大幅提高,则有可能带动燃料油发电需求。 尽管,局势有所缓和,燃料油价格暴跌,但现实情况并没有改变,燃料油供应仍偏紧,能不能恢复供应,仍然具有极大的不确定性。 至于中东局势到底如何,这就是又一个话题了。目前,燃料油的库存正处在低位,任何中东的风吹草动,都有可能导致燃料油价格跳涨。
不过,燃料油的下跌,并不完全是战争的原因。 供给侧,近期中东燃料油出口恢复速度加快,10月阿联酋向新加坡及马来西亚出口燃料油约72.9万吨,亚洲燃料油到港总量超过600万吨,为近七个月高位。需求侧,中东、东南亚发电旺季结束,高硫燃料油发电替代需求季节性走弱。 从中长期来看,燃料油本身是不缺的,整个航运行业,正在进行改革,可能会有需求衰退的问题。 第一,发电气代油。天然气发电显然更便宜,沙特是全球最大的HSFO发电用户之一,正在逐步替代。 第二,ECA扩围。2027年9月1日生效,2028年正式适用。区内禁烧, 0.50%的VLSFO也不合规。参考地中海ECA2025年5月1日生效后,6个月内VLSFO在地中海加注结构的占比从53%掉到30%。 第三,燃料替代。2023年IMO战略要求2030年零/近零燃料占船用能源5%(争取10%),甲醇/LNG等替代燃料会减少需求,新建船舶订单也能验证这一点。 第四,IMO框架。化石船燃总量将被整体加价,不过能不能通过还是另一回事。 IEA判断全球船用燃料需求到2030年基本走平在约500万桶/日(2025年 626.6)。 供给侧来看,有利多也有利空。 先来说说利空,委内瑞拉被美国控制之后,正在持续增产,而委内瑞拉基本上都是重质原油,渣油特别多。但,渣油也可以被产能消化掉,并不一定会流出来。 再来说说利多,全球新增炼化产能中,多是复杂型一体化装置,内含渣油处理装备,渣油的产出率就会下降。 从大方向上来看,燃料油的方向还是偏空的,唯一供给侧的利多,也顶不住需求的下滑。但,需求也有一定的弹性,高硫的价格一旦走低,使用率就会上去。 所以,一旦战事出现缓和,燃料油价格就会出现暴跌,因为它的短缺是暂时性的,而不是可持续的。关于谈判是否会成功,这就仁者见仁、智者见智了。 责任编辑:七禾编辑 |
【免责声明】本文仅代表作者本人观点,与本网站无关。本网站对文中陈述、观点判断保持中立,不对所包含内容的准确性、可靠性或完整性提供任何明示或暗示的保证。请读者仅作参考,并请自行承担全部责任。
本网站凡是注明“来源:七禾网”的文章均为七禾网 www.7hcn.com版权所有,相关网站或媒体若要转载须经七禾网同意0571-88212938,并注明出处。若本网站相关内容涉及到其他媒体或公司的版权,请联系0571-88212938,我们将及时调整或删除。
七禾研究中心负责人:翁建平
电话:0571-88212938
Email:57124514@qq.com
七禾科技中心负责人:相升澳
电话:15068166275
Email:1573338006@qq.com
七禾产业中心负责人:洪周璐
电话:15179330356
七禾财富管理中心
电话:13732204374(微信同号)
电话:18657157586(微信同号)
合作期货公司基本信息: 东吴期货 华鑫期货 东航期货 前海期货 先锋期货
 七禾网微信公众号 |  七禾网APP安卓&鸿蒙 |  七禾网APP苹果 |  沈良宏观 |  七禾调研 |  价值投资君 |
© 七禾网 浙ICP备09012462号-1 浙公网安备 33010802010119号 增值电信业务经营许可证[浙B2-20110481] 广播电视节目制作经营许可证[浙字第05637号]
 最新高手视频!