 聚合智慧 | 升华财富
产业智库服务平台
产业智库服务平台
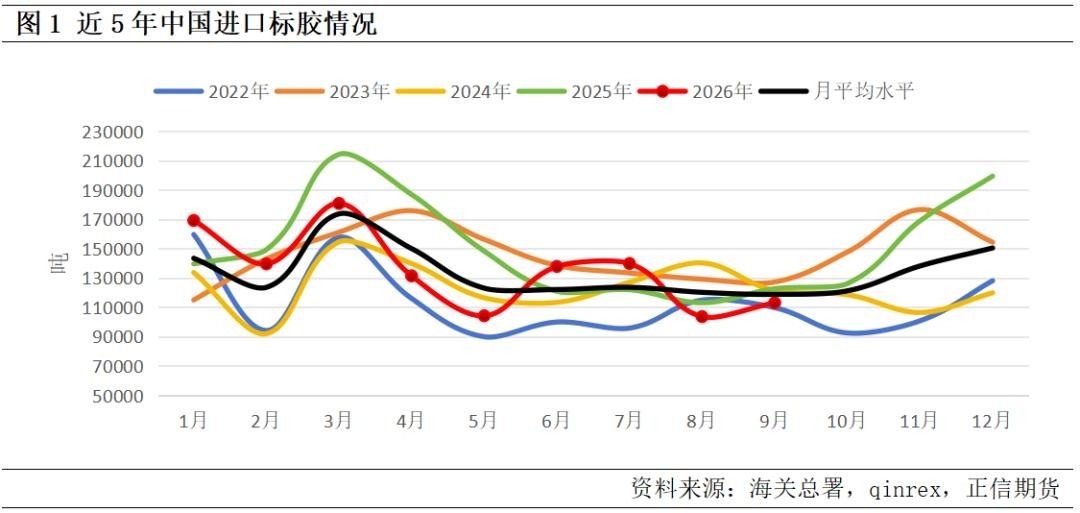
| 摘要 在上半年的报告中我们反复提及今年橡胶的行情是树龄老化叠加厄尔尼诺极端气候共同带来的长周期行情。在10月中下旬发布的《厄尔尼诺热火朝天,橡胶下游举步维艰》中我们指出“下游的负反馈或将反向约束胶价的上行空间”。但我们并不认为橡胶的慢牛行情就此结束,从9月中国天然标胶进口总量及不同产区货源结构来看,东南亚核心产区标胶对华供给增量显著不及往年同期,非洲产区目前仅起到小幅补充作用(后续数据有待验证),难以扭转全球橡胶原料刚性收缩的大趋势。 一、从总量上看:旺季进口同比走弱,货源供给弹性不足 最新海关数据显示,今年9月我国天然标胶进口总量同比明显回落,整体标胶到货不及旺季预期。9月本属于东南亚主产区传统产胶旺季,历史上旺季阶段标胶到港量通常环比抬升,但是今年旺季兑现力度偏弱,标胶总进口规模低于近五年9月同期均值。这一总量数据是观察全球供给的第一窗口:在理论增产窗口,国内标胶到货却没有出现明显放量,说明海外产区可外销的商品胶增量有限,并非需求低迷导致的主动降采。
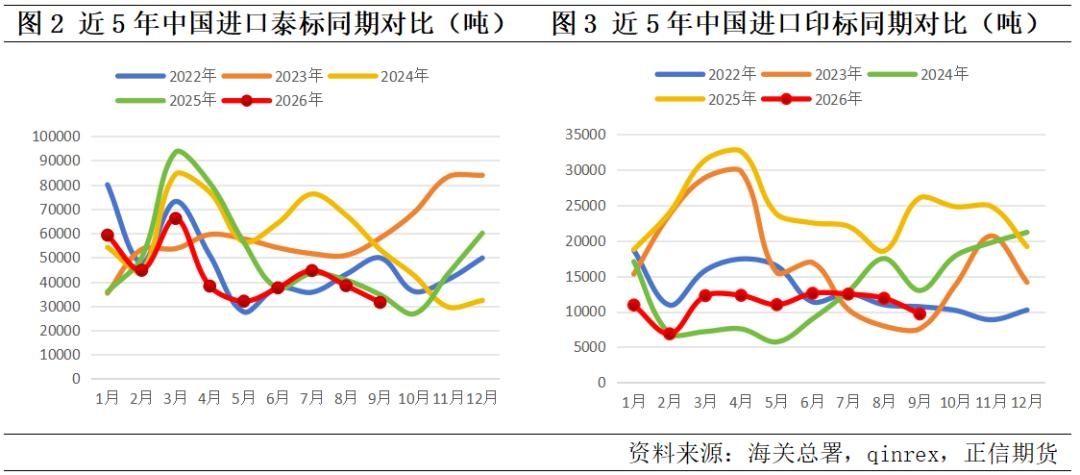
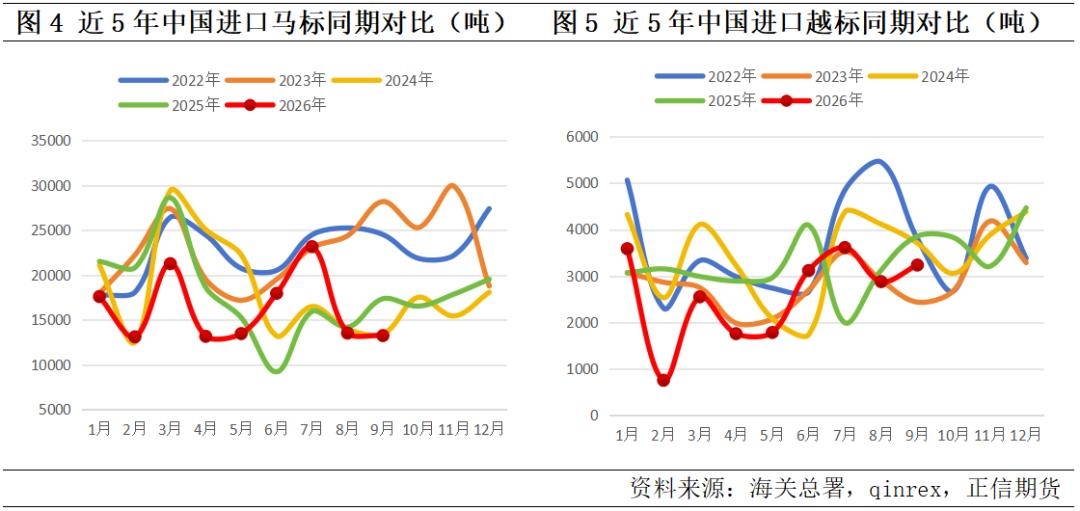
从产业行为来看,下游轮胎企业三季度末刚需采购仍存,只是这时海外货源偏少,企业补库力度受到原料端收缩约束,而非主动去库。总量层面的偏弱到货,初步验证全球天然橡胶供给天花板或已经显现,旺季供给释放乏力是长牛底层支撑。 二、东南亚主产区:产量下行,对华货源出口持续收缩 泰国作为全球第一大产胶国,也是我国标胶最重要来源国。9月自泰国进口标胶3.15万吨,对比往年同期,对华标胶出口增量有限。核心约束来自胶树老龄化,南部产区老龄胶树占比持续走高,单产逐年下行,叠加9月产区持续性降雨扰动割胶作业,即便胶价上行,高胶价刺激的增产行为也较为有限,“高价难增产”的特征显现。同时部分轮胎厂在泰国设厂,泰国本土深加工产业发展,部分标胶留在当地加工,分流可供出口货源,进一步压缩流向中国的标胶供给。 印尼标胶今年以来对华出口都延续偏弱格局。印尼一方面受到今年各种灾害影响,本土产出承压;另一方面本土轮胎、橡胶制品产能持续扩张,内需消耗增加,大量标胶被本土消化。9月印尼标胶对华到货同比下滑严重,印尼作为东南亚第二大产胶国产量和出口量呈现长期收缩趋势,短期恐难以修复。
传统老牌产胶国马来西亚,当地胶园老化、劳工短缺问题长期存在,标胶产能逐年萎缩。今年对华出口虽有反弹,但9月马来西亚对华标胶进口仅1.33万吨,体量偏小,增产弹性几乎消失,已经从主要供给国退为补充型货源,无法弥补泰国、印尼的供给缺口。越南对华标胶到货的下降,代表东南亚新兴产区的出口逻辑发生结构性变化,货源不再无限制流向国内,整体来看东南亚四国标胶对华供给同步偏弱。
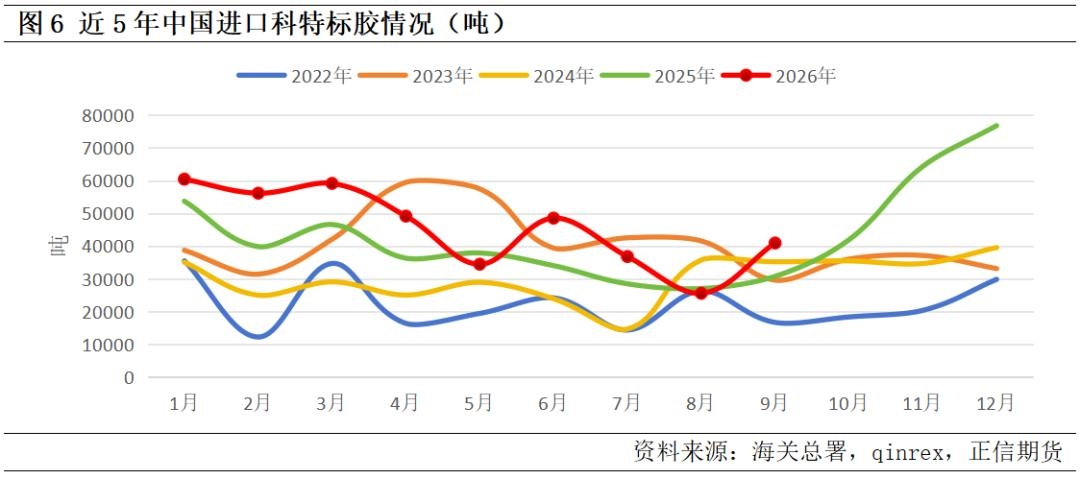
三、非洲科特迪瓦:增量有限,暂时无法对冲东南亚缺口 市场前期一度将非洲产区视为全球橡胶供给增量的希望。9月我国自科特迪瓦进口标胶4.09万吨,超过泰标进口,非标成为国内主供,短期形成货源补充。但也要客观看待非洲产能,科特迪瓦胶园大部分是2011年之后种植的,目前正值产量上升期,近年来割胶基础设施、劳工配套逐渐完善后,产能释放已进入加速阶段,增量天花板或在今年或者明年显现。外加之非洲标胶距离国内市场远、运输周期更长,考虑到交割生产时限的角度,品质稳定性肯定是弱于东南亚标胶。
从目前的情况来看,科特迪瓦到货提升仅能阶段性缓解国内标胶缺口,暂时不具备扭转全球橡胶供需格局的能力,非洲货源也并不能终结本轮橡胶长牛行情,可持续关注今年科特迪瓦橡胶初加工产能释放后的出货表现。 四、总结:长牛逻辑持续,短期波动不改趋势 产胶旺季窗口东南亚核心产区对华标胶供给集体不及预期,非洲货源保持增长作为补充,全球天然橡胶供给刚性收缩的基本面持续成立。短期胶价仍会受宏观环境、国内轮胎厂排产、保税库存变化等因素震荡反复,阶段性出现回调。从中长期维度来看,橡胶树属于长周期作物,新胶树投产周期长达7-10年,近几年翻种规模也有限,短期增量自然受到抑制,可持续跟踪橡胶旺产季到港情况,若是非标到港增长有限,东南亚胶在天气好转+高胶价刺激后仍然出货受限,则会支撑胶价中枢继续抬升。 风险提示:宏观走弱拖累下游轮胎需求、产区超预期增产等。 责任编辑:七禾编辑 |
【免责声明】本文仅代表作者本人观点,与本网站无关。本网站对文中陈述、观点判断保持中立,不对所包含内容的准确性、可靠性或完整性提供任何明示或暗示的保证。请读者仅作参考,并请自行承担全部责任。
本网站凡是注明“来源:七禾网”的文章均为七禾网 www.7hcn.com版权所有,相关网站或媒体若要转载须经七禾网同意0571-88212938,并注明出处。若本网站相关内容涉及到其他媒体或公司的版权,请联系0571-88212938,我们将及时调整或删除。
七禾研究中心负责人:翁建平
电话:0571-88212938
Email:57124514@qq.com
七禾科技中心负责人:相升澳
电话:15068166275
Email:1573338006@qq.com
七禾产业中心负责人:洪周璐
电话:15179330356
七禾财富管理中心
电话:13732204374(微信同号)
电话:18657157586(微信同号)
合作期货公司基本信息: 东吴期货 华鑫期货 东航期货 前海期货 先锋期货
 七禾网微信公众号 |  七禾网APP安卓&鸿蒙 |  七禾网APP苹果 |  沈良宏观 |  七禾调研 |  价值投资君 |
© 七禾网 浙ICP备09012462号-1 浙公网安备 33010802010119号 增值电信业务经营许可证[浙B2-20110481] 广播电视节目制作经营许可证[浙字第05637号]
 最新高手视频!