 聚合智慧 | 升华财富
产业智库服务平台
产业智库服务平台
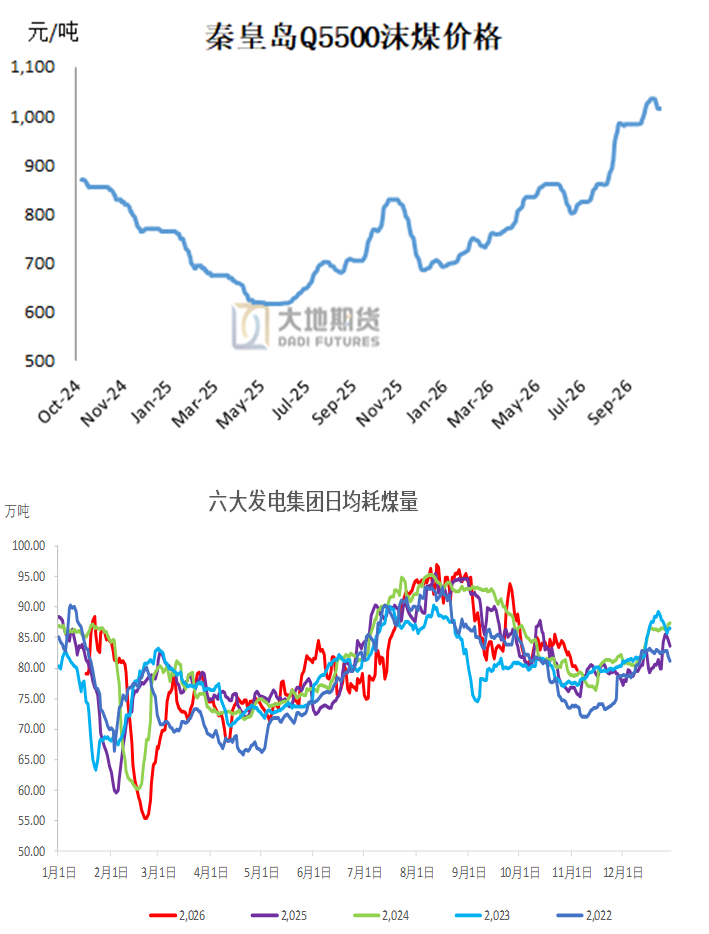
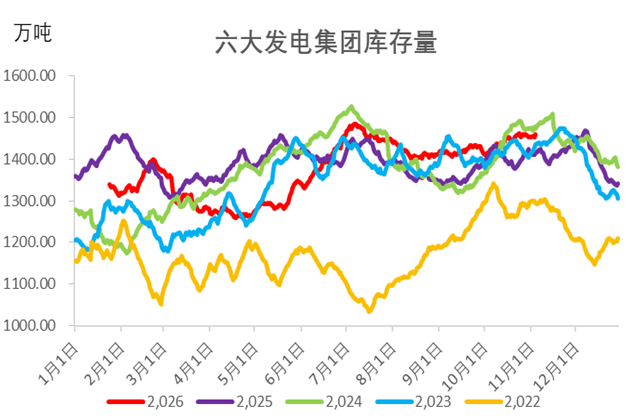
| 主要观点 核心观点:偏空 目前看美伊地缘虽有缓和预期,但地缘尚未有实质性转变,且近期基本面尚未放松,是否趋势性拐点仍有待观察,建议做空需谨慎,需关注地缘后续进展、海峡通航情况、伊朗装置的开工及运输情况。 新增产能:中性偏空 宝丰280万吨甲醇装置计划11月底投产。 国内开工:中性偏空 11月检修计划较少,预计11月开工将提升。进口方面:偏空 11月非伊货供应明显回升从而助力进口总量回升至51万吨左右。 港口库存:中性偏空 考虑到11月进口量大概率有所回升,而目前沿海MTO装置已全面停车,预计有转为累库可能。 MTO需求:偏空 目前沿海地区MTO装置已基本全面停车,需要关注如果美伊地缘缓解、海峡通航恢复,停车的MTO装置预计将重启。 传统下游:偏空 即将进入需求淡季,整体开工将有所走弱。 成本方面:中性 预计近期煤价大概率高位震荡运行,关注停产煤矿的复产情况。 01 成本端:关注复产情况 煤价:关注复产情况 近期煤价整体高位运行。供应方面,国家陆续出台煤矿复产增产保供的文件,但复产落地节奏目前看偏慢,后期煤矿复产进度缓慢恢复预期。需求方面,目前看11月之后天气降温幅度将加大,贸易商首轮冬储备货需求已完成,预计后面还会有刚需补货需求,受厄尔尼诺天气影响今年暖冬的概率比较大。整体看预计近期煤价大概率高位震荡运行,关注停产煤矿的复产情况。
数据来源:煤老板网、大地期货研究院 02 供应:国内开工回升&进口增加预期 甲醇供给:仍在高位
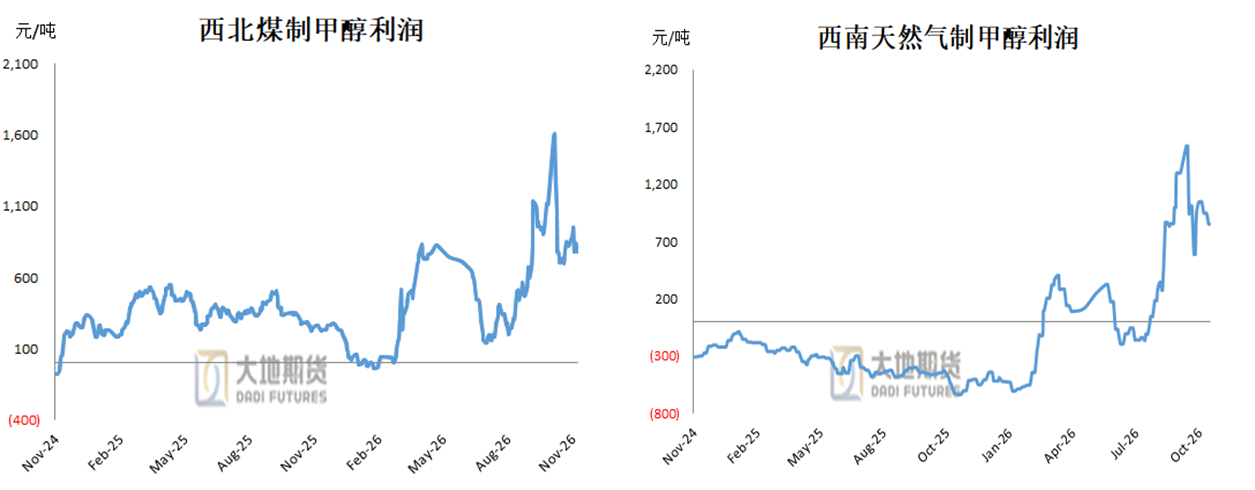
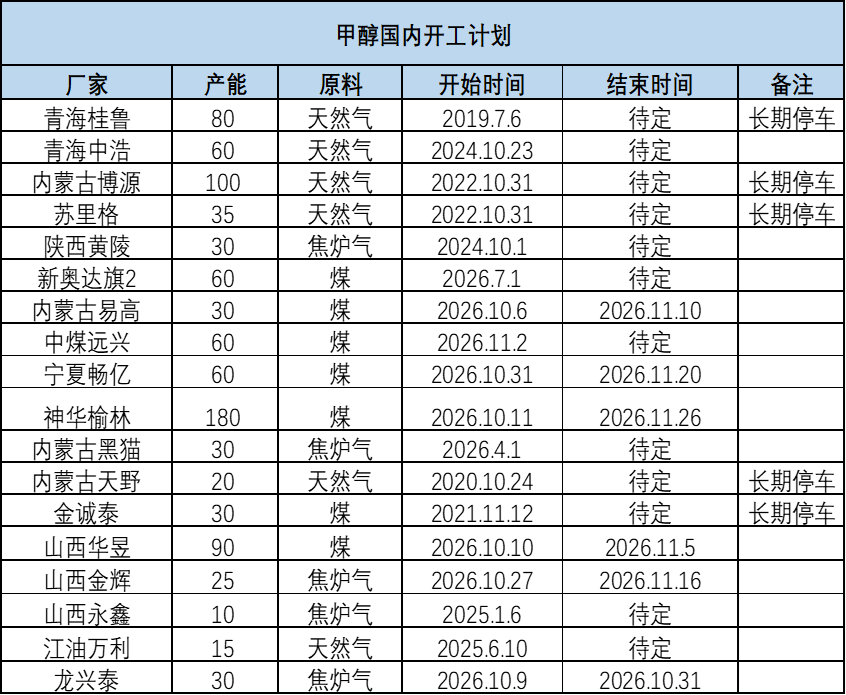
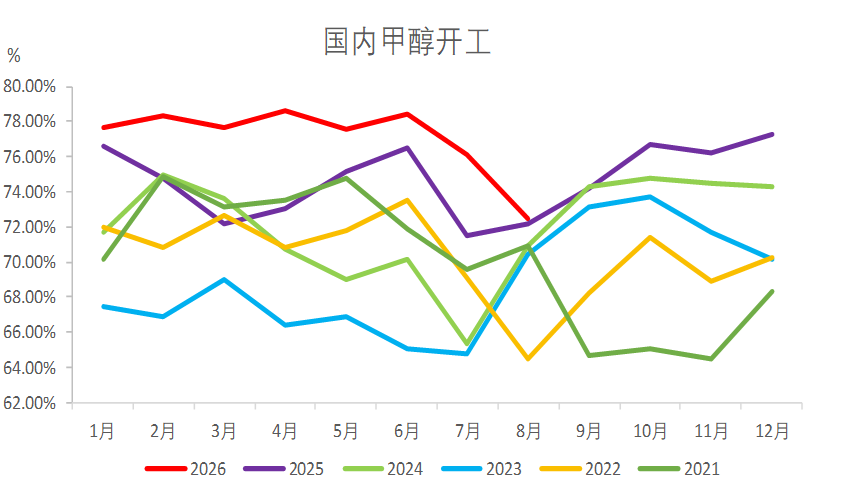
数据来源:钢联、wind、大地期货研究院 国内开工 国内开工方面,近期甲醇利润虽有下滑但仍在高位,目前看11月检修较少,加上10月下旬前期检修装置将陆续重启,预计11月开工将有所提升。关注西南限气装置何时开始停车。
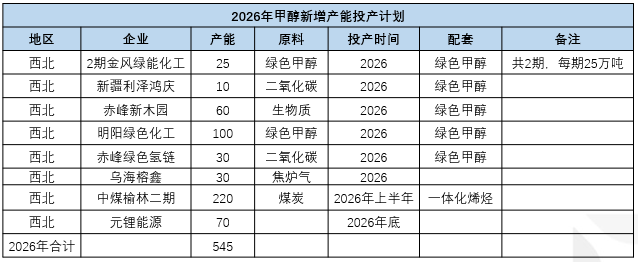
数据来源:卓创、隆众、大地期货研究院 新增产能:四季度新增产能增量有限 26年有545万吨的计划新增产能,其中多数是绿色甲醇产能,因为成本高目前只能出口或者供给甲醇船用燃料,对实际供需影响不大。中煤榆林二期是一体化的装置(220万吨甲醇、100万吨的烯烃),但具体是否外采,还要看聚烯烃的开车情况。聚烯烃现在内卷也很严重,了解到大概率推延,元锂能源计划在26年年底投产,所以26年实际的供应增量比较有限。
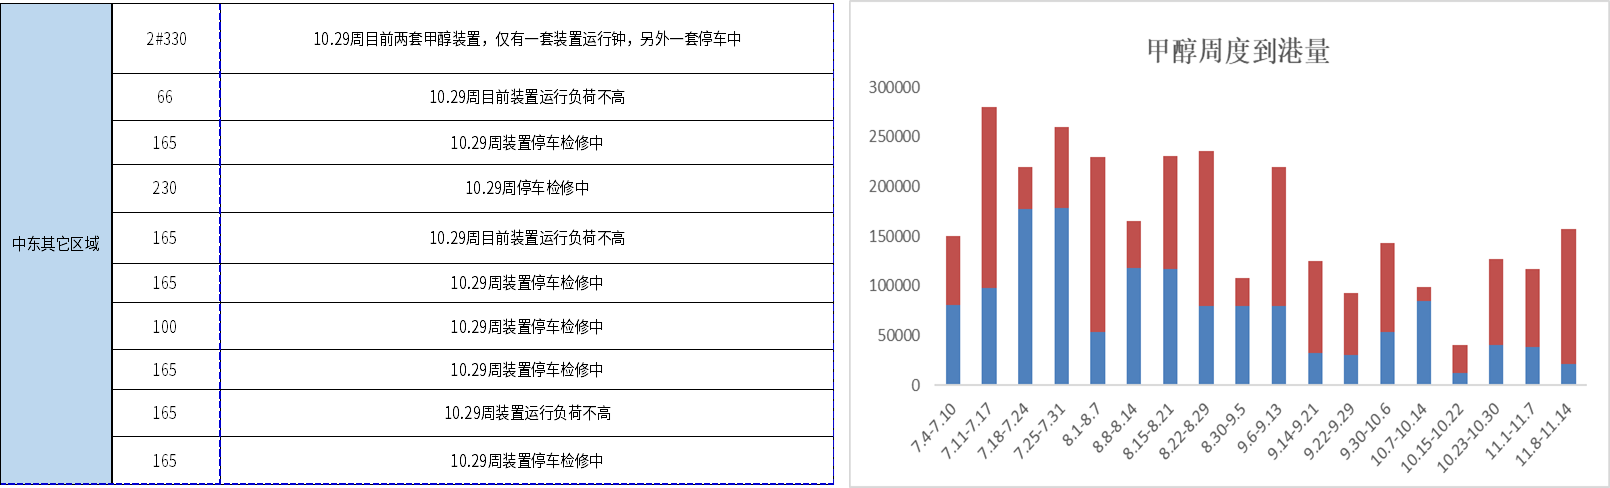
数据来源:卓创、隆众、大地期货研究院 进口:11月进口回升预期 进口:目前多数伊朗装置再次停车,只有四套甲醇装置仍处于运行中。印度、西北欧价格偏弱可能导致南美货物流向变化,此外东南亚马油2号装置也即将检修结束,11-12月,外盘的补合约需求配合着区域价差变化,或支撑11月非伊货供应明显回升从而助力进口总量回升至51万吨左右。截至目前,霍尔木兹海峡仍未解封,伊朗浮仓持续流出受阻,非伊货源选择流向高价地区,12月进口量预计仍将在低位。需关注一旦美伊地缘缓解、霍尔木兹海峡恢复通航,预计进口量将明显增加。
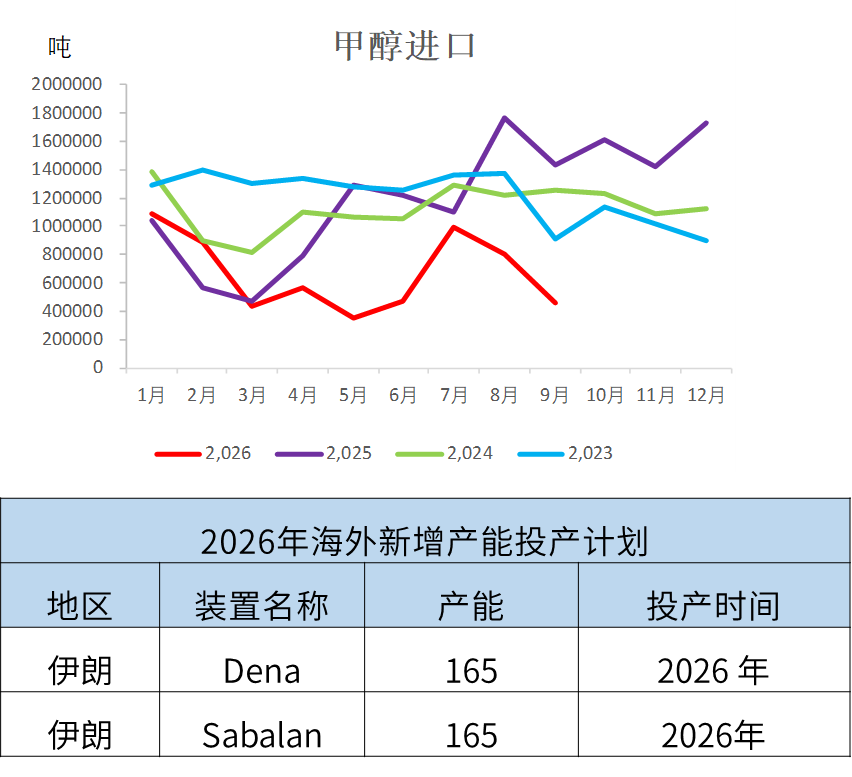
数据来源:卓创、大地期货研究院 关注海外新增产能投产情况 上半年受地缘冲突影响,伊朗装置多数停车,导致海外开工率低位,进口量大幅下滑,同时海外价差扩大,3-5月出口明显增多。而6月至今价差大幅下滑,出口量有所下降。26年伊朗dena、sabalan共计330万吨装置计划投产,受美伊冲突影响,dena装置投产推后,预计四季度投产的可能性不大,另一套165万吨装置计划2028年投产。
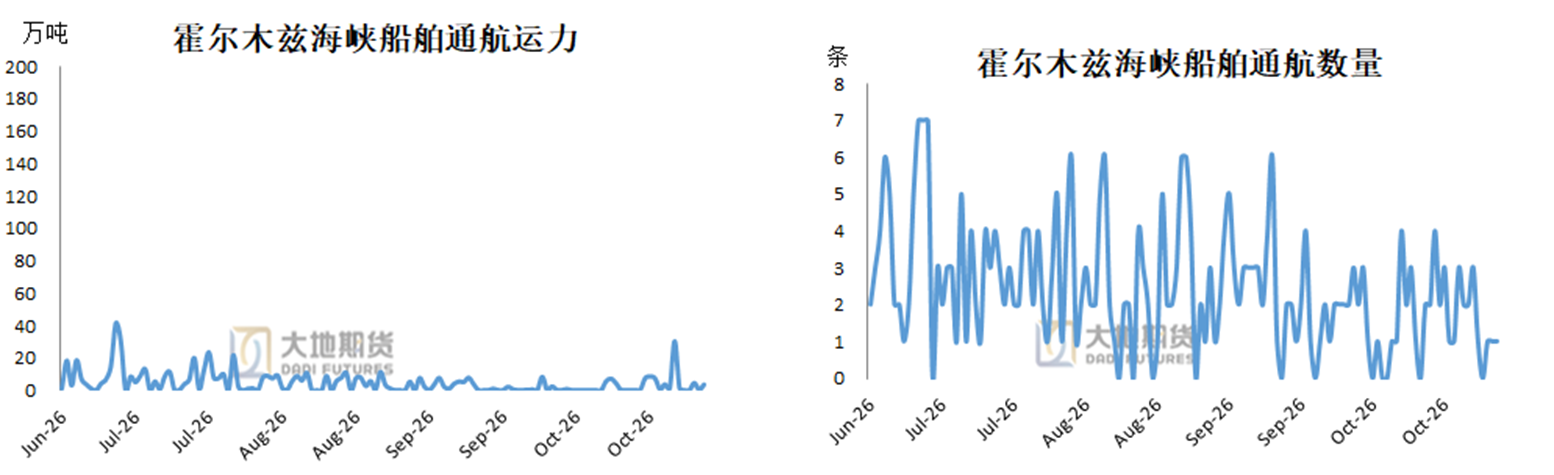
数据来源:卓创、wind、大地期货研究院 关注霍尔木兹海峡通航情况 虽然近期地缘有降温预期,但霍尔木兹海峡依旧不畅,通航数量仍位于低位。目前看美伊地缘但尚未完全明朗,我们认为伊朗对霍尔木兹海峡的控制权是其在与美国的博弈斗争中争取利益的重要“王牌”,预计在谈判取得实质性好转之前伊朗不太可能放松通航。
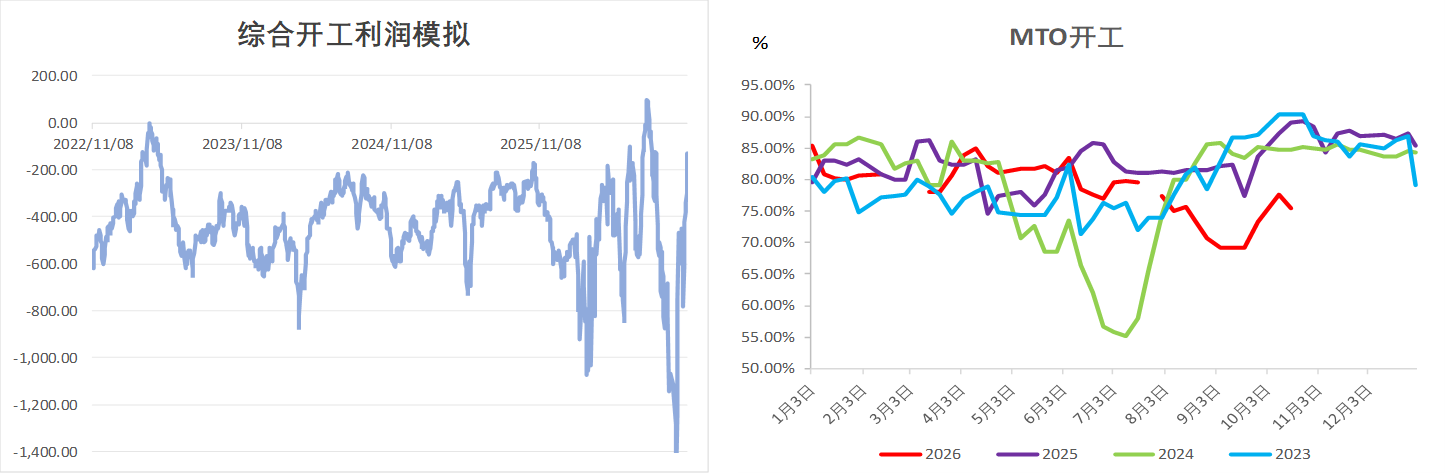
数据来源:钢联、大地期货研究院 03 需求:MTO需求坍塌&传统偏弱预期 MTO:沿海MTO需求全面坍塌 近期甲醇价格回落,MTO利润虽有明显修复,但仍处于亏损中。目前沿海地区MTO装置已全面停车,预计在海峡恢复通航之前将延续,如果美伊地缘缓解停车的MTO装置有重启可能。
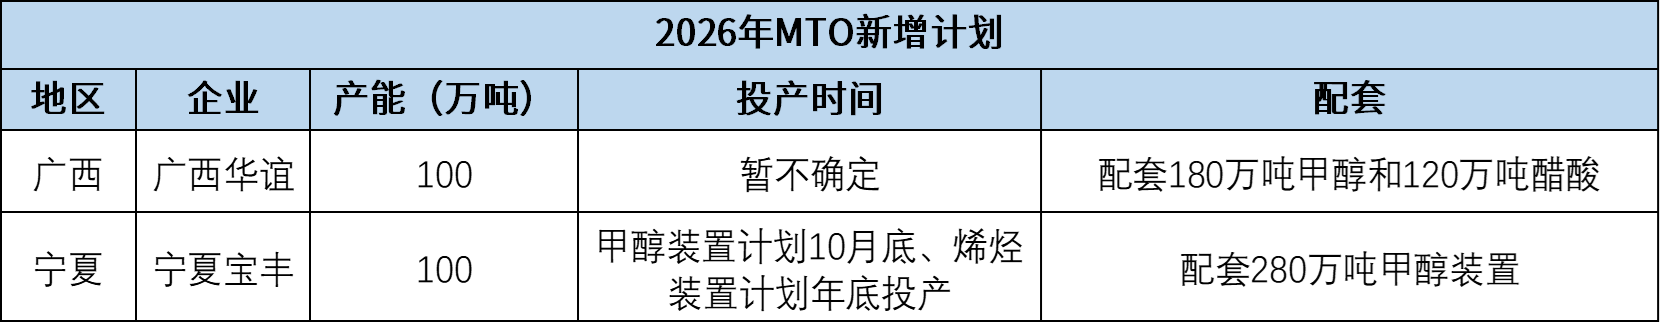
数据来源:卓创、隆众、wind、大地期货研究院 MTO新增:四季度新增有限 广西华谊已完成中交,进入生产准备阶段,原计划2026年二季度投产,目前了解到烯烃装置投产时间暂不确定。 宝丰280万吨甲醇装置推延至11月底投产,其烯烃装置计划年底投产(宝丰内蒙四期280wt甲醇计划于本月25号投产,MTO接着一周后投产;原计划先对甲醇进行外卖1个月左右,现改为一体化衔接)。
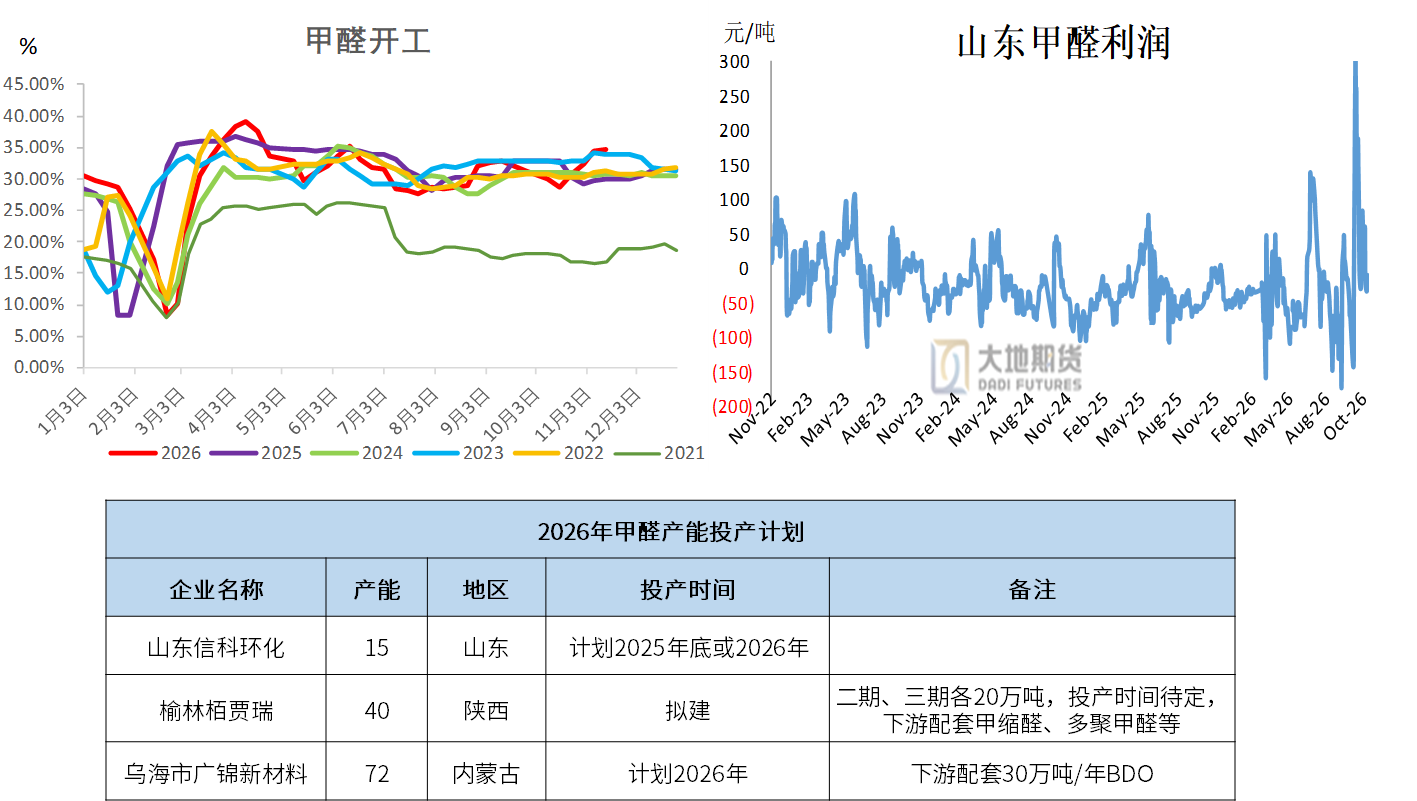
数据来源:卓创、隆众、wind、大地期货研究院 传统下游:开工走弱预期 近期甲醛利润尚可,但进入需求淡季,预计开工将逐步走弱。 目前看26年甲醛新增产能不多,且大多有下游配套,而且终端下游不景气,预计四季度甲醛新增增量有限。
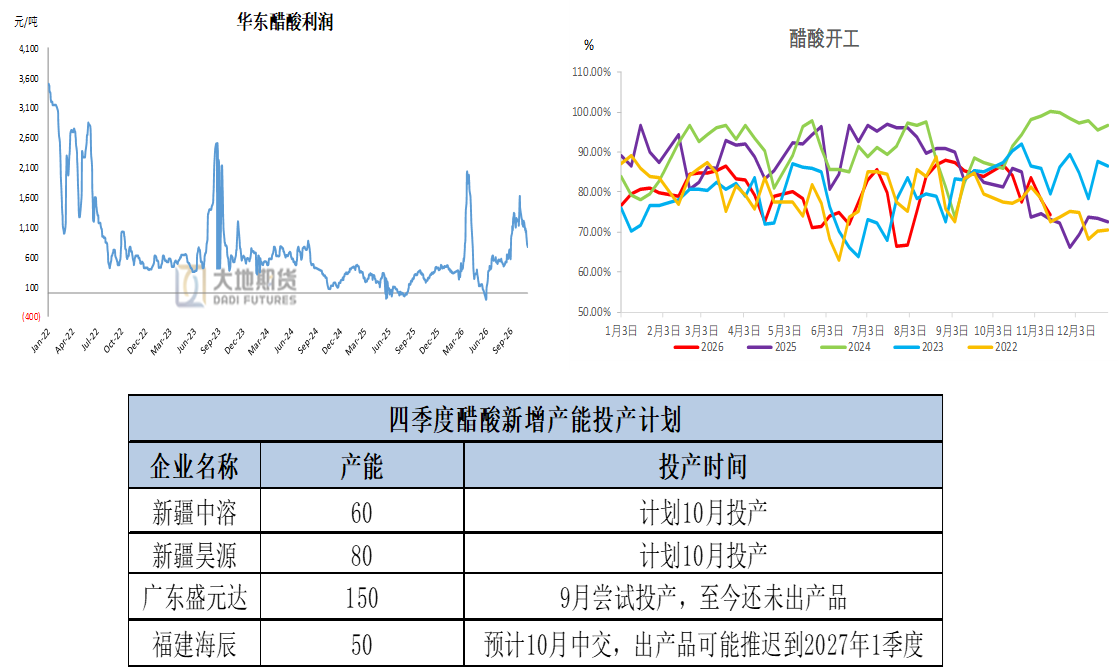
数据来源:卓创、大地期货研究院 醋酸:开工高位运行目前 醋酸盈利良好,四季度已知的醋酸检修计划较少,且四季度有340万吨的醋酸新增产能计划投产,预计开工将高位运行。
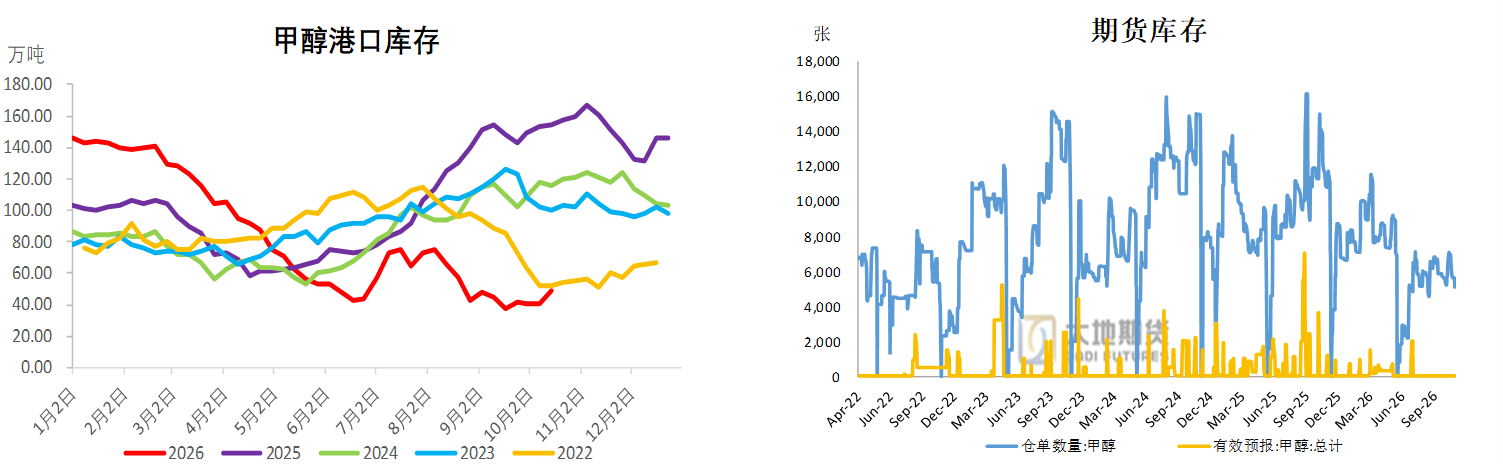
数据来源:卓创、大地期货研究院 04 港口库存:累库预期 港口库存:累库预期 近期港口库存大幅累库至49.5万吨,仍然位于历史低位。考虑到11月进口量大概率增加预期,而目前沿海MTO装置已全面停车,预计整体继续去库幅度偏缓,或将小幅累库。若霍尔木兹海峡通航恢复,预计港口库存将进入明显累库通道。
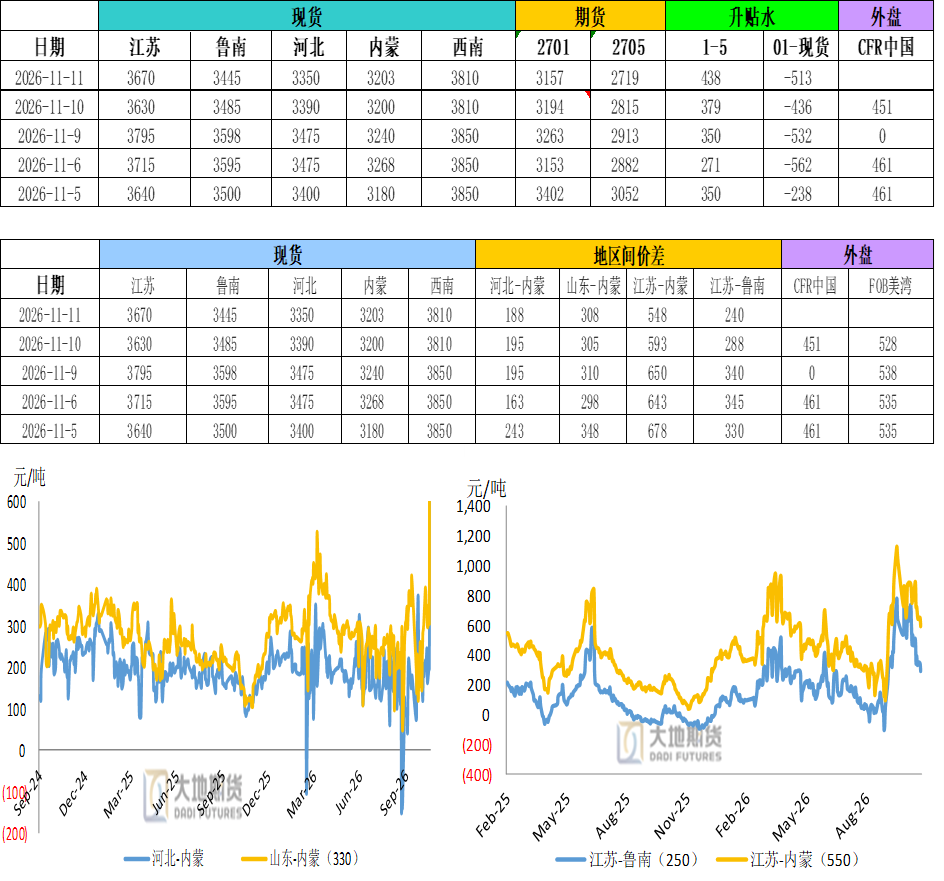
数据来源:卓创、wind、大地期货研究院 05 价差、基差 港口和内地套利空间部分已关闭 受地缘冲突影响甲醇价格大幅上涨,上半年港口和内地套利空间打开,内地货源流入港口。近期港口部分内地和港口价差下滑,部分地区套利空间已关闭。
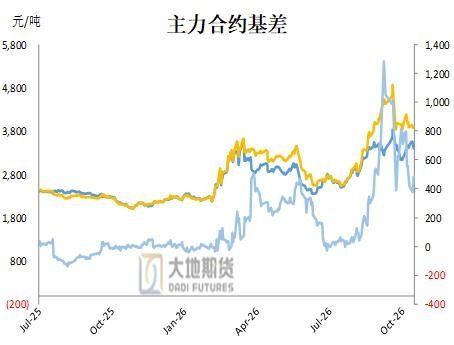
数据来源:wind、大地期货研究院 基差 上半年受地缘影响到港量持续位于低位,港口库存快速大幅去库,基差大幅走强。11月进口量增加预期,且沿海MTO装置已全面停车,预计港口库存累库预期,基差将走弱。
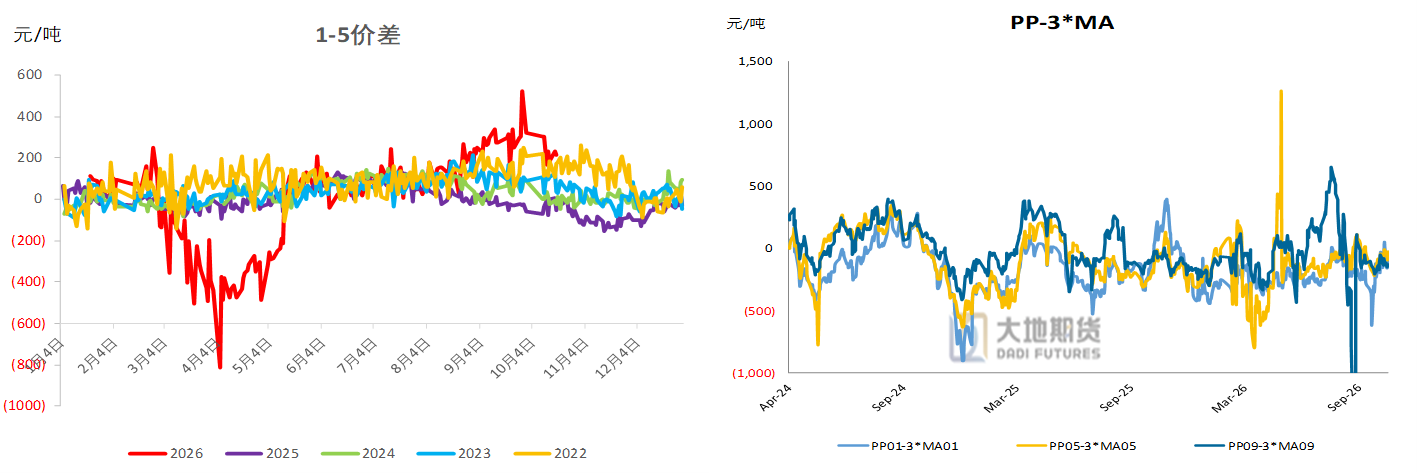
数据来源:wind、大地期货研究院 月间价差&PP-MA价差 月间价差:美伊地缘降温预期,建议关注1-5反套的机会。 PP和MA价差:近期关注做扩主力PP和MA价差的机会。
数据来源:wind、大地期货研究院 责任编辑:七禾编辑 |
【免责声明】本文仅代表作者本人观点,与本网站无关。本网站对文中陈述、观点判断保持中立,不对所包含内容的准确性、可靠性或完整性提供任何明示或暗示的保证。请读者仅作参考,并请自行承担全部责任。
本网站凡是注明“来源:七禾网”的文章均为七禾网 www.7hcn.com版权所有,相关网站或媒体若要转载须经七禾网同意0571-88212938,并注明出处。若本网站相关内容涉及到其他媒体或公司的版权,请联系0571-88212938,我们将及时调整或删除。
七禾研究中心负责人:翁建平
电话:0571-88212938
Email:57124514@qq.com
七禾科技中心负责人:相升澳
电话:15068166275
Email:1573338006@qq.com
七禾产业中心负责人:洪周璐
电话:15179330356
七禾财富管理中心
电话:13732204374(微信同号)
电话:18657157586(微信同号)
合作期货公司基本信息: 东吴期货 华鑫期货 东航期货 前海期货 先锋期货
 七禾网微信公众号 |  七禾网APP安卓&鸿蒙 |  七禾网APP苹果 |  沈良宏观 |  七禾调研 |  价值投资君 |
© 七禾网 浙ICP备09012462号-1 浙公网安备 33010802010119号 增值电信业务经营许可证[浙B2-20110481] 广播电视节目制作经营许可证[浙字第05637号]
 最新高手视频!