 聚合智慧 | 升华财富
产业智库服务平台
产业智库服务平台
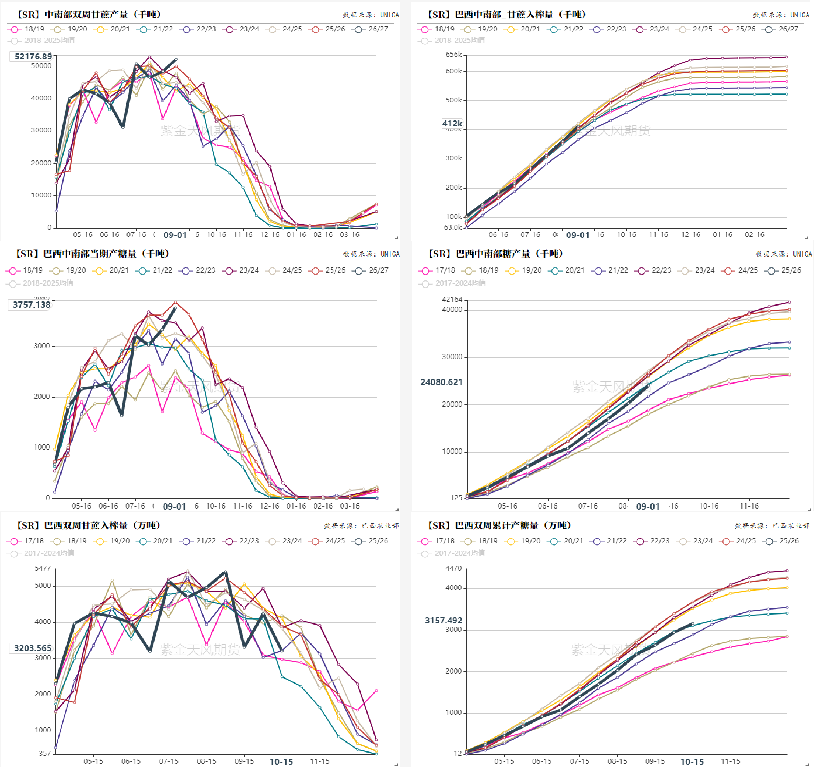
| 观点小结 核心观点:中性 原糖价格回归理性区间,国内盘面跟随回落,新季增产预期仍在,关注制糖成本。 国外生产:中性偏多 巴西截至8月产糖量累积下滑12.11%,9月入榨仍下滑;印度26/27预计产量在2700-2800万吨;泰国、欧盟减产预期维持,等待落地。 国内产销:中性 2025/26年制糖期全国共生产食糖1295万吨。9月销糖93万吨。 进口利润:中性偏多 7-8月进口量放大,预计9月以后进口回落。配额外与进口糖浆缩减明显。 整体库存:偏空 食糖工业库存129万吨,同比增加61.2万吨,近10年最高结转。 醇油:中性偏多 醇油比下降,利好乙醇消费。 原白价差:中性 原白价差在102美元/吨,对原糖存在正常需求。下游价格上涨相对滞后。 国际:北半球开榨 巴西:预期产量在3900万吨 8月,巴西中南部地区2026/27榨季甘蔗入榨量为52176.89万吨,同比增加4.23%;制糖比为46.56%,较去年同期减少6.2%;产糖量为375.7万吨,同比降幅2.98%。 截至8月下半月,巴西中南部地区2026/27榨季累计入榨量为41237.11万吨,同比增幅达2.09%,累积产糖量为2408万吨,同比降幅10.01%。 据巴西农业部数据,截至10月上半月,巴西2026/27榨季累计甘蔗入榨量为52811.49万吨,同比减少502.75万吨;累计产糖3157.49万吨,同比减少518.98万吨。 S&P Global下修巴西中南部2026/27榨季产糖量预期至3780万吨。
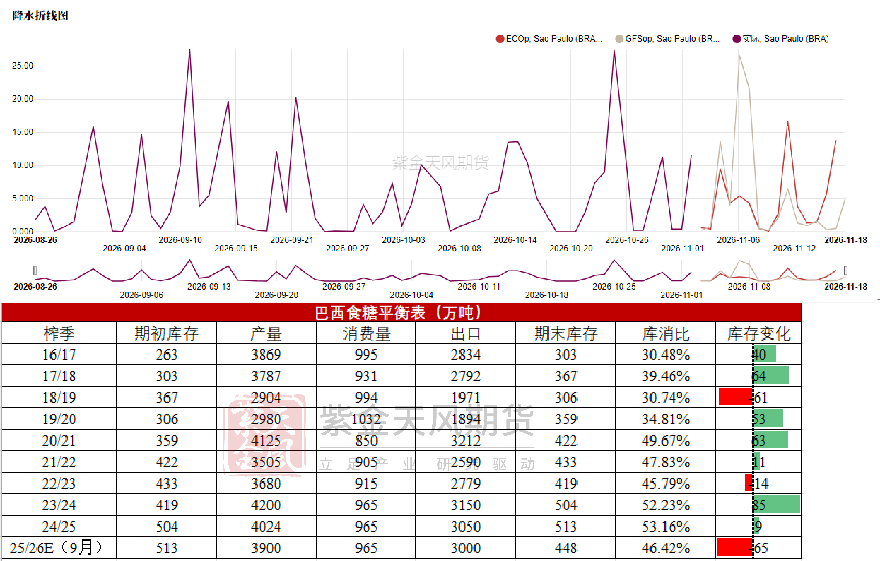
数据来源:UNICA, 紫金天风期货 厄尔尼诺影响巴西当季入榨节奏 此前我们研究验证过,厄尔尼诺现象大概率会导致巴西中南部气温下降(中部更为明显)、降水增加。 当前厄尔尼诺确实导致了巴西雨水增加,影响了25/26年度的压榨进度,从这个路径去影响当季产量。 圣保罗9月及10月底至11月初的降水依然密集,导致了当前的产量预期在3900万吨,主要考虑是一部分当季没有压榨完的甘蔗会放到下一年度,因此反而下一季度的产量预期有所抬升,当期暂时给到4000万吨的预期。
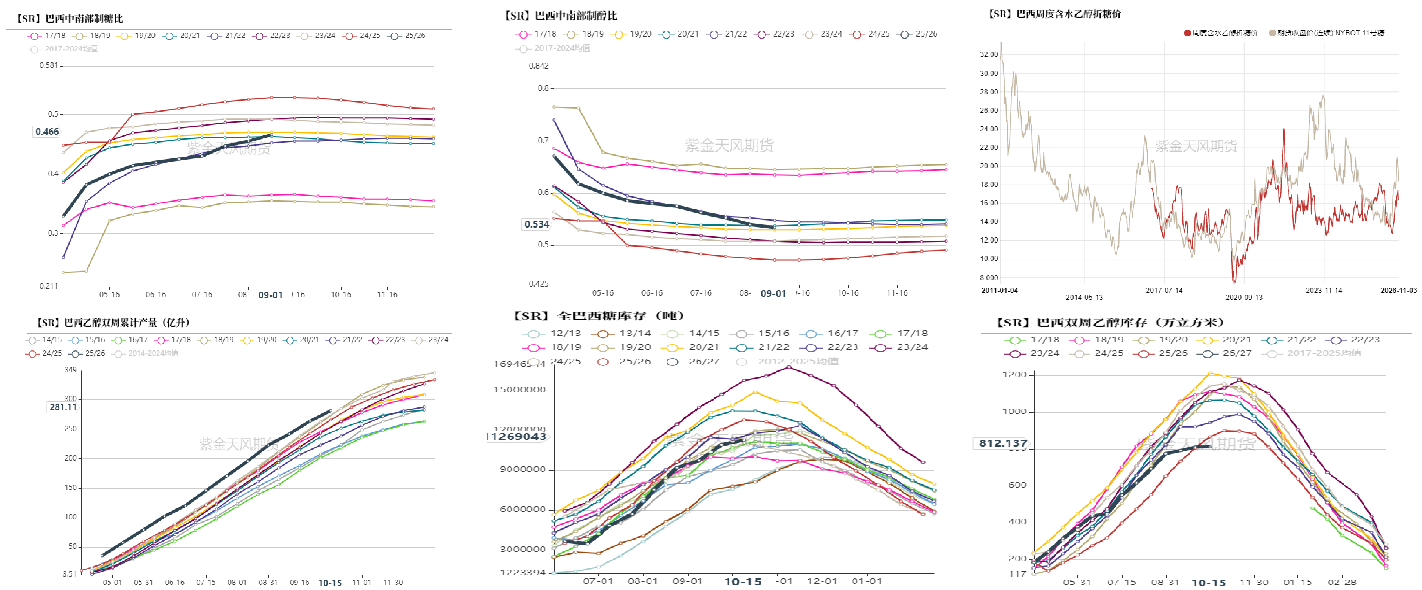
数据来源:路透, 紫金天风期货 巴西:制糖比回升 高价刺激产糖量增加在近期演绎得很彻底。在此前减产预期拉满以后,外糖涨至21美分/磅附近,极大地刺激了巴西制糖比上升,从某种程度上削弱了入榨量下滑带来的减量。 当前巴西的食糖和乙醇库存都处于比较健康的状态。
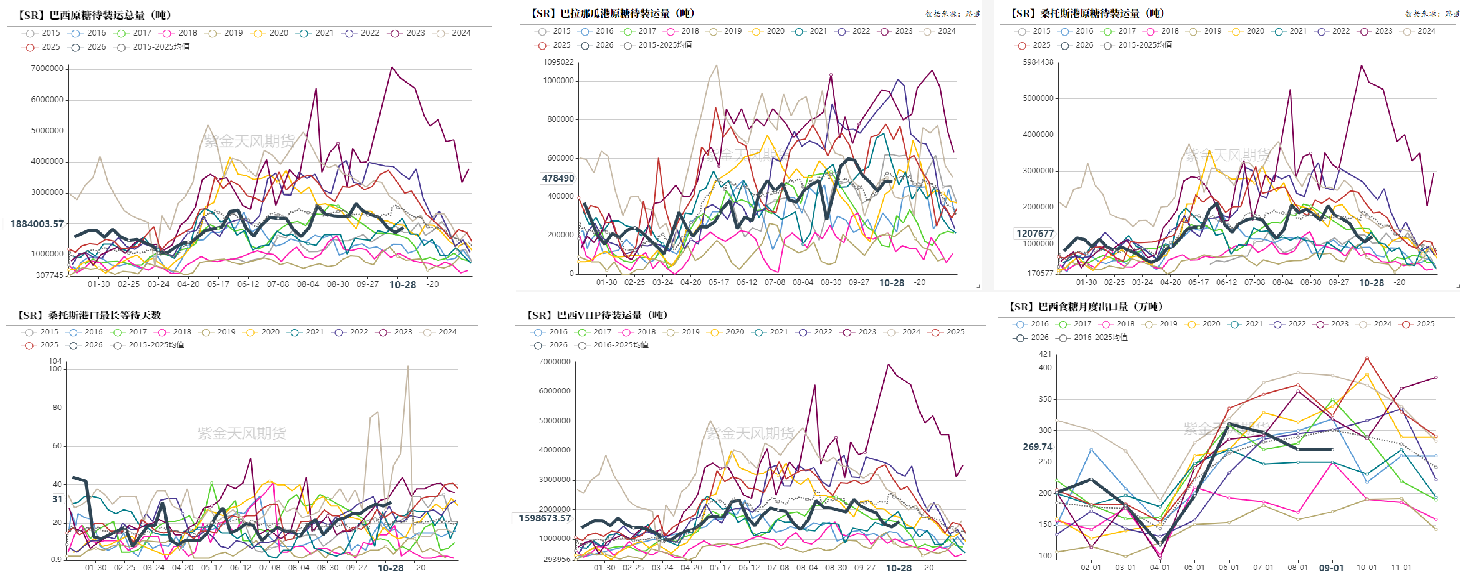
数据来源:UNICA, 紫金天风期货 巴西:出口量边际下滑 出口数据显示,巴西9月出口269.74万吨,较同期减少16%。 截至10月28日当周,港口等待装运的食糖数量为188.4万吨。根据Williams发布的数据,桑托斯港等待出口的食糖数量为120.76万吨。 出口量边际下滑。
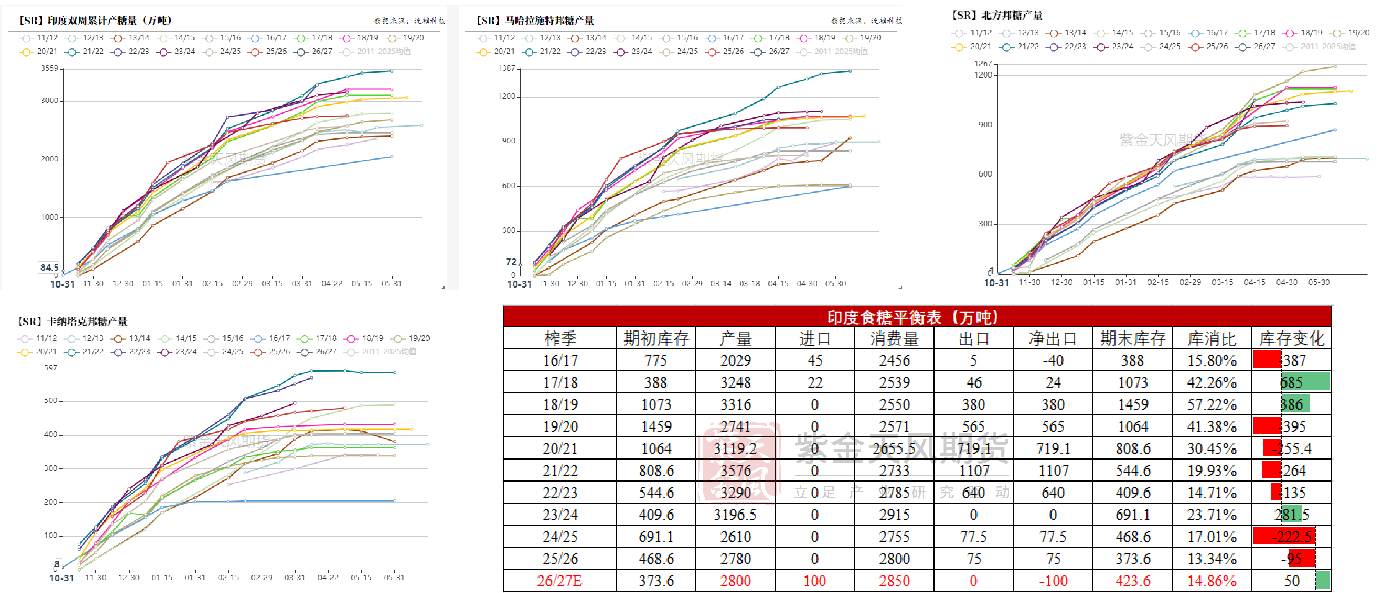
数据来源:UNICA, 紫金天风期货 印度开榨:产量暂时放预期2800万吨 NFCSF:截至10月31日,印度2026/27榨季食糖产量达84.5万吨。 USDA:预计印度2026/27榨季食糖产量为2950万吨,同比下降14%。 尽管印度食糖产量因天气、虫害等因素预期调减,但是印度减少了转乙醇量、甚至阶段性批准进口,可见保糖量是第一位的。
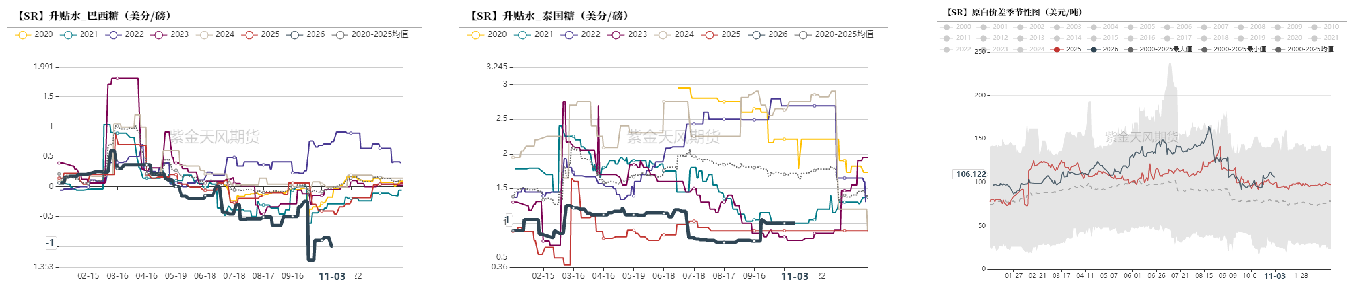
数据来源:泛糖,紫金天风期货 海外:强预期price in,价格高位回落 巴西虽然受到厄尔尼诺带来的雨水扰动,入榨量减少,但是制糖比上升在一定程度上平抑了该影响,产量预期暂时稳定在3900万吨。 北半球逐步开榨,此前对于东南亚的产量担忧,边际有所缓解。 对于欧盟和泰国的减产预期依然维持不变。 整体看外盘价格是从减产预期拉满,再到回归理性的过程。
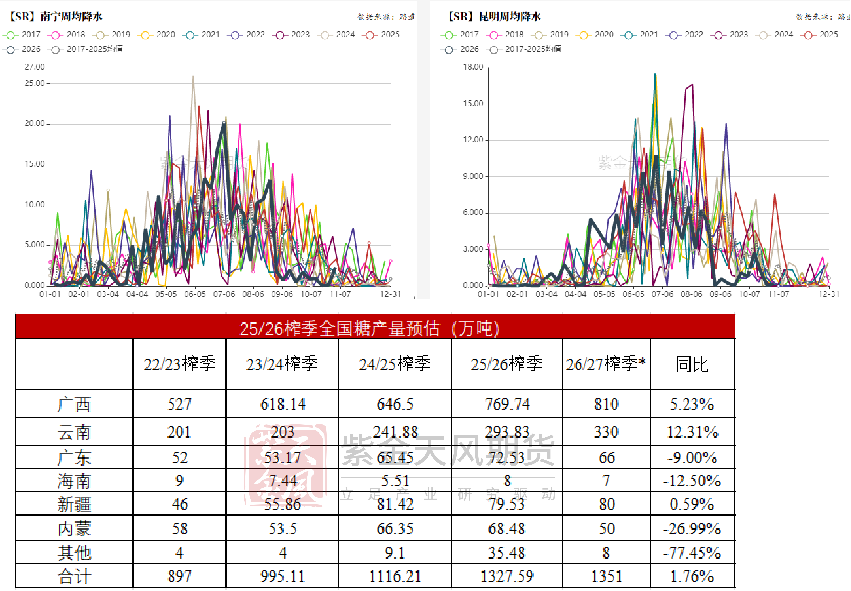
数据来源:泛糖,紫金天风期货 国内:增产预期不变 增产预期仍在,关注新季制糖成本 广西、云南在9月降水偏少,但是依然没有撼动国内增产的预期。 云南受到境外甘蔗的补充,产量预期创新高。 关注开榨后的含糖率与制糖成本。
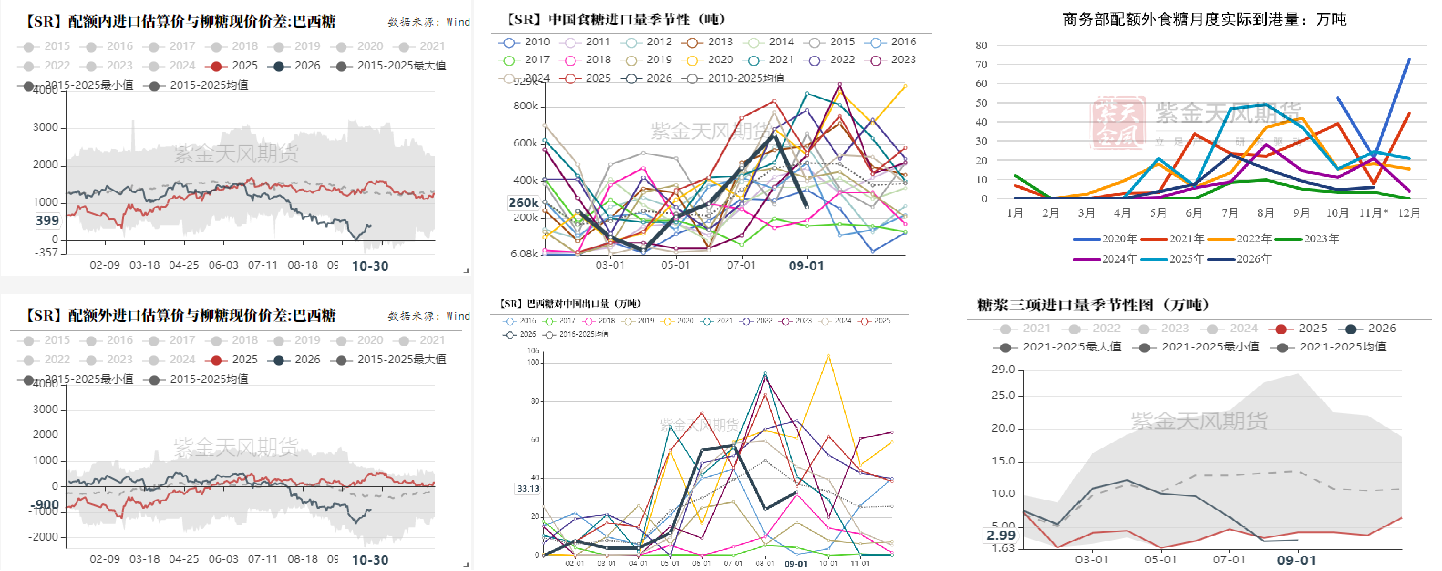
数据来源:泛糖科技,wind,紫金天风期货 预计四季度进口量减少 9月进口量降至26万吨。25/26年度累计进口401万吨,2026年1-9月累计进口224万吨,今年配额外许可证尚未增发。进口糖浆缩减。 预计四季度进口量会明显走低,配额内利润严重压缩,配额外大幅亏损。 配额数量调整按需发放,国内增产预期持续存在,对进口配额需求降低。
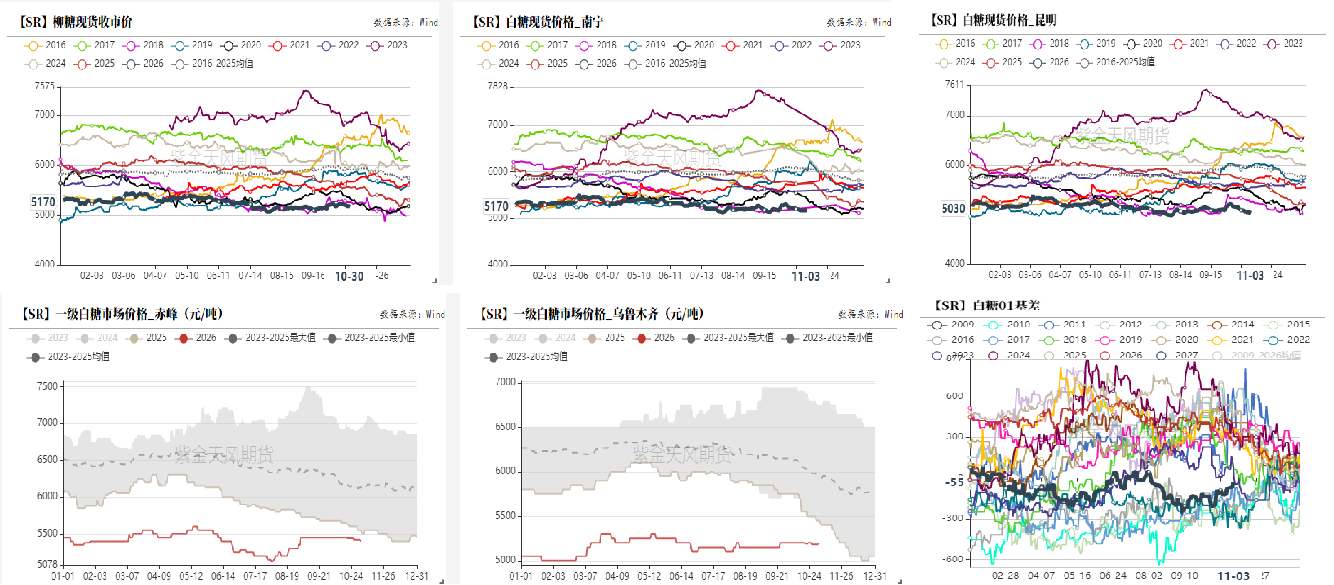
数据来源:泛糖科技,wind,紫金天风期货 现货价格弱稳为主 10月以来,盘面回归理性,新季缩基差为主。 如果无法改变新季国内增产的现状,新糖价格依然承压,上方空间被压制明显。 如果增产落地,不排除继续下行至制糖成本附近的可能性。
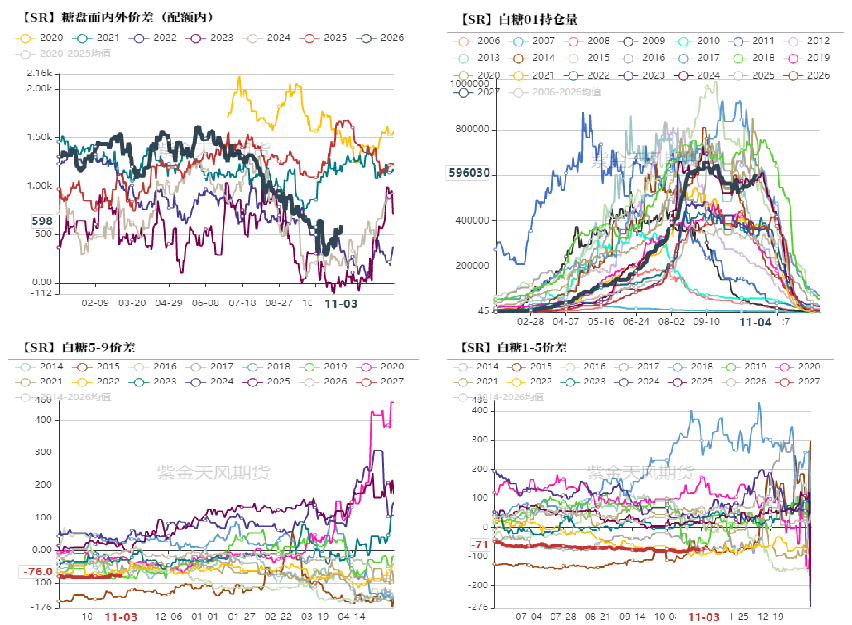
数据来源:泛糖科技,wind,紫金天风期货 26/27榨季国内价格或依然承压 原糖回落,回归理性,内外正套阶段性结束。 国际方面,原糖此前强势上涨已经price in了减产预期,随着开榨进行,减产预期不断修正,盘面回归理性。接下来就是验证印度、泰国及欧盟产量预期差的阶段。 国内最大的利空来源于对26/27年度依然维持高产的预期,等待产糖率的进一步确认。高产如果确定,会明确限制国内明年价格高度。如果供需转向过剩,不排除跌破制糖成本的可能性。 内外正套阶段性结束,等待国内确认新季产量后,可能转向期权做空波动率策略更为稳妥。
数据来源:泛糖科技,wind,紫金天风期货 责任编辑:七禾编辑 |
【免责声明】本文仅代表作者本人观点,与本网站无关。本网站对文中陈述、观点判断保持中立,不对所包含内容的准确性、可靠性或完整性提供任何明示或暗示的保证。请读者仅作参考,并请自行承担全部责任。
本网站凡是注明“来源:七禾网”的文章均为七禾网 www.7hcn.com版权所有,相关网站或媒体若要转载须经七禾网同意0571-88212938,并注明出处。若本网站相关内容涉及到其他媒体或公司的版权,请联系0571-88212938,我们将及时调整或删除。
七禾研究中心负责人:翁建平
电话:0571-88212938
Email:57124514@qq.com
七禾科技中心负责人:相升澳
电话:15068166275
Email:1573338006@qq.com
七禾产业中心负责人:洪周璐
电话:15179330356
七禾财富管理中心
电话:13732204374(微信同号)
电话:18657157586(微信同号)
合作期货公司基本信息: 东吴期货 华鑫期货 东航期货 前海期货 先锋期货
 七禾网微信公众号 |  七禾网APP安卓&鸿蒙 |  七禾网APP苹果 |  沈良宏观 |  七禾调研 |  价值投资君 |
© 七禾网 浙ICP备09012462号-1 浙公网安备 33010802010119号 增值电信业务经营许可证[浙B2-20110481] 广播电视节目制作经营许可证[浙字第05637号]
 最新高手视频!