 聚合智慧 | 升华财富
产业智库服务平台
产业智库服务平台
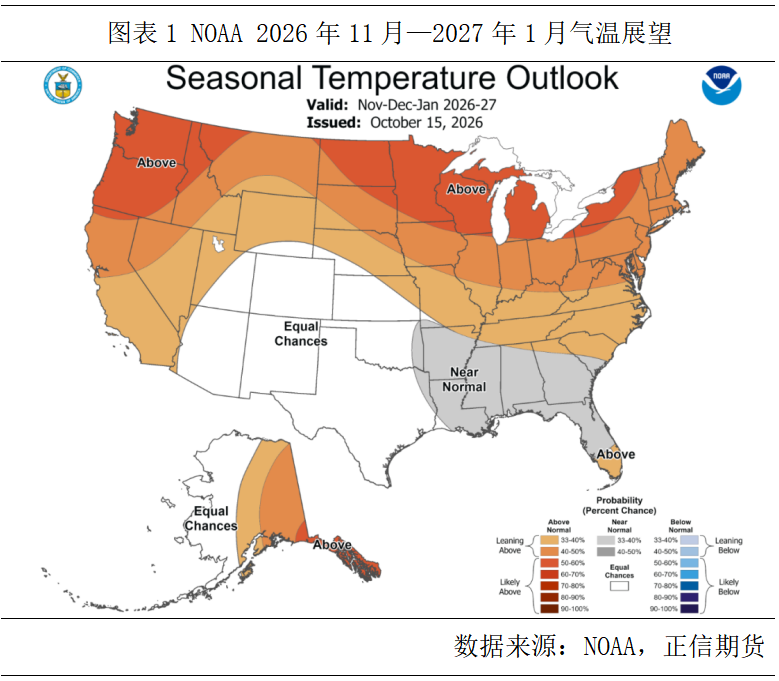
| 2026-27年冬季,全球面对的是最强的厄尔尼诺之一,市场习惯将暖冬等同于取暖需求下降、油价承压。本文复盘1990年以来厄尔尼诺年份发现,美国东北部依旧存在寒潮来袭的风险。当前石油各环节库存极低,需求未到备货高峰,美伊局势存在缓和预期,短期油价偏弱运行;但12-1月备货达峰,低库存下寒潮一旦发生,冲击将比去年更剧烈。只有中东局势彻底稳定、产量恢复甚至增产,或能对冲这一风险。 一、厄尔尼诺抬升整体温度,但区域分化明显 厄尔尼诺的本质是赤道太平洋信风减弱、暖水东移、海温异常偏高,通过大气环流对全球天气产生调制。市场通常简易的将厄尔尼诺发生的冬天理解为“暖冬”。但对美国而言,其影响具有明确的区域分化和概率属性。 NOAA(美国国家海洋和大气管理局)2026-27冬季展望认为厄尔尼诺预计带来美国北部气温高于平均水平,以及美国南部降水高于平均水平。需要注意,这是概率性倾向,而非确定性预报,预计美国东南部气温接近正常的概率最高,西南部则没有明确方向。NOAA国家气象局主任Ken Graham在展望中特别强调:“强厄尔尼诺不会降低冬季天气风险的严重程度。”
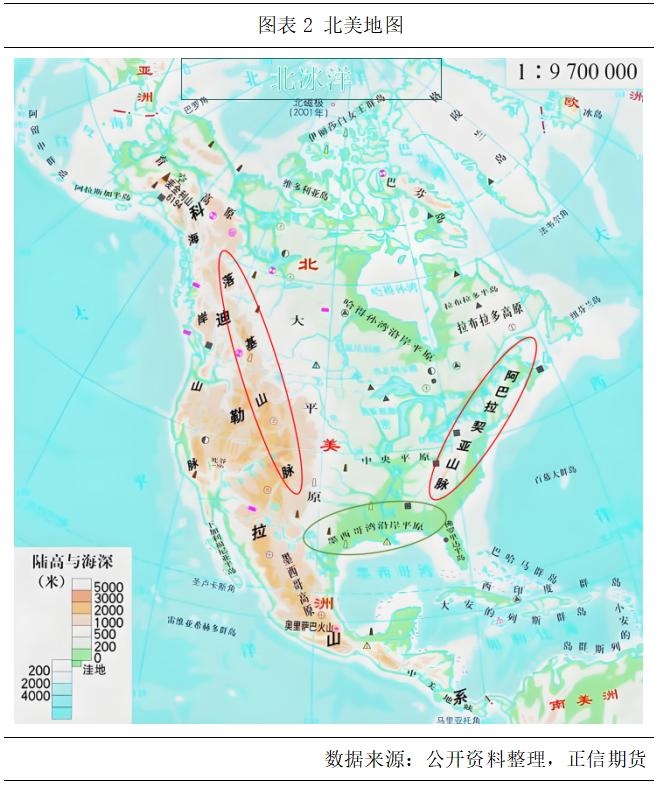
二、美国寒潮的形成及对原油供需的传导路径 (一)美国地理结构难以抵御寒潮 近几次美国寒潮爆发的导火索均是北极上空平流层的极地涡旋。通常情况下,严寒空气被锁在极地地区,但偶尔会发生平流层爆发性升温,干扰极地涡旋系统,严寒空气被驱逐南下。 而美国本土呈东西高、中间低的地形格局。西侧落基山脉、东侧阿巴拉契亚山脉均为南北走向,中部大平原南北纵向敞开,缺乏东西向山脉阻挡,形成了一条向南收窄的走廊。极地冷空气自加拿大南下时,沿大平原长驱直入,直抵墨西哥湾沿岸。同时,墨西哥湾的暖湿空气一旦与极地冷气接触,巨大的温差会刺激风暴系统,带来暴雪甚至冻雨。
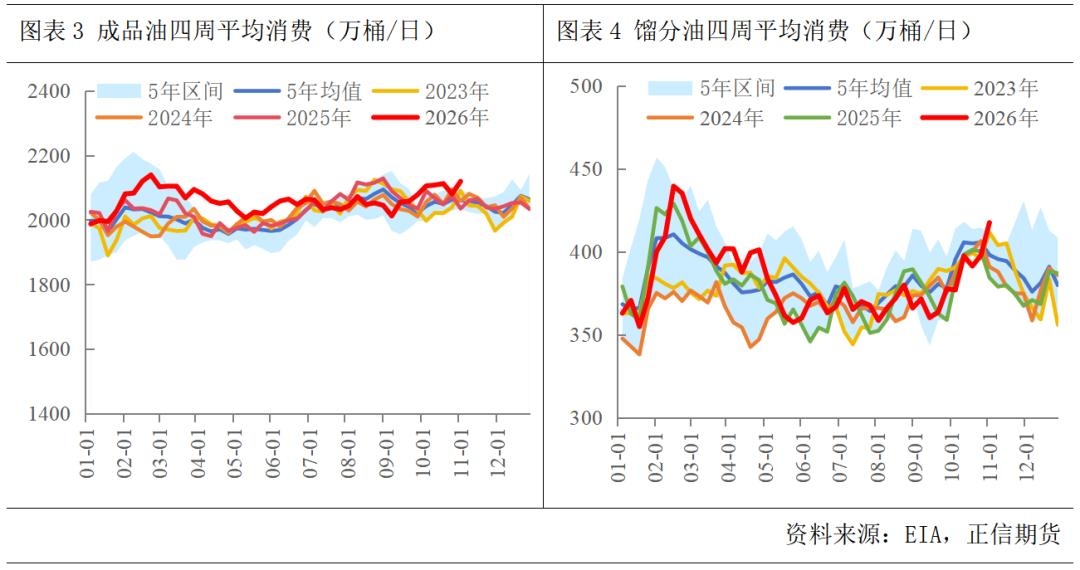
(二)寒潮对原油传导的两条路径 美国寒潮影响的地理分布与地形条件,决定了寒潮对原油的传导存在两条路径。 对需求端的拉动集中在东北部取暖油消费区。美国约410万户使用取暖油的家庭中,约340万户集中在东北部。例如2026年1月,冬季风暴席卷美国东部,降雪超过20厘米,全美超过55万户断电,EIA数据显示当时馏分油消费直接攀升至近五年极高水平,带动整体成品需求上升。
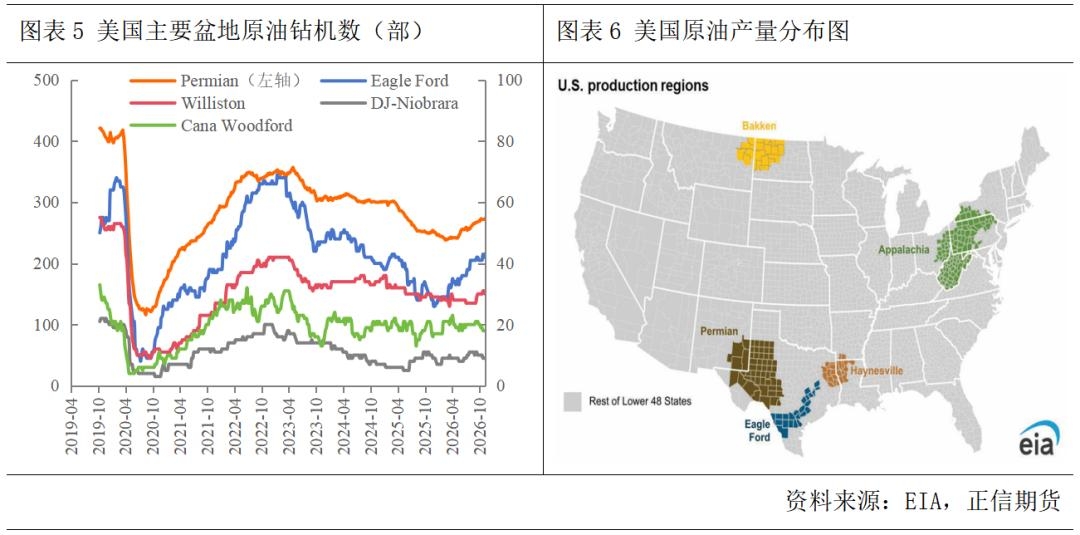
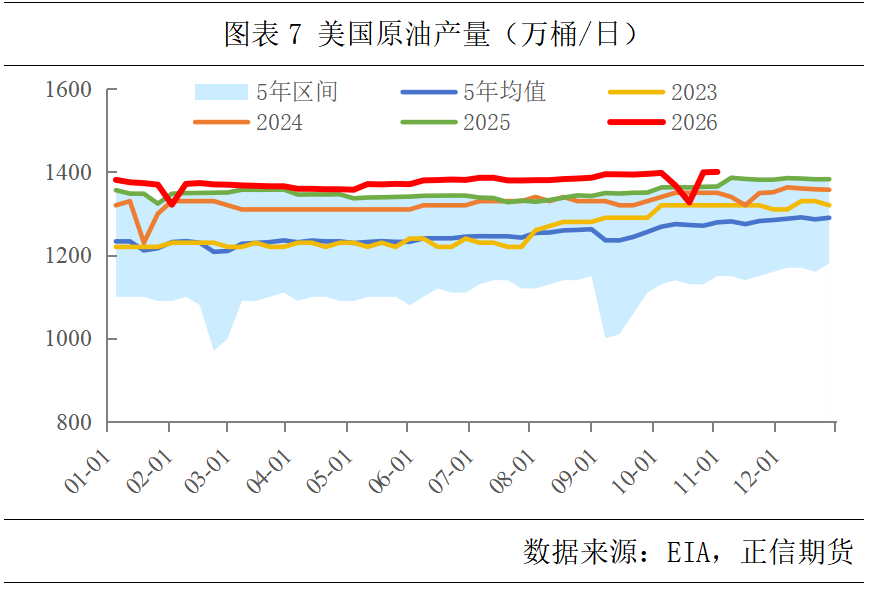
对供应端的冲击集中在德克萨斯州及墨西哥湾沿岸产区。美国原油钻机与产量的地理集中,根源在于墨西哥湾沿岸及二叠纪盆地(Permian)具备美国最优质的烃源岩条件与最低的盈亏平衡成本。EIA数据显示,仅墨西哥湾沿岸各州就占了全美原油产量的73%左右,即当天气扰动时,冲击的便是全美近四分之三的供应。 同时,供应端路径的冲击比需求端更剧烈,也使供应面对天气时更脆弱。这种脆弱性体现在无论是寒潮还是飓风,都会影响到产区的正常运作,且这种供应短缺还会沿物流链传导。2026年1月风暴期间,得州道路结冰导致油田维护人员无法到位、采出水无法转运,得州石油天然气协会明确将此列为产量恢复的额外拖累。因此我们总能看到美国原油产量在极端天气时呈现陡峭深V走势。 例如2026年10月飓风“伊赛亚斯”(Isaias),墨西哥湾大量原油产能关停,美国原油产量一度下降达71万桶/日。再例如2024年冬季风暴“希瑟”(Heather),二叠纪盆地设备冻结、人员无法到达井场,产量下降达118万桶/日。
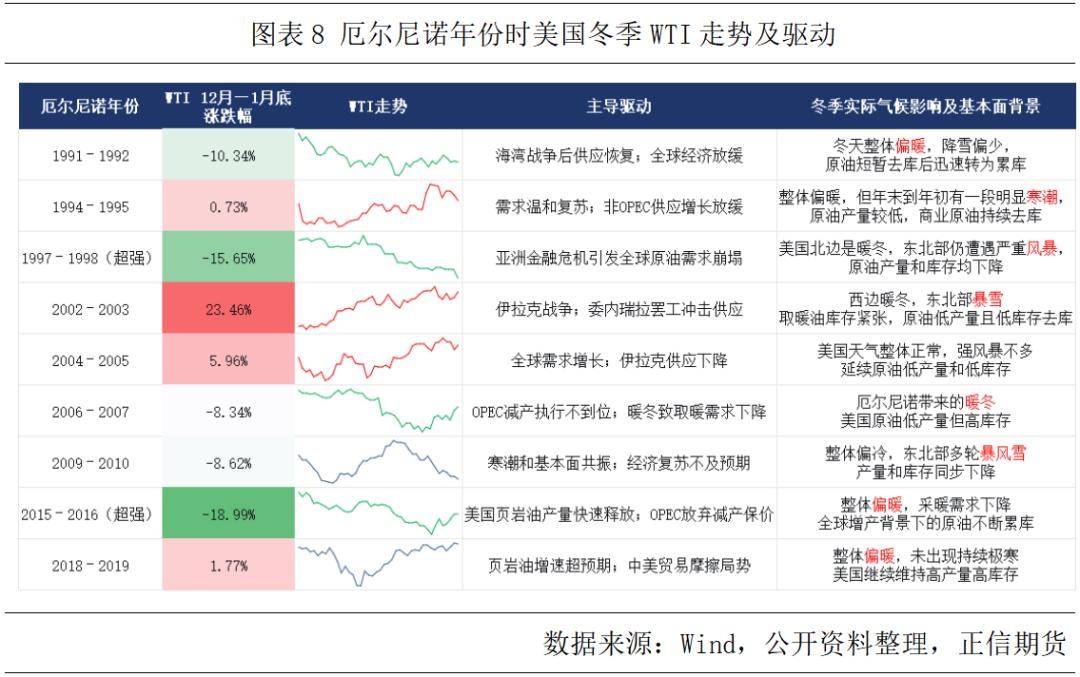
三、历史复盘:厄尔尼诺年份的油价,暖冬并非主导变量 去年冬天来临之前,我们发布过一篇专题叫《以史为鉴十五年,油价这个冬天有机会反弹吗?》,文中预测12—1月需警惕“地缘风险+寒潮冲击+低库存去库”三者共振带来的向上修复,现实也验证如此。如今美伊冲突从一个冬天延续到了又一个冬天,而即将到来的这个冬天恰好是超强厄尔尼诺年份。那么“寒潮—库存去化—油价反弹”的框架,会不会被暖冬背景所削弱? 要回答这个问题,笔者将1990年以后所有厄尔尼诺年份的美国冬季天气及油价表现重新进行了复盘。 1990年后共出现9次厄尔尼诺现象,其中2年为超强厄尔尼诺。这9次对美国天气的影响可以总结为:厄尔尼诺对美国整体影响确实偏暖,但东北部天气依旧具有极大不确定性—9个厄尔尼诺年份中,仍有4年东北部出现了暴雪或风暴引发的极寒天气。 把天气放回当时的宏观背景和原油基本面中,再去看油价走势,发现宏观和地缘因素出现时,会盖过基本面本身的强弱,天气在其中扮演的是放大器的角色。例如,1997-98年冬季,美国原油基本面其实不差,但亚洲金融危机令市场情绪极度悲观,油价在基本面尚可的情况下持续下跌。再例如,2018-19年冬季则相反,美国产量和库存都在上升,按基本面逻辑油价应该承压,但1月油价却不断反弹,原因是市场在预期中美贸易摩擦缓和。 另一个值得注意的发现是,当各因素形成共振时,油价趋势最顺畅,涨跌幅也较大。2002-03年和2015-16年的冬天都属于这种情况:地缘、宏观、供需与天气指向同一方向,油价走势因此更连贯、更少反复,涨跌幅均在20%左右,是最值得捕捉的交易机会。
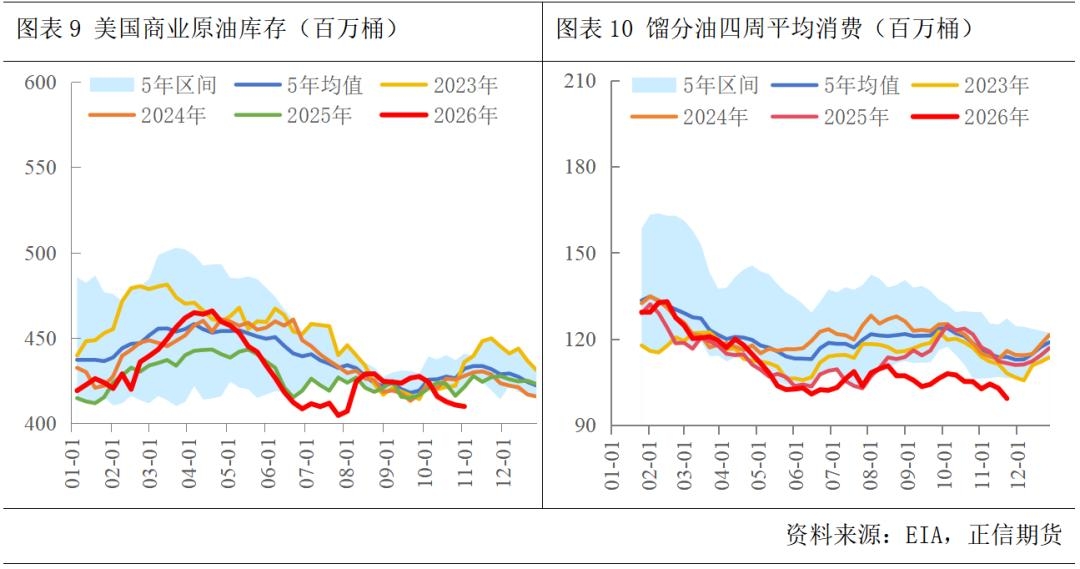
四、总结和后市展望 厄尔尼诺对美国冬季天气的影响是整体偏暖、区域分化,但由于美国自身的地形特点,东北部仍存在寒潮突袭的可能性。冬季油价的决定因素从来不是单一天气,而要多方面考虑,一旦基本面与其他因素形成共振,波动幅度值得重视。 短期看,原油及成品油需求尚未进入备货高峰,美伊局势存在缓和的预期,油价偏弱运行。进入12月后,关注炼厂开工与各环节库存,当前原油库存和冬季主流消费品种馏分油的库存均处于极低水平,这意味着市场对任何供应扰动的缓冲能力都很薄。厄尔尼诺并不保证百分百暖冬,东北部寒潮的尾部风险仍在,若寒潮真的发生,低库存下基本面承受的冲击将比去年冬天更剧烈,价格弹性也会更大。要对抗这种低库存带来的风险,恐怕只有中东局势彻底稳定、各国产量恢复甚至开始增产。在此之前,冬季天气的任何一次超预期,都可能成为低库存格局下的炒作素材。 当然,若暖冬全面兑现、地缘局势同步走向彻底缓和,这种极度乐观的天气与地缘环境将压过低库存的支撑,油价面临的下行将不是渐进式回调,而是泄洪式的重估。
责任编辑:七禾编辑 |
【免责声明】本文仅代表作者本人观点,与本网站无关。本网站对文中陈述、观点判断保持中立,不对所包含内容的准确性、可靠性或完整性提供任何明示或暗示的保证。请读者仅作参考,并请自行承担全部责任。
本网站凡是注明“来源:七禾网”的文章均为七禾网 www.7hcn.com版权所有,相关网站或媒体若要转载须经七禾网同意0571-88212938,并注明出处。若本网站相关内容涉及到其他媒体或公司的版权,请联系0571-88212938,我们将及时调整或删除。
七禾研究中心负责人:翁建平
电话:0571-88212938
Email:57124514@qq.com
七禾科技中心负责人:相升澳
电话:15068166275
Email:1573338006@qq.com
七禾产业中心负责人:洪周璐
电话:15179330356
七禾财富管理中心
电话:13732204374(微信同号)
电话:18657157586(微信同号)
合作期货公司基本信息: 东吴期货 华鑫期货 东航期货 前海期货 先锋期货
 七禾网微信公众号 |  七禾网APP安卓&鸿蒙 |  七禾网APP苹果 |  沈良宏观 |  七禾调研 |  价值投资君 |
© 七禾网 浙ICP备09012462号-1 浙公网安备 33010802010119号 增值电信业务经营许可证[浙B2-20110481] 广播电视节目制作经营许可证[浙字第05637号]
 最新高手视频!