 聚合智慧 | 升华财富
产业智库服务平台
产业智库服务平台
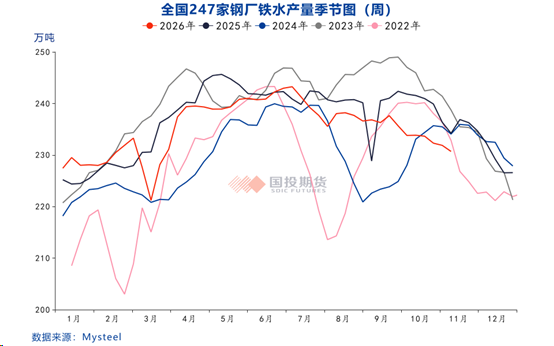
| 在金融历史书籍中,提到了“繁盛金币之融通可为世间之便益”,而“金融”一词应该是从“金币之融通”缩略而来,融通一词的解释是货币流通。当然,还有很多种解释,只不过笔者借鉴了其中一种比较贴合本文主题的说法。金融的本质是信用,信用的承载体是货币,货币的流通标志着人类社会的繁盛。各个国家有各自的货币,货币之间有汇率可以兑换,然而货币在市场中流通数量总有占比的问题。其中占比最大的是美元。本文将讨论美元对于黑色金属中煤焦和铁合金的间接扰动程度。 一、 美元影响石油 从货币融通(流动)的角度来看,当我们需要跨境支付时可以使用SWIFT,我国在1983年加入SWITF。根据8月份相关报道称,目前SWIFT每天为全球约200个国家和地区的跨境结算约5万亿美元。2026年9月美元在SWIFT国际支付中的占比为49.63%,环比8月缩减2.46%,另外一些主要货币占比为,欧元21.69%、英镑6.89%、日元3.40%、人民币3.33%排第五——SWIFT数据,2026年10 月22日发布,目前最新为9月,10月数据11月下旬公布)。所以每天以美元进行的相关交易约2.5万亿美元,按照工作日来计算,每年通过SWIFT的美元交易规模差不多在 600 万亿美元水平。美元结算提供了相对的便利,这其中也包括很多的原油结算。 正常状态下,全球每天消耗的原油已经超过了1亿桶。根据EIA最新报告《短期能源展望》,2025年全球液体燃料消费量约1.044亿桶/日;2025年布伦特原油现货均价约69美元/桶,也就是每天约72亿美元的原油现货规模,一年约为2.6万亿美元。从2022年俄乌冲突开始,美国的液化天然气出口量增加了,而且在美伊冲突开始以来,美国的原油出口量有所增加。简单的说,美国卖出了更多的能源,全球一次性化石能源的结算货币更多的使用美元了。谁控制了石油,谁就控制了所有国家,美国在更广泛的程度上使美元和石油强绑定。人类的文明目前尚未脱离传统化石能源,所以对于和石油绑定关系较强的货币,可以得到更普遍的认可,因此美国也在很大程度上解决了美债信用下降的问题。 我们再回到货币流通的角度,美元和人民币之间可以互相兑换,这是非常自由且简单的交易,与之而来的是美元在一定程度上可以对人民币造成影响,反之亦然,在此我们仅讨论美元对人民产生一定的影响,这种影响可以通过原油来传导。从数据来看,由于一些国际冲突导致我国原油进口量稍有下降,9月原油进口量3709万吨,折合903万桶/天,今年1月和2月月均1179万桶/天,差值276万桶/天。从价格的角度来看同比增长超过30%,环比增长超过10%。 作为原油进口大国之一,不管进口原油是以哪种货币结算,价格确实是在同比和环比口径上有所抬升。原油的涨价带动了成品油价格的抬升,进而从CPI的角度来看,形成了输入性通胀。我们也做出了应对,比较直接的方法就是人民币兑美元升值,从这一点来看,美元确实在一定程度上影响了人民币。 到这里总结一下,美国通过与伊朗的冲突导致原油价格不断攀升,对原油进口大国造成了输入性通胀。我们继续来深挖这个话题,美国也受到了高油价的扰动,美联储开始加息,在今年3月份之前,美联储并没有加息预期,只不过拥有“缩表+降息”的预期。此预期是新一任美联储主席凯文·沃什提出的,不过他所说的是先缩表,有空间后再降息。缩减资产负债表,也就是把一些资产证券化从表中剔除,这需要时间。而在原油价格高企的影响下,美联储完成了加息的举动并且给市场一种仍然会加息但是具体什么时候尚未确定的预期。我们知道,加息是压制通胀的常规手段,间接有助于缩减资产负债表,也有助于有投资需求的资金流向美国,至此,美国通过加息吸取了流动性,这也是货币的顺畅融通带给美国的便利。 二、 锰矿受到影响 从锰矿开采成本的角度来看,如果锰矿山需要成品油,那么矿山运营成本就会有所抬升。这也在South32和Comilog的2026年三季度报告中均有提及,不过矿山也有一定应对方式,而且对生产和销售影响极小,行文中阐述为汽运运输成本抬升,以及一船锰矿延期至年底发货。总的来说,锰矿山因为成品油价格抬升带来的运营成本增加影响并不大,也就是说在原油价格不断抬升的假设情景中锰矿价格持续抬升进而推动硅锰价格抬升的可能性大幅下降(同样的理念在海运进口炼焦煤也适用,故不再赘述)。 而另一种影响的可能性占比就增加了,即,由于输入性通胀带来的人民币兑美元汇率升值,汇率升值在理论上会放松国内利率的上行约束,这种简单的传导会造成供应主要在国内的商品价格承压。从CPI角度来看,大宗商品成本抬升价格向终端传导呈现出分化的结果,部分商品的成本抬升无法有效传导至终端。而原油价格高企对成品油的传导相对容易传导至终端,消费具有必要性,对于终端消费者而言,衣食住行中,出行比穿戴和食物更加迫切,所以原油通过成品油至终端消费传导链条相对更顺畅。为了应对这种短期传导对消费者带来的压力,我们甚至需要从很多方面去提高部分商品的供给弹性,从而给容易传导至终端的商品“让路”。在此思路下,不管是硅锰和硅铁,甚至是焦炭和焦煤,我们认为价格相对更为承压。 三、反弹时卖出套保更稳妥 煤焦和铁合金的基本面供需水平有一定差异,相对而言,焦煤的供应仍显紧张,焦炭供应相对宽松,而硅锰和硅铁的供应是较为宽松的。展开四个品种的基本面分析篇幅过长,它们的期货价格具有普遍性,所以我们从主要需求和库存的角度来观测。 需求方面,钢厂需求在近几年主要表现出旺季不旺、淡季不淡的去季节性特点,最近的铁水产量水平持续下降幅度确实超出市场预期,对于碳元素的价格有一定的压制。
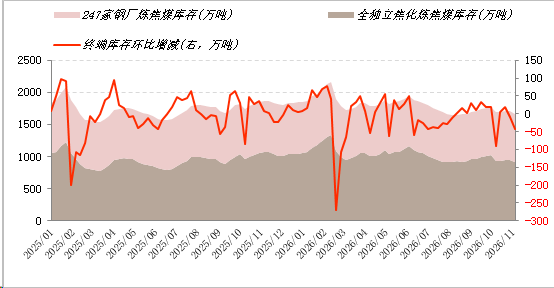
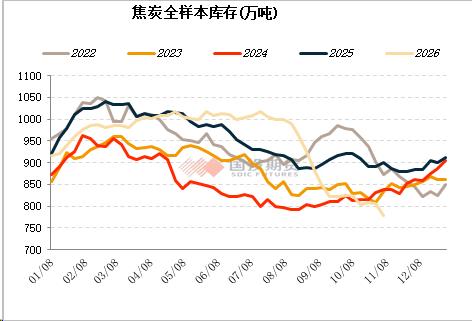
钢厂和独立焦化厂的焦煤库存水平不高,市场等待焦煤下游的补库,在焦煤供应水平仍有一定缺口的影响下,盘面基本触底,表现出底部反弹。基本面确实表现出抗跌的属性,不过从外部影响的角度来看,基本面要向更高一级逻辑暂时退避,价格仍然承压。
焦炭和铁合金的价格逻辑其实相差不大,从产业链角度来看,焦化厂属于加工环节,当然,这要区别于钢厂的加工。钢厂的加工更靠近于终端消费,下游更广泛,比如螺纹钢消费趋弱时可以转产板带钢等其他钢种。而焦化厂和合金厂下游主要对接钢厂,并无较大可转产空间,所以这也极大的制约了这个加工环节的利润率和议价能力。 焦化厂年内的供应下行后,复产节奏较快,库存水平虽有下行,但是这并不是涨价的强驱动力,除非叠加下游补库,否则价格较难趋势性抬升。
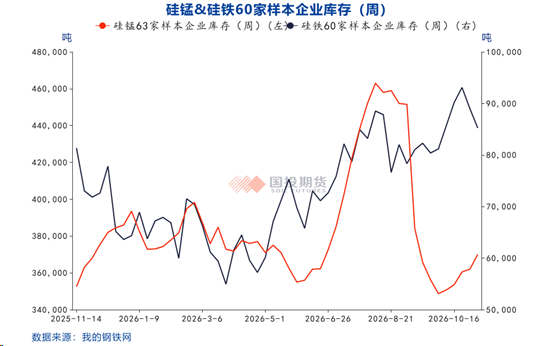
在近期的线上会议中对于铁合金的价格观点依旧为暂无自身供需矛盾驱动的行情。硅锰的利润依旧较差,硅锰库存压制着利润水平,而盘面的阶段性反弹总是刺激着订单的增加,不过这部分产成品并未全部流向钢厂。从锰矿价格相对夯实的角度来看,给予硅锰的成本支撑较为夯实,反弹时卖出套保是相对可取的,反弹不必期待高点,而随着焦煤价格的疲弱,硅锰底部也会有所松动。中长期的套期保值机会在地缘冲突扰动下市场更加情绪化,增加了套期保值的难度,而且锰矿贸易商的套保难度更高,建议考虑加入买看涨或者累购期权来应对锰矿价格的抬升,同时在硅锰反弹高位做卖出套期保值来保证自身锰矿贸易利润。 硅铁的价格短期内表现相对偏弱,一方面是煤炭保供的预期导致市场对兰炭价格松动带来的成本下移考量,另一方面是电费的短期下调导致成本支撑快速松动下移。硅铁价格整体在库存影响下是趋弱的,给出反弹机会后进行卖出套期保值操作是不错的选择,由于自身行情驱动有限,反弹高度不比过高期待。总的来说,煤焦和铁合金在地缘冲突没有降温前仍将持续承压。
责任编辑:七禾编辑 |
【免责声明】本文仅代表作者本人观点,与本网站无关。本网站对文中陈述、观点判断保持中立,不对所包含内容的准确性、可靠性或完整性提供任何明示或暗示的保证。请读者仅作参考,并请自行承担全部责任。
本网站凡是注明“来源:七禾网”的文章均为七禾网 www.7hcn.com版权所有,相关网站或媒体若要转载须经七禾网同意0571-88212938,并注明出处。若本网站相关内容涉及到其他媒体或公司的版权,请联系0571-88212938,我们将及时调整或删除。
七禾研究中心负责人:翁建平
电话:0571-88212938
Email:57124514@qq.com
七禾科技中心负责人:相升澳
电话:15068166275
Email:1573338006@qq.com
七禾产业中心负责人:洪周璐
电话:15179330356
七禾财富管理中心
电话:13732204374(微信同号)
电话:18657157586(微信同号)
合作期货公司基本信息: 东吴期货 华鑫期货 东航期货 前海期货 先锋期货
 七禾网微信公众号 |  七禾网APP安卓&鸿蒙 |  七禾网APP苹果 |  沈良宏观 |  七禾调研 |  价值投资君 |
© 七禾网 浙ICP备09012462号-1 浙公网安备 33010802010119号 增值电信业务经营许可证[浙B2-20110481] 广播电视节目制作经营许可证[浙字第05637号]
 最新高手视频!