 聚合智慧 | 升华财富
产业智库服务平台
产业智库服务平台
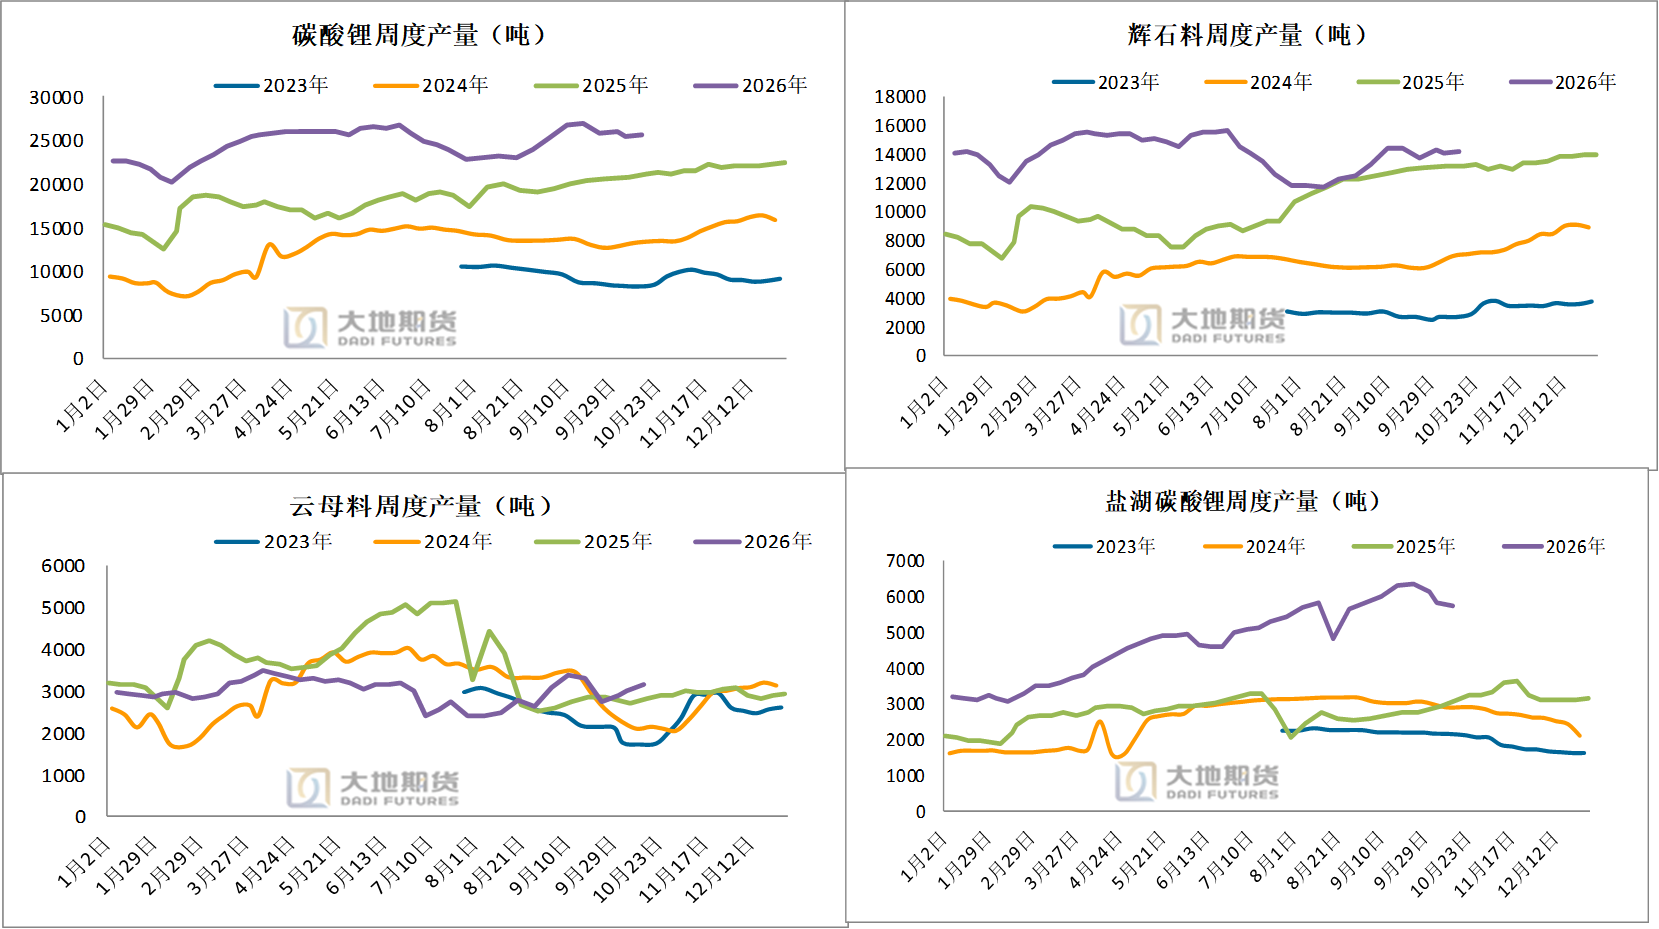
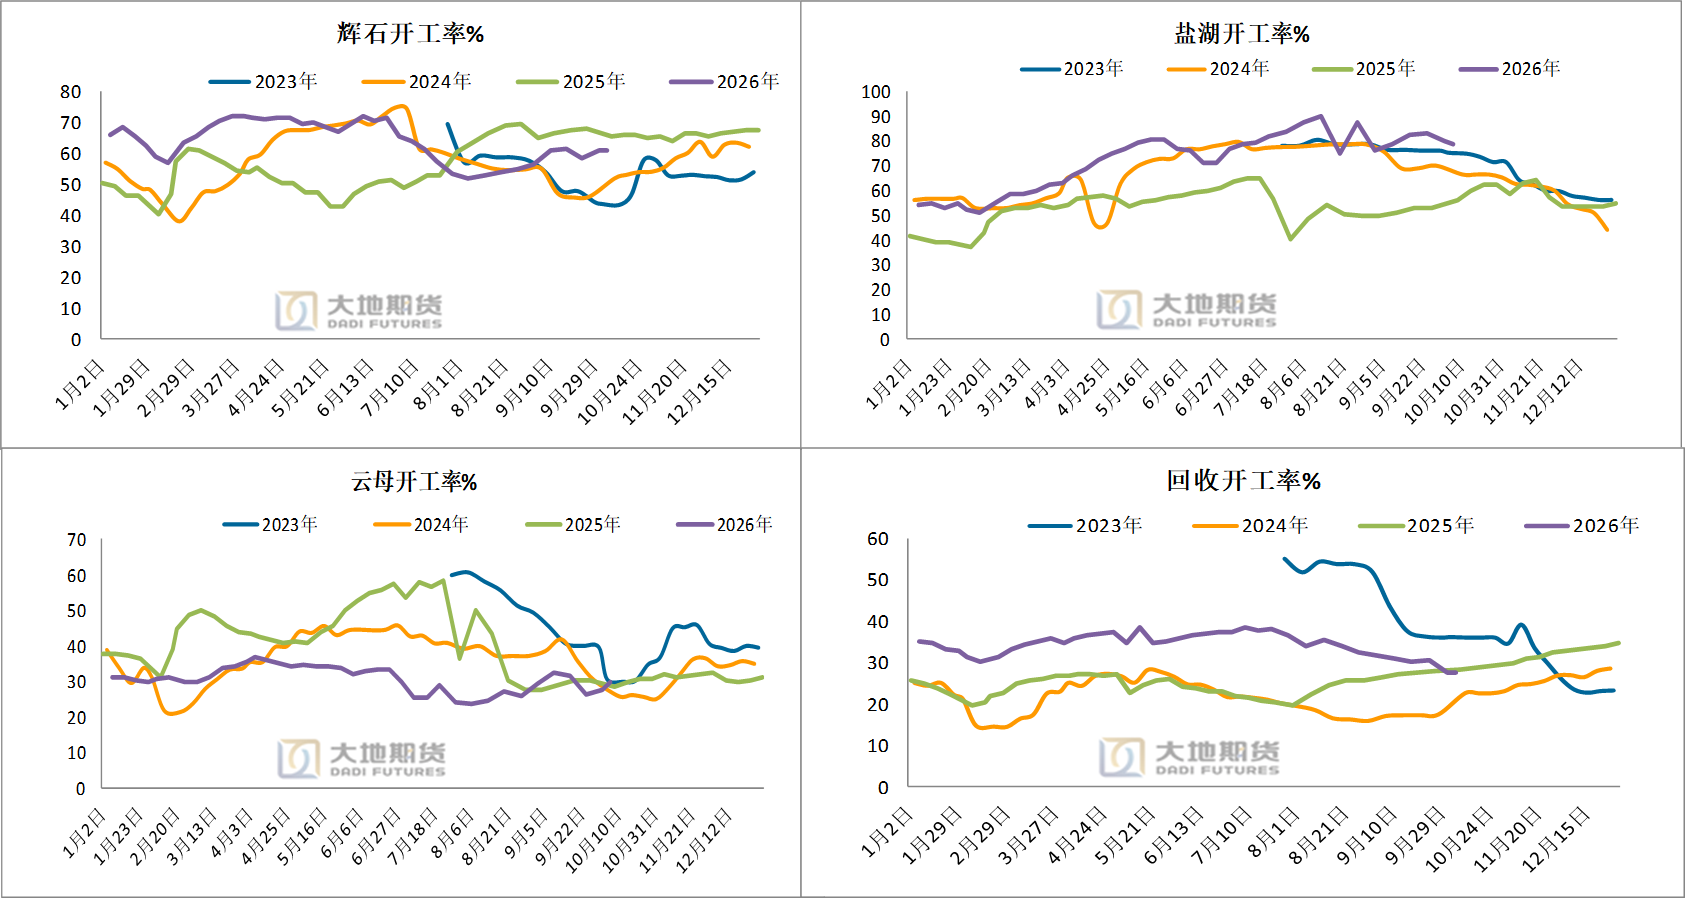
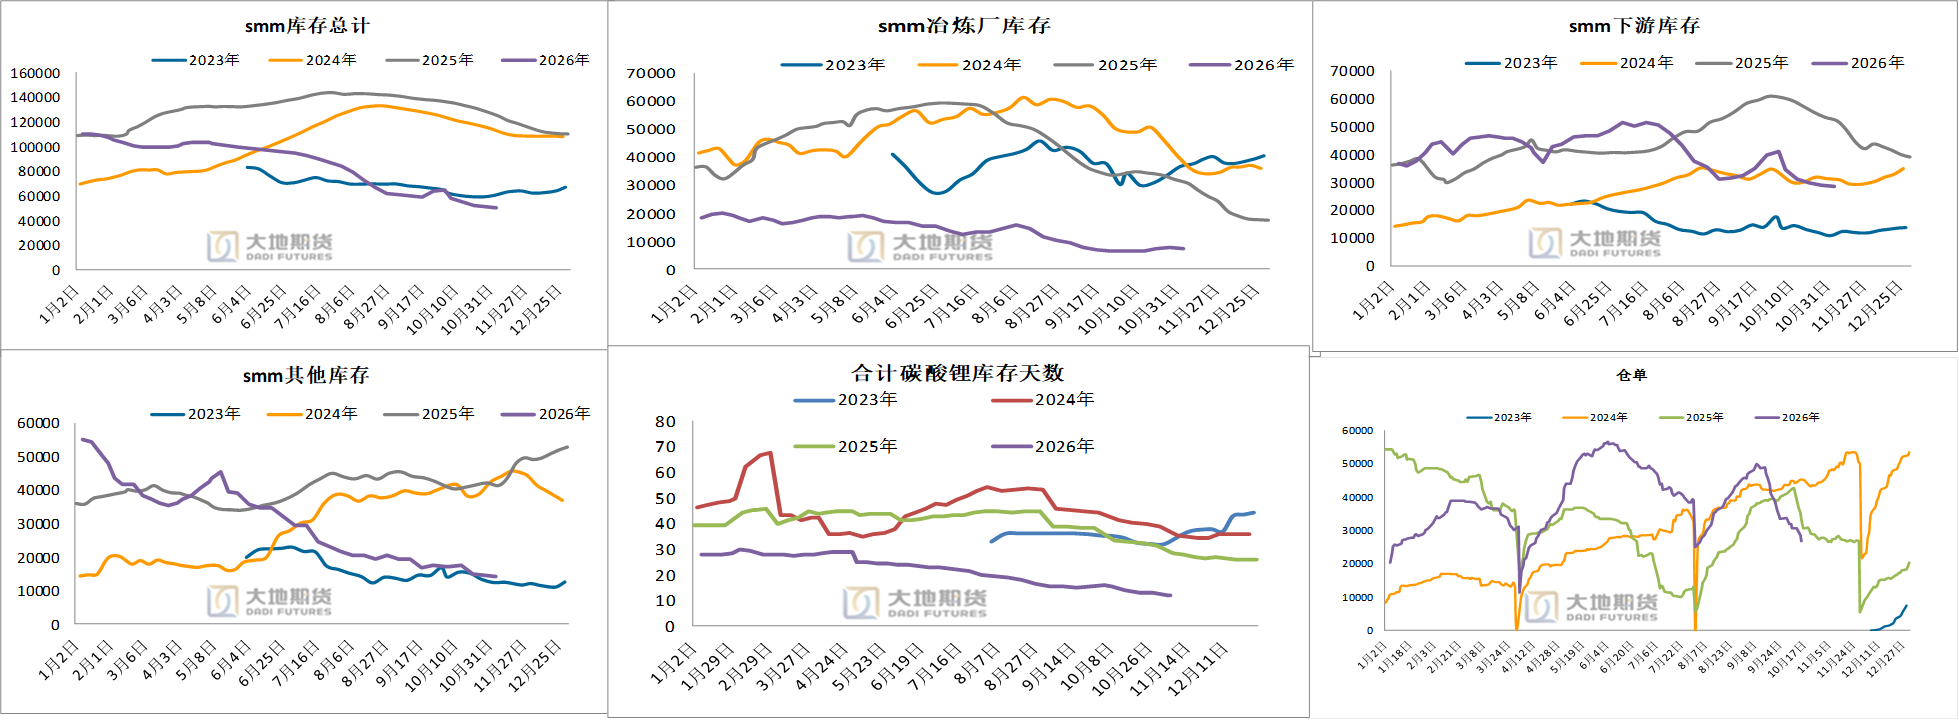
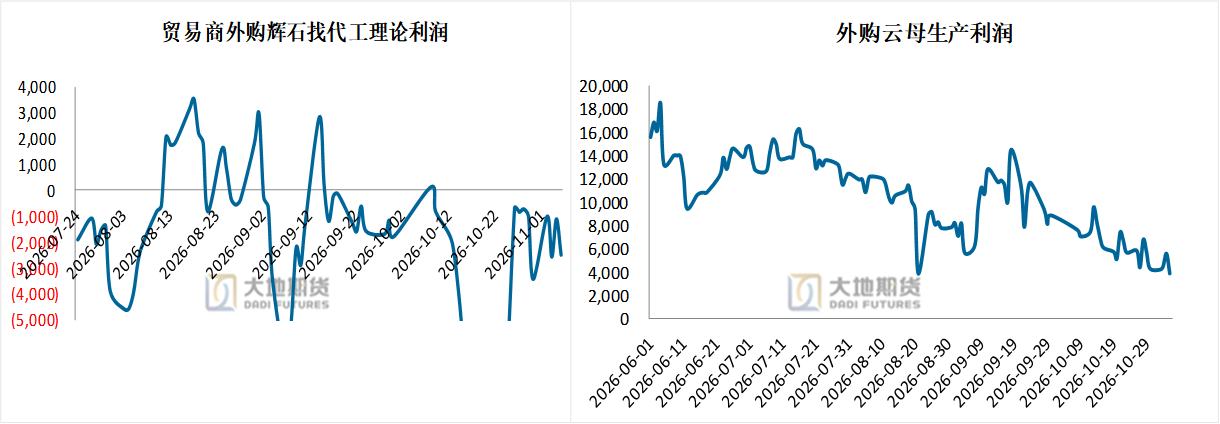
| 核心观点 核心观点:中性 本周锂价震荡弱反弹,强于其他有色品种。当下企稳并不代表基本面有明显的反转,而是其他有色金属的估值相对锂来说更高,资金更愿意减仓去空配效率更高的品种。整体而言,11月基本面边际走弱,排产环减,供给释放云母矿审批有序进展。宏观层面,中期选举民主党横扫后,市场担忧AI的叙事将在加息和通胀的氛围下终结,纳指短期承压。在宏观、情绪和基本面走弱的共振驱动下,锂价仍处于下行通道中,下行的趋势一旦形成,短期想要扭转的概率较低,即便近端仍然去库、仓单量偏低,且短期在9万的平台有企稳的迹象,仍不建议抄底。后续还要逐步验证明年的需求是否坍塌,一旦有色金属各品种开始真正交易经济衰退,在宏观下行周期中,锂价将会复制24年下探至前低附近,或在下跌过程中出现矿端停产。但需注意,杀估值和杀预期的斜率会显著陡峭于杀成本,因此即便未来的终点是成本支撑,下跌的周期会拉长、波动率会降低,且时常会伴随着类似于周四周五的反抽。 供应:偏空 总产量+379吨,至28200吨,环比+1.4%,其中锂辉石碳酸锂+538吨至17042,环比+3.3%;锂云母碳酸锂产量89吨至3209吨;盐湖碳酸锂产量-110吨至5554吨,环比-1.9%。 需求:中性 11月排产偏弱,下游排产小减或持平;回溯10月披露的官方数据,需求在边际走弱;车端国内零售负增长,欧洲电车月度注册量继续超预期,但值得注意欧洲与中方插混的初步谈判结果来看,未来插混在欧洲的增速也面临压力。储能方面,招标量9月环减-20%,年底需求成色如何需要装机量来侧面验证。26年1-9月国内大储EPC累计招标451.9,同比+48.1%,9月单月69.7Gwh,同环比分别为:109.3%/-20.1%,但单看装机量目前依旧偏弱,因此储能四季度需要进一步验证储能端能否出现低成本后的需求超预期。 库存:中性 碳酸锂延续去库,SMM新口径总库存12.54万吨,环比-2994吨,其中贸易库存-1342吨、上游-809吨、电芯厂及其他-290吨,正极厂-553吨;钢联碳酸锂总库存9.95万吨,环比-610吨。 利润:偏空 本周锂精矿价格跟随锂价波动。目前一体化云母现金成本约为6万左右,部分技术较强的冶炼厂现金成本约5.5左右。锂精矿无论是港口库存还是矿山库存近期均维持去库的节奏,后续需跟踪矿端是否继续挺价。 宏观:偏空 美联储鹰派加息靴子落地,预计10月或再加息25个基点,海外风险偏好反复扰动有色板块;中美就300亿美元相互降低关税安排保持密切磋商,后续进展待发布。国内方面,高层强调持续做大做强先进制造业、整治无序非理性竞争;交易所发布中秋国庆期间保证金标准及涨跌停板调整通知,节前资金或趋于谨慎。产业层面,宁德时代在锂价大幅回调背景下逆周期加码锂盐产能,叠加枧下窝复产推进,凸显头部电池厂锁定原料安全的长期诉求,但短期内进一步强化了远期供给宽松预期。 周度高频数据 碳酸锂周度产量
数据来源:SMM、Ifind、Wind,大地期货研究院 周度开工率
数据来源:SMM、Ifind、Wind,大地期货研究院 碳酸锂库存
数据来源:SMM、Ifind、Wind,大地期货研究院 利润
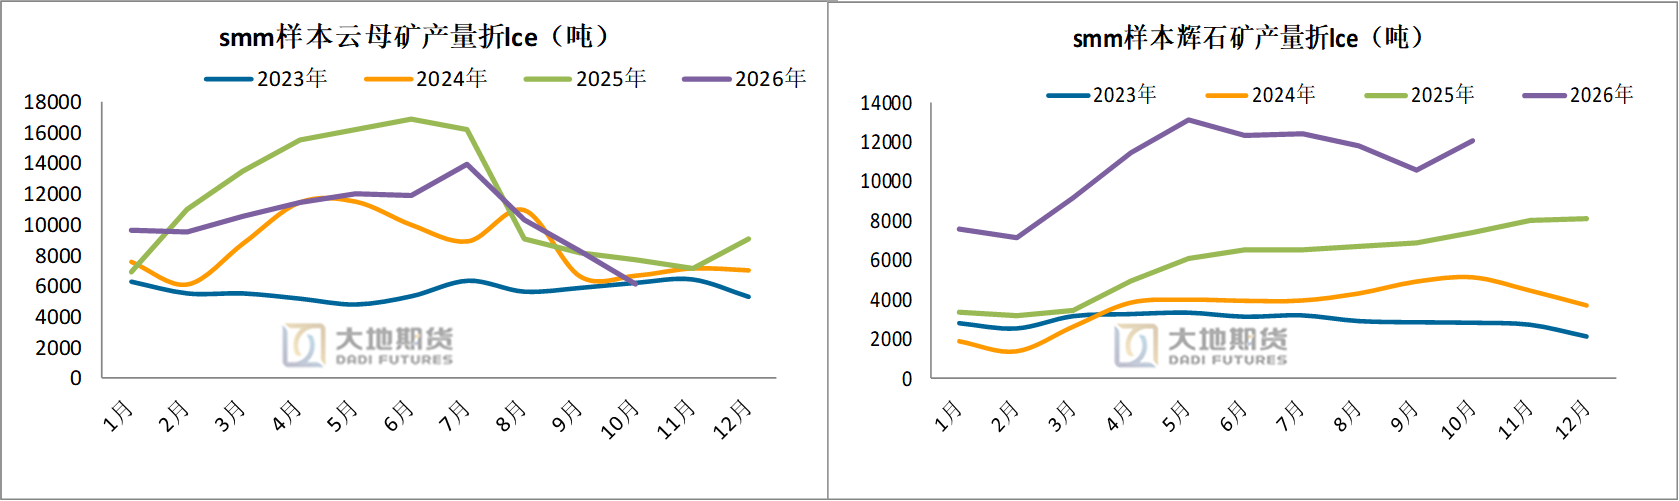
数据来源:SMM、Ifind、Wind,大地期货研究院 常规月度数据 供应:锂精矿:国内锂精矿产量虽小但维持高增速
数据来源:SMM 、Ifind、Wind,大地期货研究院 供应:锂精矿:一季度以来锂精矿产销量基本维持稳定
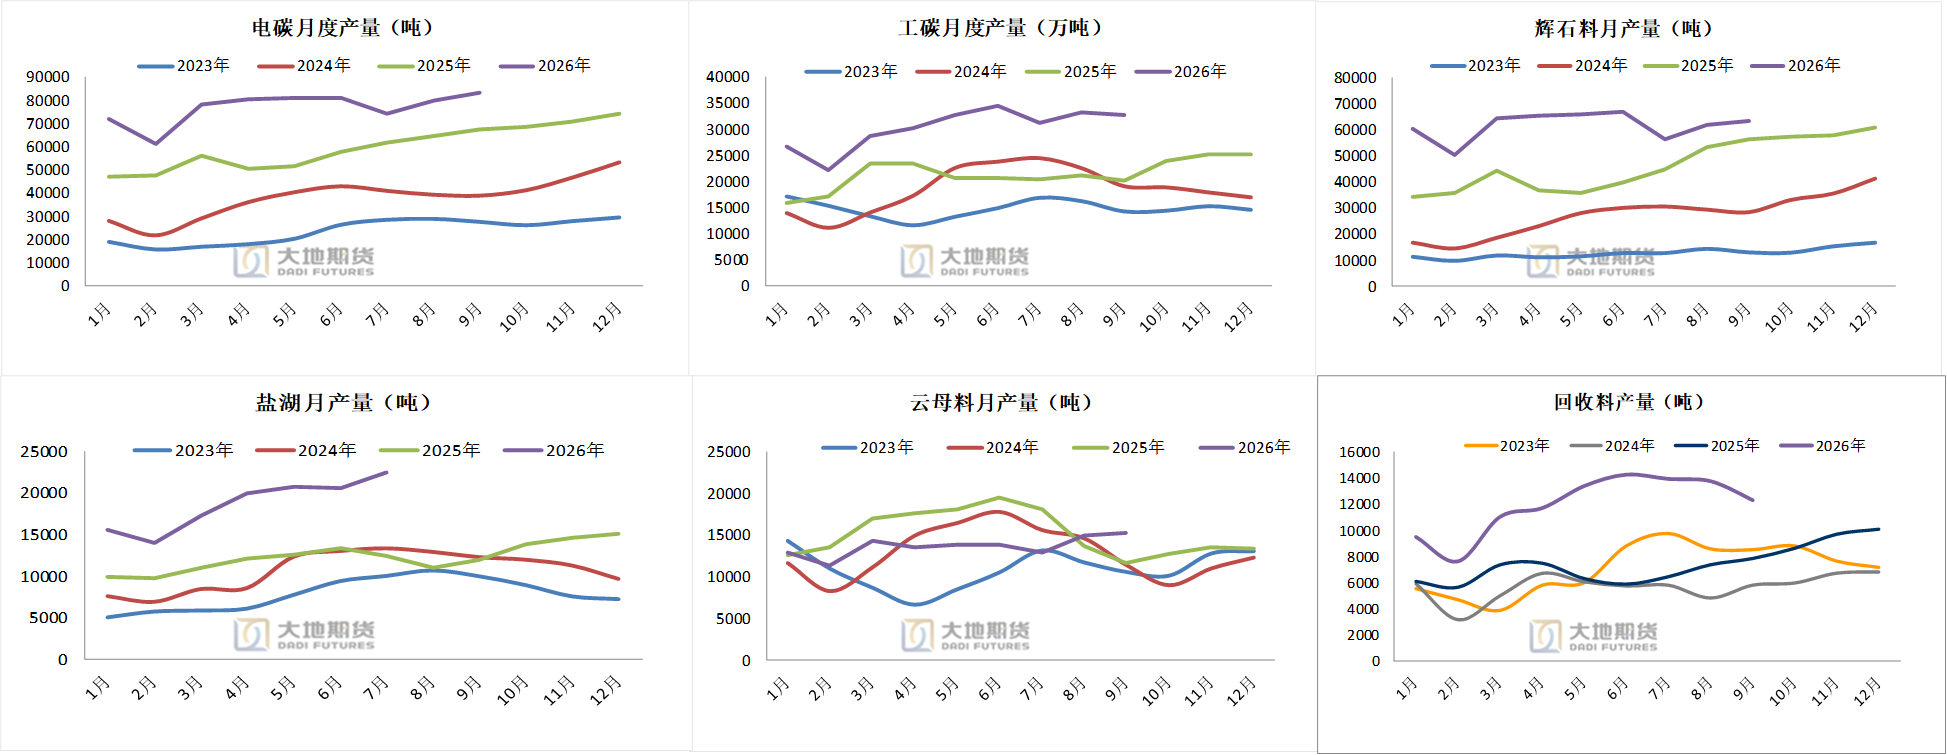
数据来源:SMM 、Ifind、Wind,大地期货研究院 供应:碳酸锂:云母产量边际下滑
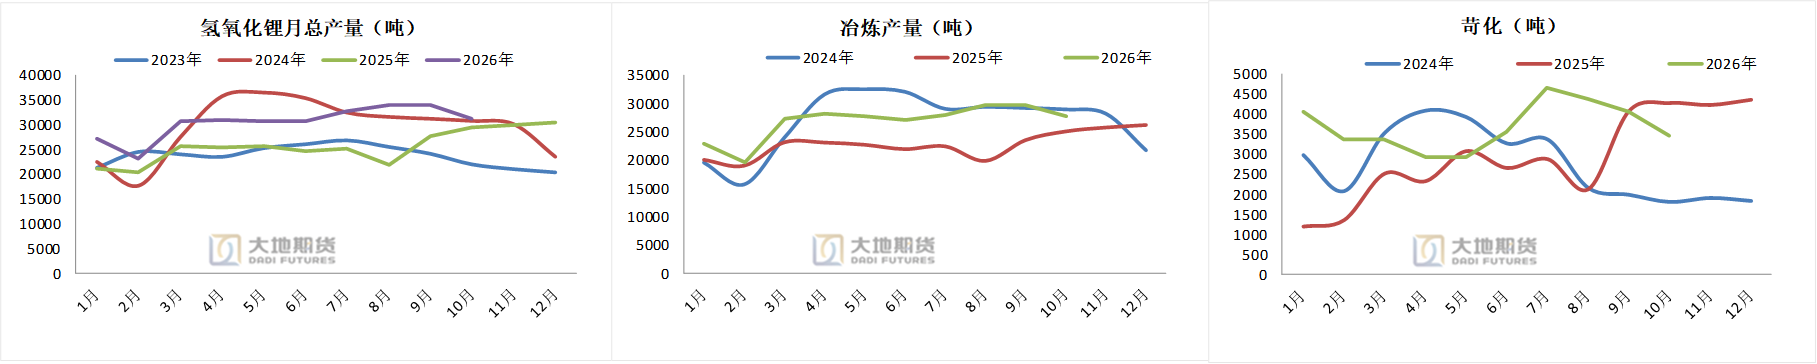
数据来源:SMM 、Ifind、Wind,大地期货研究院 供应:氢氧化锂
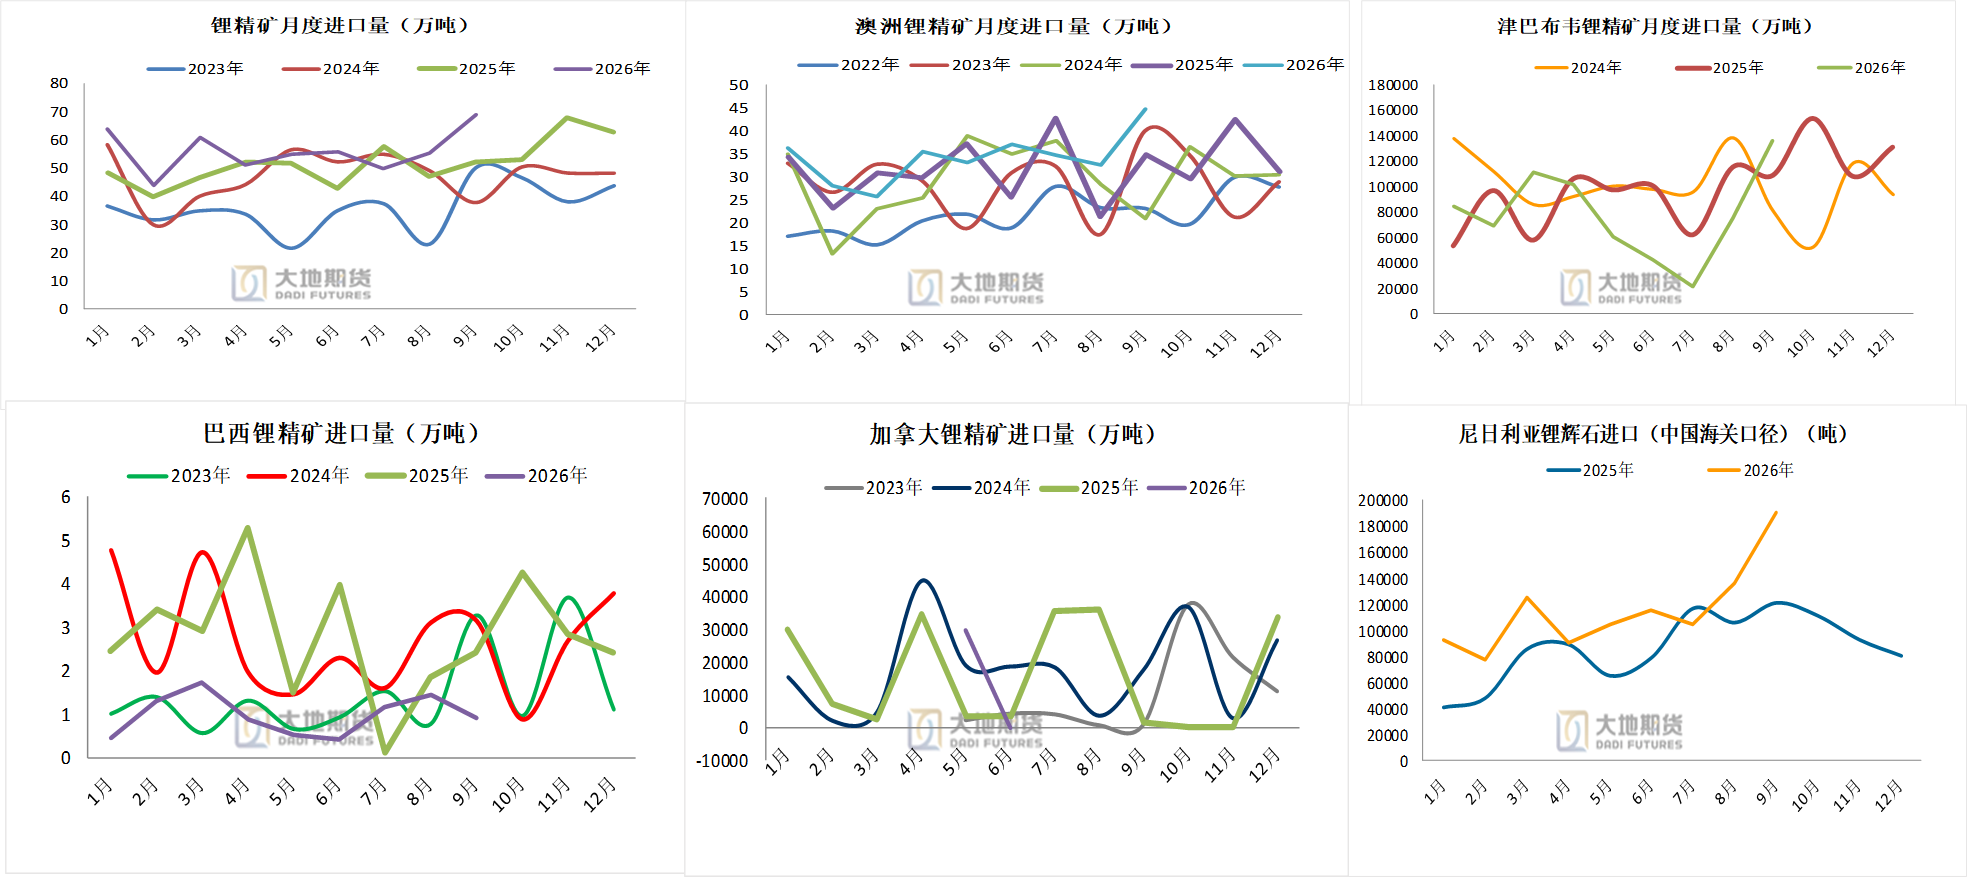
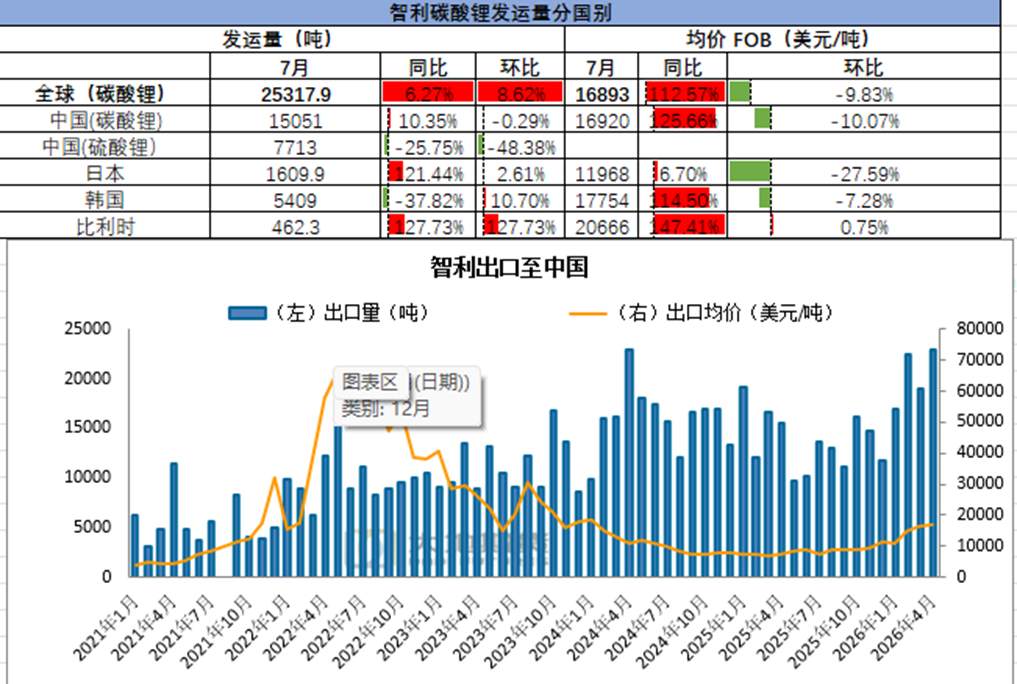
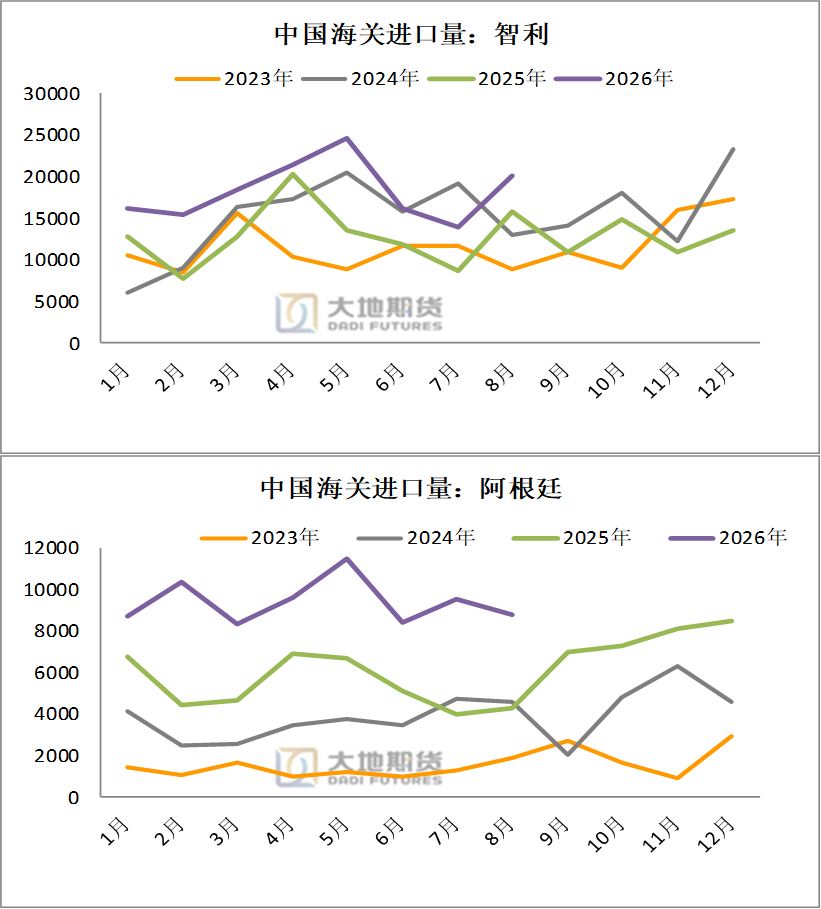
数据来源:SMM 、Ifind、Wind,大地期货研究院 进口
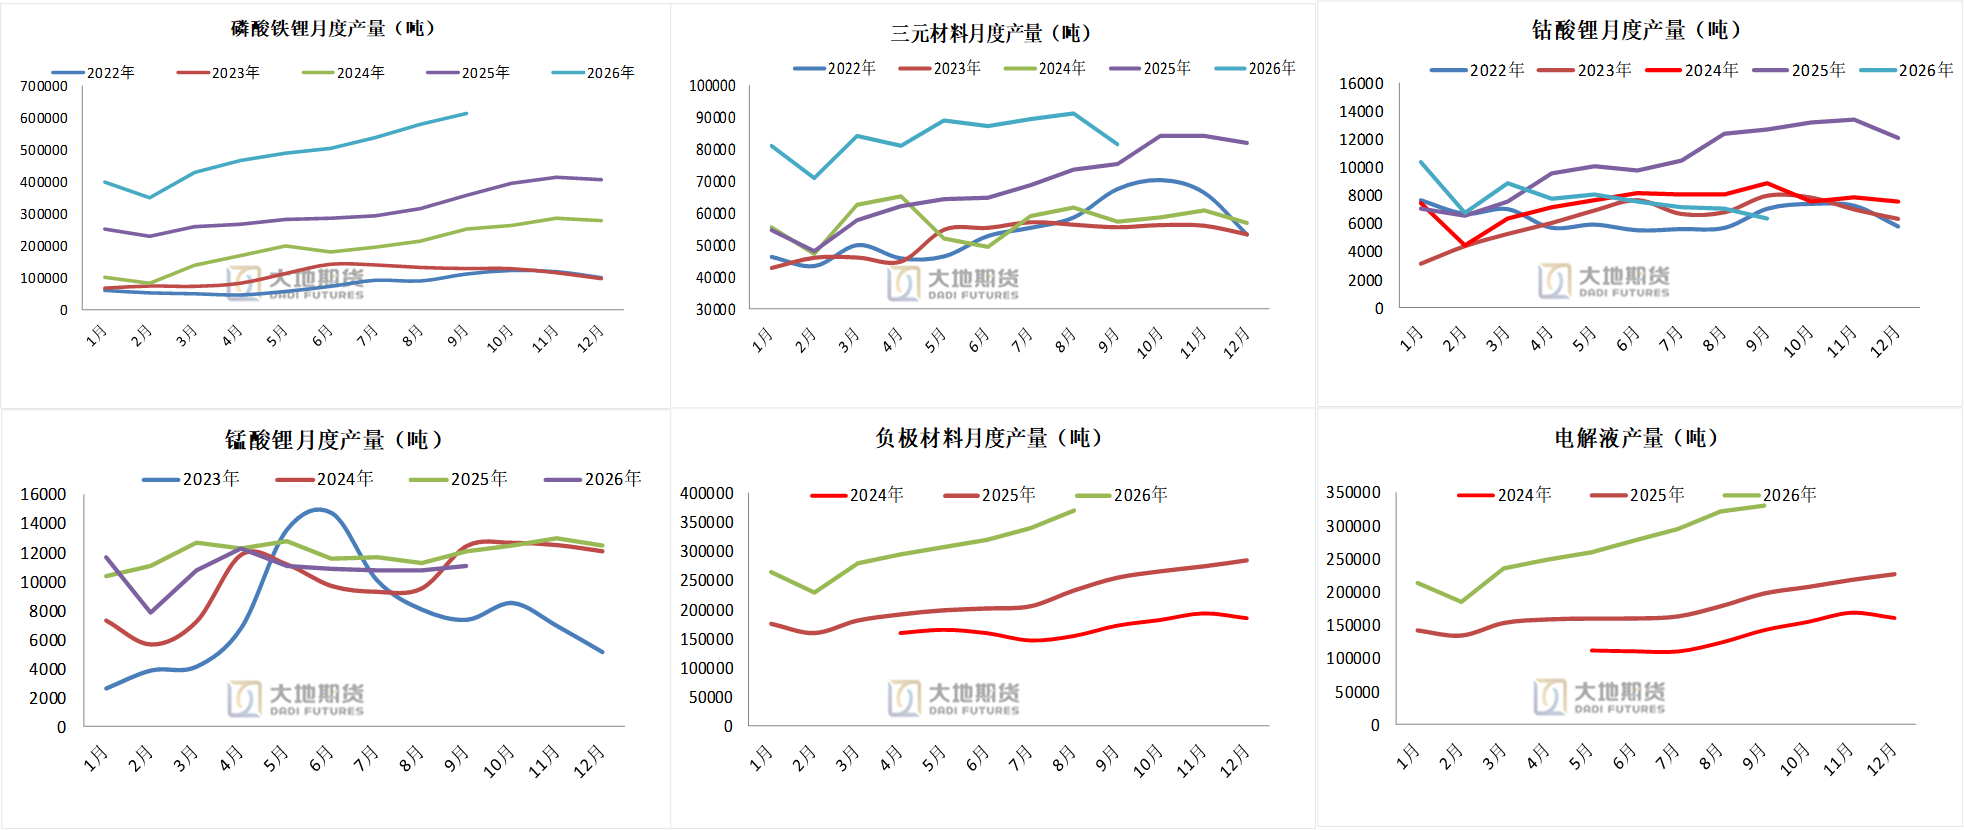
数据来源:智利海关,大地期货研究院 需求:正极材料产量
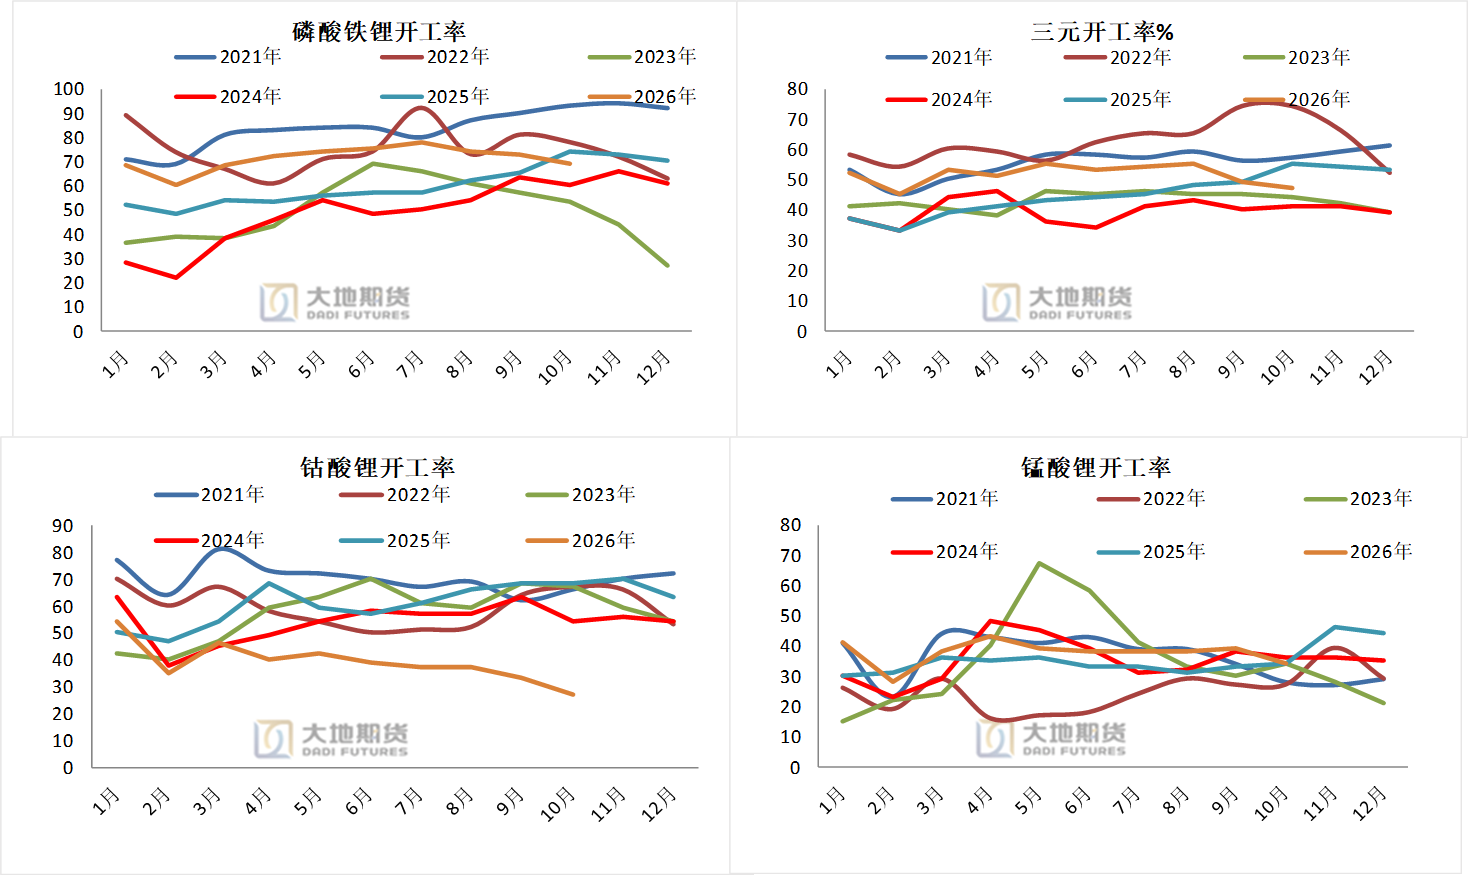
数据来源:SMM 、Ifind、Wind,大地期货研究院 需求:中游开工率维持稳定
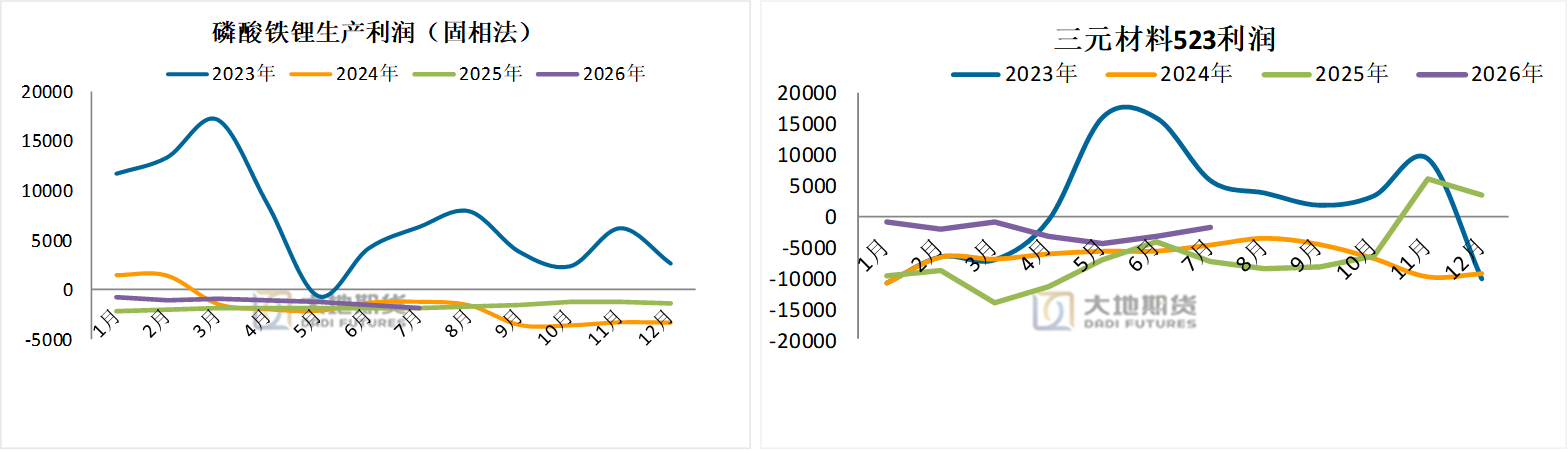
数据来源:SMM 、Ifind、Wind,大地期货研究院 需求:正极材料生产利润延续亏损,中下游围绕长协折扣博弈焦灼
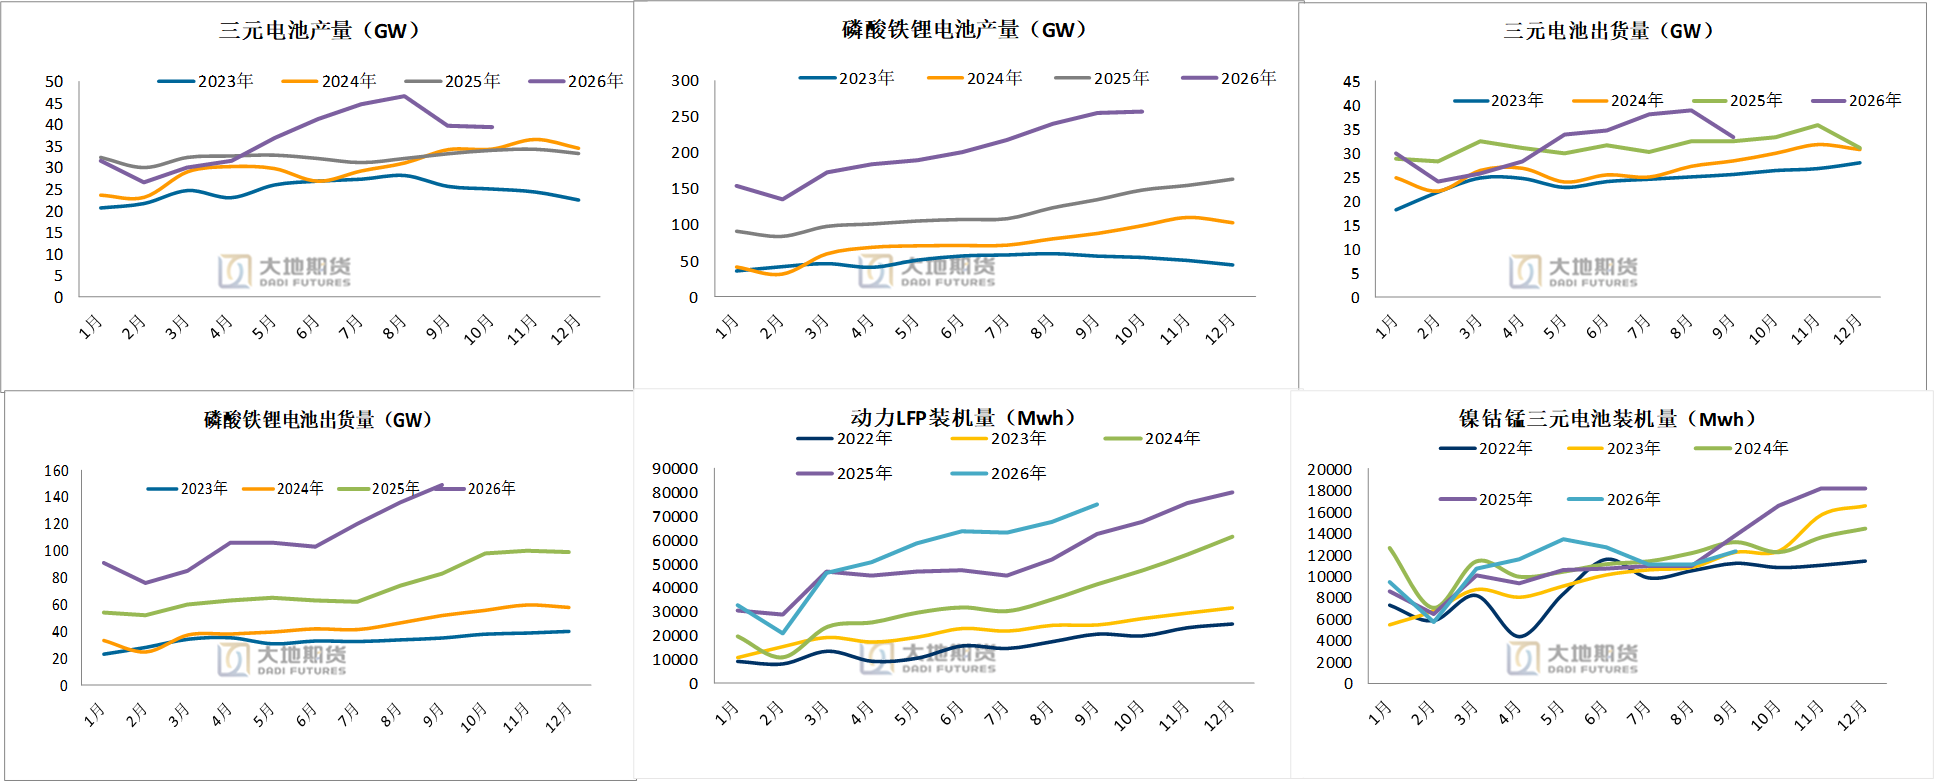
数据来源:SMM 、Ifind、Wind,大地期货研究院 终端需求:电池产量/出货量
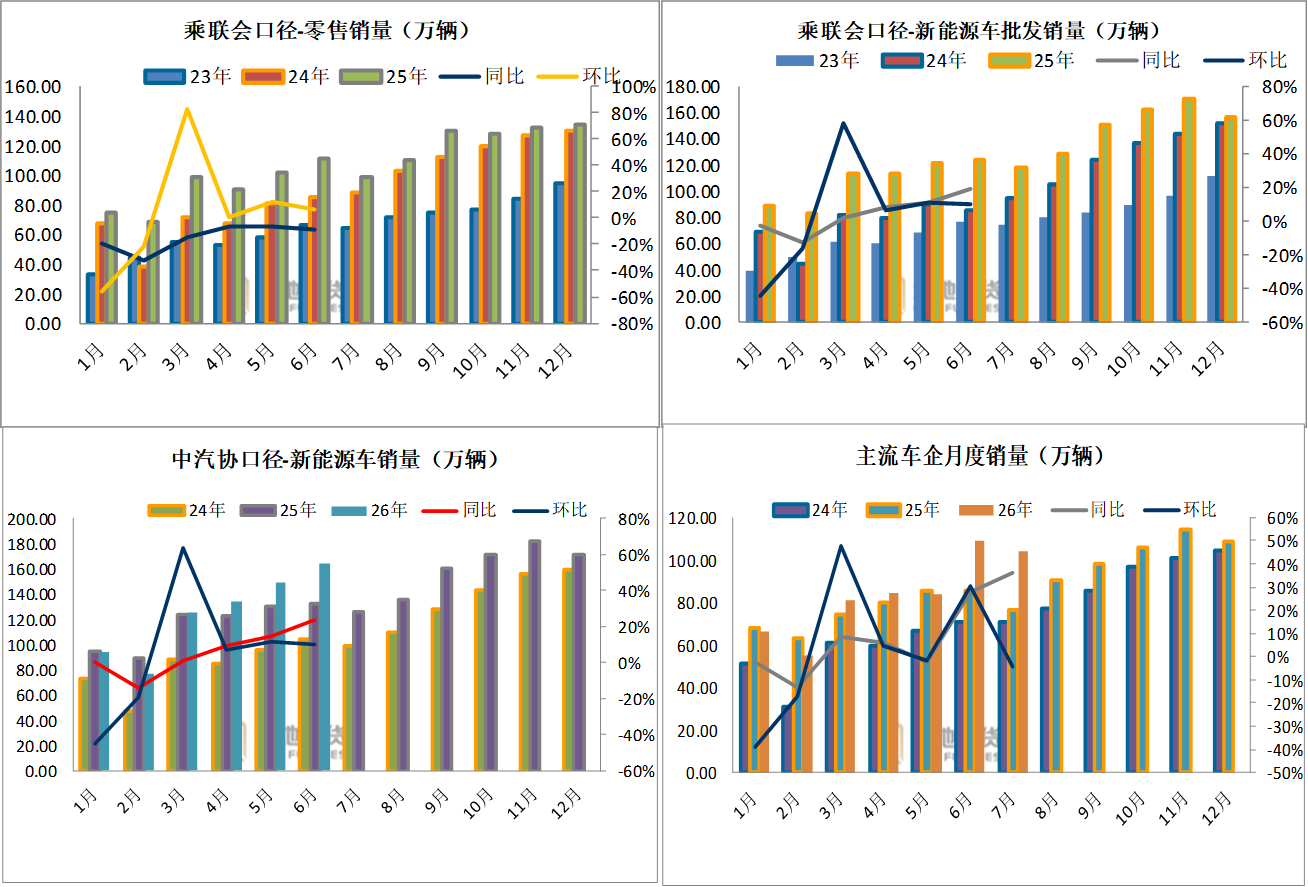
数据来源:SMM 、Ifind、Wind,大地期货研究院 终端需求:车端产销数据
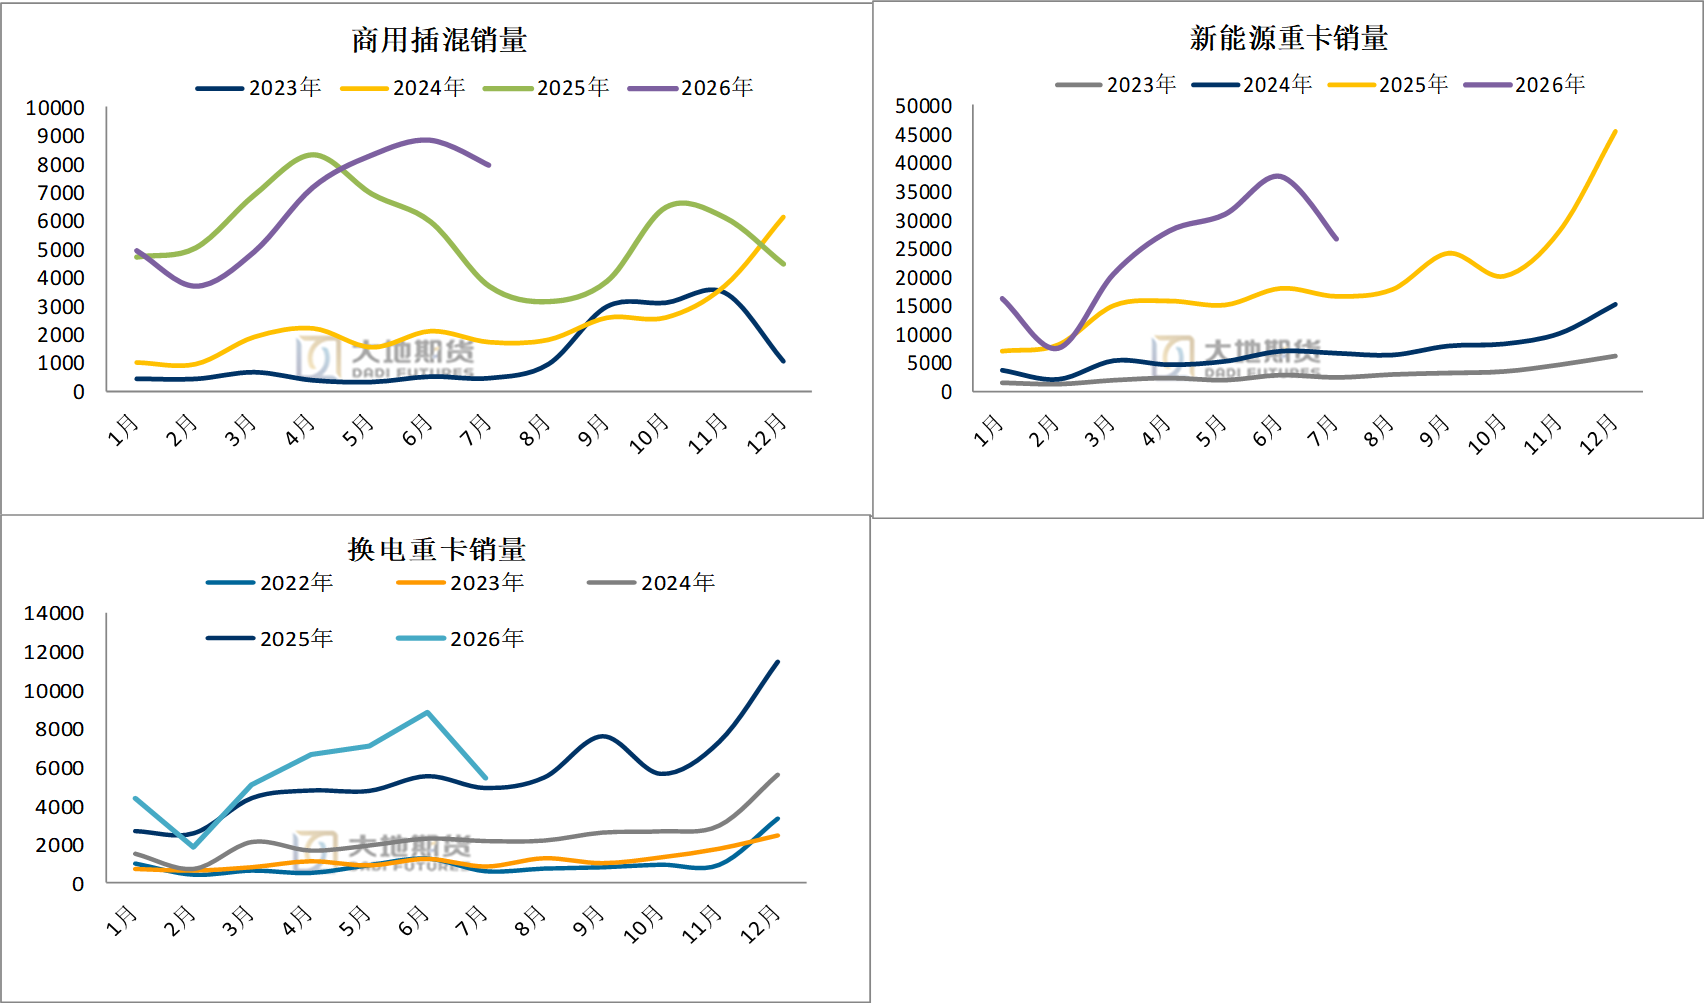
数据来源:Ifind,大地期货研究院 终端需求:商用车
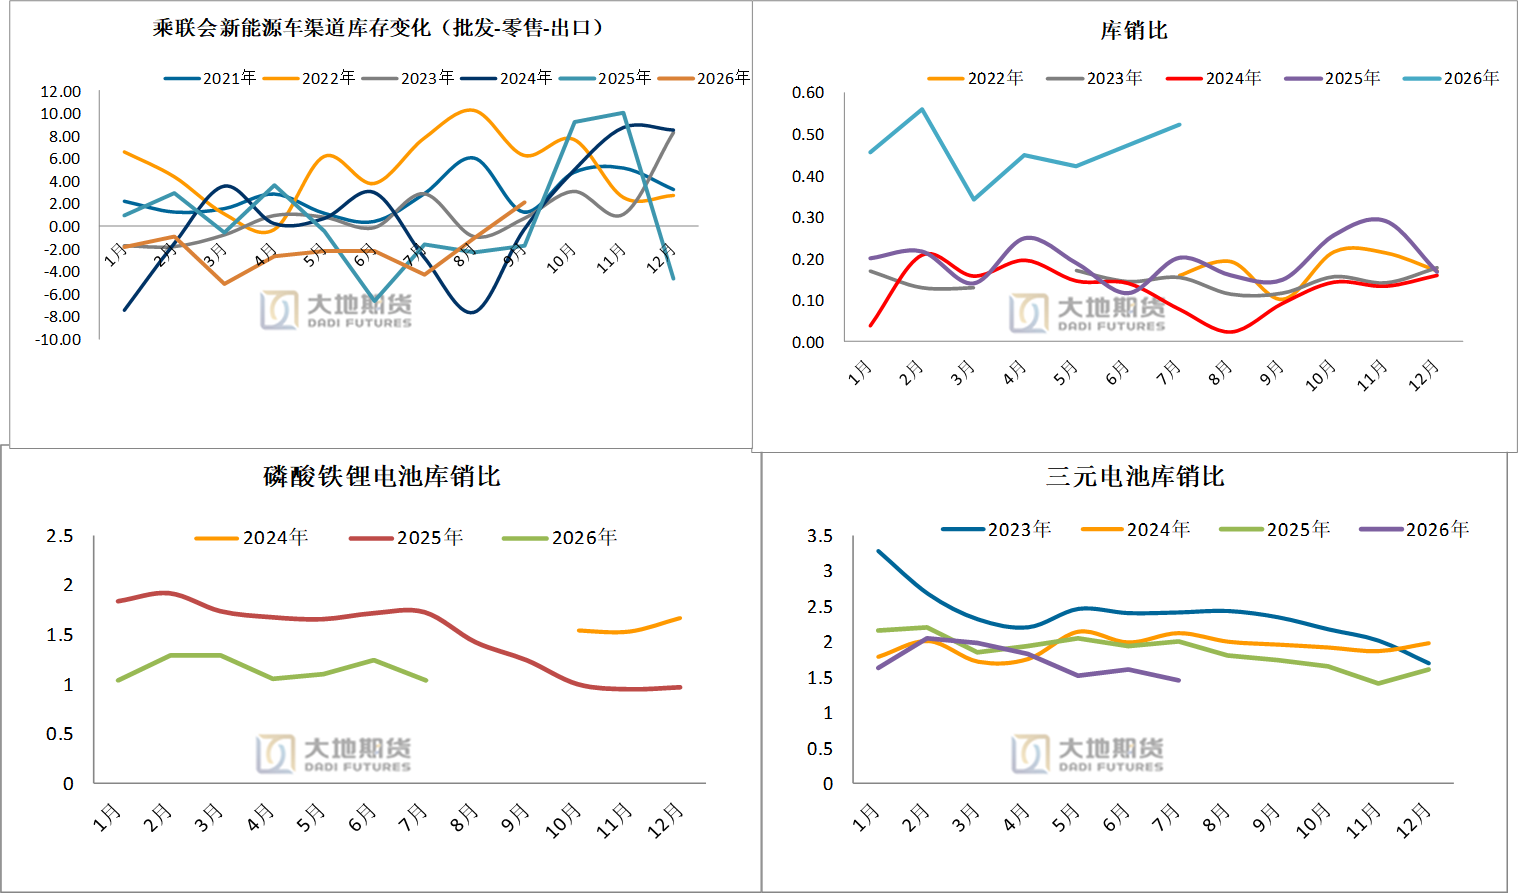
数据来源:Ifind,大地期货研究院 终端库存
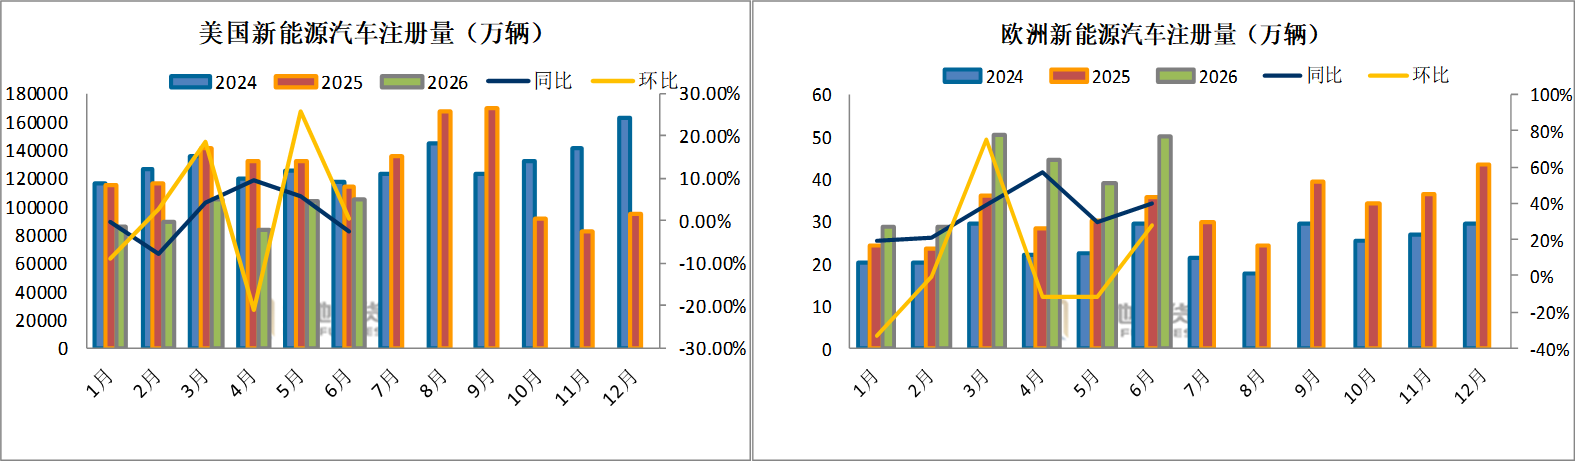
数据来源:Ifind、大地期货研究院 欧美新能源汽车注册量
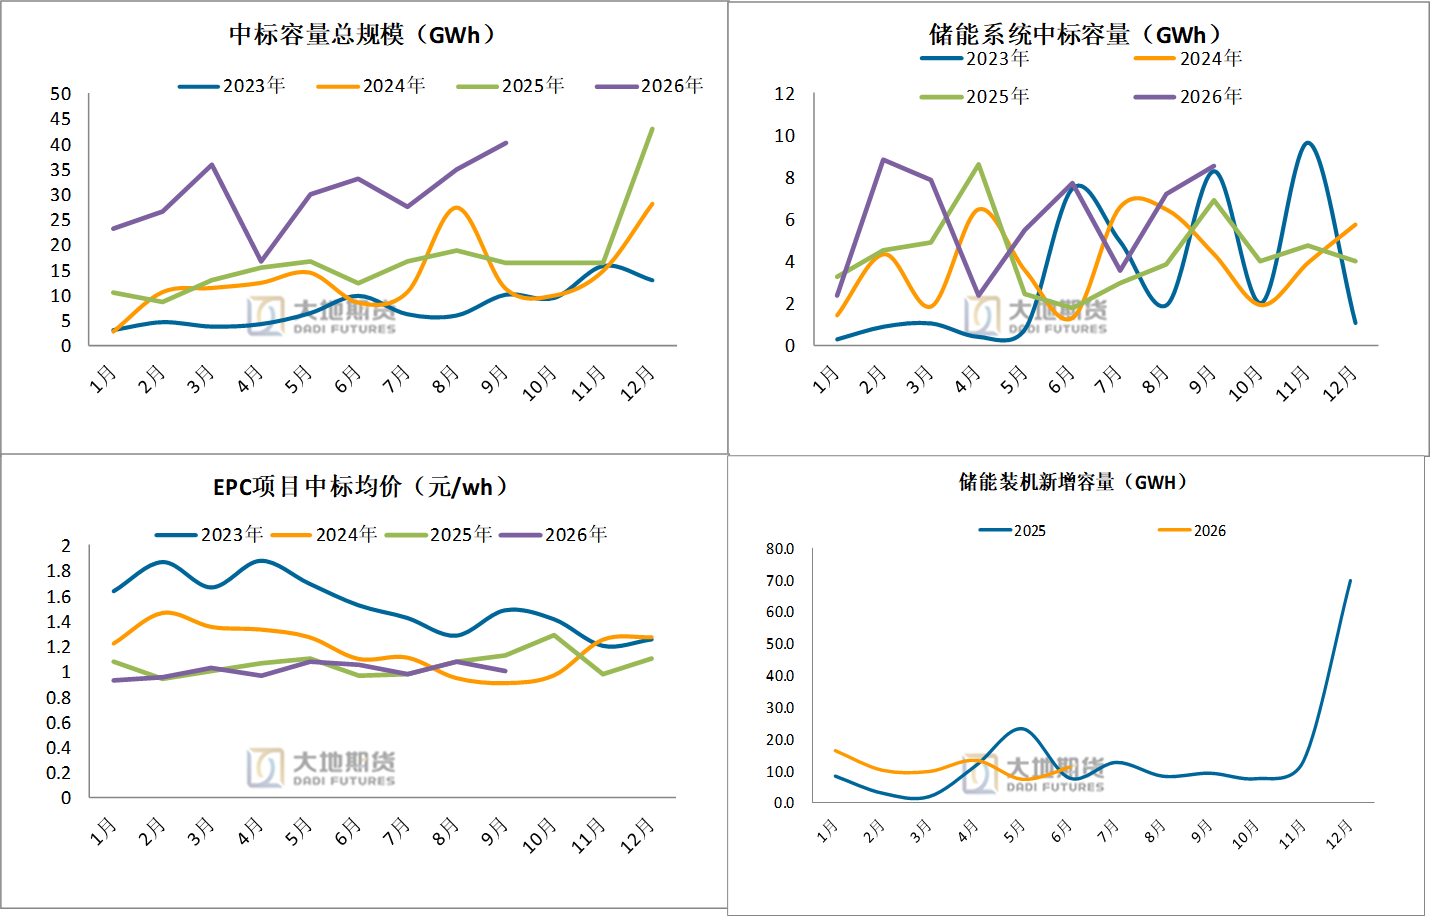
数据来源:大地期货研究院 终端需求:储能:今年以来中标价震荡下行,今年以来招标量提升明显
数据来源:各车企官网,大地期货研究院 责任编辑:七禾编辑 |
【免责声明】本文仅代表作者本人观点,与本网站无关。本网站对文中陈述、观点判断保持中立,不对所包含内容的准确性、可靠性或完整性提供任何明示或暗示的保证。请读者仅作参考,并请自行承担全部责任。
本网站凡是注明“来源:七禾网”的文章均为七禾网 www.7hcn.com版权所有,相关网站或媒体若要转载须经七禾网同意0571-88212938,并注明出处。若本网站相关内容涉及到其他媒体或公司的版权,请联系0571-88212938,我们将及时调整或删除。
七禾研究中心负责人:翁建平
电话:0571-88212938
Email:57124514@qq.com
七禾科技中心负责人:相升澳
电话:15068166275
Email:1573338006@qq.com
七禾产业中心负责人:洪周璐
电话:15179330356
七禾财富管理中心
电话:13732204374(微信同号)
电话:18657157586(微信同号)
合作期货公司基本信息: 东吴期货 华鑫期货 东航期货 前海期货 先锋期货
 七禾网微信公众号 |  七禾网APP安卓&鸿蒙 |  七禾网APP苹果 |  沈良宏观 |  七禾调研 |  价值投资君 |
© 七禾网 浙ICP备09012462号-1 浙公网安备 33010802010119号 增值电信业务经营许可证[浙B2-20110481] 广播电视节目制作经营许可证[浙字第05637号]
 最新高手视频!