聚合智慧 | 升华财富
产业智库服务平台
产业智库服务平台

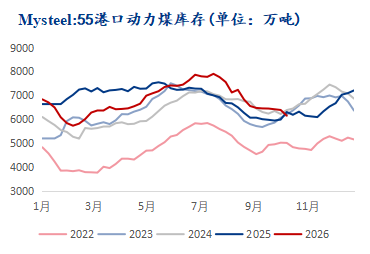
| 报告品种:动力煤 原文链接:https://mp.weixin.qq.com/s/ZLluq1CD9Ti56lpNPOAhBg 概况:上周产区安监力度不减,煤矿整体产量释放有限,多数资源优先保供长协,市场可售量仍然偏紧。发运倒挂现象虽较前期有所改善,但贸易商集港积极性未见明显提升,港口调入量维持低位。下游用户对高价市场煤采购计划暂未放量,询货虽在但实际成交有限,操作以刚需拉运为主。截至10月16日,Mysteel调研全国55个港口样本,动力煤库存为6149.4万吨,周环比减少239.3万吨。各区域详细情况见下文:
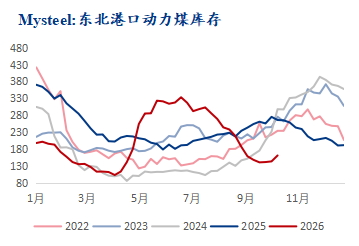
数据来源:钢联数据 东北区域:上周港口库存小幅增加,港口库存161.5万吨,周环比增17.4万吨。区域内气温持续下降、供暖开启,长协煤积极保供下,铁路及港口到货有所增加,但在电厂前期备货相对充足下维持刚需拉运节奏,整体调入略高于调出量。
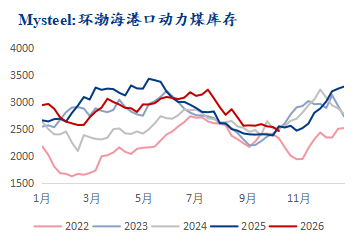
数据来源:钢联数据 环渤海区域:上周港口库存持续去化,港口库存2461万吨,周环比减74万吨。大秦线秋季集中检修延续,港口调入持续偏低,叠加贸易商发运倒挂、集港意愿不足,优质货源结构性偏紧;有货贸易商担忧政策调控与下游抵触情绪,部分获利盘出货意愿有所增强。但电厂以长协兑现和刚性拉运为主,市场成交僵持,整体调入量明显低于调出。
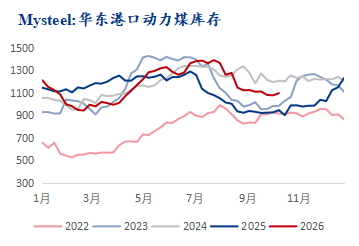
数据来源:钢联数据 华东区域:上周港口库存有所累积,港口库存1096万吨,周环比增19万吨。区域内电厂日耗随气温回落进入季节性淡季,库存处于安全区间,补库以长协稳定到货为主;非电行业化工耗煤维持刚需水平,但整体新增需求释放有限。贸易商在成本倒挂下操作谨慎,下游采购节奏有所放缓,短期库存或维持窄幅波动。
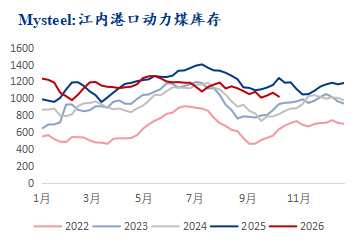
数据来源:钢联数据 江内区域:上周港口库存有所减少,港口库存1020.9万吨,周环比减46.7万吨。北方发运倒挂未改,新货到港有所放缓,部分贸易商在价格高位出货兑现利润意愿增强,调出高于调入,带动库存回落。沿江电厂日耗窄幅波动,短期下游以刚需补库为主,若到港持续偏少,库存或维持低位运行。
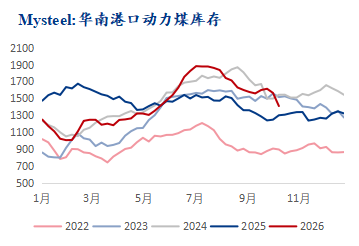
数据来源:钢联数据 华南区域:上周港口库存明显下降,港口库存1410万吨,周环比减155.0万吨。区域气温近期有所回升,沿海电厂整体日耗尚可,叠加进口煤到港节奏放缓、内贸货源补充有限,调出整体好于调入,库存明显去化。不过终端对高价现货仍显谨慎,采购以长协及刚需为主,库存变化需关注价格走势及贸易商进货节奏。
数据来源:钢联数据 综上:上周除东北和华东区域外各区域港口库存均有所减少。当前港口市场处于“供给偏紧、需求观望”的僵持阶段。一方面产地安监、发运成本等因素持续压制港口到货增量,库存持续去化对煤价形成较强支撑;另一方面沿海电厂日耗呈季节性回落,终端整体库存安全,对高价市场煤采购态度谨慎,仍以长协兑现和刚需补库为主,市场成交活跃度不高,买卖双方价格博弈延续。预计短期动力煤价格维持高位窄幅震荡,后续需重点关注产地安监政策执行力度、港口库存累积情况。 七禾带你去调研,最新调研活动请扫码咨询
更多调研报告、调研活动请扫码了解
|
【免责声明】本文仅代表作者本人观点,与本网站无关。本网站对文中陈述、观点判断保持中立,不对所包含内容的准确性、可靠性或完整性提供任何明示或暗示的保证。请读者仅作参考,并请自行承担全部责任。

本网站凡是注明“来源:七禾网”的文章均为七禾网 www.7hcn.com版权所有,相关网站或媒体若要转载须经七禾网同意0571-88212938,并注明出处。若本网站相关内容涉及到其他媒体或公司的版权,请联系0571-88212938,我们将及时调整或删除。



七禾研究中心负责人:翁建平
电话:0571-88212938
Email:57124514@qq.com
七禾科技中心负责人:相升澳
电话:15068166275
Email:1573338006@qq.com
七禾产业中心负责人:洪周璐
电话:15179330356
七禾财富管理中心
电话:13732204374(微信同号)
电话:18657157586(微信同号)
合作期货公司基本信息: 东吴期货 华鑫期货 东航期货 前海期货 先锋期货
 七禾网微信公众号 |  七禾网APP安卓&鸿蒙 |  七禾网APP苹果 |  沈良宏观 |  七禾调研 |  价值投资君 |
© 七禾网 浙ICP备09012462号-1 浙公网安备 33010802010119号 增值电信业务经营许可证[浙B2-20110481] 广播电视节目制作经营许可证[浙字第05637号]
 最新高手视频!