聚合智慧 | 升华财富
产业智库服务平台
产业智库服务平台

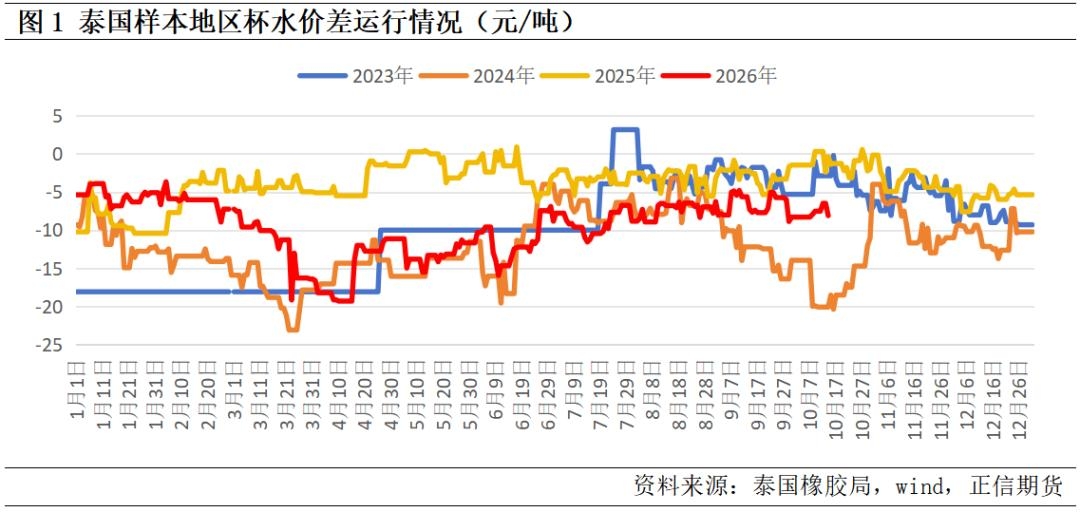
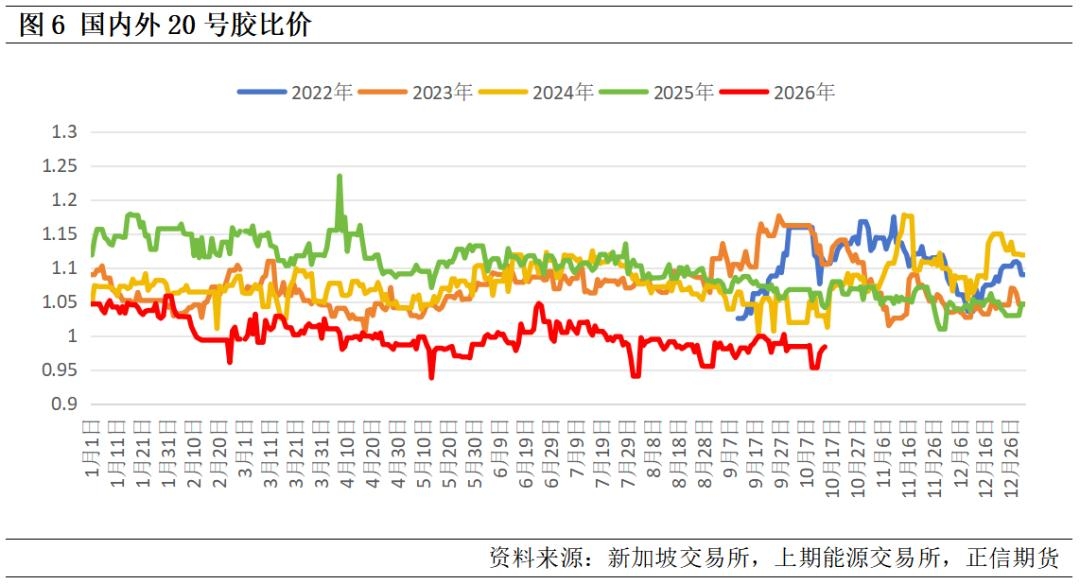
| 天然橡胶行情不能只看绝对价格,各类橡胶的价差同样也是观测市场变化的关键指标。传统分析往往只关注价格历史分位,忽略价差背后反映的不同产区的生产行为变动、跨境贸易流向变化、现货交割结构等。今天我们从“杯水价差”、“泰印尼标胶价差”、“RU-NR-合成胶品种价差”、“新加坡-国内20号胶内外盘比价”四个维度,拆解价差背后所反映的产业行为,以此验证橡胶基本面的真实松紧,区分预期炒作与现实驱动,为行情判断提供辅助的参照框架。 一、产区原料结构性松紧的观测镜——杯水价差 胶水是新鲜乳胶,主要用来生产烟片胶、乳胶制品;杯胶是乳胶在割胶杯中自然凝固而成,杂质偏高,主要加工20号标胶,二者同为胶农产出的初级原料,正常状态下胶水升水杯胶。
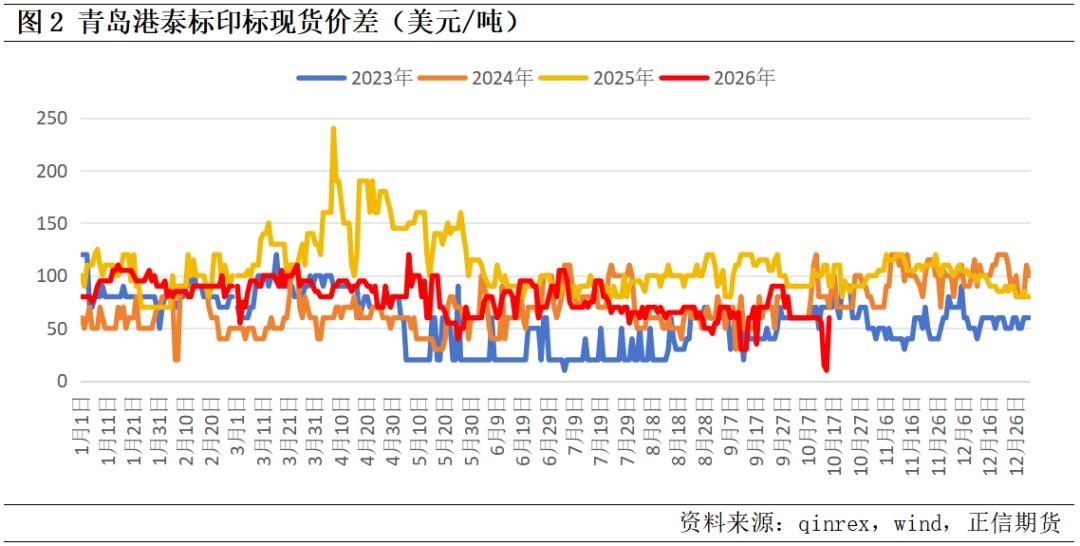
杯水价差,反映烟片/乳胶产业链与轮胎标胶产业链的原料竞争关系。价差大幅走阔(绝对值放大),代表胶水供给紧张,浓乳、烟片加工厂抢收原料,胶农更愿意产出胶水;杯胶相对被冷落,20号胶原料供给边际偏弱。价差收窄(绝对值缩小)甚至杯水价差出现正值,代表胶水需求走弱,胶农更愿意产出杯胶,标胶原料供给得到释放,往往是行情拐点信号。那么雨季、厄尔尼诺天气会扰动二者产出,需要区分季节性波动和真实供需变化。杯水价差长期-10以上,代表产区原料结构性紧缺,对轮胎原料端形成成本抬升;若价差快速收敛,意味着标胶原料供给边际改善。 二、东南亚橡胶货源的贸易分流开关——泰印标胶价差 泰国TSR20与印尼TSR20同属20号标胶,物理品质接近,但两大产区成本、旱季火情、出口政策、物流条件存在差异,二者价差决定贸易商采购选择,是全球20号胶贸易的核心比价。
印尼胶受林火、雨季扰动,供给稳定性弱于泰国;泰国胶供给稳定,但人工割胶成本更高。若泰国标胶相对印尼标胶大幅走强,贸易商会优先采购印尼货源,印尼胶进口量抬升,对国内供给形成对冲,压制胶价上行空间。若价差收敛、印尼胶相对走强,说明印尼产区出现火情、减产等供给扰动,贸易商回流采购泰国货源,全球供给弹性下降。价差存在贸易套利边界,不会无限偏离合理区间,价差异动会驱动货源在两国之间切换,改变国内进口结构。在当下厄尔尼诺以及树龄老化导致减产的交易窗口期,印尼标胶持续相对走强,代表产区供给扰动已经在现货价格层面兑现,并非单纯盘面预期。 三、现货交割博弈与配方替代的警戒线 该组价差需要区分两套逻辑:天然橡胶内部RU-NR价差反映交割与下游需求分化;NR-合成胶价差更适合观察轮胎配方替代阈值。
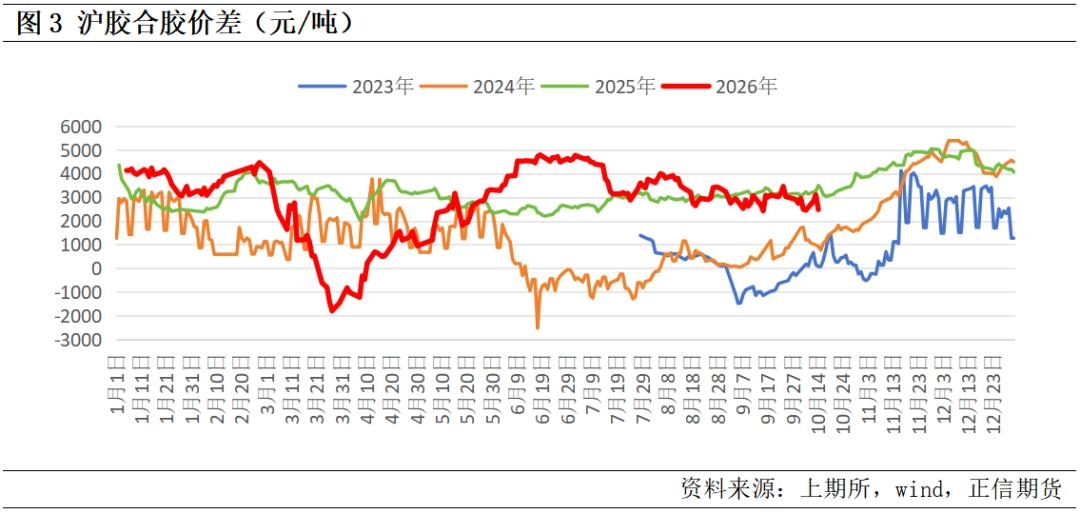
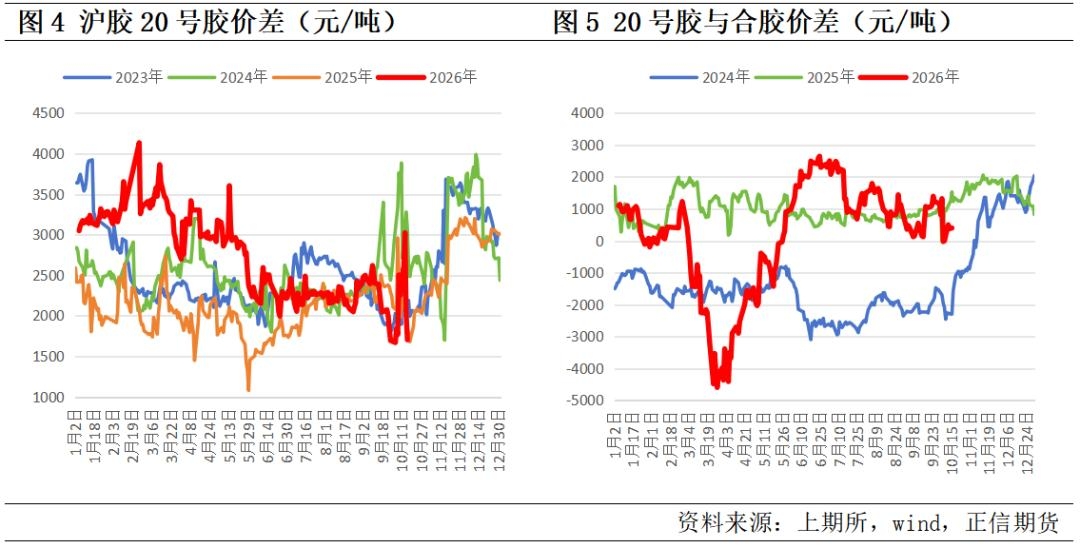
RU交割品为国产全乳胶以及RSS3烟胶片,主要对应乳胶制品需求;NR则是进口20号胶,需求大头是轮胎产业。RU-NR价差扩大,代表轮胎链需求强于乳胶下游,NR相对走强;价差收窄,则是国产新胶上市、全乳胶仓单累积压制RU。二者物性有所差异,价差更多来自仓单与下游需求结构差异。 NR-BR合成胶价差为轮胎配方替代的参考阈值,当NR相对合成胶升水走扩至2000元以上时,下游轮胎加工厂会考虑调整配方,边际提高合成胶掺配比例,压制天然橡胶需求;价差回落至常规值下方,替代逻辑消退。但替代不会短期内完成,调整参配比例需要时间,价差信号存在滞后,在这一点上不可仅凭价差直接判断需求的大幅变化,很多投资者在这一点上是有一定的误区的。
行情上涨阶段需要同时跟踪两组价差:若NR持续强于RU,同时NR-BR尚未触及替代阈值,上涨由真实轮胎需求与供给扰动驱动;若NR-BR升水快速拉大,则行情上涨面临配方替代天花板。 四、内外盘套利防火墙——国内外比价 新加坡SICOM20号胶为离岸现货,国内INE-NR为保税交割品种,这两个品种比价不能只看价格,还需要考虑到运费、贸易升贴水、汇率,来计算真实进口套利窗口。比价大于合理套利区间,进口到国内存在盈利空间,海外货源大量涌入,压制国内NR价格;比价倒挂,进口套利关闭,海外货源流入意愿下降,国内标胶价格就能获得支撑。
当国内现货偏紧,比价持续倒挂,代表国内货源紧缺,进口套利无法打开,国内行情更容易走出独立走强行情。如果比价持续处于套利区间,即便国内基本面偏强,大量到港货源也会对冲上涨空间。 五、总结 整理了这四组价差后,我们认为当多组价差变动同步指向供给收紧、进口套利关闭、替代阈值尚未触发的时候,橡胶上涨逻辑具备现实基本面强支撑。若部分价差出现背离,则要警惕行情属于预期炒作,基本面并未完全逻辑兑现。需要说明的是,这几组橡胶价差只是辅助观测分析工具,并非绝对交易信号,在研判橡胶行情的时候,仍需要结合进口到港、库存、产区天气、下游钢胎开工等基本面信息交叉验证。 责任编辑:七禾编辑 |
【免责声明】本文仅代表作者本人观点,与本网站无关。本网站对文中陈述、观点判断保持中立,不对所包含内容的准确性、可靠性或完整性提供任何明示或暗示的保证。请读者仅作参考,并请自行承担全部责任。

本网站凡是注明“来源:七禾网”的文章均为七禾网 www.7hcn.com版权所有,相关网站或媒体若要转载须经七禾网同意0571-88212938,并注明出处。若本网站相关内容涉及到其他媒体或公司的版权,请联系0571-88212938,我们将及时调整或删除。



七禾研究中心负责人:翁建平
电话:0571-88212938
Email:57124514@qq.com
七禾科技中心负责人:相升澳
电话:15068166275
Email:1573338006@qq.com
七禾产业中心负责人:洪周璐
电话:15179330356
七禾财富管理中心
电话:13732204374(微信同号)
电话:18657157586(微信同号)
合作期货公司基本信息: 东吴期货 华鑫期货 东航期货 前海期货 先锋期货
 七禾网微信公众号 |  七禾网APP安卓&鸿蒙 |  七禾网APP苹果 |  沈良宏观 |  七禾调研 |  价值投资君 |
© 七禾网 浙ICP备09012462号-1 浙公网安备 33010802010119号 增值电信业务经营许可证[浙B2-20110481] 广播电视节目制作经营许可证[浙字第05637号]
 最新高手视频!