聚合智慧 | 升华财富
产业智库服务平台
产业智库服务平台

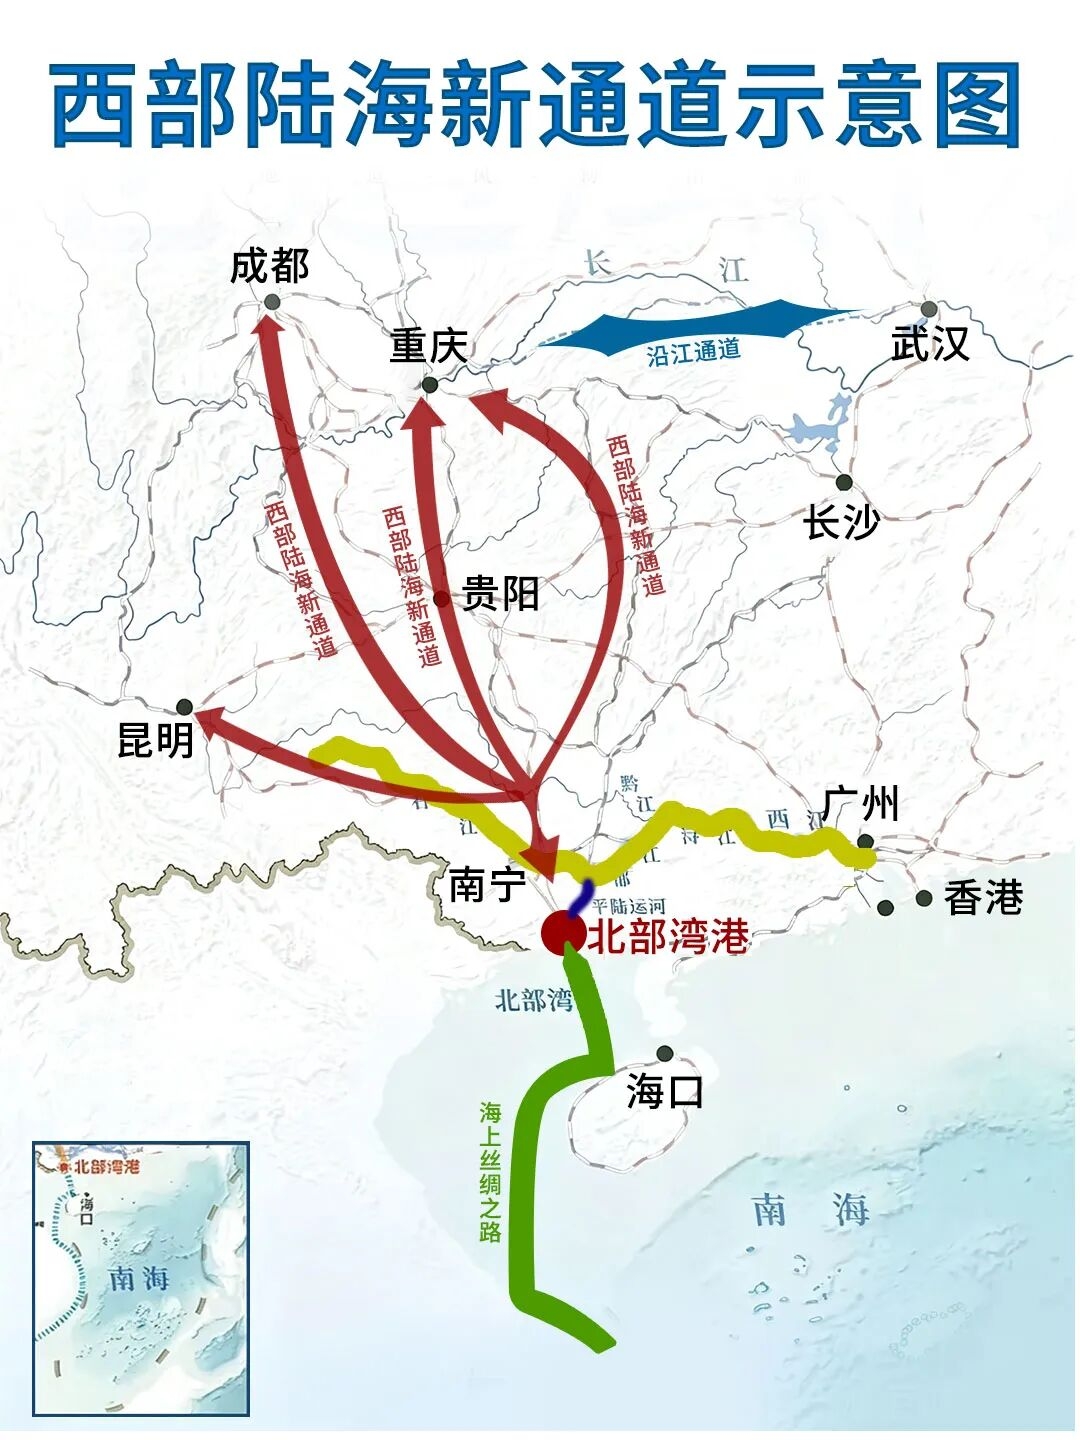
| 报告品种:焦煤 原文链接:https://mp.weixin.qq.com/s/kF_mBzjhZm3uxPWVWR4Q2A 平陆运河于2026年9月16日正式建成通航,运河按内河Ⅰ级航道标准建设,可通航5000吨级船舶,是国内通航等级最高的运河,设计年单向通过能力为8900万吨。运河上游连接西江航运干线,向西经邕江通南宁和左、右江腹地并达云南,向东经郁江通粤港澳大湾区,向北通过黔江、红水河或柳江直达贵州。本文将从调研和理论角度探讨运河对西南煤焦市场的影响。 一、西南煤焦市场现状与运输瓶颈 西南地区煤炭储量占全国的11.78%,其中贵州省资源储量占区域储量的55.1%,云南、四川分别占30.3%和11.8%。按流向来看,除区域内本地消化外,西南地区煤炭尤其是炼焦煤还承担周边省份补充量,例如两广地区和湖南等省。焦炭来看,因区域产能规模相对过剩,除本地消化外仍需外销。西南煤焦外运主要依赖两大通道:一是南昆铁路及南百铁路,作为西南地区通往防城港、北海、湛江港最便捷的通道。二是西江航运干线,货物需向东绕行珠三角后出海。从南宁出发经由西江到广州港,内河航程超过1200公里,运输时间长、环节多、综合成本偏高,且易受汛期急流、枯水期水位波动及极端天气等因素制约。这种运输瓶颈直接制约了西南区域产品的跨区域流动能力。贵州等地虽形成煤化工产业集群,但受运输成本、区域需求匹配度等因素影响,省际跨区域流动成本仍偏高。 二、对西南煤焦采购及销售影响调研 云南:目前几乎没有影响,短期原料采购格局不变;因运河暂无法与云南联通,期待富宁港建成后能否联动,富宁港位于云南省文山州富宁县剥隘镇,是云南东向通江达海的关键内河港口,一期工程正在冲刺收尾,未来千吨级船舶可经右江、平陆运河直达北部湾。存在理论降本空间,属于远期备选通道。 贵州:对目前煤焦格局基本没什么影响,平陆运河里程较短,沿岸没有钢铁企业,对于焦炭销售来说反复倒短成本较高,暂无法大规模推广。 四川:一方面运距较长,另一方面各企业原有供应链成熟,运河对原料几乎无实质影响。 重庆:原料煤渠道多元,北方资源偏多,不会单一依赖运河。平陆运河仅新增一条原料备选路线,理论上是有降本空间,重庆钢材有去往防城港方向,但还处于前期拓展,主要取决于物流费用成本和竞争力。 三、平陆运河对西南煤焦市场的理论影响 1、重塑运输格局:从“向东绕行”到“向南直航” 平陆运河通航后,西南地区煤炭运输的核心变化是从“绕道珠三角”改为“直下北部湾”。传统西江航线需从广州港经西江向西到南宁港,平陆运河将其拉直为“北部湾—钦州港—平陆运河—南宁港”,里程仅约204公里,缩短约623公里。西南地区货物经运河出海较传统路径缩短内河航程560公里以上,综合物流成本降低18%至30%,每年可为社会节约运输费用超50亿元。 2、显著降低煤炭运输成本 水运成本优势显著。以铝土矿、煤炭等大宗散货为例,走平陆运河相比传统航线,耗时可从原来的12至15天缩短到5至7天,单吨水路运费可节约30%。据货主反馈,煤炭每吨运输成本由铁路约30元降至24至25元,整体降幅达30%至40%。 国家能源集团已率先打通平陆运河“海进江”煤炭保供新通道。通航首日,国家能源集团两艘运煤货船作为首批次上行过闸船舶,相比此前在钦州港卸货后通过铁路运输至南宁电厂的路线,平陆运河水运运距更短,综合每吨煤炭降低运输成本约1.5元,有效缓解了广西内陆电厂的经营压力。中国华电集团贵港发电有限公司首批8000吨进口电煤也经由平陆运河转运顺利抵港,与传统的珠三角航线相比,运距缩短近280公里。 3、改变进口煤物流路径与竞争格局 平陆运河对西南煤焦市场的深层影响在于重塑进口煤的物流路径与成本结构。过去进口煤多依赖“海运+西江”经珠三角转运;运河通航后,东盟国家(印尼、澳大利亚等)进口的煤炭可优先选择北部湾港入境,再经运河内河分流,推动北部湾港从“过路港”向“枢纽港”转变。从澳大利亚、巴西进口的铁矿石、动力煤、炼焦煤,可先由大型海轮靠钦州港减载至5000吨江海船经运河直达南宁、柳州、贵港等内河码头,相比现行的“北部湾港铁路西运”或“广州港减载再沿西江而上”两条路径,物流成本可下降20至40元/吨。 运河通航还将扩大进口煤的经济辐射半径。北部湾港口的煤炭可直接通过内河运输覆盖西江经济带,原本因陆运成本高而覆盖有限的内陆煤炭需求市场(如云南,贵州等)可能被激活,进口煤对西南内陆省份的供应能力显著增强。
Mysteel制图,仅供参考 四、影响释放的局限性与制约因素 平陆运河对西南煤焦市场的影响并非全覆盖、无差别,存在以下局限性: 一是并非所有货源都受益。对于运往西江上游极远端或时效要求极高的煤炭,若北部湾至目的地的总里程仍长于其他路径,或换装成本过高,则运河优势不明显,原有路径仍具竞争力。 二是对配套基础设施依赖性强。效益释放取决于北部湾港接卸能力、运河船闸通过效率及沿线堆场配套。若港口拥堵或航道维护不足,可能抵消部分运距优势。 三是煤焦市场本身的供需矛盾。西南焦炭产能总体过剩,运河通航降低物流成本虽有利于外运,但焦炭市场的根本改善仍取决于下游钢铁需求和区域供需格局的优化。 五、总结与展望 平陆运河通航后,北部湾将形成“海铁+江海”联运新格局,对于广西及西南发展布局将产生重大影响。目前调研来看,对于西南煤焦市场实际影响较小。若后期进一步打通平陆运河与广西乃至云南、贵州、湖南等西南腹地海陆联运通道,理论上煤炭、焦炭等大宗物资的物流通道将进一步优化,西南煤焦市场的流通效率和区域竞争力有望得到系统性提升。 七禾带你去调研,最新调研活动请扫码咨询
更多调研报告、调研活动请扫码了解
|
【免责声明】本文仅代表作者本人观点,与本网站无关。本网站对文中陈述、观点判断保持中立,不对所包含内容的准确性、可靠性或完整性提供任何明示或暗示的保证。请读者仅作参考,并请自行承担全部责任。

本网站凡是注明“来源:七禾网”的文章均为七禾网 www.7hcn.com版权所有,相关网站或媒体若要转载须经七禾网同意0571-88212938,并注明出处。若本网站相关内容涉及到其他媒体或公司的版权,请联系0571-88212938,我们将及时调整或删除。



七禾研究中心负责人:翁建平
电话:0571-88212938
Email:57124514@qq.com
七禾科技中心负责人:相升澳
电话:15068166275
Email:1573338006@qq.com
七禾产业中心负责人:洪周璐
电话:15179330356
七禾财富管理中心
电话:13732204374(微信同号)
电话:18657157586(微信同号)
合作期货公司基本信息: 东吴期货 华鑫期货 东航期货 前海期货
 七禾网微信公众号 |  七禾网APP安卓&鸿蒙 |  七禾网APP苹果 |  沈良宏观 |  七禾调研 |  价值投资君 |
© 七禾网 浙ICP备09012462号-1 浙公网安备 33010802010119号 增值电信业务经营许可证[浙B2-20110481] 广播电视节目制作经营许可证[浙字第05637号]
 最新高手视频!