聚合智慧 | 升华财富
产业智库服务平台
产业智库服务平台

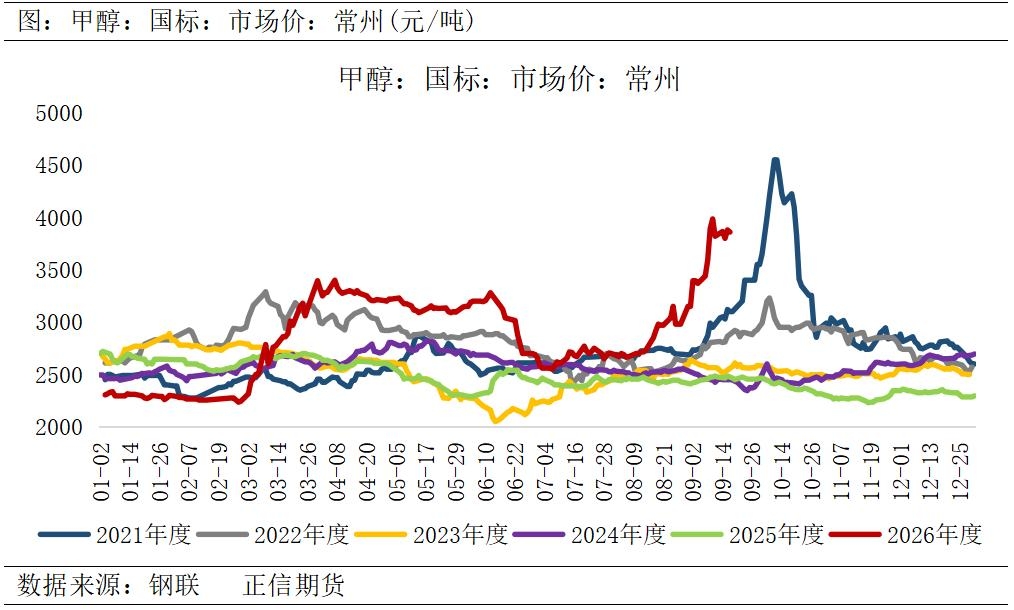
| 引言 甲醇价格已涨至2021年10月以来的高位,本轮上涨的驱动不在需求,而在供给。高价虽已触发MTO等下游环节的负反馈,但港口库存低位的现实短期难改,价格或仍将在高位运行。近月的强势来自船到不了港,远月的定价在装置会复产、下游会停车。强现实与弱预期下,甲醇后市将如何演绎? 一、行情回顾:甲醇价格突破4月恐慌高点 进入9月以来,甲醇期现货价格延续了自8月开始的强势行情。此轮行情的启动与加速,是地缘政治、进口减量、国内供应收缩等共同作用的结果。中东冲突下霍尔木兹海峡通航受限,1-8月甲醇进口量同比减少约35%,港口库存降至近年来的相对低位。同时,7-8月存量装置集中检修使得开工率下滑,近期复产不及预期,供应缺口难补。叠加双节前下游备货需求,进一步支撑了甲醇走强。
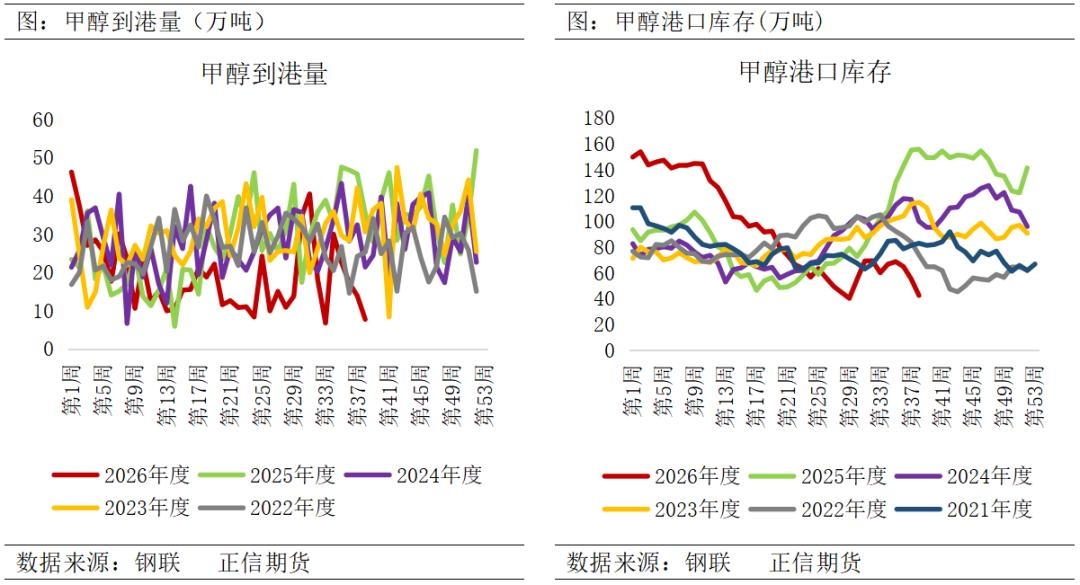
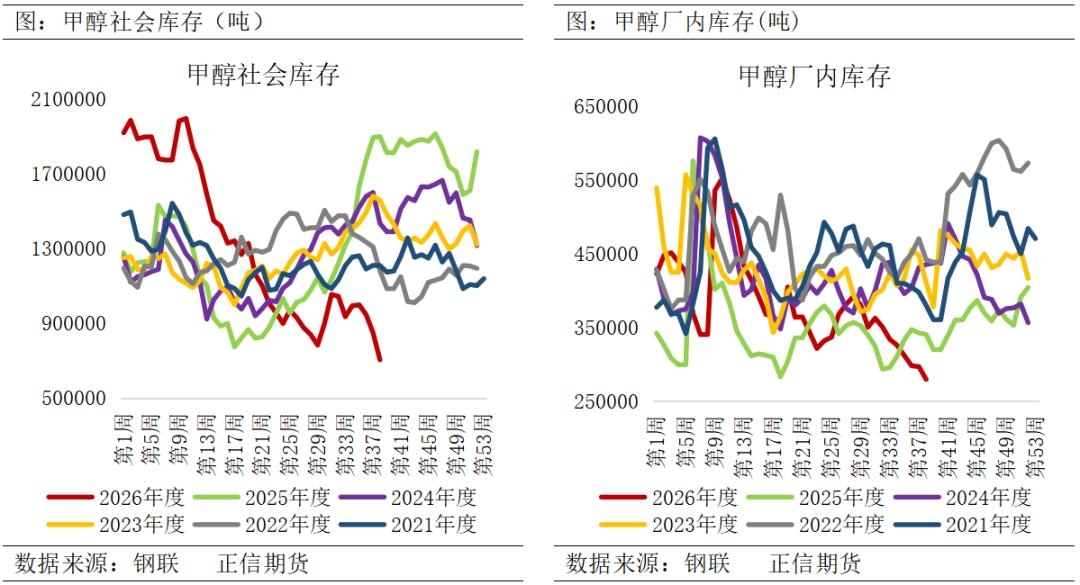
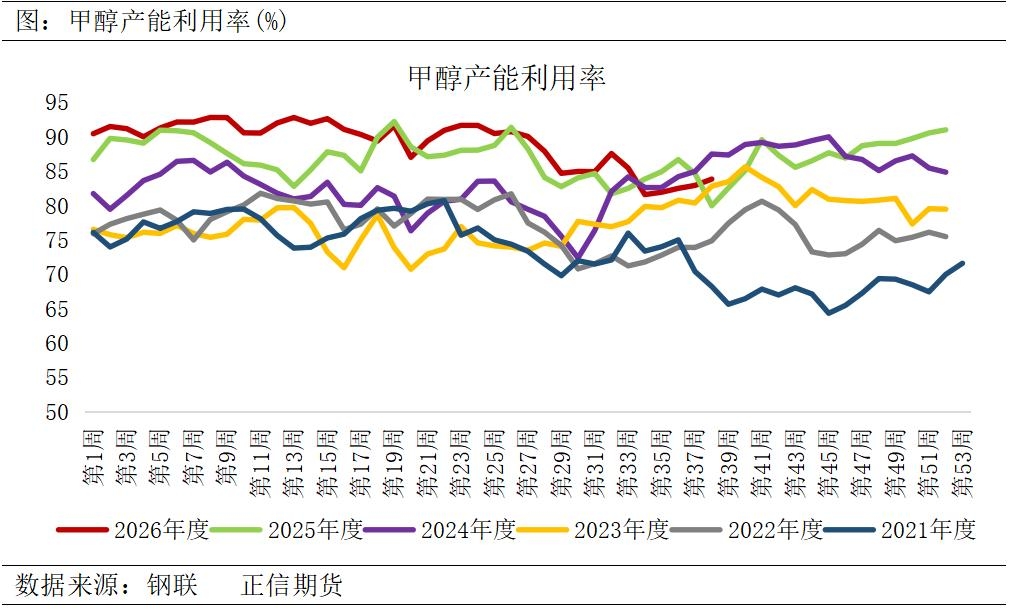
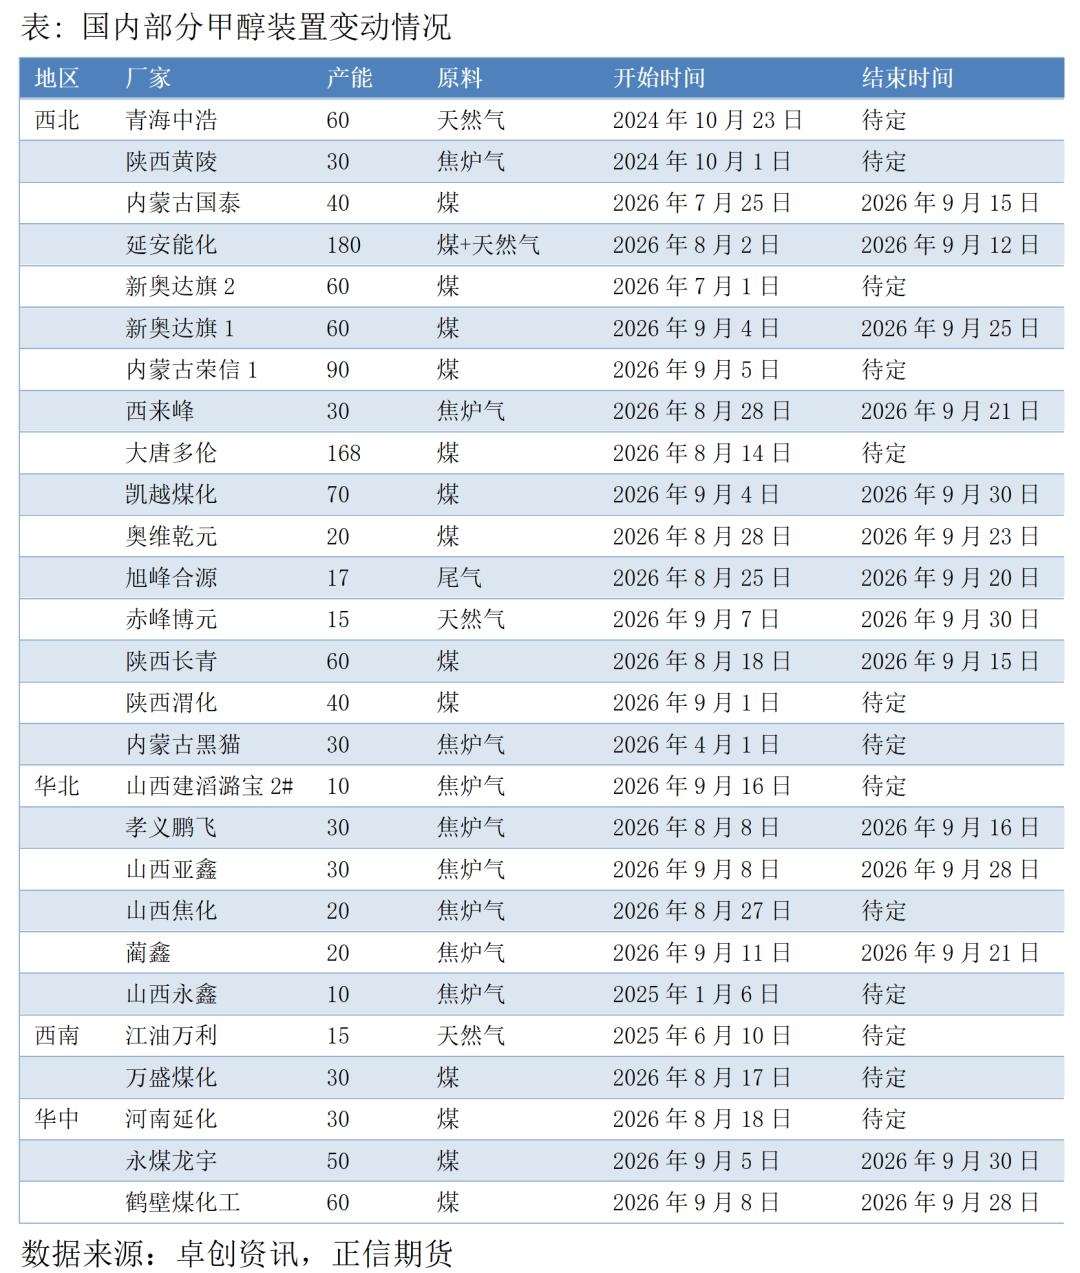
二、供应端:地缘冲突引发进口下滑,国产增量有限 中东地区地缘冲突,导致霍尔木兹海峡通航的持续受限,阻碍了来自该地区的甲醇船货发运,同时国外甲醇装置停车检修增多,非伊甲醇厂商主动减少发往中国的合约和现货数量。1-8月中国甲醇进口量同比锐减约35%,预计9月份进口量大幅缩减。进口货源的持续缺席,导致沿海港口库存被快速消耗。钢联数据,截至9月16日,甲醇港口库存降至42.39万吨,单周减少12.76万吨(−23.14%),其中华东去库10.51万吨、华南去库2.25万吨,华南库存刷新历史低位。样本甲醇生产企业场内库存27.97万吨(环比−1.72万吨),处近五年同期最低。极低的库存不仅加剧了市场的现货稀缺性,也催生了贸易商的惜售心态,进一步放大了供应紧张的局面。 在进口大幅减量的同时,国内供应也未能有效填补缺口,内地市场同样呈现偏紧格局。7月至8月,国内甲醇装置进入集中检修期,行业产能利用率一度下滑至77%的年内低位。尽管8月下旬后部分装置有复工预期,但9月份由于部分产能检修逐步兑现而部分产能回归进度缓慢,国产供应量增长有限。后期来看,内蒙古新奥一期60万吨(9月4日停,计划9月25日重启)、宝丰新装置9月底外售预期,大唐多伦CTO装置准备先开甲醇、后开MTO,会外放一定的甲醇。国内供应回升的方向是确定的,分歧在速度。
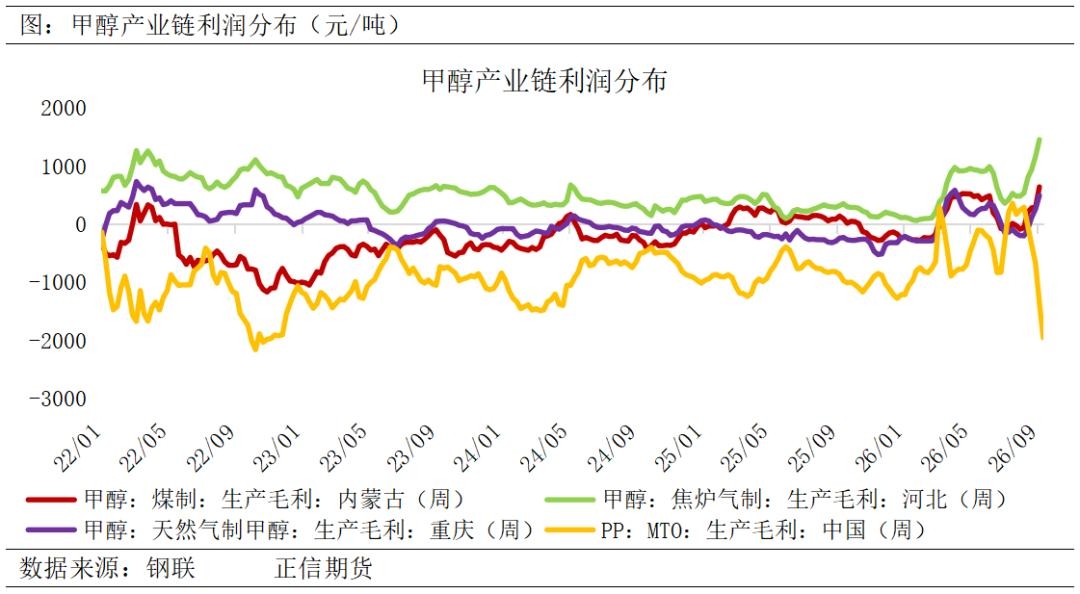
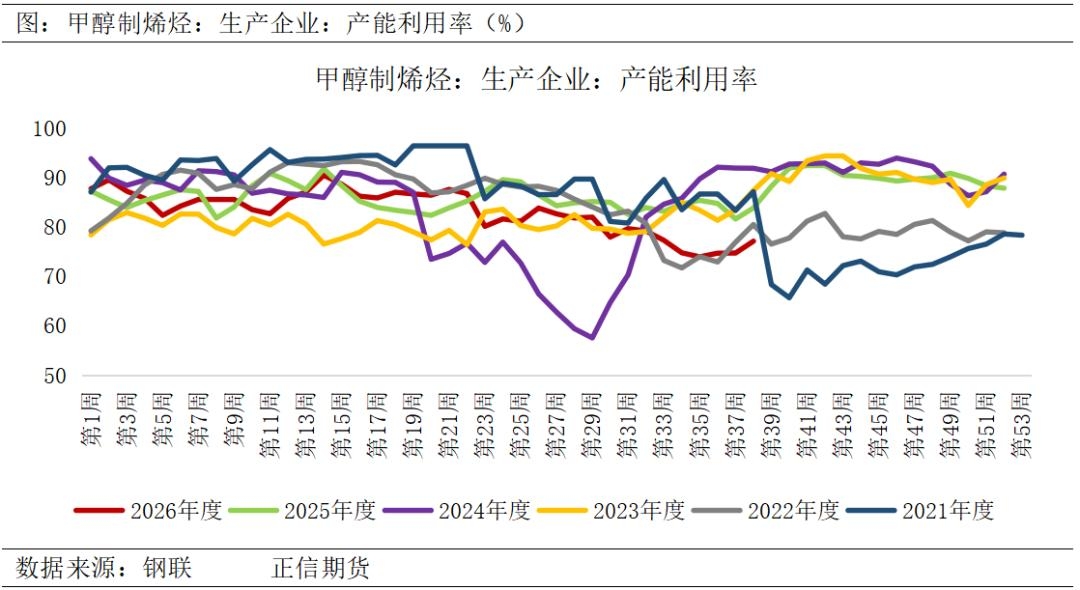
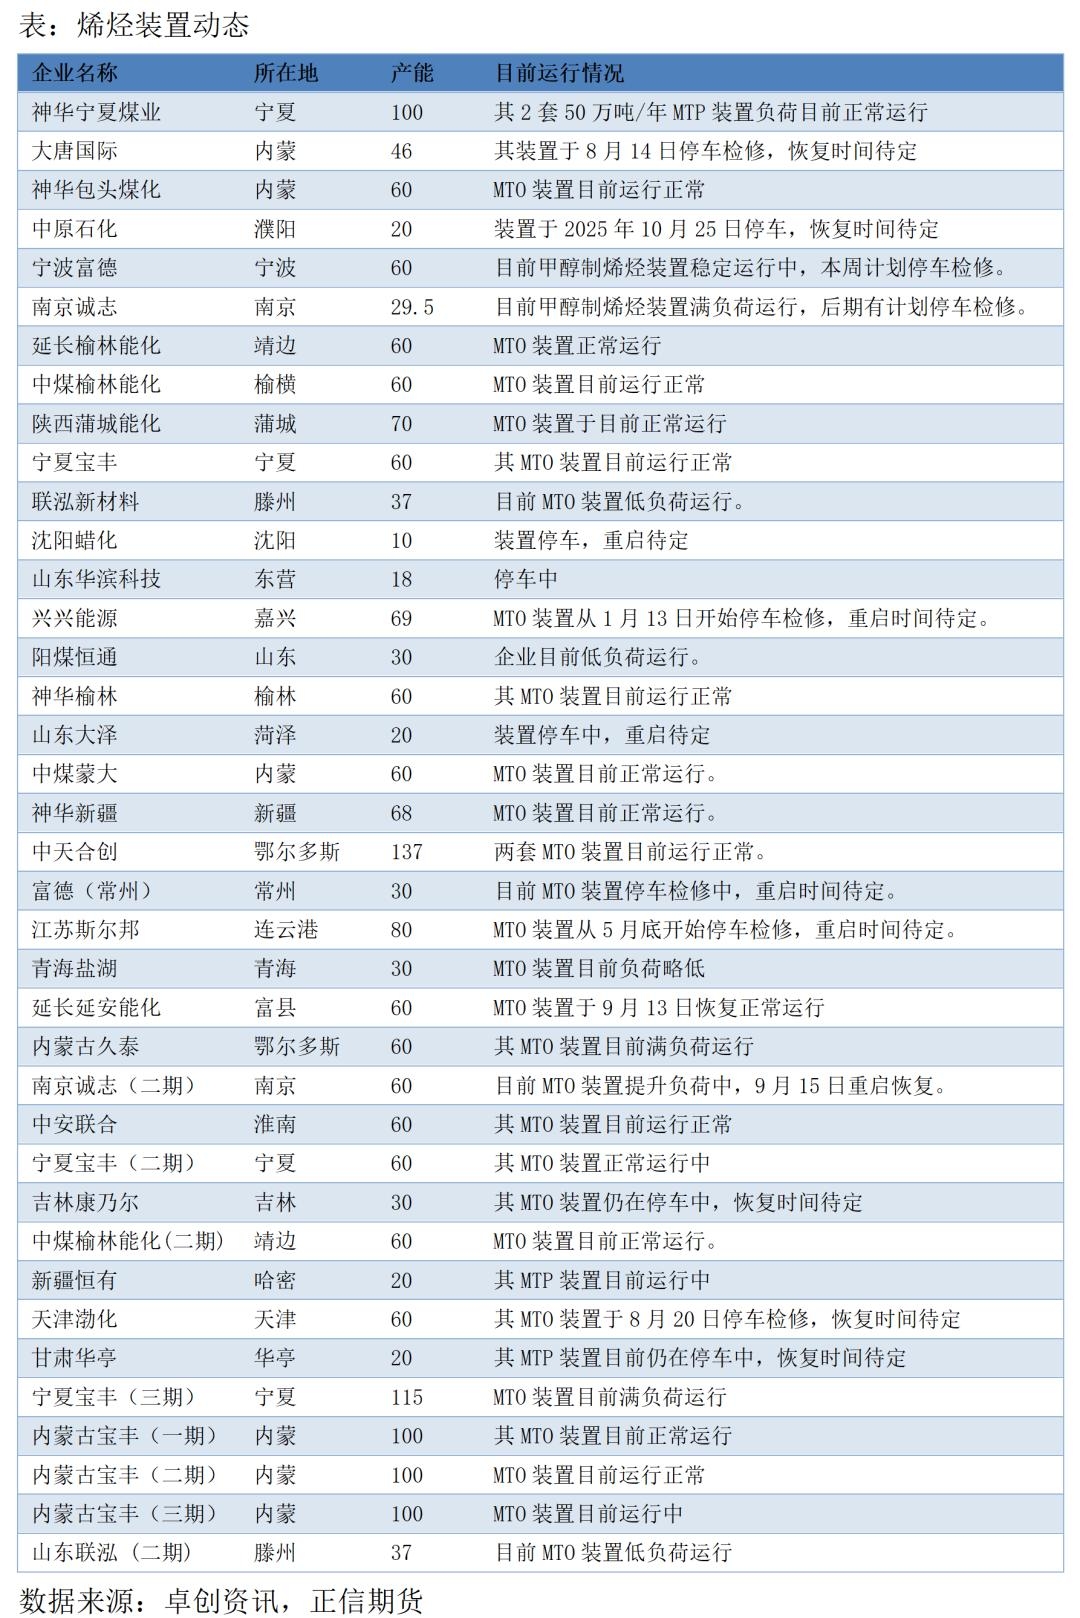
三、需求端:产业链利润分化,负反馈逐步显现 上游利润被推到相对高位,下游利润被压到低位。甲醇价格的大幅拉涨,原料煤炭价格表现相对疲弱,成本端压力缓解。这使得煤制甲醇企业的盈利空间较大。钢联数据来看,内蒙煤制甲醇的利润至637元/吨,而作为甲醇最大的下游消费领域,MTO行业正承受着较大的成本压力。原料成本的抬升挤压了其利润空间,导致亏损迅速扩大。MTO的理论亏损从8月底的-362元/吨扩大至9月18日的-1952元/吨。江浙地区MTO开工率降至30.66%(较去年同期-52.58%),富德、天津渤化、兴兴、斯尔邦等装置相继停车或推迟重启。负反馈不再只是预期,而正在落在开工上。
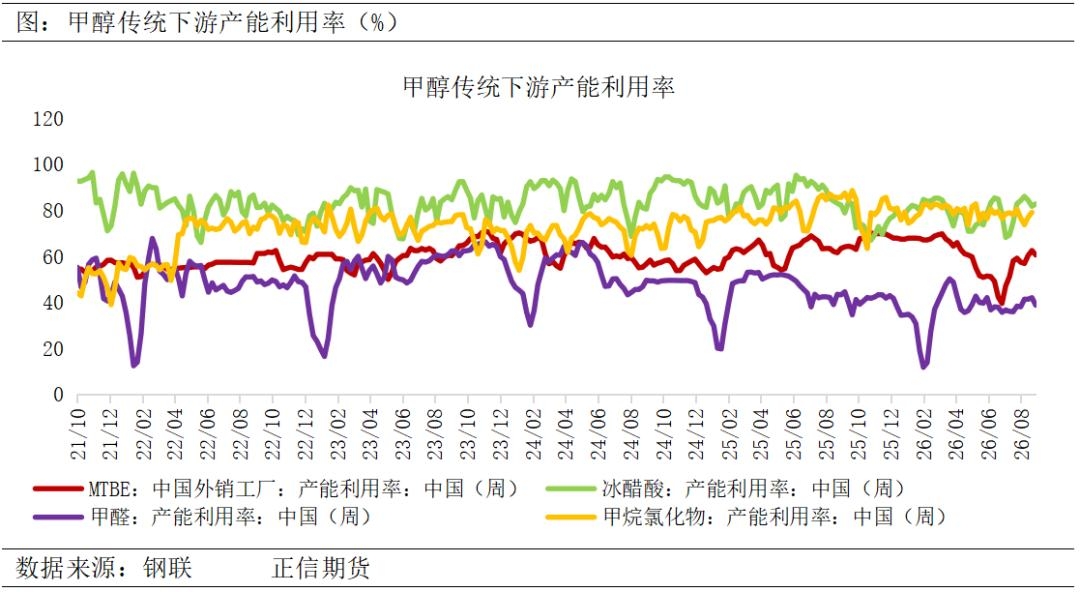
四、后市展望:短期高位震荡,中期存走弱预期 当前甲醇主要驱动是船到不了不是需求太好了,市场正处于“低库存强现实”与“高价格弱需求”的博弈之中。短期来看,预计短期内甲醇价格将延续高位宽幅震荡的格局。港口库存仍处于相对低位,且短期内进口到港量依旧偏少,现货市场的供需矛盾尚未实质性缓解。 中期来看,供应端的边际改善与需求端负反馈或促使甲醇重心或逐步转入下行通道。随着前期集中检修的国产装置在9-10月陆续复产,国内甲醇产能利用率或将逐步回升,供应端压力将有所缓解。同时,若中东地缘局势出现边际缓和,进口货源的发运也有望逐步恢复,进一步补充市场供应。持续的高价对下游需求的抑制或将明显,MTO行业在深度亏损的压力下,降负、停车的范围可能继续扩大;传统下游行业对高价原料的承受能力也接近极限,采购意愿将趋于谨慎。近月的强势来自船到不了港,远月的定价来自装置会复产、下游会停车,关注地缘动态及国内上下游装置动态。 责任编辑:七禾编辑 |
【免责声明】本文仅代表作者本人观点,与本网站无关。本网站对文中陈述、观点判断保持中立,不对所包含内容的准确性、可靠性或完整性提供任何明示或暗示的保证。请读者仅作参考,并请自行承担全部责任。

本网站凡是注明“来源:七禾网”的文章均为七禾网 www.7hcn.com版权所有,相关网站或媒体若要转载须经七禾网同意0571-88212938,并注明出处。若本网站相关内容涉及到其他媒体或公司的版权,请联系0571-88212938,我们将及时调整或删除。



七禾研究中心负责人:翁建平
电话:0571-88212938
Email:57124514@qq.com
七禾科技中心负责人:相升澳
电话:15068166275
Email:1573338006@qq.com
七禾产业中心负责人:洪周璐
电话:15179330356
七禾财富管理中心
电话:13732204374(微信同号)
电话:18657157586(微信同号)
合作期货公司基本信息: 东吴期货 华鑫期货 东航期货 前海期货
 七禾网微信公众号 |  七禾网APP安卓&鸿蒙 |  七禾网APP苹果 |  沈良宏观 |  七禾调研 |  价值投资君 |
© 七禾网 浙ICP备09012462号-1 浙公网安备 33010802010119号 增值电信业务经营许可证[浙B2-20110481] 广播电视节目制作经营许可证[浙字第05637号]
 最新高手视频!