聚合智慧 | 升华财富
产业智库服务平台
产业智库服务平台

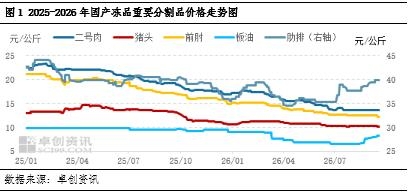
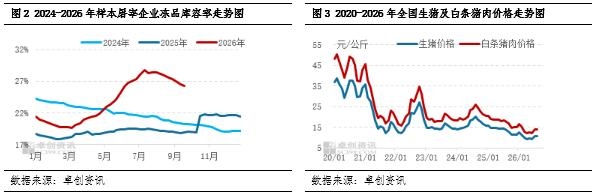
| 【导语】2025年至2026年上半年,国产冻品猪肉市场呈现整体偏弱的行情;2026年三季度开始,不同单品受屠宰企业库存量、消费差异影响,价格走势出现分化。展望四季度,猪肉传统消费旺季开启,支撑多数产品价格上涨,但受制于库存高企、需求不及预期等因素,价格涨幅或有限。 1. 2026年上半年国产冻品猪肉价格缓跌为主,三季度走势出现分化 从图1看到,2025年至2026年上半年,国产冻品猪肉价格较多呈现震荡缓跌的走势;三季度以来不同种类产品价格出现分化:其中排类价格于2026年7月率先上涨,8月下旬至9月膘油类产品亦有上行。据卓创资讯统计,截至2026年9月18日,国产冻品二号肉成交均价为13.57元/公斤,较年初下降21.21%;国产冻品肋排成交均价为39.85元/公斤,较年初上涨10.87%;国产冻品猪头成交均价为10.14元/公斤,较年初下降4.02%;国产冻品前肘成交均价为12.25元/公斤,较年初下降19.01%;国产冻品板油成交均价为8.25元/公斤,较年初下降9.59%。
2. 受库存、消费差异影响,肉类、肘类及副产类价格下降,排类、膘油类上涨 分产品来看,号肉类、肘类产品价格维持缓跌的走势,这主要受库存高企,以及国产鲜品、进口产品价格偏低导致的需求不足等因素影响。上半年屠宰企业积极分割入库,其中肉类及肘类消化速度较慢,入库比例多于其他产品,导致当下号肉类及肘类库存量偏高;叠加鲜冻价差收窄、部分大日期低价货源投放市场等因素影响,共同导致国产冻品号肉及肘类价格持续下降。 猪头价格亦无好转,至9月价格呈持续下降的态势,这主要源于鲜品价格偏低带来的替代效应减弱。夏季为猪头的消费旺季,但因生猪供应充裕,鲜品猪头价格处于偏低水平,鲜冻价差收窄。同时进口猪头库存量大且价格偏低,下游客户采购国产冻品猪头的意向较低,导致价格持续下降。
肋排及膘油类价格出现上涨。因国产冻品排类及膘油类产品日常以鲜销为主,屠宰企业及社会库存极少。7月份以来伴随着鲜品肋排价格上涨,冻品肋排替代效应提升,下游客户积极拿货,价格跟随上涨。8月下旬至今,随着国际棕榈油等产品上涨,膘油类产品在食品厂中的替代作用增强,且多数食品厂为秋冬季节提前备货,膘油类产品需求提升,共同支撑价格上行。 3. 四季度迎来消费旺季,分割品价格反弹力度分化 展望2026年四季度,国内冻品猪肉迎来年度消费旺季,腌腊加工、春节提前备货、餐饮年末宴席需求集中释放,为冻品市场提供回暖支撑,但品类基本面差异仍存,四季度价格反弹力度将延续分化特征: 号肉类产品(二、四号肉为主)受库存偏高、理性备货节奏制约,叠加鲜品号肉供应充裕、鲜冻价差收窄,难以出现涨幅扩大的现象,仅能实现温和小幅抬升,整体维持低位水平,二、四号肉价格难以突破“十六元”大关。肘类产品依托稳定熟食备货需求,将于11-12月份价格稳步抬升,累计最大涨幅或在15%以内。副产品中猪头因需求减弱,价格或不涨反跌,但因冻品库存较少,屠宰企业或存挺价意向,国产冻猪头价格或跌后趋稳;而猪蹄需求提升,至四季度价格或继续上行。排类及膘油类四季度需求旺盛,但因当下已涨至阶段性高位,继续上涨空间有限,累计涨幅或在4%-10%。 综合来看,预计2026年四季度国产冻品猪肉分割品价格或皆有上行,累计涨幅在5%-15%;仅猪头价格小幅下降后趋稳,价格区间或在9.5-10.5元/公斤。 责任编辑:七禾研究 |
【免责声明】本文仅代表作者本人观点,与本网站无关。本网站对文中陈述、观点判断保持中立,不对所包含内容的准确性、可靠性或完整性提供任何明示或暗示的保证。请读者仅作参考,并请自行承担全部责任。

本网站凡是注明“来源:七禾网”的文章均为七禾网 www.7hcn.com版权所有,相关网站或媒体若要转载须经七禾网同意0571-88212938,并注明出处。若本网站相关内容涉及到其他媒体或公司的版权,请联系0571-88212938,我们将及时调整或删除。



七禾研究中心负责人:翁建平
电话:0571-88212938
Email:57124514@qq.com
七禾科技中心负责人:相升澳
电话:15068166275
Email:1573338006@qq.com
七禾产业中心负责人:洪周璐
电话:15179330356
七禾财富管理中心
电话:13732204374(微信同号)
电话:18657157586(微信同号)
合作期货公司基本信息: 东吴期货 华鑫期货 东航期货 前海期货
 七禾网微信公众号 |  七禾网APP安卓&鸿蒙 |  七禾网APP苹果 |  沈良宏观 |  七禾调研 |  价值投资君 |
© 七禾网 浙ICP备09012462号-1 浙公网安备 33010802010119号 增值电信业务经营许可证[浙B2-20110481] 广播电视节目制作经营许可证[浙字第05637号]
 最新高手视频!