 聚合智慧 | 升华财富
产业智库服务平台
产业智库服务平台
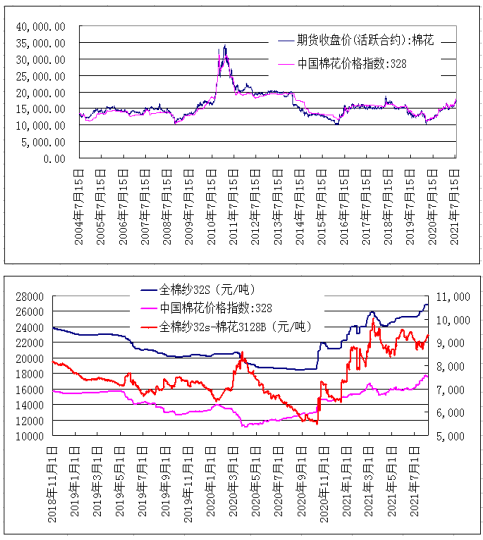
| 第一、郑棉短期强韧性的背后驱动 1、截止目前郑棉本轮大涨的核心驱动:全球纺服消费强劲!! 本轮看多郑棉的主要着眼点就是立足全球纺服消费非常强劲的预判,强到什么程度?强到棉纱产成品库存创了历史新低、棉纱利润达到少有历史高位,强到国储棉天天100%成交,强到疫情扩散也没挡住国际棉价尤其受疫情困扰最大的印度棉价大涨…….,这个我们说的已经足够多,不再赘述,毕竟到目前为止这个预估已经被市场所共识,我们当下需要跟进的是这些强劲驱动短期当下和未来如何演绎 2、从棉花和棉纱现货价格来看:短期郑棉有望维持强韧性 棉花现货与期货价格几乎持平,现货价格有望继续维持坚挺,这坚挺来自棉纱端,纺织企业棉纱库存当下处于极低水平,根据TTEB最新统计,截止8月6日当周,纺纱厂产成品库存仅有六天左右,这使得棉纱价格维持高位,并且保证短期纱厂利润维持高企,进而支撑上游棉花价格,而今年新疆棉花加工生产线上量很大,抢收是必然的,这也是市场看涨后市的一个核心原因,但是今年棉花轧花厂将面临巨大风险
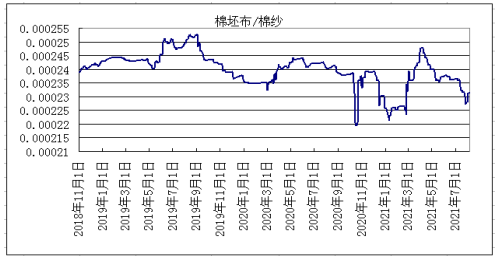
3、棉纱价格走高近期不断受到坯布企业的抵制需要我们重点聚焦!! 在过去很长时间,棉花、棉纱价格齐涨,下游坯布价格涨幅不及棉纱,坯布企业也在喊非常难受,但是彼时我不以为然,因为只要动态消费持续向好,订单会不断好转,价格会传导过去,不耽误棉花价格上涨,也就是我不会因为坯布企业所谓的难受就担心棉花价格上涨,但是就当下这个节点,尤其未来我们需要动态的考量、聚焦这一环节, (a)我们先看一下静态数据:过去一段时间,棉纱持续价格上行,但是棉坯布价格涨幅远不及棉纱价格涨幅,32普梳棉纱与32斜纹棉坯布比值持续走低,到了过去3年左右的低位区间
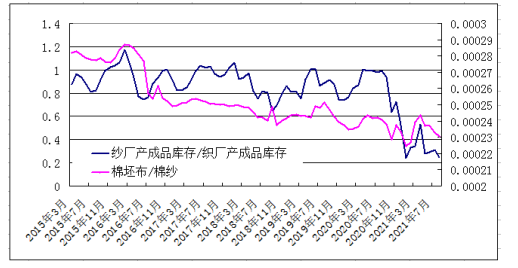
(b)这一静态数据背后的决定因素是什么?跟纺纱厂与坯布厂产成品分化有关系,截止8月6日,上面说了,纺织企业棉纱库存持续去化,处于历史极低水平,但是坯布企业坯布产成品库存尽管也处于历史同期低位水平,但是自5月以来一直没有有效去化,甚至微幅增加,这导致了纺纱厂与坯布企业产成品库存比值也在持续走低
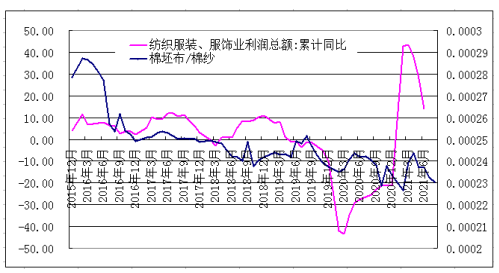
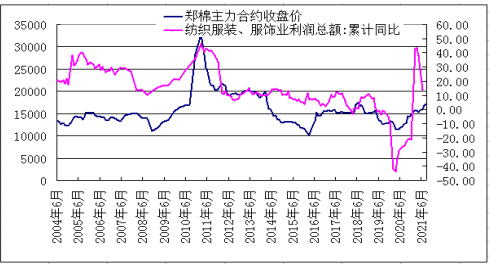
(c)我们需要动态来看待当下不断走低的棉纱价/棉布价比值:最后棉纱高价是否能够有效向下游坯布价格传导最核心的动态因素还要看中国纺服企业利润情况而定,实际上这也是决定最后棉花价格的核心驱动因素(详见下面图),来看一下纺服企业静态利润情况:
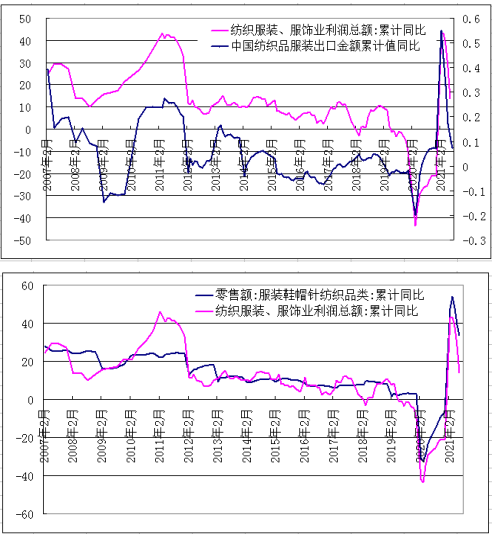
中国纺织服装、服饰业利润总额:自2021年3月以来,该同比已经持续下滑,截止2021年6月,该同比已经降至13.9%,环比5月的27.9%大幅滑落,而国内纺服零售累计同比也自2021年3月持续下滑, 截止2021年6月,该同比已经降至33.7%,环创4个月新低,那么纺服企业未来销售/利润走势就是决定未来棉价价格的关键,我们下面聚焦这块 第二、未来纺服消费强劲度有望弱化 1、我们先从框架开始:纺织服装企业利润是决定棉花价格最终走势的核心要素
2、纺织服装企业利润由中国纺服企业外销(占终端消费60%)和内销(占终端消费40%)决定
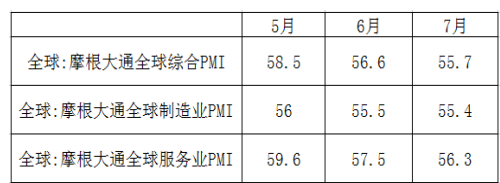
3、我们首先聚焦纺服外销:站在整体的角度 (a)全球经济本轮复苏顶点隐约可见:全球摩根大通无论综合、制造业还是服务业PMI自2021年5月见顶以来持续缓步滑落(见下表)
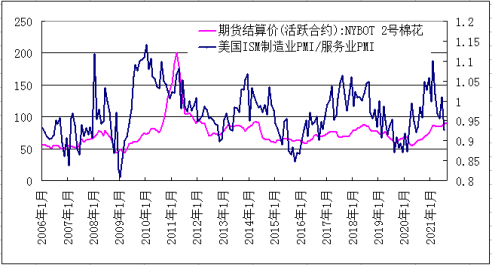
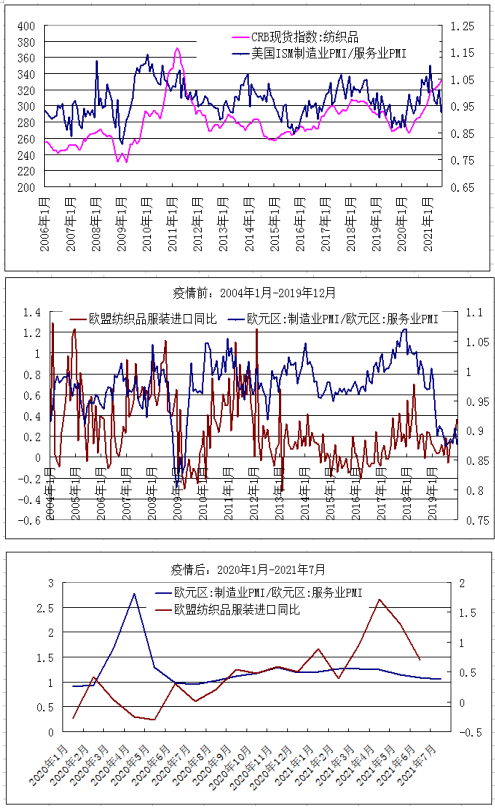
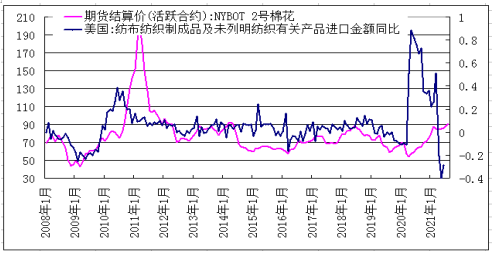
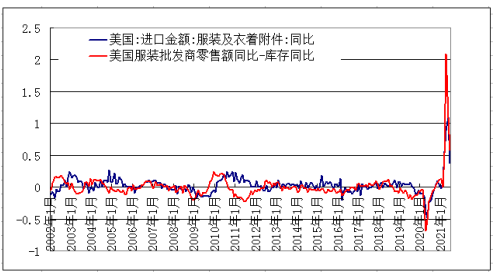
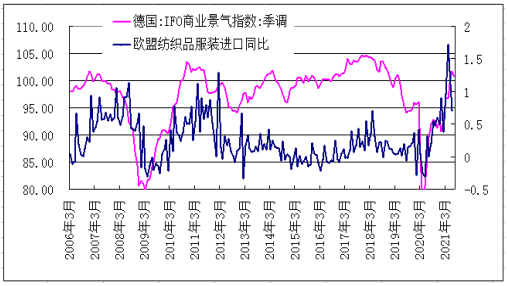
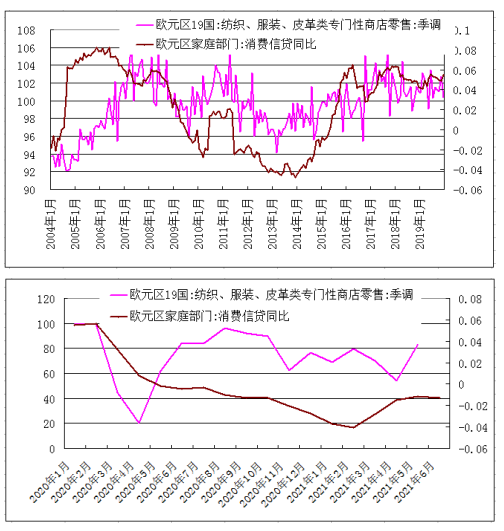
(b)全球包括中国在内纺服终端消费大头是发达经济体的美国和欧洲,尽管最新美国非农就业超预期向好,但是其它高频指标均显示美国经济复苏增速见顶迹象明显,尤其是跟中国一样出现了滞涨迹象,欧洲经济依然有强韧性,但是近期欧洲工业生产和IFO等高频数据也显示比市场预期的强劲要差,对于纺服消费而言,一个重要核心指标就是美欧复苏动能的切换,也就是当下我们明显可以看到,美欧尤其美国复苏动能由制造业向服务业转换,如果持续,未来这对全球棉花价格难言利好,(详见下面四张美欧复苏动能由制造业向服务业切换过程中对全球棉价以及美欧纺服进口负面影响的逻辑图)
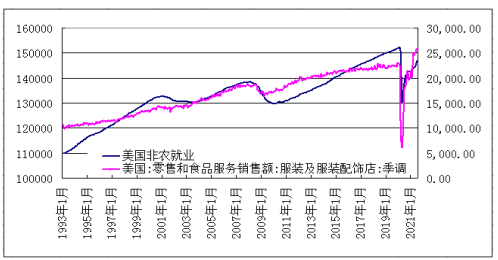
4、静态并动态聚焦美国市场 (a)静态来看,美国纺服消费依然很强,这里最核心的因素就是美国就业市场的好转,过去一段时间,美国就业市场对全球棉花价格走势是关键,这也是为什么我如此关注非农的原因,最新数据来看,美国7月非农就业超预期,自去年5月至当前,美国已经有1666万人重新回到就业岗位,就业已经恢复96.3%,就业市场向好有利于当下美国纺服消费维持强韧性
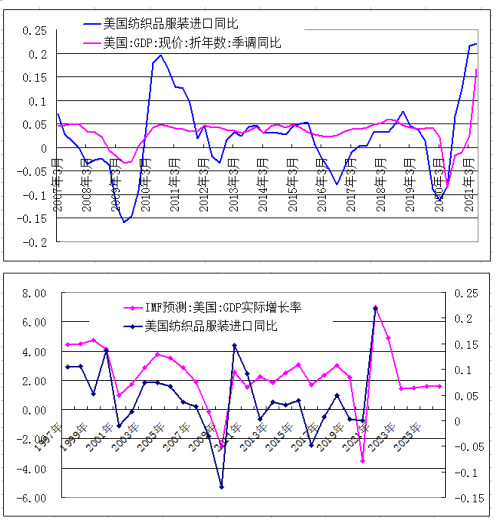
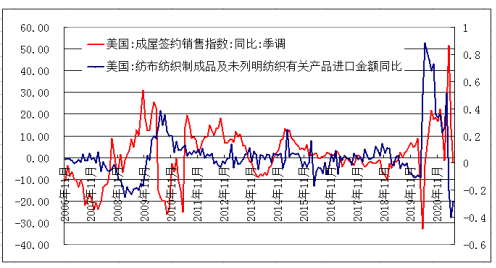
(b)动态来看:美国纺服消费有隐忧: 隐忧1:站在一个整体格局考量:7月非农向好难改美国经济复苏近期见顶:从下面这三种图来看,美国服装消费/美国纺织品服装进口是美棉价格核心决定因素之一,而美国纺服进口又是有美国整体经济决定,尽管美国就业市场依然向好,但是其它高频指标很多指向美国经济本轮复苏的顶点就是在2季度,非农就业超预期后,美国QE Tapring箭在弦上,不仅仅是经济层面负面担忧加重,从投机层面,美元未来易涨难跌,对包括美棉期货在内大宗商品也有掣肘,IMF最新预测随着美国刺激政策的逐步退出,进入2022年美国经济有望进入常态化缓步回落,而近期疫情扩大是否会对经济带来进一步向下拖拽也是隐忧,所有这些对于美国未来纺服消费进而对全球纺服拉动动能有隐忧
隐忧2:整体格局下我们聚焦一下“细节”:美国纺服消费强劲的一个核心因素就是疫情过后美国财政刺激(向居民撒钱)直接相关,但是随着美国通胀走高以及劳动力紧张,美国很多州已经陆续(提前)结束失业救济发放,截至7月末,全美已有24个州已经(或宣布将)提前结束失业救济发放;有9个州宣布对满足一定条件的新就业者给予奖励(其中4个州同时提前结束了失业救济发放)。目前美国居民储蓄存款占可支配收入比例已经持续下滑,随着就业救济金发放停滞或提前结束,美国纺服内销有望逐步弱化
隐忧3、美国房地产下行有望带动美国家纺消费滑落,疫情之后,美国房地产爆棚,直接带动了美国家纺市场,但是随着房价不断走高,美国房地产下行拐点已经隐约可见,最新的密西根消费者信心指数的弱化也直指美国居民买房意愿的大幅弱化,这有望在未来持续,并对美国家纺市场消费带来下拽力
隐忧4:美国纺服市场正由当下的主动补库迈向被动补库,未来如果美国经济复苏进一步受阻,有望迈向主动去库,这对中期棉花价格并不友好
3、聚焦欧洲市场 (a)目前欧洲市场依然强劲,纺服内销很强,并拉动纺服进口,利于全球棉花价格,但是近期欧洲经济复苏劲头也有问题,IFO商业指数以及6月工业生产均不及预期,疫情如果在欧洲持续蔓延,需要关注
(b)欧洲家庭部门消费信贷依然是我重点关注的(这个逻辑前期都已经说过了不赘述),近期来看有所弱化,需要密切跟进欧洲疫情尤其经济高频指标,如果欧洲经济复苏动能出现放缓,那么全球纺服消费下压力会进一步
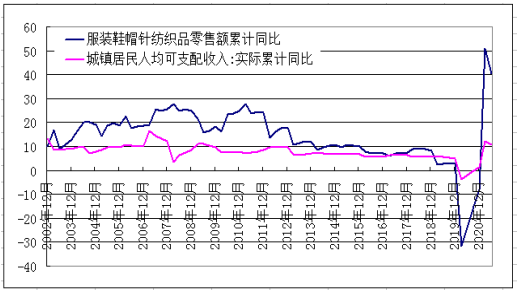
4、聚焦国内内销市场 (a)中国经济重心缓步滑落难以逆转,国内纺服内销稳而不强如果按照季度来看,随着中国经济重心下行,城镇居民可支配收入2季度下行,同步带来纺织品服装零售额累计同比较1季度下行,未来居民可支配收入难有亮点
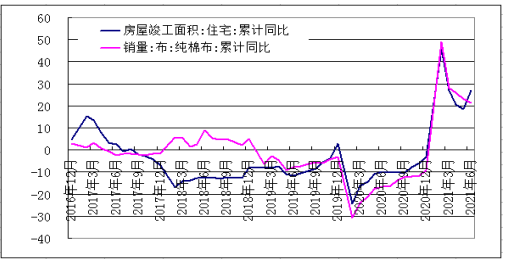
(b)中国房地产竣工面积增加对于中国纺服内销进一步拉动空间很有限:随着中国房地产进入竣工大年,从2021年2月开始国内纯棉布销量累计同比持续在20%以上的增速高位,但是同比增速值是持续下滑的,截止6月份,该增速已经由5月的23.8%降至21.36%,为过去5个月以来新低,这里有一个问题,就是随着人们生活水平提高,对于天然纤维青睐度日渐强化,表现在就是纯棉坯布销量是最好的,而棉混纺布比纯棉布销售就要差,最差的的是纯化纤布,截止6月份, 棉混纺布销量累计同比仅为8.92%,环比5月下滑,而纯化纤布销量累计同比直接步入负值,为-0.48%,创过去几个月最低
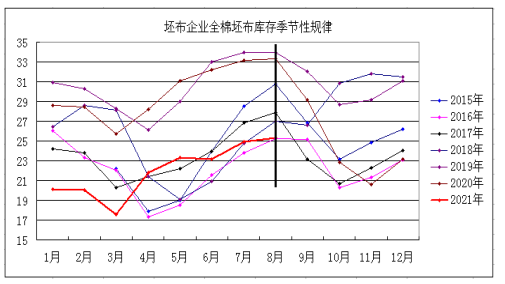
(c)东南亚疫情严重,订单不断向中国转移有望持续,这个国内市场短期强韧性带来进一步支撑,短期未来,我们需要聚焦坯布企业产成品库存是否能够顺利季节性去库,如果去库缓慢,或者没有明显去库动能,我们就要因此充分警惕,恐怕旺季不旺会来临;
总之,如果考虑静态因素,郑棉依然看强韧性,当下看多策略不做修正,毕竟整个产业链条库存结构依然非常健康,新花抢收也是必然,同时一定带来的订单转移还在不断积蓄,但是与前期不同,多了一些慎重,而对于中期而言,本轮棉花价格上涨的核心驱动有望逐步弱化,并且随着时间推移有望大幅弱化,一旦未来2个月全球主要产棉区天气没有恶性异变,中期高棉价将面临巨大挑战,而今年新疆棉厂抢收是必然的,一旦抢收带来的高棉价后续遭遇需求放缓的对抗,企业将面临巨大风险。 责任编辑:七禾编辑 |
【免责声明】本文仅代表作者本人观点,与本网站无关。本网站对文中陈述、观点判断保持中立,不对所包含内容的准确性、可靠性或完整性提供任何明示或暗示的保证。请读者仅作参考,并请自行承担全部责任。
本网站凡是注明“来源:七禾网”的文章均为七禾网 www.7hcn.com版权所有,相关网站或媒体若要转载须经七禾网同意0571-88212938,并注明出处。若本网站相关内容涉及到其他媒体或公司的版权,请联系0571-88212938,我们将及时调整或删除。
七禾研究中心负责人:翁建平
电话:0571-88212938
Email:57124514@qq.com
七禾科技中心负责人:相升澳
电话:15068166275
Email:1573338006@qq.com
七禾产业中心负责人:洪周璐
电话:15179330356
七禾财富管理中心
电话:13732204374(微信同号)
电话:18657157586(微信同号)
合作期货公司基本信息: 东吴期货 华鑫期货 东航期货 前海期货 先锋期货
 七禾网微信公众号 |  七禾网APP安卓&鸿蒙 |  七禾网APP苹果 |  沈良宏观 |  七禾调研 |  价值投资君 |
© 七禾网 浙ICP备09012462号-1 浙公网安备 33010802010119号 增值电信业务经营许可证[浙B2-20110481] 广播电视节目制作经营许可证[浙字第05637号]
 最新高手视频!