聚合智慧 | 升华财富
产业智库服务平台
产业智库服务平台

| 商品互换交易的一个关键问题是如何管理互换交易的风险敞口,根据商品互换的清算机制,利用现金流分析和VAR分析原理,对商品互换头寸及其投资组合的风险敞口进行了分析,为研究中央对手方清算的风险敞口和保证金机制,以及双边清算安排下的对手方风险敞口和保证金机制提供参考。 交易清算模式 目前,商品互换市场的交易清算模式基本存在三种情况:一是场外市场模式,即商品互换的交易和清算都在有组织的交易所外进行;二是互换的交易环节在场外进行,而清算环节在场内进行,例如,CME ClearPort、SGX AsiaClear等模式,这也是《多德弗兰克法案》推出后,多数国外交易所积极推行的模式;三是商品互换的交易环节,在集中互换交易设施(SEF)进行,并通过(交易所)集中清算的方式清算,例如,ICE推出的普氏eWindow交易平台和ICE互换清算平台。 对于第一种情况,交易双方要承担对手方风险,主要包括市场风险,是由衍生品价格变动引致的风险;信用风险,即交易对手方不能履约的风险;结算风险,指由于非信用原因所导致的资金支付风险;不可抗力风险,指由于政治、自然或其他不可抗力所导致的风险。 对于后两种情况,交易所作为中央对手方,可以分散交易双方的风险,并承担交易双方的履约风险(或信用风险,即当一方违约时,中央对手方要保证支付给另一方,以确保保证金的履行)。交易所作为中央对手方,为了避免交易一方的违约风险,需要通过建立事前和事中的风险管理制度来管理中央对方风险。 现金流的特征 互换在本质上是一系列远期合约的组合。对于用固定价格交换浮动价格的一方(可称买方),可以理解为通过支付“固定价格”,即现金流出,并获得“浮动价格”收益;对于对手方(可称卖方),则是通过支出“浮动价格”,获得“固定价格”收益。从其现金流情况来看,商品互换交易是一种基于浮动价格和固定价格的价差交易,从这种意义上也可以将商品互换合约理解成一种价差合约。 我们假定商品的总数量为Q,pf表示固定价格,pti表示ti时刻的浮动价格,i=1,2…,n。 假设ti时刻的短期利率为ri,在ti时刻,商品价值Vti的贴现值可以表示为Vti'=Vti×e-riti=Q×Pf×e-riti。 同样,在ti时刻,以浮动价格pti结算的商品价值Wti的贴现值可以表示为Wti'=Wti×e-riti=Q×Pti×e-riti。 因此,在ti时刻买方的净收益为Nti=Wti'-Vti'。 相应的,卖方的净收益则为买方净收益的相反数。 在双边市场的风险敞口及管理 互换交易在双边清算模式下,通常并不采用每日无负债的结算制度安排,所以其保证金通常分为初始保证金和维持保证金,主要用于防范对手方违约导致的结算风险和平仓风险。 初始保证金主要用于防范违约发生后的处置互换交易头寸的风险,也就是平仓风险。一般可以从两个角度考虑初始保证金需要覆盖的敞口情况:一是根据历史波动情况来确定。通常采用在险价值评估的方法,在一定的置信水平下,估计历史的最大可能损失,防范对手方违约时,有足够的保证金弥补潜在损失。二是根据平仓风险来确定。平仓风险,是指从另一个角度理解违约风险的处置,如果机构可以利用一个流动性市场的工具(如期货)来复制互换头寸,那么当对手方出现违约时,在极端情况下,对期货头寸进行平仓可能导致的损失,就是其对应的风险敞口,例如,双方约定在互换交易到期日后的第二天进行结算,通常会按照两个涨跌停板的水平来设置平仓风险。 维持保证金主要关注一定时间内的浮动盈亏情况,并确定保证金水平,从而降低到期时的结算风险。这部分风险可以根据约定,按照一定时间进行盯市,并根据浮亏情况计收保证金,例如,在逐日盯市的制度安排下,每天计算互换头寸的浮动盈亏情况,如果出现亏损,则要追加相应的保证金。 在中央对手方市场的风险敞口及管理 互换交易在中央对手方市场的风险敞口和保证金管理机制,与盯市制度、每日无负债结算制度、涨跌停板制度联系紧密。盯市制度和每日无负债结算制度要求保证金可以覆盖日间价格波动,并逐日盯市,所以日间价格波动是中央对手方市场关注的主要市场波动。同时,在涨跌停板制度下,这种日间波动是便于计量和管理的。 互换产品的风险敞口 中央对手方通常需要面对交易双方可能发生的违约风险,由于商品互换采取净额轧差结算,即将固定价格与浮动价格的差额按照商品数量进行结算,这个资金敞口也就是中央对手方需要承担的资金风险,可以表示为R=(Pti-Pf)×Q。 给定时间的初始状态i=0,即t0时刻,中央对手方承担的风险为Rt0=(Pt0-Pf)×Q。 那么,在下一时点i=1时,即t1时刻,中央对手方承担的风险为Rt1=(Pt1-Pf)×Q (1) 假定在时间[t0,t1]内,价格波动范围为[0,±σ],则t1时刻的商品价格为Pt1=Pto×(1±σ) (2) 中央对手方面对的最大违约风险是当价格发生极端波动时,交易一方的日内最大亏损。因此,由(1)式和(2)式,我们可以定义日内的最大违约风险为Rt1=[Pto×(1±σ)-Pf]×Q。 风险敞口的管理 交易所在制定保证金制度时,对于单个互换头寸的每日保证金应该能够覆盖这个风险。值得注意的是,对于互换标的相同的交易,买卖双方的保证金水平与浮动价格、固定价格有关。对于以期货价格作为浮动价格的互换交易来说,浮动价格的波动范围就是期货价格的涨跌停板。因此,对于既定固定价格的互换交易来说,其保证金水平应该能够覆盖因浮动价格波动所产生的风险。 根据以上对互换风险敞口的分析,买方需要交纳的保证金,应该能够覆盖自身的最大亏损(即卖方的最大盈利)。因此,买方风险敞口为Rt1=[Pto×(1-σ)-Pf]×Q (1) 卖方需要交纳的保证金,应该能够覆盖自身的最大亏损(即买方的最大盈利)。因此,卖方风险敞口为Rt1=[Pto×(1+σ)-Pf]×Q (2)
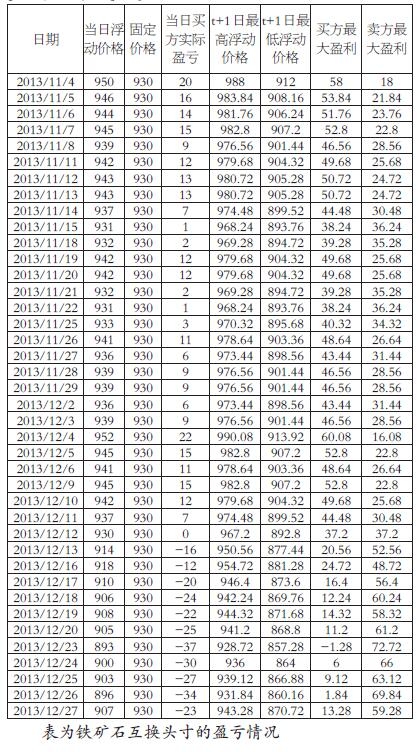
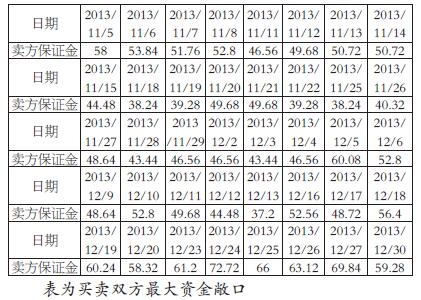
我们假设交易双方进行了一次铁矿石互换交易,其浮动价格参照大商所铁矿石期货1405合约价格。已知铁矿石1405合约2013年11月4日浮动价格(期货价格)的结算价为950元/吨,假设互换双方签订的固定价格为930元/吨,已知铁矿石期货价格的涨跌停板为4%。那么当天(11月4日)铁矿石互换头寸的盈亏为20元/吨,根据以上两个公式(1)和(2),我们可以测算互换交易中买卖双方所持互换头寸的最大盈亏。 根据以上情况,交易所设定的保证金一般应该覆盖买卖双方的最大资金敞口。
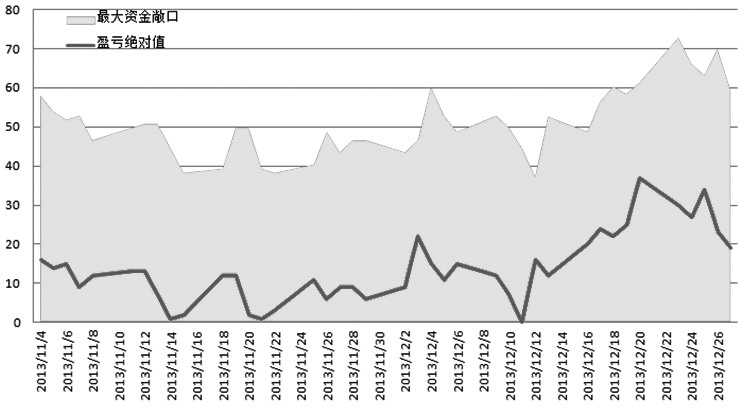
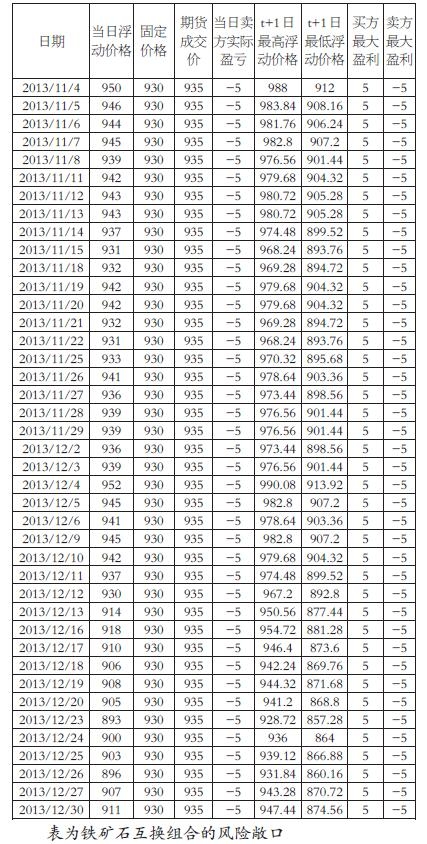
图为实际盈亏与最大资金敞口 与期货合约组合的风险敞口及管理 互换投资组合的构成 互换交易通常由金融机构来安排,为了规避风险,金融机构倾向于同时与不同的交易对手签订能够相互抵消的协议。在实际情况中,金融机构经常持有互换头寸,这意味着他们一般会同一方签订互换协议,然后再寻找反向头寸,而在这期间金融机构则利用其他产品(如期货等)来对冲已持有的互换产品的风险。实际上,在交易中任何一方都会面临对冲单一互换头寸风险的问题。 一个互换头寸S,实际上含有两条腿,一条腿可以理解为价格为固定价格pf的远期合约,另一条腿可以理解为价格为浮动价格pt的远期合约。对于固定价格的那条腿,可以理解为持有互换头寸的固定持仓成本,所以不难判断,互换头寸的风险主要来自浮动价格这条腿,只要建立一个反向头寸,对冲掉浮动价格的风险,那么互换头寸的风险就能够得到有效管理。因此,交易所作为中央对手方,可以制定相应的抵押品管理办法,例如,允许国债、标准仓单等有价证券作为抵押品,投资者则可以根据交易所的相关规定,利用有价证券来充抵保证金,以此降低所产生的固定持仓成本。 有组合的风险敞口 对于含有互换头寸的投资组合,互换头寸的风险敞口是浮动价格与固定价格的价差,由于固定价格为常数,所以这个风险敞口的变动趋势和波动情况主要与浮动价格有关。针对这种特点,投资者可以构造以下两种组合: 第一种情况,投资者可以利用一个期货多头和一个期货空头构造一个价差组合,形成与互换头寸的价差大小相等(或相近)、方向相反的保护头寸,该组合包含一个互换头寸、一个期货多头头寸和一个期货空头头寸,即portfolio=(S,F1,F2),其中S为互换头寸,F1和F2分别为两个期货头寸,我们令两个期货头寸的价格分别为P1和P2。其中,F1用于复制浮动价格,价格波动特征和长期趋势与浮动价格近似;F2用于复制固定价格,其价格波动较小,较为稳定。那么这个投资组合所形成的风险敞口为│P1-P2│-│Pt-Pf│。 第二种情况,由于互换头寸的风险主要来自浮动价格,所以投资者可以建立一个与浮动价格相对冲的期货头寸,即Portfolio=(S,F1),这样的组合实际上可以看作两个期货头寸和一个远期合约的组合。对于买方来说,主要需要规避浮动价格下跌的风险,所以需要建立一个空头期货头寸;对于卖方来说,主要规避浮动价格上涨的风险,所以需要建立一个多头期货头寸。因此,互换头寸与期货头寸所形成的投资组合的净值,应该为互换头寸净值与期货头寸净值之和。我们假定卖方所建立的期货头寸的成交价格为f,那么卖方投资组合的净值可以表达为N=(pf–pt)+(pt–f)=pf–f。 同样,假定买方所建立的期货头寸的成交价格为f’,那么买方投资组合的净值可以表达为N=(pt–pf)+(f’–pt)=f’–pf。 总之,对互换头寸的风险管理能力,取决于买卖双方所建立的期货头寸的情况,其中最理想的情况就是期货头寸的成交价格f等于互换的固定价格,这样投资组合的风险敞口为零。然而,在实际情况中,有时很难达到理想状态,任何一方都会以一个对自己有利的价格建立保护性期货头寸,所以形成的投资组合风险敞口(净值)是固定的。 对投资组合的风险敞口管理 对于第一种情况,就互换头寸的多头来说,其持有浮动价格多头,应该持有与浮动价格近似的期货头寸空头,以及一个价格波动较小且与固定价格相近的期货多头。因此,这个组合t1时刻的风险敞口为Rt1=[Pt0×(1±σ)-Pf-P1×(1±σ)+P2×(1±σ)]×Q。其中,我们假设│P1-P2│-│Pt-Pf│=c,c≥0,当c=0时,该投资组合的风险敞口为零,而当c>0时,从这个投资组合来看,相当于增加了一个固定的(稳定的)现金流,这部分是一个相对固定的存量,不会产生波动风险。因此,可以通过固定收益产品(国债等)进行抵押担保。 对于第二种情况,组合t1时刻的风险敞口为Rt1=(Pf-f)×Q。 同样,利用上面的例子,我们假设卖方为了规避浮动价格上涨而导致的风险,买入一个铁矿石期货合约(多头),假设开仓价格为935元/吨,那么11月4日当天这个投资组合的净值为(930-950)+(950-935)=-20+15=-5(元/吨),即互换头寸的净值为-20元/吨,期货头寸的净值为15元/吨,组合头寸的净值为-5元/吨。 在上例中,卖方的投资组合风险敞口为5元/吨(见下表)。值得注意的是,在整个投资周期内,投资组合的风险敞口是固定的,所以投资组合需要维持固定的保证金水平,而且远远小于当前互换头寸的保证金。
结论与展望 目前,场外市场“场内化”的趋势日益显著,交易所可以在交易和清算方面为场外市场提供延伸服务,为场外市场建立有效的风险管理机制,充分发挥金融市场基础设施在交易、清算领域的优势,确保市场的稳定运行。 第一,探索双边清算机制下的风险特征和计量方案,从而设计更符合双边清算的风险管理制度;第二,研究集中清算模式下,场外衍生品头寸组合的风险特点,并制定相应的风险管理制度;第三,在实现场外市场与场内市场对接的过程中,有必要研究跨市场交叉保证制度安排。另外,在场内和场外组合保证金这样的框架下,进一步分析场外互换头寸与场内期货头寸的风险特征,为研究组合保证金制度提供参考,进一步优化投资者的交易成本。 责任编辑:韩奕舒 |
【免责声明】本文仅代表作者本人观点,与本网站无关。本网站对文中陈述、观点判断保持中立,不对所包含内容的准确性、可靠性或完整性提供任何明示或暗示的保证。请读者仅作参考,并请自行承担全部责任。

本网站凡是注明“来源:七禾网”的文章均为七禾网 www.7hcn.com版权所有,相关网站或媒体若要转载须经七禾网同意0571-88212938,并注明出处。若本网站相关内容涉及到其他媒体或公司的版权,请联系0571-88212938,我们将及时调整或删除。



七禾研究中心负责人:翁建平
电话:0571-88212938
Email:57124514@qq.com
七禾科技中心负责人:相升澳
电话:15068166275
Email:1573338006@qq.com
七禾产业中心负责人:洪周璐
电话:15179330356
七禾财富管理中心
电话:13732204374(微信同号)
电话:18657157586(微信同号)
合作期货公司基本信息: 东吴期货 华鑫期货 东航期货 前海期货
 七禾网微信公众号 |  七禾网APP安卓&鸿蒙 |  七禾网APP苹果 |  沈良宏观 |  七禾调研 |  价值投资君 |
© 七禾网 浙ICP备09012462号-1 浙公网安备 33010802010119号 增值电信业务经营许可证[浙B2-20110481] 广播电视节目制作经营许可证[浙字第05637号]
 最新高手视频!