聚合智慧 | 升华财富
产业智库服务平台
产业智库服务平台

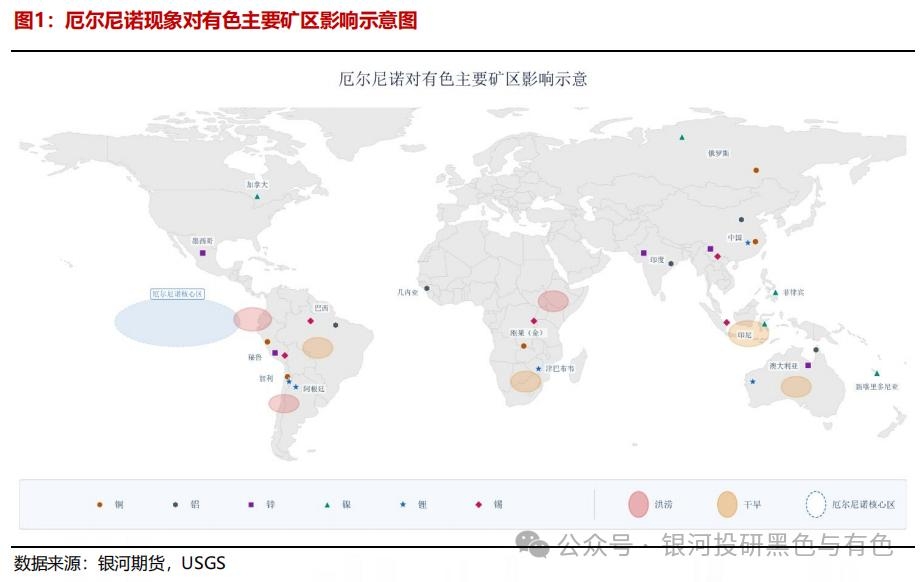
| 第一部分 前言概要 2026年5月赤道中东太平洋进入厄尔尼诺状态,预计11‑12月达到峰值并于2027年春夏逐步衰减。气候呈现南美西海岸多雨、东南亚偏旱、南部非洲干旱的特征。目前尚未出现天气引发的大规模矿山停产。厄尔尼诺对有色金属来说,多为局部短期扰动,更像是供需矛盾放大器,并非行情决定性因素。 分品种摘要 铜:需关注智利矿区暴雨损毁设施、秘鲁泥石流阻断精矿外运、赞比亚干旱造成水电不足的风险;超强厄尔尼诺或带来阶段性供给收缩推升铜价,但中长期行情由宏观与下游需求主导。 锌:扰动主要来自秘鲁,暴雨会造成矿山临时停产、配矿紊乱,同时面临限电、港口及运河海运受阻问题;冲击多为脉冲式,1‑4周即可修复,矿端偏紧对锌价形成成本支撑。 锂:2026年7月智利北部遭遇特大暴雨,预计仅造成月度产量损失,对全年影响有限;若叠加非洲出口收紧,或将放大短期价格波动。 镍:主产国印尼整体受天气冲击微弱,仅个别水电依赖型产线小幅降产,对全球产量影响极小;少雨反而利好开采发运,镍价核心看印尼政策及下游需求。 锡:区域分化显著,印尼、缅甸干旱利于开采,供给主要矛盾来自政策与佤邦复产;仅秘鲁需警惕降雨破坏物流,全球锡库存低位会放大天气带来的价格波动。 铝:分铝土矿、电解铝两条路径。几内亚、澳洲主要扰动矿石发运节奏;海外水电铝可能因电价上行出现现货脉冲,但难改变中长期趋势。 第二部分 厄尔尼诺气候对有色矿区影响综述 厄尔尼诺现象以旱涝为主要气候特征,赤道中东太平洋海温异常变化带动全球降水分布调整,使铜、铝、锌、镍、锂、锡等有色金属的部分主产区出现异常干旱或异常多雨。 2026年5月,赤道中东太平洋进入厄尔尼诺状态,7月起事件快速增强。世界气象组织9月3日通报确认事件持续增强,极端天气风险延续至2027年;中国气象机构预计事件在11月至12月前后达到峰值,为偏东太平洋型,2027年春夏季逐步衰减。本轮事件的旱涝分布延续历史规律,西太平洋一侧偏旱,南美西海岸与东非偏涝,南部非洲偏旱。
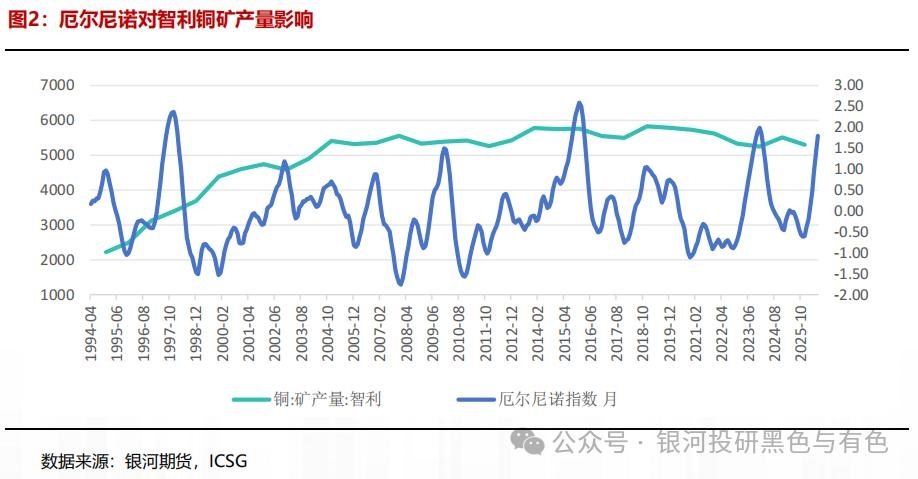
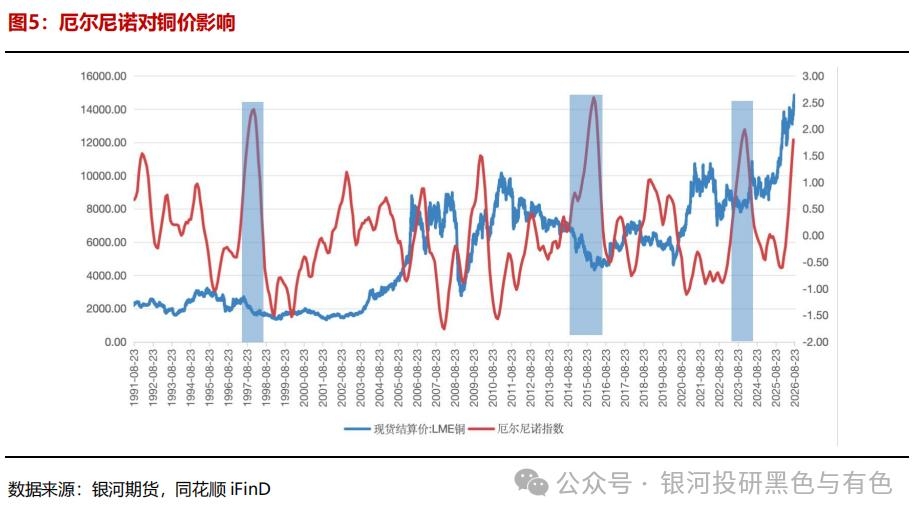
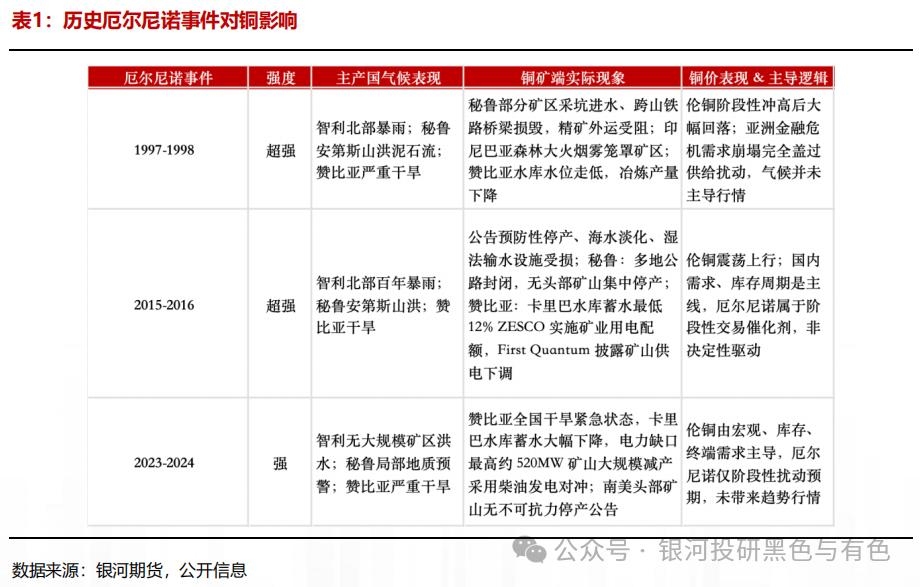
2026年已兑现的天气扰动集中在南美西海岸。7月,智利北部阿塔卡马与科金博大区出现历史性暴雨洪水,部分站点数日降雨量接近当地常年多年总量,智利政府于7月20日宣布相关区域进入灾难状态,矿区道路与港口装运出现延迟;9月1日,秘鲁政府宣布全国22个大区的893个行政区及卡亚俄宪法省进入紧急状态,以应对2026至2027年厄尔尼诺现象可能引发的极端降雨。市场对南美西海岸的关注集中于暴雨会否引发洪灾,造成矿区停产与港口装运中断,历史上这类扰动多在数周内修复。 印尼与东南亚是厄尔尼诺偏旱的主要区域,其对矿区的影响方向与南美西海岸相反。少雨使矿石含水率下降、运输条件改善,属有利因素,风险点在于依赖水电的少数冶炼企业与长期干旱后的林火。南部非洲延续干旱少雨,赞比亚与津巴布韦等国水电出力下降,对依赖电网的矿区构成间接影响。澳洲大部偏干,对露天矿作业与运输条件影响有限。 上述区域本轮尚未出现因天气直接导致的矿区减产报道。天气扰动因素属局部、短期、可逆的供应节奏影响,不作为市场的主要交易逻辑。 第三部分 主要品种分析 铜 自2023年以来,铜矿供应紧张的情况不断加剧,7月智利和秘鲁政府均对厄尔尼诺现象做出预警,这也可能会进一步加剧铜矿供应紧张的问题。我们通过回顾1997-1998年和2015-2016年两次超强厄尔尼诺对智利、秘鲁和赞比亚生产造成的冲击,分析厄尔尼诺对铜行情走势可能造成的影响。 1、智利 2025年智利铜矿产量541万吨,其中SX-EW产量为114万吨,铜矿区域分化严重,北部荒漠四大产区(阿里卡 - 帕里纳科塔、塔拉帕卡、安托法加斯塔、阿塔卡马)贡献全国79%铜矿产能,中部科金博过渡产区产量占全国7%,瓦尔帕莱索及以南南部边缘产区合计产量占比约14%。厄尔尼诺通常会给智利北部(核心矿区,如安托法加斯塔、阿塔卡马沙漠)带来异常降雨,甚至引发山洪。虽然短期强降雨可以暂时缓解大陆水的紧缺压力,但极端暴雨可能破坏矿区道路、淹没采坑,并冲击海水淡化厂的取水口和沿海输水管道,供电中断等问题,反而在修复期间推高运营成本。 1997年-1998年的超强厄尔尼诺导致北部露天矿,如Escondida等核心矿区遭遇暴雨积水、边坡受损,生产扰动存在滞后效应,1997年当年产量影响有限,1998‑1999年出现修复期减产,矿坑排水、边坡修复拉低产出与精矿品位,escondida产量从97年的93.3万吨下降到98年的86.8万吨。但90年代外资大规模进入智利,一大批新建/扩建矿山集中投产,新增产能的幅度大于厄尔尼诺带来的局部损失,智利铜矿产量仍在快速增长。 2015-2016年的厄尔尼诺带来的强降雨曾在智利北部引发严重洪水,Escondida、Chuquicamata、Centinela等北部大型露天矿短期停产;矿坑进水、边坡风险、选矿厂进水,以短期间歇性停产为主,并非长周期彻底关停。2016年4月Codelco El‑Teniente因洪水临时关闭3天,损失约5000吨铜金属,部分矿区公路被泥石流掩埋,精矿发运阶段性受阻;但主干铁路、出海港口没有系统性损毁,清淤修复周期短于秘鲁,管线运输保持通畅。2015‑2016超强厄尔尼诺期间,智利2016全年矿产铜同比下降3.9%(Cochilco),总产量损失约21.8万吨金属量。该下滑是多重因素共振:厄尔尼诺带来北部中部暴雨、矿山阶段性停产是扰动项,但老矿矿石品位衰减、铜价熊市下的运营调整贡献了更大份额;单纯气候因素带来的供给损失约9‑12万吨金属。
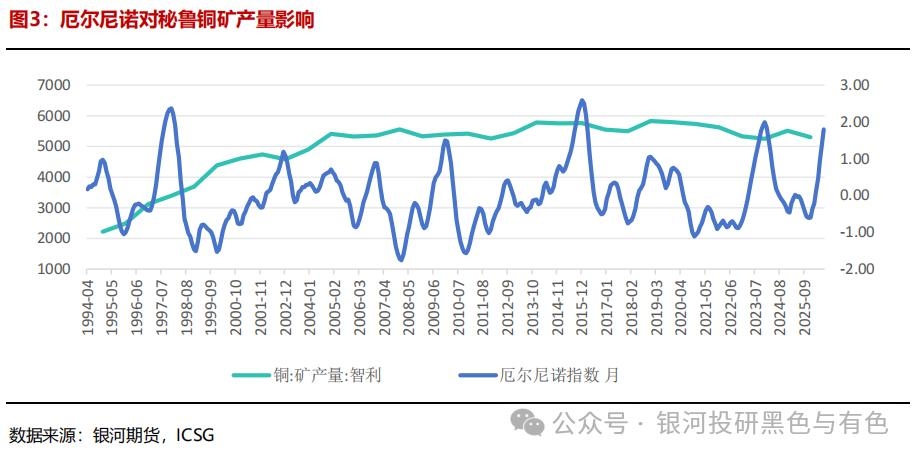
2、秘鲁 秘鲁2025年铜矿总产量 276.98 万吨(矿产铜,TMF),湿法SX‑EW产量约9.8万吨。秘鲁灾害主要发生在南部、中部安第斯高海拔矿区,多数主力矿山地处海拔3800‑4600m高原,短时极端暴雨破坏性远大于水资源增益,极易造成露天采坑进水、矿山边坡失稳损毁、尾矿库安全风险,部分矿山仅有单一对外运输通道,高度依赖山区公路,少部分配套南部铁路网络,铜精矿外运至马塔拉尼港、卡亚俄港。经常出现矿山本体生产尚可,但精矿无法运抵港口,道路、桥梁清淤修复周期普遍长于矿山内部抽水复产周期,物流中断往往是实际供给扰动的核心来源。 1997年5月超强厄尔尼诺正式启动,下半年秘鲁南部核心铜矿区提前遭遇持续性强降雨、山洪与泥石流灾害,Cuajone、Toquepala等主力露天矿采坑积水严重、边坡稳定性下降,矿山被迫阶段性降负荷生产、压缩有效作业时长,选矿工序也因雨水扰动出现产出回落,是当年产量下滑的核心驱动因素。同时,秘鲁南部主力矿山进入开采中后期,原矿天然品位持续下行,叠加1997年下半年集中设备检修,进一步拖累全年铜金属产出。秘鲁铜精矿产量从1996年的57.2万吨下降到1997年的49.1万吨。1998 年 1 月,Southern Peru Copper 的 Toquepala、Cuajone因南部强降雨引发泥石流,铁路和公路被掩埋/阻断,浓缩厂短暂停产。 秘鲁2015年矿产铜约170万吨,2016年大幅上行,核心增量来自Las Bambas投产爬坡与Cerro Verde扩产,抵消了厄尔尼诺的负面扰动。厄尔尼诺带来安第斯山区持续暴雨,Las Bambas通往马塔拉尼港的山区公路反复被泥石流阻断,矿山阶段性降负荷生产,精矿外运频繁受阻;但大规模交通损毁的极端情况,气候仅带来阶段性生产与物流扰动,被新矿山产能释放完全覆盖,全年矿产铜依旧实现正增长,仅阶段性港口发运量出现回落。
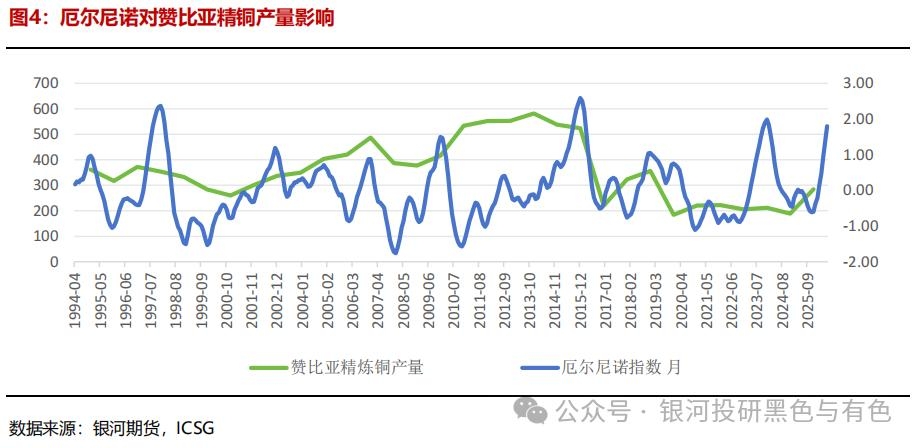
3、赞比亚 2025年赞比亚矿产铜产量80.6万吨;国内湿法 SX‑EW产量约13万吨。铜矿生产集中在西北省和铜带省;精炼铜产能主要分布在铜带省恩多拉、基特韦。全国电力装机水电占比约 80‑85%,卡里巴水库、卡富埃峡谷水电站为核心电源;铜矿山 + 冶炼是本国最大电力消费板块。厄尔尼诺抑制南部非洲雨季降水,带来干旱少雨风险,核心矛盾为水电出力不足。2015‑2016 强厄尔尼诺,卡里巴水库蓄水率最低至约12%(历史低位),ZESCO 对大型矿山执行供电配额。First Quantum 公告 Kansanshi、Sentinel 矿山供电额度下调,矿山被迫降负荷运行;赞比亚矿业商会记录冶炼厂开工率下行;赞比亚矿业部年度产量显示矿产铜小幅回落,该回落包含品位、检修、限电多重因素。 赞比亚1997年精炼铜减产主要是由于国有ZCCM联合铜矿公司持续的运营与财务危机、国际铜价大幅下行以及私有化进程受阻。1997‑1998厄尔尼诺在赞比亚呈现北部洪涝、南部干旱的空间分化特征,灾害冲击集中于农业领域,造成玉米大幅减产。 2015‑2016超强厄尔尼诺期间,南部非洲遭遇大范围持续干旱,卡里巴水库水位显著回落,赞比亚水电供给紧张,ZESCO实施全国轮流限电,电力缺口峰值接近1000兆瓦。电力供应削减造成Baluba地下矿停产、Kansanshi矿山产出下降14%,Sentinel新建矿山产能爬坡进度延迟。本次精炼铜阶段性收缩为多因素共振结果:厄尔尼诺干旱引发的电力危机是重要扰动因素,同时叠加Kansanshi冶炼厂投产爬坡、Mopani矿山竖井建设降负荷、KCM Nchanga地下矿维持保养维护、铜价熊市下高成本单元主动收缩产能,不能将精炼铜减量完全归因于厄尔尼诺。
4、小结 从历次厄尔尼诺来看,中等或强厄尔尼诺对供应影响相对有限,超强级别厄尔尼诺对矿山的扰动明显增加,但厄尔尼诺并不是影响价格的决定性因素,如1997-1998年银亚洲金融危机铜价持续下跌,2015年-2016年的交易主线则集中在国内外需求和经济触底。本次厄尔尼诺预计2026年11月-2027年2月前后达到峰值,海温距平峰值大概率在2.0℃至3.0℃之间,达到“强”至“超强”标准。需重点关注南美主产区降雨情况以及赞比亚核心水电站水位情况。目前供应端的问题是影响铜价的关键因素之一,若超强厄尔尼诺引发铜矿产量进一步下滑,可能会带动铜价阶段性走高,但持续性的行情仍取决于宏观走势、232关税等。
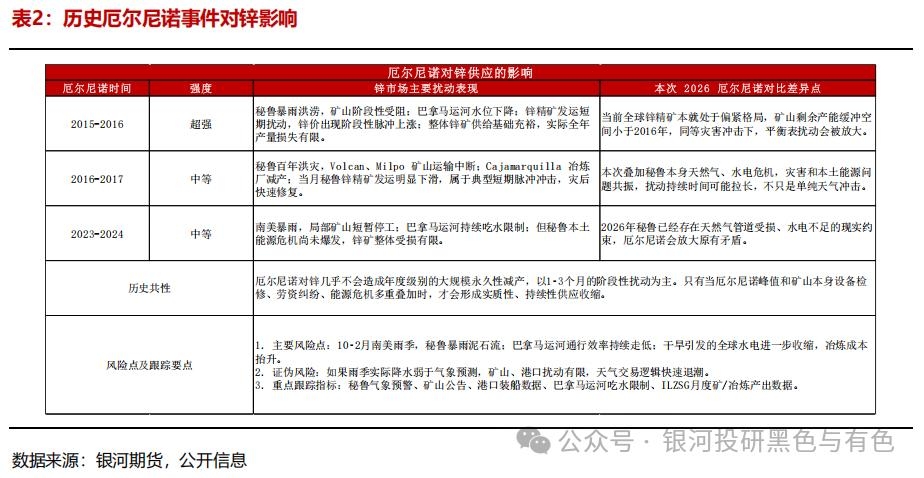
锌 1、厄尔尼诺传导途径及影响 全球锌矿供给分散,秘鲁为核心扰动来源,同时智利、澳大利亚、赞比亚、中国均占有一定产量。秘鲁锌多以铜锌伴生矿为主,代表矿山 Antamina、Volcan、Milpo,露天、井下矿山并存;全国70%电力来自水电。厄尔尼诺导致北部强降雨,矿坑进水、边坡滑坡风险高,同时安第斯高原干旱又会造成水库水位回落、水电出力压缩,双重扰动矿山生产与冶炼。智利北部锌多为伴生矿,纯锌矿山体量很小,产量贡献有限。澳大利亚矿山主要风险来自干旱抬升水资源、柴油发电成本,一般不直接造成大规模停产。赞比亚等非洲产区扰动集中在冶炼端,矿山本体受天气冲击小。中国云南是国内锌矿与冶炼重要聚集区,选矿大量耗水,厄尔尼诺容易带来干旱缺水或者洪涝灾害扰动生产运输。 锌供给受厄尔尼诺影响传导路径多元:矿山端脉冲式临时停产为主,单月锌精矿产量损失显著;冶炼端受水资源、高耗能用电约束;物流端包括南美港口巨浪临时封港、安第斯山区公路损毁、巴拿马运河干旱等造成通行受限拉长全球流转周期。灾害带来减产大多为短期脉冲损失,灾害结束后 1‑4 周大多可以恢复,一般不造成永久性产能损毁。 2、历史厄尔尼诺事件对供应的影响 1997‑1998年:厄尔尼诺带来秘鲁北部强降雨,部分露天井下矿山遭遇洪水威胁,部分矿山预防性避险降产;同时后期高原干旱造成水库水位下降,水电出力下滑,部分矿山用电配额压缩,开工率被动下调。但当年全球锌产量波动主要来自矿企资本开支、价格周期,天气仅局部扰动,未改写全球年度产量方向。市场价格主导因素来自全球宏观需求,没有单独兑现天气溢价。 2015‑2016年:秘鲁安第斯山区暴雨,铜锌伴生矿受滑坡干扰配矿,锌精矿产出被动下滑;冶炼端水电供给不稳,炼厂出现阶段性产出收缩。赞比亚干旱造成水电紧张,冶炼厂成本抬升。该阶段全球锌供给收缩主线来自矿山枯竭、关停,厄尔尼诺放大阶段性扰动,但不是核心驱动。价格交易主线为矿山减产、库存周期,天气属于次要扰动。 2023‑2024:南美未出现超大规模矿区洪灾;非洲干旱带来冶炼成本抬升,但矿山无大规模天气性停产。锌价运行主要受宏观、加工费、库存周期主导,厄尔尼诺并未成为市场交易主线。另外参考 2017 厄尔尼诺洪灾案例,秘鲁 Volcan、El Brocal 矿产品外运停滞,Milpo 生产报告推迟;Cajamarquilla 炼厂出现 1.5‑4.6% 阶段性减产,体现暴雨洪涝对锌供给的脉冲式冲击。
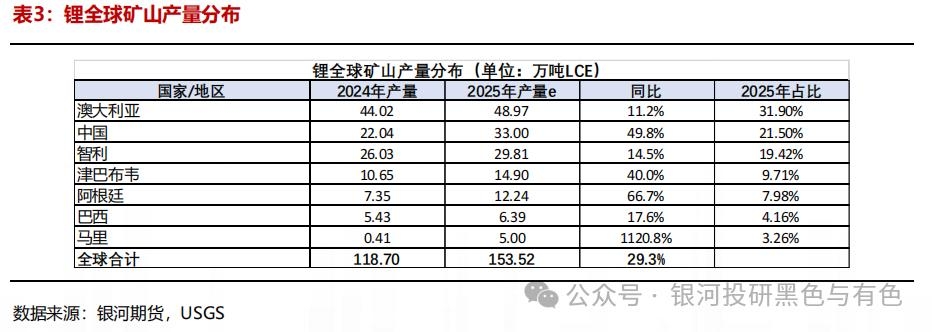
3、2026年厄尔尼诺影响 2026‑2027风险高发窗口为2026年10月‑次年2月南美雨季高峰。需要重点跟踪秘鲁两大风险:一是暴雨洪水、泥石流造成矿山停产、伴生矿配矿紊乱、内陆公路损毁,出现 “矿山有货,港口无货”;二是后期高原干旱,水电供给不足,矿业用电配额压缩,矿山、精炼锌冶炼被迫压减开工率。其次关注巴拿马运河因中美洲干旱水位下降带来的船舶通行约束,拉长全球锌精矿流转时间。国内需要关注云南产区,极端干旱会抬升冶炼用电用水成本,洪涝则冲击矿山与冶炼基础设施。 短期来看,厄尔尼诺现象并未造成矿山生产影响,更多为市场预期。中长期仍需持续关注自然灾害对锌精矿主产区的实际影响。年内矿段偏紧格局未改,且有减量预期,冶炼成本不断上移为锌价提供支撑,逢低仍以多头思路对待。 锂 1、品种产量分布 依据美国地质调查局2026年矿产商品概要的初步统计,2025年全球锂矿山产量约29万吨金属锂,同比增长29.3%。产量集中度偏高,澳大利亚占比31.9%居首,中国占比21.5%,智利占比19.4%,津巴布韦占比9.7%,阿根廷占比8%,前五大生产国合计约占全球产量的九成。产地高度集中意味着天气冲击的传导路径集中在少数几个国家与重点矿区。 南美锂三角合计约占全球产量近30%,是盐湖卤水提锂的核心区域。智利产量全部来自北部阿塔卡马盐湖,以智利SQM公司与雅保的蒸发池工艺为主,是全球单个盐湖产量最大的产区;阿根廷国土面积狭长,盐湖项目多点开花,正处于新产能爬坡放量阶段。澳大利亚以硬岩锂辉石为主,产量集中在西澳格林布什与皮尔巴拉矿区,产品以精矿形式外运,海运环节依赖黑德兰等港口。中国产量约占全球21.5%,以江西宜春锂云母与青海西藏盐湖为主。 各产区气候与供给的关联属性不同。盐湖提锂依赖卤水自然蒸发浓缩,降水会稀释卤水并降低蒸发效率,智利阿塔卡马是全球最干旱地区之一,正常年份降水极少,异常强降雨属于低概率高影响事件。硬岩锂矿以露天开采与选矿为主,对降水的敏感度低于盐湖,主要风险来自强降雨引发的矿区道路中断、停产避险与发运延迟。矿区普遍偏远,电力供应与物流通道是共同的薄弱环节。
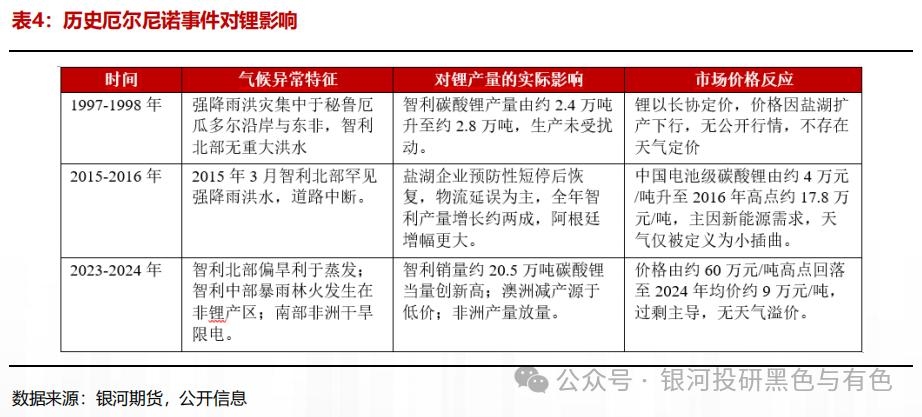
2、历史厄尔尼诺事件对供应的影响 1997-1998年:该轮事件中强降雨与洪灾集中于秘鲁、厄瓜多尔沿岸与东非等地,智利北部未出现重大洪水记录,阿塔卡马盐湖生产未受天气扰动。当时全球锂产量规模远小于当前,智利是主要生产国,智利碳酸锂产量由1997年约2.4万吨升至1998年约2.8万吨,增长来自智利化工矿业公司盐湖产能投放。 2015-2016年:2015年3月智利北部阿塔卡马地区出现罕见强降雨,安托法加斯塔两日降雨量约24毫米,接近当地常年年降水量的十倍以上,洪水造成矿区道路中断。智利SQM公司对北部部分运营采取预防性暂停,雅保出现小规模中断后恢复;阿根廷盐湖项目因山区道路受阻出现原料运输与成品发运延误。厄尔尼诺扰动集中在物流与短期停产,盐湖本体未受破坏,智利2016年产量仍同比增长20%以上。同期中国电池级碳酸锂价格由2015年初约4万元/吨升至2016年高点约17.8万元/吨,驱动来自新能源汽车补贴带动的需求扩张与产能投放偏慢,智利洪水起到锦上添花的作用,但不是主线。 2023-2024年:该轮事件期间智利北部降水偏少,阿塔卡马盐湖蒸发条件改善,智利SQM公司2024年锂销量约20.5万吨碳酸锂当量,创历史新高,同比增长约20%。智利中部2024年2月出现暴雨与林火,发生区域不属于锂产区,对北部盐湖生产没有影响。碳酸锂价格连续下跌两年,主导逻辑是全球供给过剩与需求增速放缓,期间市场对厄尔尼诺的讨论没有改变过剩定价,天气溢价未得到兑现。
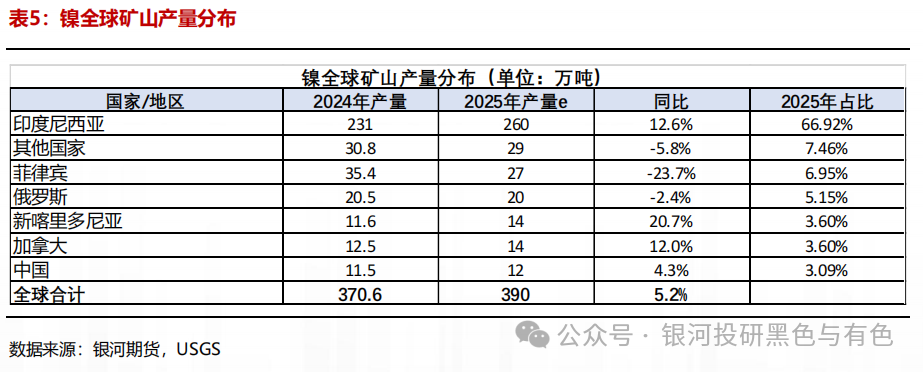
3、2026年厄尔尼诺影响 今年已发生的与厄尔尼诺相关的扰动集中在南美。2026年7月智利北部阿塔卡马与科金博大区出现历史性暴雨与洪水,部分站点四天降雨量约相当于当地常年四年总量,智利政府于7月20日宣布相关区域进入灾难状态。假设智利盐湖单月产量损失10-20%,对应全球当月产量减少约2%-4%;且停产多为短期,预计对全年产量影响不足1%,悲观情形不足2%。截至目前,智利SQM公司与雅保均未发布洪水导致锂减产的官方公告。澳大利亚与非洲产区也均未出现天气直接引发的停产或断运记录。 四季度供应虽有修复式增长,但需求保持扩张,增速快于供应,供需缺口支持价格高位运行。短期天气事件本身可被库存与复产平滑,但若与非洲出口收紧等其他供给因素叠加,可能会放大阶段性供需错配与价格波动。 镍 1、品种产量分布 印尼是全球最大的镍生产国,镍产量占比达到67%。2025年镍矿产量约260万吨,同比增长约13%,对全球镍供应起主导作用。印尼镍矿以红土镍矿为主,采用露天开采,矿石就地冶炼为镍铁或湿法中间品。矿区集中于苏拉威西与北马鲁古两大区域,园区普遍以自备燃煤电厂供电,依赖水电的产能主要集中于南苏拉威西的少数项目。
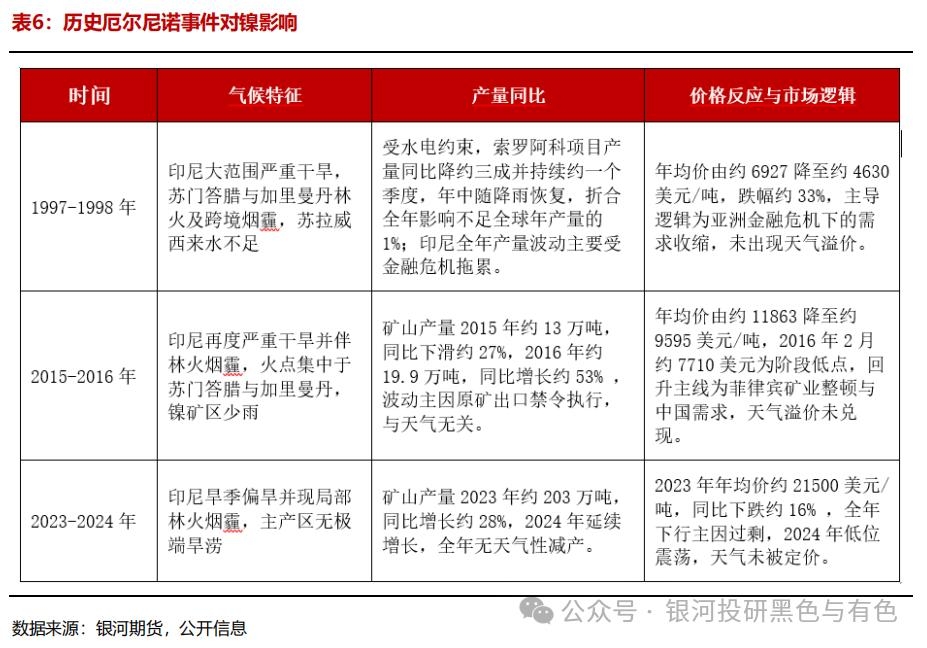
2、历史厄尔尼诺事件对供应的影响 镍矿产区较为集中,厄尔尼诺对镍供应的影响围绕印尼展开。 1997-1998年:印尼遭遇大范围严重干旱,苏门答腊与加里曼丹林火并产生长期跨境烟霾,苏拉威西旱季河湖来水明显减少。镍产量主体位于苏拉威西,不在主要火点范围,矿山开采与物流环节没有因林火烟霾出现停产的记录。实际扰动发生在电力环节,索罗阿科项目依赖水电,供水减少使水电出力不足,1997年下半年产量受到抑制,1998年1月产能利用率一度降至约七成,年中随降雨回归恢复正常。然而当时镍市交易主线是亚洲金融危机引发的需求收缩,1998年LME镍均价约4630美元/吨,较1997年下跌约33%,市场没有因天气给予镍溢价。 2015-2016年:印尼再现严重干旱与林火,火点与烟霾集中在苏门答腊与加里曼丹,苏拉威西与北马鲁古镍矿区少雨但未受灾。对露天开采而言,少雨降低矿石含水率并改善道路与发运条件,属于有利因素,未见天气导致的矿山停产或港口发运中断。彼时印尼镍产量正处于原矿出口禁令执行后的调整阶段,2015年镍矿产量同比下滑27%至13万吨,2016年同比增长53%至19.9万吨,产量波动由政策主导而非天气。市场方面,镍价自2016年2月约7710美元/吨的阶段低点回升,交易主线为菲律宾矿业整顿与中国不锈钢需求回暖,当时新闻对印尼干旱的定价集中在棕榈油与林火领域,镍未获得天气溢价。 2023-2024年。印尼旱季偏旱并出现局部林火烟霾,未波及苏拉威西与北马鲁古矿区。2023年印尼镍矿产量约203万吨,同比增长约28%,镍铁与湿法中间品同步放量,矿山开采、物流与电力环节均无天气性减产记录。当时的供应端新闻集中于印尼产能扩张、澳大利亚部分矿山因价格低迷停产以及新喀里多尼亚项目经营危机,天气因素不在交易逻辑之内。2023年LME镍年均价约21500美元/吨,同比下跌约16%,价格在过剩预期下全年单边下行,2024年维持低位震荡,市场始终没有对天气定价。
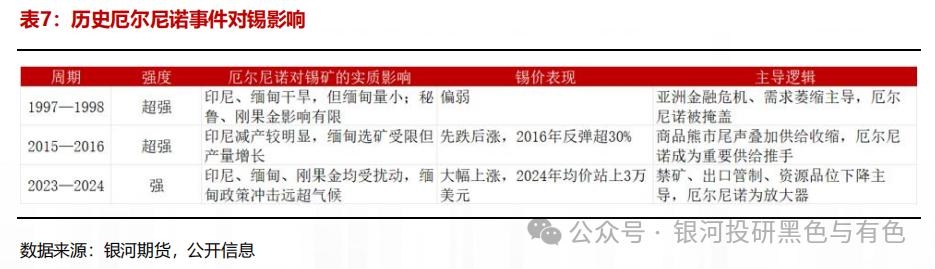
3、2026年厄尔尼诺影响 本轮厄尔尼诺对印尼镍的实际影响目前集中于南苏拉威西一家依赖水电的企业。卡拉集团旗下Bumi Sulawesi Mining公司位于卢武县的镍铁项目年产能约3.3万吨,电源来自塔纳托拉贾县总装机225兆瓦的水电站,因旱季河流来水萎缩、水电出力不足,1号RKEF产线已降产,公司拟对约570名员工实施临时待岗。而即使该产线完全停产,也不足以影响全球产量的0.2%,实际减产更少。印尼镍工业协会与能矿部先后确认影响局限于该企业,莫罗瓦利、维达贝等主要园区以燃煤电力为主,生产正常。印尼镍冶炼产能约九成以上由燃煤电力保障,水电依赖型产能占比很低,天气经限电环节向镍供应的传导范围有限。物流运输环节未见扰动,少雨有利于矿石装卸与船舶发运,印尼主要矿港发运正常。 结合当前供需格局,镍价处于库存压力与成本支撑的双向夹击之中。供应端,印尼配额收紧与镍矿计价机制上移抬高综合成本,镍铁及中间品的减产收缩供应弹性。需求端,不锈钢需求平稳增长约3%,电池用镍增长乏力,过剩出清仍依赖供应侧收缩。预计镍价维持宽幅震荡,LME镍主要运行区间16000-18000美元/吨,沪镍区间12万-13.5万元/吨。价格重心上移需要印尼配额持续收紧并得到镍铁或湿法环节更多减产的确认;若配额放松或库存继续累积,价格将向区间下沿回归。 锡 从历次厄尔尼诺来看,厄尔尼诺对锡的影响区域分化显著。东南亚产区(印尼、缅甸)因干旱少雨或有利于开采,相对影响偏中性或正向,南美秘鲁锡矿则面临降雨导致的物流中断和运营风险。刚果(金)锡矿受气候直接影响有限。当前全球锡库存处于历史低点,可能放大潜在天气扰动的价格敏感性,需重点关注秘鲁安第斯山区降雨及物流状况,相较而言,其余主要供应国主导因素并非天气。 1、印尼 2025年印尼锡矿产量约6.13万吨,占全球21.71%。锡矿生产高度集中于邦加-勿里洞群岛,该地区贡献印尼约90-95%的锡产量,开采以离岸作业为主。厄尔尼诺导致西太平洋海水温度升高,令东南亚地区陷入干旱。对印尼离岸锡矿而言,干旱缩短雨季时间,有利于开采作业。1997-1998年超强厄尔尼诺期间,印尼经历极端干旱,森林火灾频发,但锡产量基本保持正常生产水平。2015-2016年强厄尔尼诺期间,部分邦加-勿里洞降雨偏少,部分依赖水力采选的矿场出现减产或停产,但影响偏阶段性,产量下滑主导因素是价格和资源问题叠加政策收紧的结果。总体而言,厄尔尼诺只是加重了短期供应降幅,核心约束更多来自国家政策端例如出口许可、RKAB审批之类。 2、缅甸 2025年缅甸锡矿产量约1.2万吨,占全球4.1%,锡精矿主要来自佤邦矿区(占缅甸锡矿供应约95%),几乎全部通过边境出口至中国。缅甸地处东南亚,厄尔尼诺带来的干旱同样可能缩短雨季、改善旱季运输条件,但是今年来说据了解传统雨季降雨量并未出现明显缓和,矿洞再积水叠加品味下降仍然制约复产节奏。 1997-1998年厄尔尼诺是缅甸历史上最炎热、最干旱的年份之一,但未对锡矿生产造成减产影响。2015-2016年厄尔尼诺期间,多数地区气温飙升,佤邦在此期间处于快速放量期,干旱对选矿有干扰但是产量仍逆势增长,2015产量同比增加11.43%,2016年产量同比增加46.15%,缅甸锡矿供应的核心矛盾仍在于佤邦复产进程(自2023年8月全面停产后,目前产能仅恢复至约40%),厄尔尼诺引发的干旱虽或许改善矿区作业条件,但难以根本改变复产节奏这一核心变量。 3、刚果(金) 2025年刚果(金)锡矿产量约2.8万吨,占全球9.87%。核心锡矿为Alphamin旗下的Bisie矿,位于东部北基伍省,2025年产量1.86万金属吨,占全球约6.6%。刚果(金)地处非洲中部,气候特点是雨季和旱季分明。2015-2016年强厄尔尼诺期间,刚果(金)东部降雨偏多,对刚果(金)锡矿生产的直接冲击相对有限,该国产出的核心风险始终在于东部地区地缘安全形势(M23武装冲突)及运输通道中断(戈马边境口岸关停等),近期主导因素切换为埃博拉病毒以及打击非法采矿。 4、秘鲁 2025年秘鲁锡精矿产量约3.38万吨,占全球约12.05%。锡生产集中在Minsur旗下的圣拉斐尔地下矿山,位于南部普诺大区,秘鲁东南部的安地斯高原。厄尔尼诺给南美带来异常降雨,极端暴雨可能破坏高海拔矿区道路、冲击电力设施、影响精矿外运。1997-1998年超强厄尔尼诺期间,秘鲁暴雨不断,洪水、泥石流频发,但1998年圣拉斐尔处理矿石量同比增加约4%,产锡量下滑7.3%,这一年矿石品位的下降影响大于天气影响。2015-2016年强厄尔尼诺期间,厄尔尼诺引发的洪水和滑坡影响了矿山经营,但不是主导因素,核心问题依然是矿体品位下降,2016年全年秘鲁锡产量为1.88万吨,同比下降3.7%。
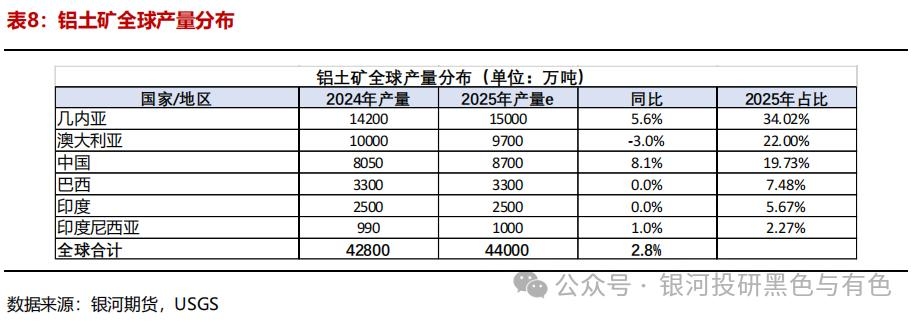
铝 厄尔尼诺气候现象重塑全球降水格局,分别从上游铝土矿开采物流、电解铝冶炼电力供给两条路径扰动全球铝供应链。但气候因素属于供给放大器,并非趋势性行情的决定性力量,价格最终由宏观、产业链供需等多方面逻辑共同决定。 1、铝土矿 全球铝土矿供应高度集中于几内亚和澳大利亚,厄尔尼诺主要通过改变降雨节奏,干扰矿山洗选、矿区公路运输、内河驳运与港口装船作业,扰动矿石向外发运节奏。 几内亚博凯-博法作为全球最大铝土矿出口矿区,正常季节划分是11月-次年4月旱季、5-10月雨季,7-9月为降雨峰值。对比来看,拉尼娜则是带来持续连绵强降雨,对几内亚发运的冲击时间更长。厄尔尼诺发生时期,几内亚雨季总降雨量大概率偏弱,但容易出现典型的旱涝急转现象,而目前已处于9月上旬,几内亚雨季即将步入尾声。今年1-7月我国自几内亚进口铝土矿1.1亿吨,同比累计增加18.57%,占我国铝土矿累计进口量的80%。从发运数据来看,8-9月份几内亚铝土矿发运量同环比显著提升,叠加铝土矿年度过剩预期仍在,预计对于几内亚来说整体偏旱的厄尔尼诺现象难以逆转铝土矿供需格局。 澳大利亚的铝土矿矿区受厄尔尼诺的直接降雨扰动有限,主要风险集中于热带气旋频次变化,风暴来袭时港口临时停工,带来短期发运中断,由于矿区基础设施完善,几乎不会出现长周期矿山停产。 印尼铝土矿主产区的旱季为5-10月,雨季11月-次年4月。厄尔尼诺环境下印尼旱季干旱风险抬升,据SMM 9月9日报道,印尼水位偏低已对该国部分铝土矿的发运造成影响。 受印尼原矿出口禁令约束,该国全部铝土矿供给国内氧化铝厂。自2026年起该国铝土矿RKAB由三年期改为一年一审批,上半年分批审批,7月为年度补充配额申报窗口,印尼ESDM尚未对外发布官方汇总的2026铝土矿RKAB总批复配额,但据市场预测,今年基础审批区间预计在1800-2000万湿吨,折算1530-1700万干吨,则若当地干旱在11月雨季来临前短暂扰动铝土矿发运,对全年铝土矿及氧化铝的供应影响也较为有限,更多为情绪上的扰动。
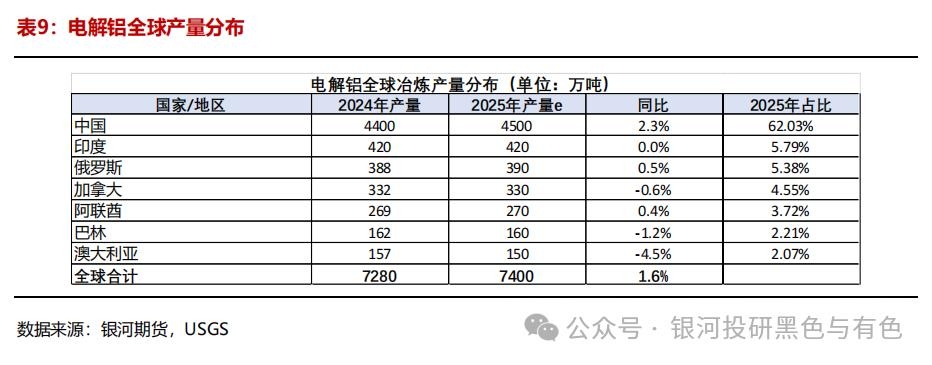
2、电解铝 由于电解铝为高电耗品种,每吨原铝耗电约13500度,电力成本占生产成本接近40%,全球大量产能布局在水电资源丰富的区域,包括中国云南、巴西、挪威、塔吉克斯坦、印尼等冶炼基地。 国内云南是国内水电铝核心区域,大量电解铝产能依靠金沙江、澜沧江水电。但厄尔尼诺对云南的影响需要区分:中部型厄尔尼诺会削弱西南季风,汛期降水不足,水库蓄水偏低;而东部型厄尔尼诺情景下,云南秋冬季降水偏多的概率更高,发生大规模减产的基准概率显著下降。本轮厄尔尼诺属于东部型,对国内云南水电影响较为有限。 海外水电铝产能中,巴西东南部干旱会造成水电出力下滑,电价上行,但水库库容充足,大规模关停概率较低;挪威受厄尔尼诺影响冬季积雪偏少,次年春夏融水不足,电力紧张,更多体现为电价上涨而非直接减产;冰岛依托水电叠加地热组合,气候韧性最强,受厄尔尼诺扰动很小;塔吉克斯坦依赖高山融雪,厄尔尼诺若造成冬季降雪不足,会带来次年夏季发电压力。 复盘历史事件可以看到,不同库存、需求环境下,相同等级的厄尔尼诺,价格表现截然不同。1997-1998年超强厄尔尼诺,尽管北欧、巴西水电出力下滑,但随后亚洲金融危机带来需求崩塌,铝价大幅下行;2023-2024年中部型厄尔尼诺,云南大规模减产叠加全球显性库存低位,LME铝出现阶段性脉冲上涨,但受国内地产需求偏弱制约,上涨持续性不足,脉冲过后回归基本面。
3、小结 从价格冲击特征来看,当厄尔尼诺造成水电铝实质性减产时,供给收缩直接带来现货紧张,近月合约、现货升水快速走高,价格脉冲弹性更大;而铝土矿扰动更多抬升氧化铝成本,对电解铝的传导链条更长、弹性偏弱。如果市场处于供给端存增量压力的阶段,即便出现矿山扰动或者部分产能压减,价格仅会出现短暂的风险溢价,难以影响价格趋势。 责任编辑:七禾编辑 |
【免责声明】本文仅代表作者本人观点,与本网站无关。本网站对文中陈述、观点判断保持中立,不对所包含内容的准确性、可靠性或完整性提供任何明示或暗示的保证。请读者仅作参考,并请自行承担全部责任。

本网站凡是注明“来源:七禾网”的文章均为七禾网 www.7hcn.com版权所有,相关网站或媒体若要转载须经七禾网同意0571-88212938,并注明出处。若本网站相关内容涉及到其他媒体或公司的版权,请联系0571-88212938,我们将及时调整或删除。



七禾研究中心负责人:翁建平
电话:0571-88212938
Email:57124514@qq.com
七禾科技中心负责人:相升澳
电话:15068166275
Email:1573338006@qq.com
七禾产业中心负责人:洪周璐
电话:15179330356
七禾财富管理中心
电话:13732204374(微信同号)
电话:18657157586(微信同号)
合作期货公司基本信息: 东吴期货 华鑫期货 东航期货 前海期货
 七禾网微信公众号 |  七禾网APP安卓&鸿蒙 |  七禾网APP苹果 |  沈良宏观 |  七禾调研 |  价值投资君 |
© 七禾网 浙ICP备09012462号-1 浙公网安备 33010802010119号 增值电信业务经营许可证[浙B2-20110481] 广播电视节目制作经营许可证[浙字第05637号]
 最新高手视频!