 聚合智慧 | 升华财富
产业智库服务平台
产业智库服务平台
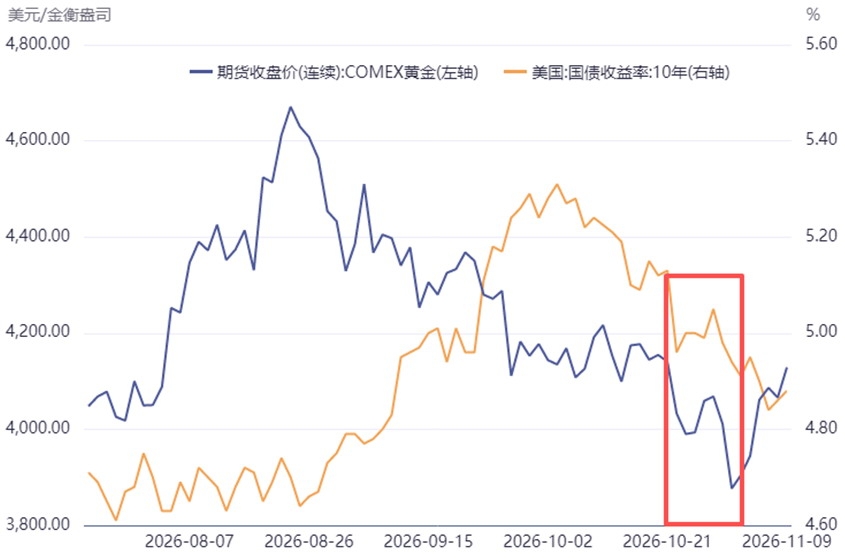
| 10月黄金和白银价格大幅下挫,主因是流动性挤压,基金被动抛售。近期美元与美债收益率回落,叠加中东地缘冲突缓和与基本回补仓位,金价大幅回升。中长期去美元化、央行购金对金价仍有支撑。 过去两周,贵金属市场上演了一出“先深蹲后起跳”的剧烈反转剧情。10月,伦敦现货黄金价格下跌6.79%,月末收于3875美元/盎司附近,最低触及3869.85美元/盎司;白银价格单月重挫18.64%,失守50美元/盎司关口,较历史高点回撤约60%。然而,进入11月后“画风突变”,11月4日现货黄金价格大涨近3%,重回4000美元/盎司上方;11月5日沪金收涨4.07%,沪银收涨5.91%。这种涨跌的快速切换,主要源于美联储加息预期变化、流动性挤压与政治事件。 后续贵金属市场的关键变量是美国中期选举后特朗普的对外政策以及美联储12月加息预期的变化,重点关注中东地缘局势、美元和美债市场走势及海外科技股表现等。 通胀担忧再起 国际油价是引发贵金属市场本轮下跌的第一块多米诺骨牌。受美伊冲突升级、霍尔木兹海峡航道受阻影响,10月布伦特原油价格大涨20.1%。油价飙升再度引发市场对通胀的担忧,“油价上行—通胀担忧—美联储加息—贵金属承压”链条被激活。在杰克逊霍尔年会上,美联储主席沃什的“鹰派”表态,导致美联储连续加息预期升温。虽然10月美联储“按兵不动”,但两名委员投下加息反对票及会后多位官员释放“鹰派”信号,推升12月加息25个基点的预期。在高利率背景下,无息资产持有成本被显著放大。 美债的虹吸效应 在传统框架下,美债收益率与金价呈显著负相关关系。但10月美债收益率与贵金属价格同时下行,主要原因在于,10年期美债在遭遇市场抛售后,收益率一度创出2007年以来新高(5.31%)。当投机资金从大幅回调的海外权益市场“出逃”时,高利率、相对安全的长端美债成为避险资金的首选。黄金市场的多头资金被美债吸走,最终出现美债遭遇抛售、贵金属价格同步下跌的情况。从更深层次来看,该逻辑失灵是美元与美债信用风险上行所致。美国财政赤字扩张、债务上限反复,长端美债收益率已不能完全代表黄金的持有成本。
图为10年期美债收益率与COMEX黄金价格走势 另外,10月底贵金属价格加速下跌的另一重压力来自跨资产资金链。10月下旬,科技巨头财报显示,净利润与自由现金流普遍不及预期,AI资本开支的回报遭质疑,叠加美国民主党推动的AI监管法案与数据中心建设受阻预期,纳斯达克指数遭遇史诗级抛售潮。当权益资产账户需要追加保证金时,基金抛售的不是“想卖的”,而是“卖得掉的”,流动性好的黄金、白银自然成为首选。CFTC数据显示,10月黄金投机净多头被削减至近5个月低位,白银管理基金净多头降至3321张。由此可见,引发贵金属市场本轮下跌的主因是金融市场的流动性压力,而非利率。这与2008年10月、2020年3月的“剧本”如出一辙。 外部不确定性落地 11月4日,美国中期选举开票,民主党夺回国会的全面控制权。财政方面,国会控制权易手意味着大规模财政扩张受限,市场对美联储继续收紧的押注随之下调,明年秋季前三次加息的预期被剔除一次,10年期美债收益率回落至4.9%下方,美元指数走弱,无息资产的两大压制力量同时松动。同时,选举结果确定前机构仓位偏轻、对冲保护集中,不确定性落地引发保护盘集中平仓与仓位回补,VIX单日大跌20%,全球风险资产修复。另外,民主党领袖明确表态将推动结束伊朗战争,美国副总统万斯公开将败选归因于战事,伊朗代表团赴多哈磋商并提出重开霍尔木兹海峡的方案。市场大幅押注中东地缘局势缓和,布伦特油价单日暴跌逾8%,失守100美元/桶大关。油价回落直接压低了通胀预期,贵金属价格上行的宏观环境明显改善。 同时,基本面的“压舱石”始终在场。世界黄金协会数据显示,三季度全球央行净购金321吨,同比大增42%,为2024年四季度以来最高,相当于全球黄金季度产量的四分之三;全球实物黄金ETF净增持211吨。另外,国家外汇管理局统计数据显示,10月末黄金储备为7830万盎司,9月末为7747万盎司,央行已连续24个月增持黄金。 “长牛”逻辑未变 11月需重点关注以下三个方面。一是美伊谈判进展。霍尔木兹海峡通航情况决定原油的风险溢价,进而影响美联储加息预期。二是美联储12月议息会议。重点不在于加不加息,而在于是否暗示暂停加息。只有通胀数据配合,加息预期大幅回落,贵金属价格才能摆脱压制。三是资金流向。黄金ETF能否持续增持、投机净多头能否重建,将决定本次反弹是脉冲还是趋势修复。 风险同样不容忽视,若AI交易逻辑继续瓦解,引发更深的负反馈,交易者就要关注跨资产流动性的影响。在市场波动率快速抬升阶段,敬畏杠杆、控制仓位比判断方向更重要。 长期来看,受益于地缘政治的长期不确定性带来的避险需求和全球货币超发,且去美元化趋势延续,黄金价格的支撑仍在。另外,央行购金趋势不变,新兴市场国家增持黄金的空间仍较大。白银的供给刚性约束较难改变,加上能源转型和人工智能叙事短期难以证伪,世界白银协会数据显示白银已经连续六年出现供需缺口。因此,笔者认为,中长期贵金属价格“长牛”逻辑未变。 责任编辑:七禾编辑 |
【免责声明】本文仅代表作者本人观点,与本网站无关。本网站对文中陈述、观点判断保持中立,不对所包含内容的准确性、可靠性或完整性提供任何明示或暗示的保证。请读者仅作参考,并请自行承担全部责任。
本网站凡是注明“来源:七禾网”的文章均为七禾网 www.7hcn.com版权所有,相关网站或媒体若要转载须经七禾网同意0571-88212938,并注明出处。若本网站相关内容涉及到其他媒体或公司的版权,请联系0571-88212938,我们将及时调整或删除。
七禾研究中心负责人:翁建平
电话:0571-88212938
Email:57124514@qq.com
七禾科技中心负责人:相升澳
电话:15068166275
Email:1573338006@qq.com
七禾产业中心负责人:洪周璐
电话:15179330356
七禾财富管理中心
电话:13732204374(微信同号)
电话:18657157586(微信同号)
合作期货公司基本信息: 东吴期货 华鑫期货 东航期货 前海期货 先锋期货
 七禾网微信公众号 |  七禾网APP安卓&鸿蒙 |  七禾网APP苹果 |  沈良宏观 |  七禾调研 |  价值投资君 |
© 七禾网 浙ICP备09012462号-1 浙公网安备 33010802010119号 增值电信业务经营许可证[浙B2-20110481] 广播电视节目制作经营许可证[浙字第05637号]
 最新高手视频!