聚合智慧 | 升华财富
产业智库服务平台
产业智库服务平台

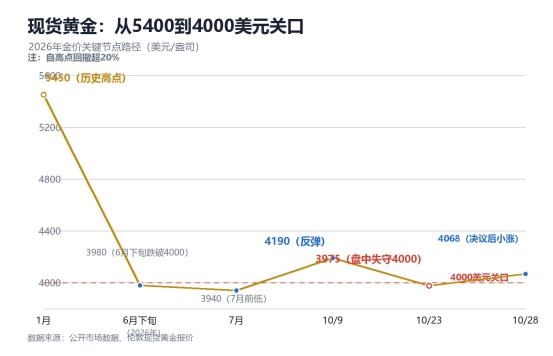
| 10月23日,国际现货黄金跌破每盎司4000美元关口,盘中最低下探3975.7美元,为今年7月以来首次失守;现货白银同步走弱,跌至53美元附近,创去年11月以来新低。COMEX黄金期货当周累计下跌逾4%,为四个多月最大周跌幅。此后金价在4000美元上方反复拉锯,10月28日美联储决议落地后小幅收涨至4068美元,但反弹力度有限。 把时间轴拉长,这轮调整的幅度更加惊人:今年1月,金价在降息预期的推动下曾冲上5400—5500美元的历史高位;6月下旬跌破4000美元;8月反弹后再度承压;如今距离年内高点已回撤超过20%。白银更甚——1月下旬盘中冲至121.79美元/盎司的历史高点,如今已腰斩至53—54美元附近,年内涨幅由上涨70%转为下跌逾20%。
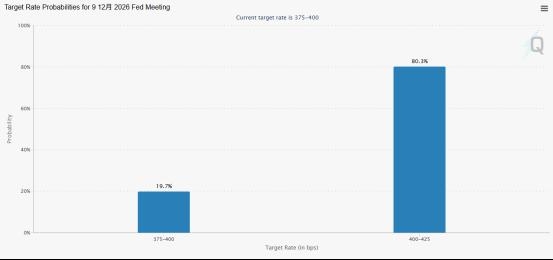
现货黄金从5400到4000美元关口(美元/盎司) 为什么跌:油价—通胀—加息链条与"避险失灵" 本轮下跌的起点,是油价。10月中东供应风险急剧升温:胡塞武装袭击沙特基础设施,伊朗加大对霍尔木兹海峡油轮的袭扰,布伦特原油一度突破114美元/桶、WTI站上100美元。能源价格直接点燃通胀担忧——美国9月CPI同比已升至3.7%,密歇根消费者信心指数跌至48.0,市场重新定价美联储利率路径:10月会议按兵不动,但12月加息25个基点的概率从约三成升至八成。 更深层的信号是"避险失灵"。以往地缘冲突升级,黄金作为避险资产应受益;但本轮金价与美股、半导体指数同步下跌——费城半导体指数10月下跌近20%,黄金随之走弱。有业内专家将其归结为三因素:高油价强化通胀黏性、12月加息预期升温抬升美元与美债收益率、全球流动性收紧与去杠杆。 美联储决议与PCE:利空钝化还是重新定价 10月28日,美联储以10比2的投票结果维持利率在3.75%—4%不变,符合预期;主席沃什拒绝提供前瞻指引,并宣布从2027年起减少利率决议频次,部分会议仅讨论货币政策战略、不投票不发声。决议声明对经济的评估从"稳健扩张"上调为"强劲扩张",同时维持"通胀仍处高位"的判断。 对黄金而言,不加息本身已是已知信息,金价在决议前的下跌已部分定价,因此落地后没有恐慌性抛售。真正的悬念在12月:芝商所FedWatch显示,12月加息25个基点的概率已经超过80%,一份覆盖百位经济学家的调查更是全部预期美联储将在12月再度加息。利率"更高更久"的预期并未削弱。
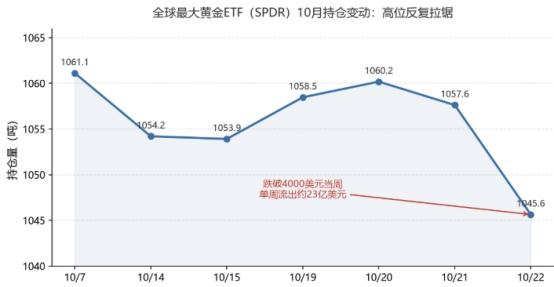
芝商所FedWatch工具:12月会议(数据截至2026年10月29日) 紧随决议之后,美国9月PCE数据成为下一个定价焦点。市场预期核心PCE同比约3.0%、环比0.3%左右。作为美联储最看重的通胀指标,这份数据将直接验证"油价—通胀"传导的实际效果:若超预期,12月加息预期再度升温、金价承压;若温和,叠加央行购金与地缘风险,金价有望在低位企稳。 美债实际收益率的摆动:持有成本是核心压制 本轮金价调整的另一条主线是美债实际收益率。10年期美债收益率10月7日盘中触及5.365%(24年新高)后回落,10月16日收于5.081%,决议日再度上行至5.0%上方。名义收益率高位叠加通胀预期抬升,实际利率维持高位——黄金不生息,持有它的机会成本被系统性抬高,"美元、美债同步走强,黄金承压"的格局由此成型。 值得注意的是,上一次黄金在美债收益率大幅下行时仍表现如此疲弱,要追溯到2008年12月全球金融危机时期。市场急剧下跌时,黄金成为满足追加保证金要求的流动性来源,与股票一同承压。这说明,短期压制金价的并非单纯的利率定价,而是避险资金流向美元与美债的分流效应。 央行与ETF:投机退、配置进 价格下跌的另一面,是配置盘的持续进场。世界黄金协会数据显示,9月全球央行购金量升至2024年11月以来最高月度水平(约63吨);中国央行9月增持约23吨黄金,为连续第23个月增持,黄金储备达7747万盎司的历史新高;俄罗斯将10—11月购金量提高至9月的五倍。 另一边是投资盘的分化:全球黄金ETF持仓10月初曾创出4256吨的历史纪录,三季度净流入310亿美元亦创季度纪录,但跌破4000美元当周风向逆转——最大黄金ETF(SPDR)单周流出约23亿美元,持仓骤降。投机资金因利率预期撤离,而央行与长线配置资金将回调视为建仓契机,构成金价的"慢底"。
全球最大黄金ETF(SPDR)10月持仓变动 后市怎么走 对于4000美元关口,机构观点明显分化。乐观方认为央行购金、中国需求与印度节庆需求是核心支撑。谨慎方认为金价跌破关键支撑后,下一目标看向6月低点。多数机构则认同,短期金价大概率维持宽幅震荡,方向取决于12月议息会议、油价与通胀数据的组合。 对投资者而言,与其预测方向,不如管理风险。在波动放大、方向未明的窗口期,可以借助芝商所(CME)旗下的1盎司黄金期货这类标准化衍生品工具,以较小的合约单位、双向交易机制和充足的流动性,灵活地进行风险对冲、分批建仓或敞口微调,避免一次性重仓押注方向;配合FedWatch工具跟踪加息概率,可把"利率预期"与"金价波动"两端同时纳入风险管理框架。 综合来看,短期的金价由利率预期与资金流向主导,回落压力尚未完全出清;但央行购金、去美元化与财政赤字担忧这些慢变量没有改变,它们才是黄金中长期行情的底色。4000美元的失而复得与得而复失,会继续牵动市场情绪,但它更像一轮牛市中的压力测试,而不是终点的判决书。 责任编辑:七禾研究 |
【免责声明】本文仅代表作者本人观点,与本网站无关。本网站对文中陈述、观点判断保持中立,不对所包含内容的准确性、可靠性或完整性提供任何明示或暗示的保证。请读者仅作参考,并请自行承担全部责任。

本网站凡是注明“来源:七禾网”的文章均为七禾网 www.7hcn.com版权所有,相关网站或媒体若要转载须经七禾网同意0571-88212938,并注明出处。若本网站相关内容涉及到其他媒体或公司的版权,请联系0571-88212938,我们将及时调整或删除。



七禾研究中心负责人:翁建平
电话:0571-88212938
Email:57124514@qq.com
七禾科技中心负责人:相升澳
电话:15068166275
Email:1573338006@qq.com
七禾产业中心负责人:洪周璐
电话:15179330356
七禾财富管理中心
电话:13732204374(微信同号)
电话:18657157586(微信同号)
合作期货公司基本信息: 东吴期货 华鑫期货 东航期货 前海期货 先锋期货
 七禾网微信公众号 |  七禾网APP安卓&鸿蒙 |  七禾网APP苹果 |  沈良宏观 |  七禾调研 |  价值投资君 |
© 七禾网 浙ICP备09012462号-1 浙公网安备 33010802010119号 增值电信业务经营许可证[浙B2-20110481] 广播电视节目制作经营许可证[浙字第05637号]
 最新高手视频!