聚合智慧 | 升华财富
产业智库服务平台
产业智库服务平台

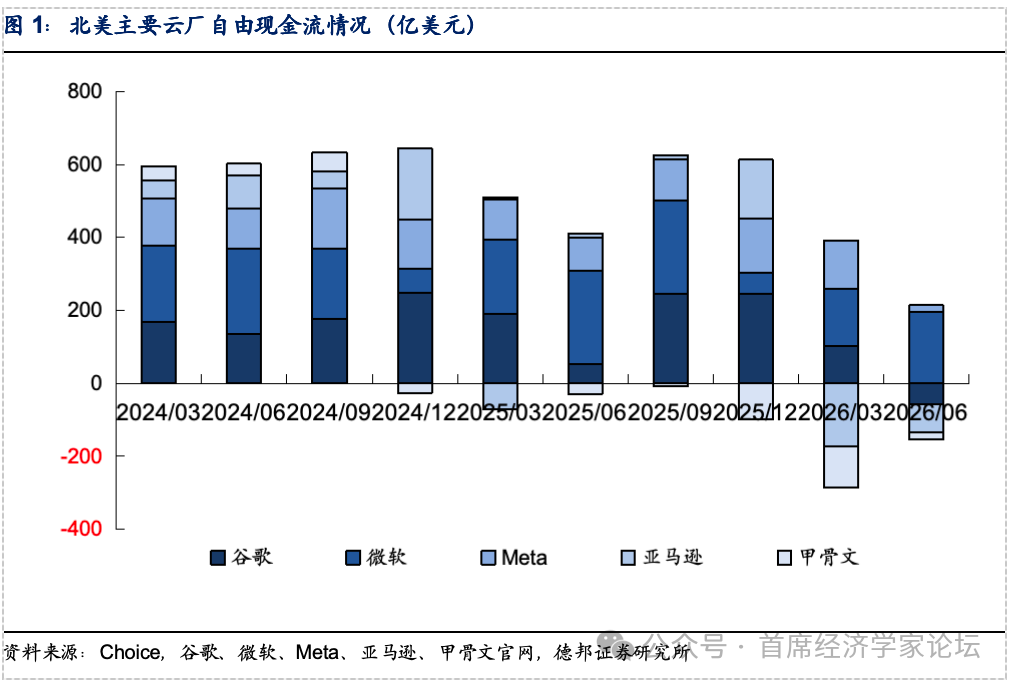
| 进入10月后,全球科技行业出现了明显的向下调整,但与此同时产业依旧保持着较高的景气度。这一背离提示我们:当前的核心矛盾已不在产业景气的方向,而在市场的定价机制本身。我们认为,全球科技资产正在经历四重定价切换:其一,利润份额进入再分配阶段,板块轮动可能加速;其二,周期驱动力由消费端切换至企业端,景气分布呈现显著的肥尾特征;其三,定价锚由公司自身业绩切换至资本开支持续性;其四,经历7月以来的估值消化,板块赔率已大幅修复,但胜率仍取决于资本开支能否被验证。 PART 01 判断一:利润份额进入再分配阶段,板块轮动可能加速 行业基本面角度:在现金流压力下,云厂对明年资本开支表述相对保守。从25Q3开始,北美云厂的自由现金流持续下行,其中26Q2谷歌自由现金流首次转负。根据我们的测算,假设明年谷歌、微软、亚马逊和甲骨文四家云厂的资本开支在今年同比增长90%以上的基础上增长50%以上,则明年合计自由现金流缺口将超过1500亿美元。加之当前AI企业债发行规模较大和美债长期利率升高等因素影响,云厂在对明年资本开支做表述时都选用相对保守的口径,均未对明年资本开支做出明确指引。我们认为,在明年下游资本开支增速可能下降的背景下,存在各细分环节转向存量竞争的趋势。此外,云厂整体也正在向硬件带来的实际回报聚焦,谷歌、亚马逊均有自研芯片的销售计划,这进一步加剧了上游格局的变化。
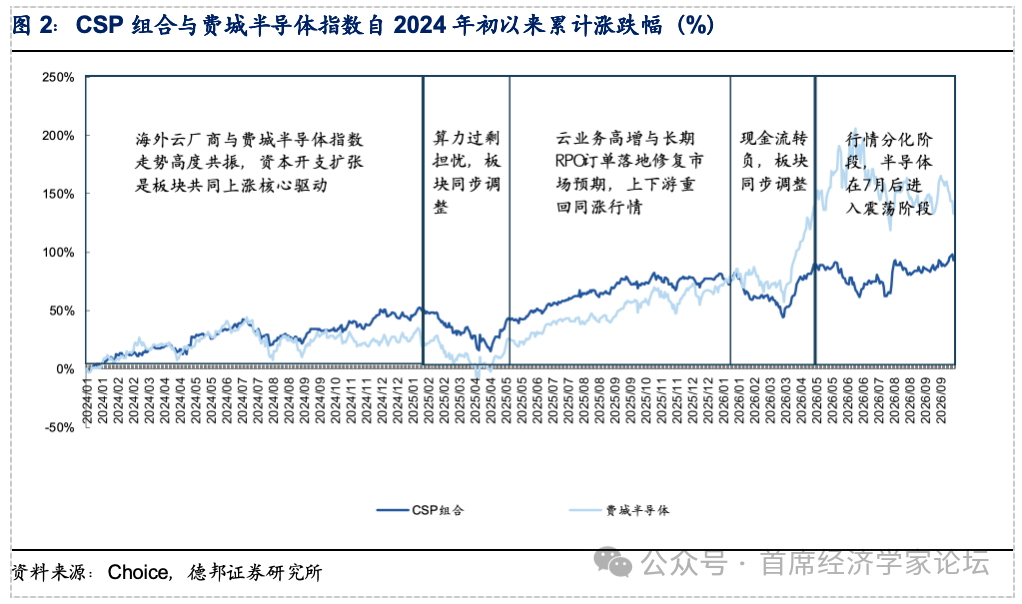
市场角度:科技硬件整体走势和云厂相比“落入下风”。以半导体为例,从2024年-2025年末,费城半导体指数和CSP组合整体呈现同涨同跌的状态,从2026年开始这一特征发生变化,上半年费城半导体指数显著跑赢CSP组合,而下半年CSP组合显著跑赢费城半导体指数,我们认为上半年的半导体行情是在云厂持续调高资本开支口径的基础上市场对于高景气的追捧,但整体来看云厂作为下游仍然是第一性的,当前市场表现更多是基于此的回归。同时,我们认为在存量竞争趋势下,科技板块内部的利益分配格局可能继续变化,细分板块的轮动将更加频繁,而自7月科技大跌以来板块整体处于震荡状态是这一趋势的主要表现。
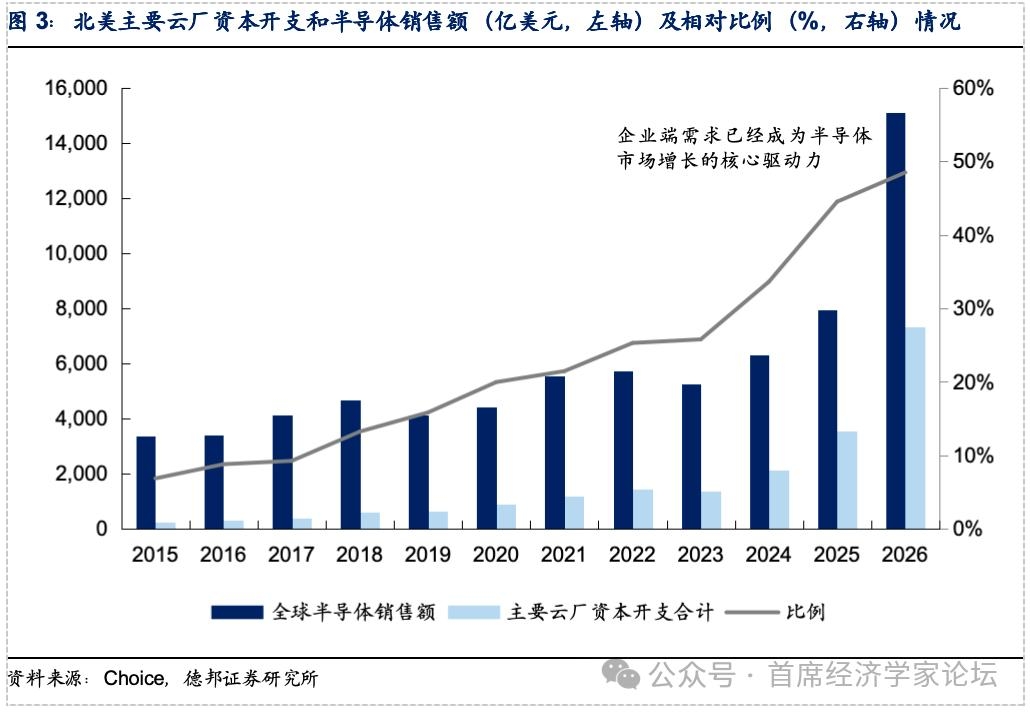
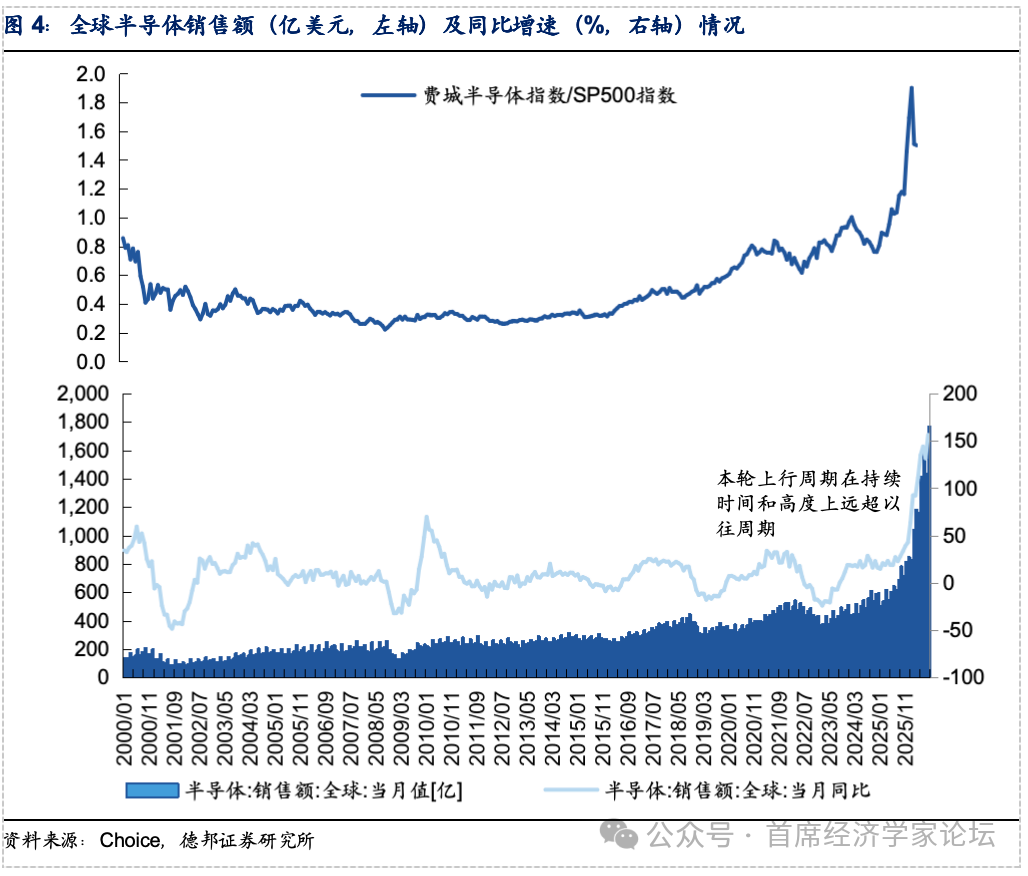
当前,议价权发生方向性转移,长期盈利能力或被重估。市场定价锚可能由景气度切换为议价能力。这种趋势的存量竞争中能够守住份额的,是供给存在硬约束(核心设备、关键原材料)且认证壁垒高(认证周期长、客户切换成本高)的环节。2026年下半年CSP组合显著跑赢费城半导体指数,或表明市场在为“利润向上游倾斜的阶段已经结束”定价,切换已然开启。 PART 02 判断二:核心驱动力为to B端,景气分布呈现显著的肥尾特征 基本面角度:以半导体为例,本轮半导体上行周期的核心特征在于景气程度和持续时间远高于过往周期,从4月开始,全球半导体销售额已经连续5个月同比增速超过100%,这是在2000以来的其他几轮半导体周期中没有出现的高度;同时若从2023年上半年的上轮低点算起,本轮上行周期已经持续近3年。我们认为其主要原因在于周期驱动力的不同,过去几轮周期更多受益于手机、PC等消费级产品带来的增量,消费需求本身具备自限性特征:需求推升产品价格与上游成本后,价格上行会反向压制终端购买力,进而约束需求进一步扩张;而本轮周期中,核心驱动力为企业端自身的资本开支,北美主要云厂资本开支/全球半导体销售额的比例已经从2023年的26%上涨至2026年的48%,而企业端的需求相对更加刚性,这也是本轮上行周期高度高、持续时间长的原因,这一特点在存储芯片里得到了很好的体现。 但是另一方面,在面临行业景气度下降时,消费端需求往往仍有部分支撑,例如2018和2021年两轮周期在景气度转换时半导体销售额同比增速仍保持了一段时间的高位震荡。而当前企业端需求驱动下,少数公司在终端需求中占比较大,一旦其中部分厂商退出,上游硬件行业景气度可能陡峭的下行。
市场角度:可以看到在2018和2021两个上行的半导体周期中,费城半导体相对标普500的超额程度均有明显的提升,同时在周期回落后超额程度仍高于周期起始水平,这与板块同比跌幅不大/回落后销售额仍高于起始位置有关。而在科网泡沫破裂和08年金融危机时,半导体销售额同比下探程度较深,销售额低于起始水平,在股价上的反映为费城半导体指数相较标普500超额深度回调。
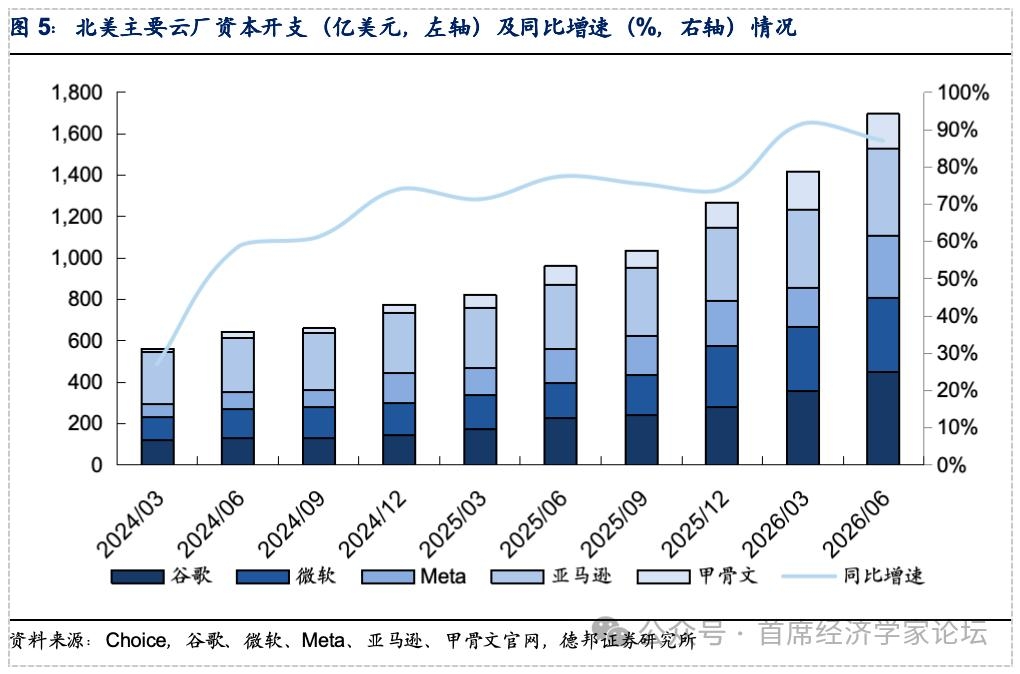
我们认为当前周期驱动力的性质发生置换,风险收益的分布形态将被重估。市场定价锚将由景气方向切换为景气久期。北美主要云厂资本开支占全球半导体销售额之比已由2023年的26%升至2026年的48%,同期费城半导体指数相对标普500超额收益的抬升/下降斜率显著陡于2018与2021两轮消费驱动周期,或表明市场在为“周期高度更高、但退出更陡”定价。 PART 03 判断三:定价锚由业绩切换至资本开支持续性 行业基本面角度:从下游需求来看,主要原厂今年资本开支均呈现大幅增长的状态,谷歌、微软、Meta、亚马逊和甲骨文五家云厂Q2资本开支达到1804亿美元,同比增长87%。同时各家对于26年全年资本开支的指引变化不大,依旧保持高速增长。在此基础上,上游科技硬件公司今年业绩高增长的确定性较强,例如全球半导体销售额呈现快速增长,8月全球半导体销售额达到1773亿美元,同比增长156%。
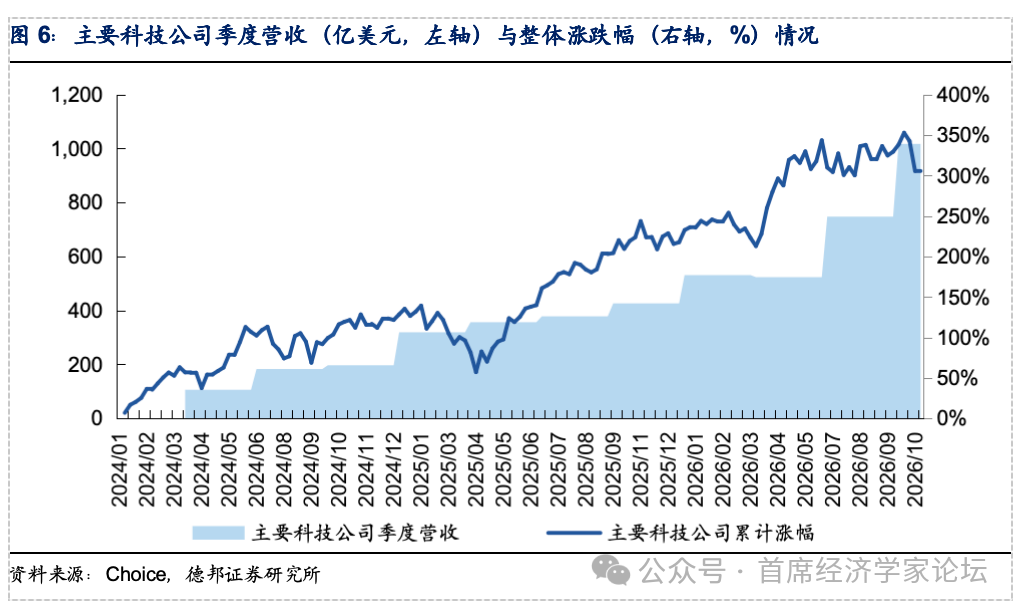
但从市场角度来看:各家半导体公司的业绩高增对自身股价的解释力在持续减弱,我们选取英伟达、博通、美光、ASML和台积电五家头部科技硬件公司作为组合,可以看到前期其业绩对涨跌幅的驱动较强,而今年7月后,尽管自身业绩持续上涨,但股价表现相对震荡。我们认为核心原因在于下游需求中云厂资本开支已经占据相当大的比例,这使得云厂资本开支成为全球科技行业景气变化的核心变量,而非过往消费端驱动时公司业绩的超预期往往反映市场没有关注到的高景气。
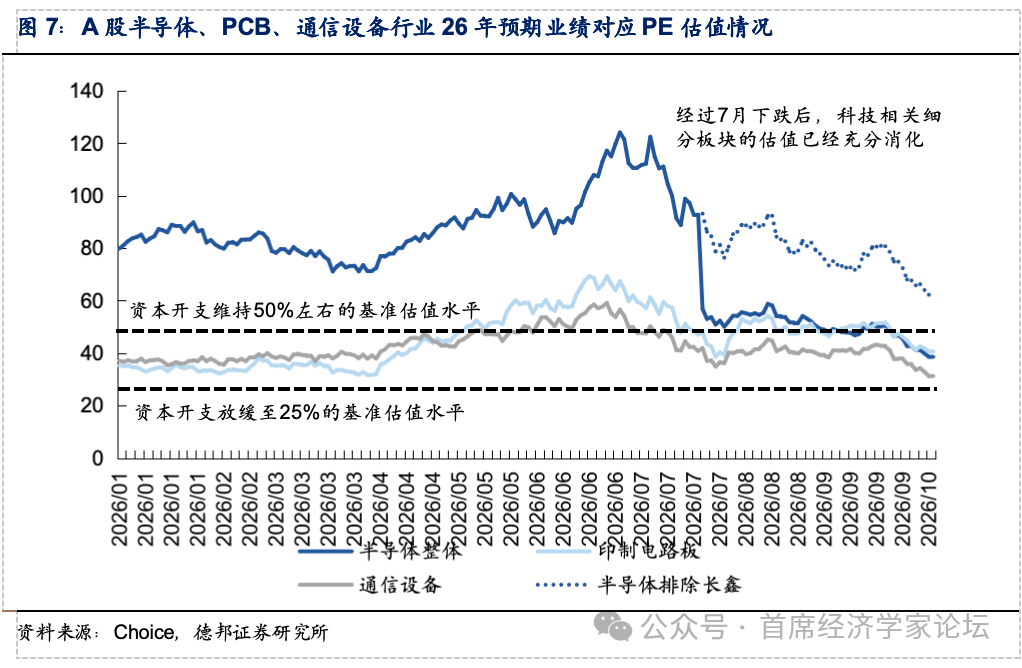
当前,定价权发生层级上移。市场定价锚预计将由公司业绩切换为行业资本开支。在今年资本开支确定的情况下,上游硬件公司的业绩难以驱动股价继续向上。 PART 04 判断四:科技赔率已大幅修复,但胜率仍取决于资本开支能否被验证 7月以来市场的下跌主要是杀估值的阶段。复盘上半年板块行情,我们选取半导体整体、PCB、通信设备三大指标进行跟踪。PCB、通信设备景气趋势与全球半导体周期联动性较强;国内半导体板块定价虽植根本土供需格局,但行情受全球半导体景气映射。从走势上看,板块在上半年持续上行,于年中达到阶段高点,7 月迎来大幅回调,主要是估值泡沫消化的过程。进入10月,各细分板块估值水平回落至年初附近,估值泡沫已经得到充分消化。 从绝对水平来看,参考PEG指标:如果以明年科技行业资本开支作为标准,对应我们《从海外财报展望云厂运营和Token经济学》中的假设,乐观情况下云厂明年资本开支仍然保持50%以上的增长,则PCB、通信板块当前估值已经跌至合理区间以下;保守情况下,云厂因现金流因素将资本开支增速放缓至25%左右,则相关板块的估值相较基准仍有差距,但向下空间不大。 但同时,市场的担心点在于行业景气向下:若云厂商资本开支转弱,全球科技或将迎来业绩和估值的双重下杀。但目前来看,明年行业业绩预期大幅下修的可能性相对较小,我们认为短期内科技行情仍然将围绕估值的探讨展开,在估值已经大幅消化的情况下进一步下探的空间有限。同时,7月以来A股半导体、PCB、通信设备估值已回落至年初附近,而10月以来的调整主要由资金与情绪驱动而非业绩下修,或表明市场在为“杀估值已完成而杀业绩尚未开始”定价。
PART 05 投资建议 对于半导体板块,我们认为短期经历本轮大幅回调后,存在博弈反弹的机会,中期板块波动加剧,存在一定结构性机会: 首先,本轮下跌的基础并不扎实。本轮调整的传导链条为大模型企业ARR增速放缓,市场担忧行业支出下行,进而预期半导体板块业绩可能承压,逻辑链条传导路径较长。同时,大模型公司ARR放缓并不直接等同于资本开支收缩,该指标短期波动大、解释空间较强,我们认为本轮调整更多由资金与情绪驱动,短期存在修复反弹的可能性。其次,当前行业有一定存量博弈的趋势,板块轮动速度加快,具备创新增量的细分赛道有望获得相对收益。 长期维度来看,我们认为科技板块业绩拐点核心观察点仍是于云厂商资本开支表态:若明年部分头部厂商资本开支不及预期,或将成为板块基本面转弱的预警信号;若云厂商资本开支维持高增,则全球科技产业链预计仍具备上行空间。 不过,我们认为在长端利率高位未落之前,高估值成长板块的估值弹性仍受约束,其方向决定估值修复的空间上限。另外,10月下旬,北美主要云厂三季度财报密集披露,核心观察其对明年资本开支的指引是重要节点。 PART 06 风险提示 宏观经济波动风险; 地缘政治因素风险; 历史数据指引不及预期风险等 责任编辑:七禾编辑 |
【免责声明】本文仅代表作者本人观点,与本网站无关。本网站对文中陈述、观点判断保持中立,不对所包含内容的准确性、可靠性或完整性提供任何明示或暗示的保证。请读者仅作参考,并请自行承担全部责任。

本网站凡是注明“来源:七禾网”的文章均为七禾网 www.7hcn.com版权所有,相关网站或媒体若要转载须经七禾网同意0571-88212938,并注明出处。若本网站相关内容涉及到其他媒体或公司的版权,请联系0571-88212938,我们将及时调整或删除。



七禾研究中心负责人:翁建平
电话:0571-88212938
Email:57124514@qq.com
七禾科技中心负责人:相升澳
电话:15068166275
Email:1573338006@qq.com
七禾产业中心负责人:洪周璐
电话:15179330356
七禾财富管理中心
电话:13732204374(微信同号)
电话:18657157586(微信同号)
合作期货公司基本信息: 东吴期货 华鑫期货 东航期货 前海期货 先锋期货
 七禾网微信公众号 |  七禾网APP安卓&鸿蒙 |  七禾网APP苹果 |  沈良宏观 |  七禾调研 |  价值投资君 |
© 七禾网 浙ICP备09012462号-1 浙公网安备 33010802010119号 增值电信业务经营许可证[浙B2-20110481] 广播电视节目制作经营许可证[浙字第05637号]
 最新高手视频!